Tous les conseils en Immobilier
Qu’est-ce qu’un prêt in fine ?
Traditionnellement, quand on emprunte, on rembourse le crédit chaque mois sur la base d’une mensualité qui comprend une part du capital, des intérêts et des assurances éventuelles (décès, invalidité, chômage). Rien de tel avec un crédit “in fine”. Car, comme son nom l’indique, c’est un crédit remboursable en fin de prêt. Autrement dit, en une seule fois au bout de 10 ou 15 ans. Avec ce type de formule, vous ne payez que les intérêts et frais d’assurance. La mensualité bien qu’allégée reste lourde. Les intérêts à verser étant élevés puisqu’ils portent sur la totalité du capital sur une durée très longue. La formule doit donc être maniée avec prudence car elle est d’un coût très important. Mais, en revanche, elle peut vous permettre, si vous êtes un gros contribuable, de jouer au maximum avec la déductibilité des intérêts d’emprunt et diminuer votre imposition. Pour que l’opération soit valable, encore faut-il que le taux d’intérêt du crédit ne dépasse pas le taux de rendement global que vous êtes en droit d’attendre de votre placement.

L’immobilier résidentiel 100 % BIM va bientôt éclore
DIAPORAMA. Les premiers programmes, qu’ils s’agissent d’immeubles collectifs ou de maisons d’individuelles réalisées entièrement à partir de la maquette numérique vont enfin voir le jour.
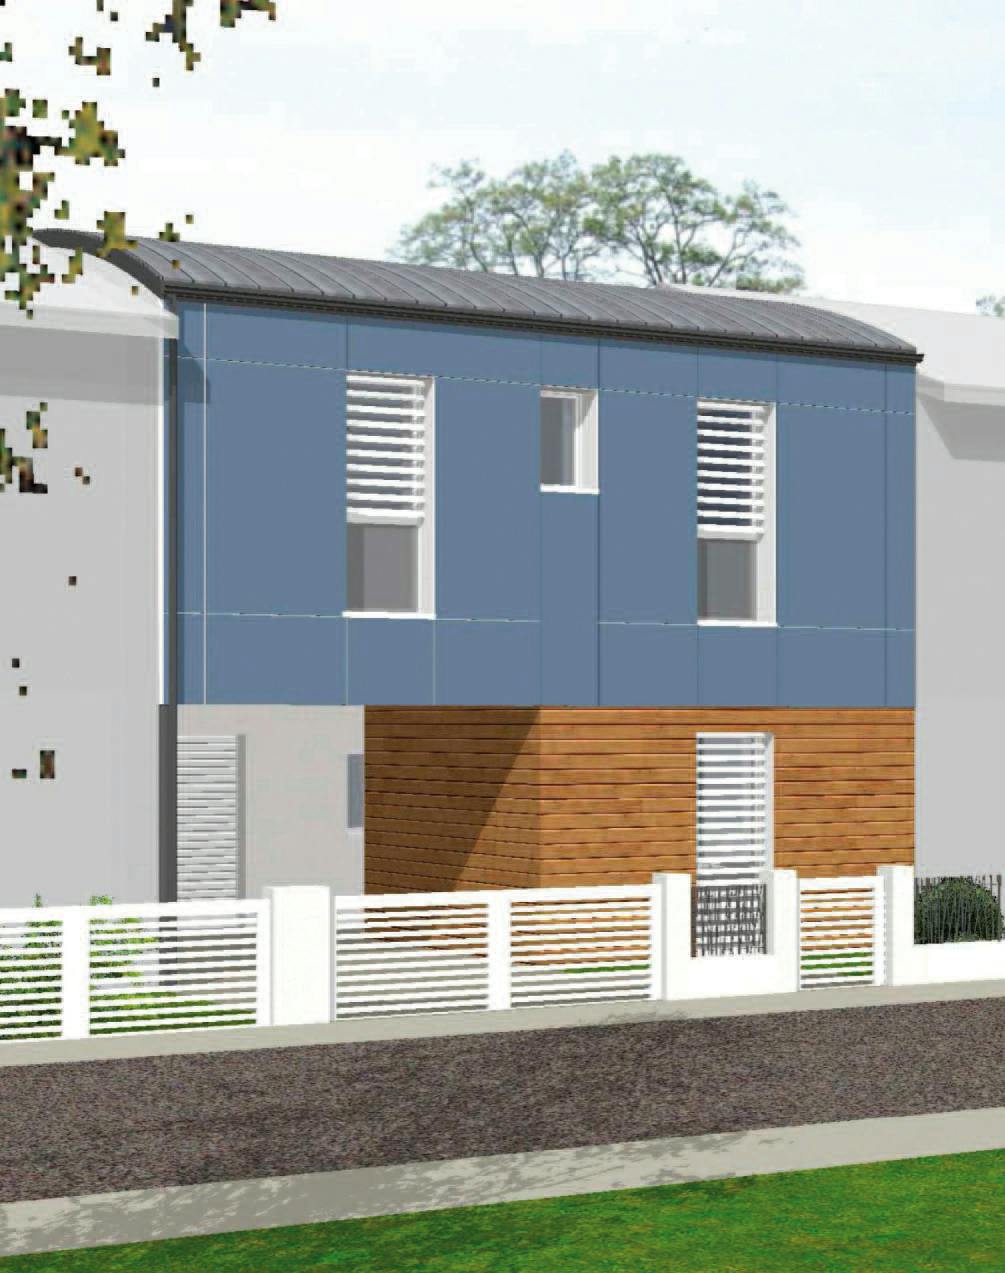
Les maisons de ville du groupe IGC, constructeur de maisons individuelles et leader dans le Sud-Ouest, répondent aux nouveaux comportements urbains. Décryptage.

Quand souscrire une assurance dommages-ouvrage ?
Je dois refaire toutes les souches de cheminées de ma maison de campagne. Pour cela, suis-je obligé de souscrire une assurance dommagesouvrage ? (Marie-Pierre A.,Orléans, 45)

Crédit immobilier : dopez votre apport !
Que les conditions d’achat soient favorables est une évidence. Pour autant, cela ne doit pas vous empêcher de mettre toutes les chances de votre côté. Et notamment de bien étudier votre plan de financement. Si les établissements de crédit expriment à nouveau l’envie de prêter et si la place du crédit joue toujours un rôle important dans leur stratégie globale, “beaucoup nous mentionnent d’eux-mêmes leur attention toujours soutenue en ce qui concerne l’évaluation du risque : prudence maintenue, attention générale plus grande…”, relate Empruntis.com. Raison de plus pour peaufiner votre dossier. Tout d’abord en mobilisant le plus possible d’économies. Après avoir financé pendant plusieurs années des projets immobiliers à 100 % (voire 110 %), les banques ne font désormais plus l’impasse sur l’apport personnel. Sauf pour certains emprunteurs disposant d’excellents revenus et d’un emploi jugé très stable. Autrement dit, en tant que primo-accédant, il vous faut au minimum 10 % d’apport. Plus c’est encore mieux. Pas toujours facile à réunir quand on est un jeune couple en début de parcours professionnel, mais vous disposez de quelques cartes dans votre manche pour gonfler cet apport. Ce qui vous permettra aussi de mieux négocier le taux de crédit. C’est un fait, plus votre apport sera élevé, meilleures seront vos conditions de crédit. Peut-être avez-vous mis un peu d’argent de côté ? Peut-être pouvez-vous faire jouer la solidarité familiale en bénéficiant d’une donation de vos parents, celle-ci étant exonérée de droits jusqu’à 150 000 € par parent et par enfant tous les six ans. Le prêt à taux zéro (PTZ) En complément, vous avez sûrement la possibilité d’obtenir un petit prêt à conditions très attractives comme le prêt à taux zéro. D’autant que le montant du prêt est doublé dans les régions où l’accès au logement est difficile. Comme son nom l’indique, sans débourser le moindre euro d’intérêt, vous bénéficiez d’un financement particulièrement intéressant dès lors que vous n’avez pas été propriétaire depuis au moins deux ans et que vous achetez votre résidence principale. À condition toutefois de respecter les plafonds de ressources définis dans le cadre de ce prêt. Si vous êtes un couple avec deux enfants, vos revenus ne doivent pas excéder 56 875 € en région parisienne, sur la Côte d’Azur ou le pays genevois et 40 488 € dans les autres zones (revenus de l’année dernière ou de l’année précédente selon la date de demande du prêt). Si vous achetez de l’ancien, le montant du prêt est plafonné à 20 % du coût de l’opération (30 % en zone urbaine sensible) et 50 % du total des autres prêts de plus de deux ans. Dans le neuf, il peut couvrir 100 % des autres prêts et 30% maximum du coût global de l’opération (40% en zone urbaine sensible). En région parisienne ou sur la Côte d’Azur, par exemple, un jeune couple peut obtenir 45 000 € de prêt et un couple avec deux enfants 55 050 €. Dans le neuf, vous pouvez même bénéficier, dans certains cas (subvention de votre commune ou de votre département, performances énergétiques du logement…) et si vos ressources ne dépassent pas certains plafonds fixés (différents de ceux du PTZ), d’un montant de prêt majoré (jusqu’à 20 000 €). Indépendamment du PTZ du ministère du Logement, sachez que certaines villes ont mis en place leur prêt à taux zéro. Renseignez-vous auprès de votre mairie. 1 % logement Voilà un autre petit prêt que vous pouvez solliciter si vous êtes salarié (vous ou votre conjoint) d’une société (régime non agricole) employant plus de 20 personnes. Vous devez en faire la demande directement à votre employeur ou au comité d’entreprise (ou encore au collecteur 1 % dont vous dépendez). Cependant, l’octroi de ce prêt n’est pas automatique. Tout dépend en effet des fonds dont dispose votre employeur au moment de votre demande. Il se peut très bien que d’autres salariés en aient bénéficié avant vous et que les caisses soient vides. Sachez aussi que votre demande ne sera prise en compte que si vous êtes primo-accédant ou en mobilité professionnelle. Le montant du prêt n’est pas très élevé : entre 11 200 et 17 600 € selon votre région d’habitation. Mais le taux non plus : 1,5 % (hors assurance). Quant au remboursement, il peut s’étaler sur 5 à 15 ans. Épargne Logement Si vous disposez d’un PEL ou d’un CEL et de droits à prêt substantiels, peut-être est-il intéressant, pour vous, d’emprunter dans le cadre de l’épargne logement. Avec un PEL, par exemple, vous pouvez emprunter jusqu’à 92 000 €. À condition que vous ayez acquis suffisamment de droits à prêt et que le taux de votre prêt soit plus attractif que ceux du secteur libre. Tout dépend, en effet, de la date à laquelle votre plan a été ouvert. S’il a été souscrit à compter du 1er août 2003, le taux du prêt est fixé à 4,20 %, soit quasiment les mêmes conditions qu’un prêt du secteur libre. En revanche, si votre Plan a été ouvert entre le 1er juillet 2000 et le 31 juillet 2003, le taux passe à 4,97 %, ce qui n’est plus du tout compétitif. Si vous possédez un CEL, le taux du prêt est fixé à 3,50 % pour les intérêts acquis à compter du 1er août 2007, un taux qui est donc séduisant, mais le montant du prêt est limité à 23 000 €.

Architecte - gérant OXO Architectes
Immobilier neuf à cinq minutes des plages
Dès que l’on s’éloigne légèrement de Granville, l’offre se fait plus large. À 10 kilomètres à peine, un nouvel ensemble de 56 maisons se prépare dans la petite commune de Bréhal (2 600 habitants). Baptisé le Clos des Salines (Geoxia Immobilier), il prévoit des biens de 2 à 4 chambres de 69 à 106 m2, avec garage et jardins de 163 à 501 m2. Les petits volumes ont déjà été vendus, mais des 4 et 5-pièces sont encore disponibles, à partir de 143 000 €pour 69 m2. Avec des écoles maternelle et élémentaire publiques, une maison de la petite enfance et un relais d’assistante maternelle dans la commune, le site est intéressant pour les primo-accédants cherchant un peu d’espace à vivre en famille. Une autre actualité s’affiche à Bricquevillesur- Mer, à travers la Résidence la Patinaie, signée Delamarche Immobilier. En face des îles Chausey, le promoteur a trouvé un grand terrain à 2,5 kilomètres du rivage. Il y propose 12 pavillons, avec des jardins exposés au sud ou à l’ouest. Déjà en construction, ils ont été conçus aussi bien pour des résidences principales que secondaires. Il faut compter 137 000 à 142 000 €pour un 3-pièces, et jusqu’à 179 000 € pour un 4-pièces entre 77 et 90m2. Village d’à peine plus de 900 habitants, Bricqueville-sur-Mer est proche de l’A84, qui met Paris à trois heures des plages. À Jullouville, commune associée à Saint- Michel-des-Loups, on trouve la Résidence du Littoral, une réalisation Delamarche Immobilier, qui décline une trentaine d’appartements sur trois niveaux. Avec des surfaces entre 40 et 80 m2, ils ouvrent sur des terrasses jusqu’à 28 m2 et des petits jardins bien exposés. On démarre à 168 000 €pour les studios et 233 000 €pour les 2-pièces, dont certains donnent sur une plage de sable fin. Légèrement dans les terres, à Coutances, c’est le groupe Céléos qui est à l’affiche avec le Domaine de Constances, une résidence du 1-pièce bis au 3-pièces. Sans appartements familiaux, le promoteur a parié sur un emplacement qui devrait rassurer les investisseurs. À 300 mètres du centre-ville, il combine “des prestations soignées,un espace harmonieux et un accès au site sécurisé par une barrière automatique,garantissant quiétude et sérénité”, assure le service marketing. Des programmes de logements devraient prochainement être lancés à Cherbourg et aux alentours, répondant à des normes de haute et de très haute performance énergétique. En effet, le programme local de l’habitat de la communauté d’agglomération, adopté en juin 2007, a fixé un objectif de réalisation de 4 600 logements à l’horizon 2012. Deux Zac de plus de 400 logements y sont en cours, et une troisième est en projet sur Equeurdreville.

Lyon s'ouvre à une nouvelle ère immobilière
Avec une forte production de logements neufs et des projets urbains structurants, le territoire de la communauté du Grand Lyon confirme sa dimension européenne.

L’AVIS DE Hubert BEAUFILS Secrétaire général du Laboratoire de l’immobilier
La rentabilité moyenne actuelle se situe entre 3,6 et 4,2 %. À Paris et dans sa première couronne, les chiff res sont inférieurs. Quelques villes nouvelles de l’Île-de-France, comme Marne-la-Vallée, font exception, avec une rentabilité légèrement supérieure à 4 %.

Lille, du neuf et de belles ambitions
Malgré une production légèrement en retrait, Lille et sa métropole poursuivent le renouvellement urbain, avec des opportunités au pied des quartiers d’affaires ou en bordure de campagne.
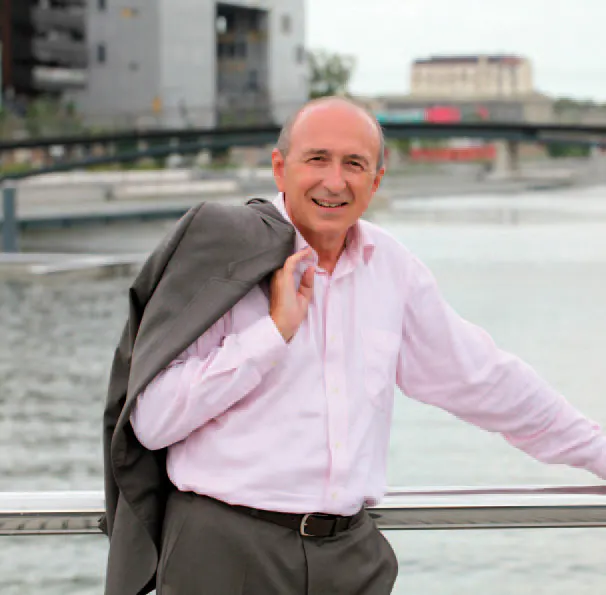
Gérard Collomb : " des milliers de logements nouveaux "
Explorimmoneuf pose 3 questions à Gérard Collomb, sénateur-maire de Lyon, et président du Grand lyon.

Un label " bâtiments biosourcés "
De plus en plus utilisés, les matériaux dits " biosourcés ", comme le chanvre, la fibre de bois, la laine de mouton, la paille ou encore le liège qui ont désormais leur label spécifique.

Grandes surfaces en région Rhône-Alpes
L’ÉVOLUTION DES BESOINS

Antoine Desbarrières, Directeur de Qualitel et président de Cerqual
Indicateur Bertrand : Quelle est votre activité en matière de certification pour les logements ? Antoine Desbarrières : Nous avons enregistré une forte croissance des demandes, puisque nous passons à plus de 100 000 logements engagés dans une démarche de certification, toutes marques confondues, contre moins de 40 000 en 2002. Nous avons constaté que les demandes de certification augmentaient plus vite que la construction, pour plusieurs raisons. D'abord l'incitation des pouvoirs publics à tous les niveaux, en particulier au niveau local, où ils peuvent d'autant mieux mettre en avant leurs exigences qualitatives qu'ils sont propriétaires des terrains. Certaines collectivités, avec lesquelles nous signons des conventions, peuvent inciter financièrement à la construction de bâtiments basse consommation. Rennes Métropole par exemple, ne finance que les logements sociaux qui obtiennent la certification. De plus les professionnels veulent montrer que leurs réalisations vont dans le sens d'une préoccupation générale pour le développement durable. La certification a été élaborée par le législateur dans ce but, avec des critères de qualité consensuels. I. B. :…Et les professionnels de la promotion immobilière répondent présents… A.D. : Tout à fait, c'est ce qu'exprime l'engagement de majors de la profession, comme Vinci Immobilier, Meunier Habitat ou, plus récemment, Bouygues Immobilier qui engage l'ensemble de sa production sous la marque Habitat & Environnement. I.B. :L'abondance de marques ne nuit-elle pas à la visibilité de la certification pour le consommateur ? A. D. : C'est une vraie question et les associations de consommateurs qui siègent dans nos instances relaient la nécessité de simplifier le message. Mais pour que le particulier puisse avoir l'opportunité d'acheter ou de louer un logement certifié, il faut qu'il y ait une offre suffisamment importante. En amont, il faut donc que le maître d'ouvrage ait eu envie de s'engager dans une certification. En développant des marques adaptées, avec des référentiels spécifiques, nous avons convaincu plus de professionnels de s'engager. Pour le grand public, cela engendre une difficulté à s'y retrouver. C'est une préoccupation majeure pour nous et dès lors que nous pourrons le faire, nous simplifierons les choses. Aujourd'hui, il est encore trop tôt, car nous avons des demandes spécifiques de la part des promoteurs, des maîtres d'ouvrages. Par contre, pour répondre aux attentes du public, nous allons lancer une grande campagne de communication, dans le cadre d'une politique générale de sensibilisation et d'action pédagogique sur la qualité du logement. Cette campagne va couvrir toutes les marques de qualité. Elle s'appuiera sur les grands médias audiovisuels et sur Internet. Vous la découvrirez cet automne, au moment des salons immobiliers. I. B. : L'offre des industriels et la mise en oeuvre de nouveaux matériaux plus performants suit-elle l'exigence de qualité ? A. D. : Pour élaborer nos référentiels, nous travaillons en collaboration étroite avec les experts issus du monde de l'industrie et les centres techniques comme le CSTB. Les industriels siègent également dans nos instances. On peut dire que l'offre de produits suit bien les évolutions réglementaires et celles de nos certifications. Certains sujets restent difficiles, comme l'acoustique, d'autant que la mise en oeuvre, étant donné la pénurie de main d'oeuvre qualifiée, est problématique. L'un des points difficiles reste la qualité de l'air dans les logements et les problématiques liées au choix des matériaux. On commence à avoir, sur les aspects environnementaux, un certain nombre de directives. Par contre, sur les aspects sanitaires, les choses sont beaucoup moins claires. Il y a encore des disparités fortes sur les appréciations qui peuvent être faites quant aux émissions de composés organiques volatiles des différents produits. Du coup, les industriels sont pour l'heure très prudents dans ce domaine, malgré leur volonté d'avancer. I. B. : Quelles sont les grandes évolutions actuelles des différentes marques ? A.D. : Globalement, l'ensemble des marques de qualité continue d'évoluer en allant plus loin sur la qualité environnementale. Lorsque cette dimension existe déjà, comme pour la marque Habitat & Environnement, nous allons intégrer de nouvelles dimensions comme celle du confort visuel. On va aussi plus loin sur l'énergie, en intégrant des niveaux de performances supérieures, avec les énergies renouvelables, les bâtiments basse consommation avec Effinergie. Et nous allons intégrer cette dimension environnementale aux marques qui ne la présentaient pas, avec par exemple un niveau Qualité Environnementale pour la marque NF Logement. Nous travaillons aussi sur la qualité de l'air dans les logements, en avançant aussi vite que possible dans un domaine difficile. L'évolution réglementaire sur l'accessibilité et la loi handicap nous entraîne également à travailler sur l'accessibilité et l'habitabilité des logements. Nous mettons l'accent sur la prise en compte du vieillissement de la population, avec des exigences sur la conception des logements, certains équipements dans les salles de bain, mais aussi la conception des menuiseries.
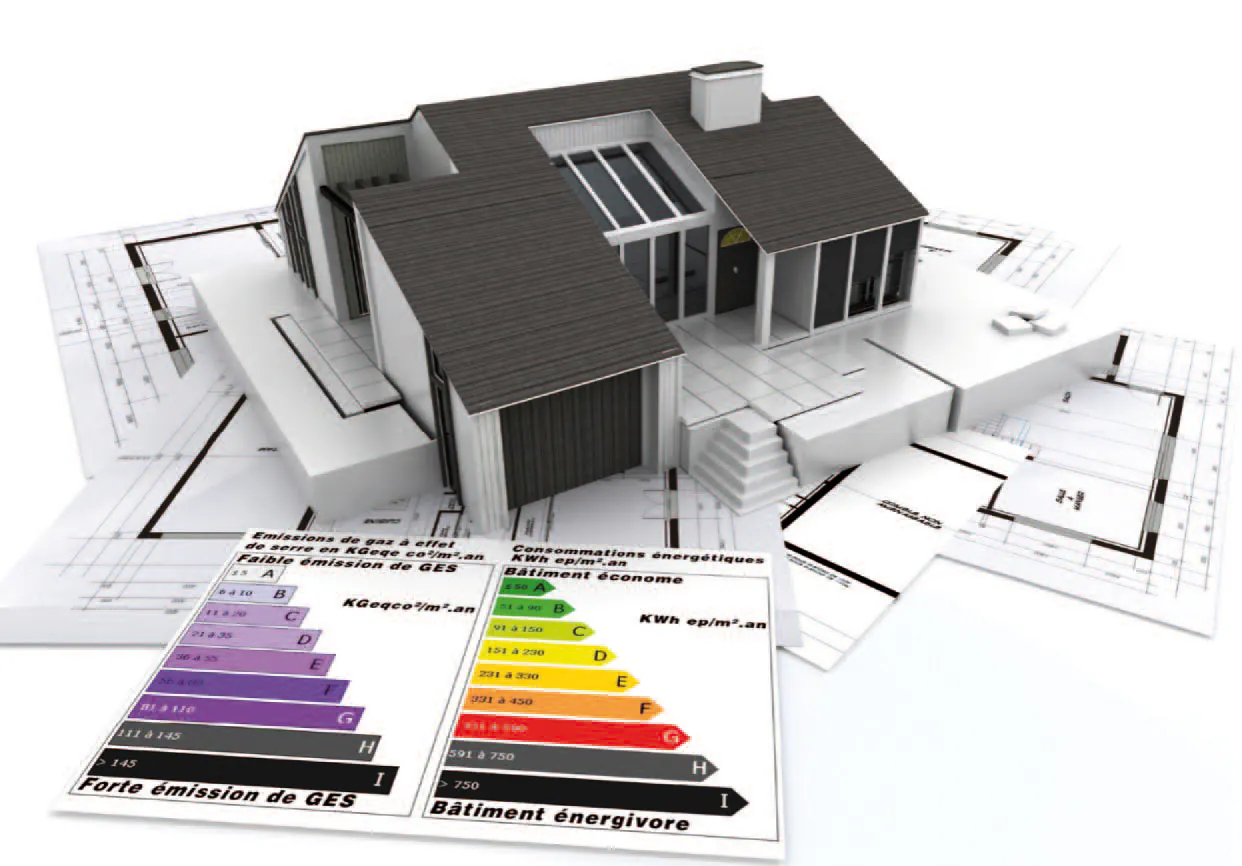
Depuis le 1er janvier 2013, les permis de construire pour les logements neufs doivent répondre aux critères de la réglementation thermique 2012.
Grand-Ouest : la mer de proximité
Paysages variés, métropoles actives proches, cadre de vie : autant d'atouts pour des bords de mer dont les prix grimpent et qui comptent de plus en plus de résidences principales.

L’équilibre entre offre et demande
Dans ce contexte, entre cette nouvelle demande mais aussi celle d'actifs locaux, un marché immobilier dynamique et adapté à la demande de ce territoire est nécessaire. En matière d'équilibre, le marché neuf l'est incontestablement, comme le souligne, un brin surpris, Philippe Roux, le président de la chambre de la fédération des promoteurs-constructeurs de Provence : "Au cours des six premiers mois de 2007, la seule ville de Marseille a enregistré 1 646 réservations, soit un niveau équivalent à celui du 2e semestre 2007 qui avait totalisé 1 656 réservations. Je m'attendais à observer une baisse en raison d'un certain nombre de paramètres extérieurs susceptibles de tendre le marché mais il n'en a rien été". Durant la même période, l'offre s'est même réduite mais après une période qui avait vu de nombreuses mises en ventes, diminuant de fait les stocks. "De plus, la demande reste importante et le marché marseillais continue de montrer son dynamisme et le constat est à l'identique dans les Bouches-du-Rhône," ajoute Philippe Roux, commentant les statistiques de l'Obser- vatoire immobilier de Provence. Même les prix en secteur libre se sont assagis : entre l'année 2006 et la période couvrant du 1er janvier au 30 juin 2007, la progression a été "seulement" de 3,8 %, à 3 548 e/m2 habitable contre 3 417 e/m2 lors de la période précédente. Ce constat d'équilibre du marché entre offre et demande est confirmé par les opérateurs, comme chez Bouygues Immobilier où l'on constate cependant un taux de "désistement important", de l'ordre du double de celui de l'année dernière, qui s'explique notamment par "des refus de prêt, même parfois sur trente ans, en raison d'une vigilance accrue des établissements financiers, surtout dans le secteur de la résidence principale". Ce mouvement s'explique peut-être aussi par le renforcement de la part des acquéreurs en résidence principale, au détriment de celle des investisseurs.