Tous les conseils en Immobilier
Le gouvernement a mis en place la garantie risques locatifs. De quoi s'agit-il exactement ? (Jean-Charles E., Nîmes, 30)

Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté d'Agglomération d'Angers-Loire Métropole par la fédération des promoteurs immobiliers.
On l’appelle ainsi parce qu’il implique deux financements : un crédit relais à titre d’avance sur le bien à vendre et un prêt complémentaire à long terme. Si vous cherchez à acheter plus grand, c’est donc cette formule que la banque vous proposera sans doute. C’est d’ailleurs, de loin, le type de crédit le plus utilisé dans les cas d’achat revente. Comment cela marche-t-il ? Votre banque monte simultanément deux dossiers : un crédit relais voué à être remboursé aussitôt le bien vendu et un prêt complémentaire à long terme (10, 15, 20, 25 ans…), qui finance le surplus à payer pour la nouvelle acquisition. A titre d’exemple, si le bien que vous rachetez vaut 300 000 euros et que celui que vous revendez vaut 200 000 euros, vous devriez, en principe n’avoir à emprunter que 100 000 euros. Or, du fait que votre appartement n’est pas vendu, vous n’avez pas cet apport de 200 000 e, ce qui vous oblige à emprunter 300 000 e. Dans ce cas, en admettant que vous n’avez plus de mensualité à rembourser pour votre ancien appartement, la banque vous prêtera par exemple l’équivalent de 70 % des 200 000 euros du bien à vendre, soit 140 000 euros, au titre du relais et 160 000 euros au titre du prêt complémentaire. Une fois que vous aurez vendu l’ancien bien au prix escompté de 200 000 euros, vous pourrez non seulement rembourser les 140 000 e du prêt relais, mais également prévoir, avec le surplus, un remboursement anticipé sur le prêt complémentaire. C’est la raison pour laquelle il est préférable d’opter pour un prêt complémentaire permettant cette possibilité de remboursement anticipé partiel et sans frais. A défaut, vous seriez contraint de payer à la banque des pénalités qui peuvent aller jusqu’à 3% du capital restant dû… Mais à quel taux peut-on obtenir un prêt relais jumelé à un prêt à long terme ? Dans la plupart des cas, les banques ne font pas de différence : les deux prêts sont consentis au même taux, en fonction des barèmes du moment. Généralement, le crédit relais, compte tenu de sa durée, est à taux fixe, mais il peut arriver que le prêt complémentaire soit adossé à un taux révisable. L’intérêt du taux révisable étant aujourd’hui limité en raison de leur hausse, un taux fixe semble plus approprié, quoi qu’en disent certains banquiers. A titre indicatif, les taux fixes se situent actuellement entre 4,60 et 5,40 %.

Midi : de Montpellier à Nice, où acheter un logement neuf ?
Après une année 2009 assez exceptionnelle en termes de ventes, l'année 2010 pourrait être parfois synonyme de pénurie. Pourtant, une offre diversifiée perdure.
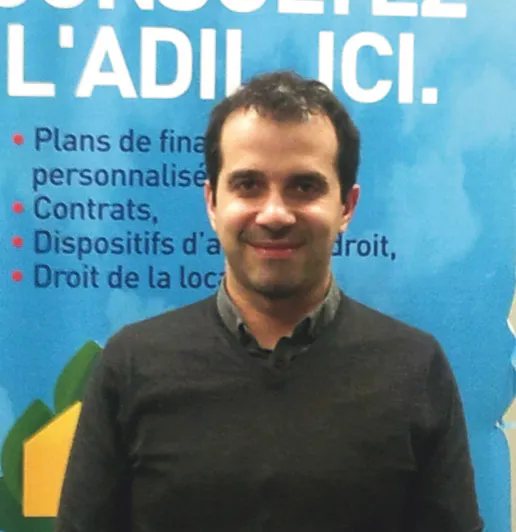
Ezzedine Taleb : "Les primo-accédants des Hauts-de-Seine bénéfi cient de coups de pouce"
Directeur de l'Adil 92 (Agence départementale d’information sur le logement)
Le déplacement du marché immobilier
I.B. : Vers quels secteurs se déplace le marché immobilier ?
L'avis de Vincent Lemaire - Président d'Empruntis
Indicateur Bertrand : Que pensez-vous de la hausse des taux ?

Favoriser les Vefa sociales et réduire les coûts de construction
Interview de Michel Gostoli, président Eiffage Immobilier.

L’immobilier neuf, déjà aux couleurs de l’écologie
VIDEOS . Le secteur fait sa mue depuis plusieurs années en proposant des programmes innovants en matière d’économie d’énergie. Zoom sur trois projets verts.

Diviser un terrain de lotissement
Une clause de mon règlement de lotissement exige une seule maison par parcelle.Puis-je diviser mon terrain pour faire construire un petit pavillon destiné à recevoir mes enfants ? (Bertrand P.,Cahors, 46)
Aménagements du nord des hauts-de-seine
Le temps des rééquilibrages serait-il donc venu ? De grands aménagements faisant la part belle aux espaces verts se précisent dans les villes qui bénéficient encore de rares réserves foncières ou de zones à requalifier. Au nord, la "boucle de Seine" est en mutation particulièrement à Gennevilliers, où des projets ouvriront le port sur la ville. Un important programme immobilier, Coeur de Seine, se veut en rupture avec l'image minérale de la ville et offre des opportunités aux familles au budget médian : 370 000 € pour un appartement de plus de 100 m2 (Nexity Seeri). En septembre, le Conseil général a soutenu par ailleurs la 24e session des ateliers internationaux de la maîtrise d'oeuvre urbaine qui a donné l'occasion à de jeunes talents venus du monde entier de plancher sur des thèmes tels que le renouvellement urbain, la densification et l'intégration du site de la boucle nord.
3 QUESTIONS À Dominique Dord, Député-maire d'Aix-les-Bains
Indicateur Bertrand : Vous venez d'élaborer le plan Habitat 2014 d'Aix-les-Bains. Quels en sont les enjeux ?

Jusqu’où ira la hausse des taux de crédit immobiliers ?
Depuis le printemps 2015, les taux affichés par les banques repartent à la hausse. Une tendance qui pourrait durer jusqu’à la fin de l’année.
Nous allons faire construire sur un terrain appartenant à mon compagnon. N'étant pas mariés, comment puis-je de mon côté préserver mes droits ? (Josée J., Nîmes, 30)
Taux de crédits immobiliers au plus bas : décryptage
Explorimmoneuf est heureux de vous proposer le premier communiqué vidéo réalisé en partenariat avec Nexity.
TROIS QUESTIONS À ANNE HIDALGO Première adjointe en charge de l’urbanisme et de l’architecture
“Sur certains territoires excentrés, il reste de la place à exploiter en hauteur”

Aujourd'hui, le “Robien recentré” coexiste avec le “Borloo neuf”. Concrètement, pour les investissements réalisés dans le neuf depuis le 1er septembre 2006, vous pouvez opter pour l'une des deux formules. Toutes les deux fonctionnent sur un principe d'amortissement accéléré du logement. Amortir, c'est déduire des loyers (revenus fonciers en langage fiscal) une partie du prix du logement, lorsqu'ils sont déclarés aux impôts. Vous créez ainsi des déficits fonciers, qui viennent s'imputer sur votre revenu global. Ce dernier étant diminué, vous payez moins d'impôts. Votre engagement : vous louez votre logement pendant au moins neuf ans à un locataire qui utilise le logement à titre d'habitation principale. Si le Robien recentré est désormais moins avantageux fiscalement, il implique aussi moins de contraintes, notamment en matière de choix du locataire. En effet, le Borloo populaire oriente la location vers des ménages aux revenus modestes qui rencontrent des difficultés à se loger. Dans le détail, sur les neuf premières années, le Borloo fonctionne comme le Robien. Vous pouvez déduire 6 % du prix d'achat pendant sept ans, puis 4 % les deux années suivantes. Par exemple, si vous achetez un logement d'une valeur de 75 000 e, vous pouvez alors déduire de vos revenus fonciers imposables 4 500 e chaque année pendant 7 ans et 3 000 e ensuite. Soit un amortissement de 50 % au total sur neuf ans. Mais avec le Borloo, vous pouvez continuer à amortir au-delà de cette date : 2,5% par an pendant deux fois trois ans, soit 15% en plus. L'amortissement maximal d'un bien peut donc atteindre 65 % du montant de l'acquisition. Vous pourrez déduire de votre revenu imposable jusqu'à 10 700 e/an pendant quinze ans maximum. En contrepartie, les ressources des locataires Borloo ne doivent pas dépasser certains plafonds. Autre condition : vous ne pouvez pas louer à l'un de vos ascendants ou descendants et bénéficier de l'avantage fiscal. Mais il est possible de suspendre l'amortissement au bout de trois ans pour loger un enfant (avec un loyer de marché), le régime Borloo reprenant par la suite aux mêmes conditions fiscales. Le “Robien recentré”, lui, est issu d'un simple remaniement du régime Robien déjà existant. Avec ce dispositif, les conditions sont plus souples. Par exemple, le logement peut être loué à un ascendant ou à un descendant à condition qu'il n'appartienne pas au foyer fiscal du propriétaire. À la différence de la loi Borloo, aucune condition tenant aux ressources du locataire n'est imposée. En zone de revitalisation rurale, la loi Robien permet une déduction spécifique de 26 %. Pour bénéficier des amortissements Robien ou Borloo neuf, vous devez en faire la demande. Une fois prise, l'option est irrévocable. Si vous la remettez en question, le fisc reprendra les avantages fiscaux accordés. L'administration a prévu trois cas dans lesquels aucune sanction ne serait pratiquée si vous ne respectez pas vos engagements : invalidité, perte d'emploi ou décès. Important : en cas de congé du locataire, vous devez remettre le bien en location. Le fisc a toutefois prévu une période de vacance à condition que vous puissiez prouver que vous avez tout fait pour relouer (annonces notamment) et que votre loyer n'est pas dissuasif. Si vous n'avez pas trouvé de locataire dans les douze mois, le fisc remettra les avantages en cause.