Tous les conseils en Immobilier
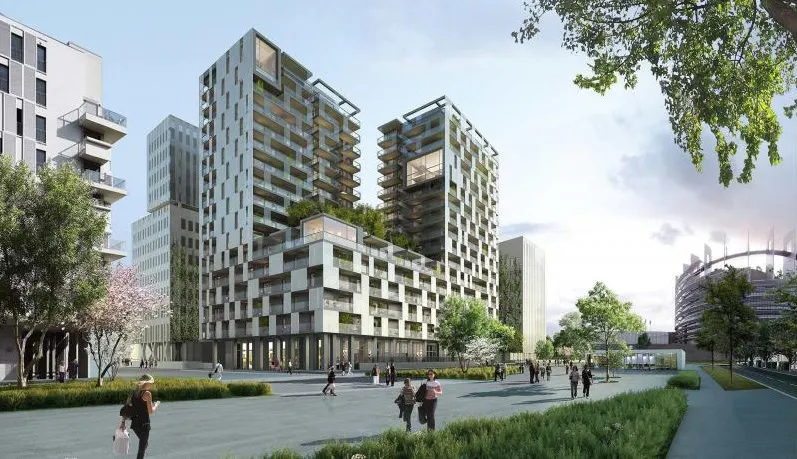
Ces programmes immobiliers qui prennent de la hauteur
TOP IMMOBILIER. Existants ou encore en construction, Explorimmoneuf vous propose de (re)découvrir ces projets en France qui ont atteint des sommets.
Les prix de l'immobilier neuf dans la Communauté d'Agglomération de Besançon au 1e trimestre 2014
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté d'Agglomération de Besançon par la fédération des promoteurs immobiliers.

La deuxième édition des Pyramides d'or, dont les trophées ont été attribués en septembre dernier, lors du congrès de la FPC, a illustré la préoccupation du respect de l'environnement et de la recherche des économies d'énergie des promoteurs. Outre la Pyramide d'or, qui sous l'égide du Crédit Foncier, récompense le programme qui répond le mieux à l'ensemble des critères, quatre prix parrainés respectivement par Gaz de France, EDF, la Caisse des dépôts et l'UCB, couronnent les logements neufs qui mettent en avant le confort et la qualité de vie au naturel, les économies d'énergie, le développement durable et l'esthétique immobilière. Le prix du développement durable est allé cette année à Nexity George V Nord pour ses Nouvelles Rives de Villeneuve-d'Ascq, un programme HQE(r) qui s'intègre dans un environnement paysager, dont les logements sont orientés sud-ouest et qui profite d'un système de récupération des eaux de pluie par noues paysagères. Dans la catégorie Pyramide d'argent Ile-de-France, le programme Carré Design de Nexity Seeri à Boulogne-Billancourt a remporté le Prix Vivrélec (EDF).
En dehors du prêt relais jumelé, il existe désormais, des formules globales. Dans ce cas, le financement de l'opération achat revente est appréhendé dans sa globalité. La banque vous proposera alors un prêt à long ou à très long terme, dont une partie (équivalent au prix du bien à vendre) sera remboursable par anticipation sans pénalités au moment de la vente. Ces formules qui sont plus souvent proposées par des banques spécialisées offrent toutes sortes de souplesses. Elles vous permettent notamment d'emprunter à 100 %, voire 110 % (y compris les frais de notaire), d'intégrer différents modes de remboursement. "L'avantage de notre prêt relais, c'est qu'il permet d'intégrer les crédits en cours, les frais de notaire, les frais de déménagement, explique Jean-Pierre Bourgeois de l'UCB, et notre prêt peut aller de 5 à 40 ans". Chez cette banque, une fois la vente du bien réalisée, le remboursement partiel s'effectue sans frais jusqu'à 140 % du montant initialement prévu. Côté mensualité, vous pouvez choisir entre une diminution de l'échéance ou le maintien du montant prévu au départ. Mais dans ce cas, la durée de votre prêt diminuera. Même approche au Crédit Foncier qui, avec "Foncier Intégral", prend en compte votre projet dans sa globalité. Vous disposez immédiatement de l'apport personnel que constitue le produit de la vente à venir sur la base de 80 à 90 % après expertise. "Les crédits en cours sont intégrés au financement, de telle sorte que l'acquéreur n'a qu'un seul remboursement sur la base d'une mensualité globale et constante adaptée à son budget, explique Christiane Jalon. Le prêt peut être à taux fixe, révisable, sur une durée de 6 à 30 ans. Par rapport à un prêt relais jumelé, le prêt global a un autre avantage. Outre sa simplicité, il est aussi moins onéreux. Vous n'aurez pas à débourser les frais de dossier pour deux prêts puisqu'il n'y a qu'un seul montage. Sachez toutefois qu'un certain nombre de banques font un geste commercial et ne facturent qu'une seule fois ces frais. Même chose pour les frais d'hypothèque uniquement pris sur le bien acheté. Ce qui n'est pas automatique pour le prêt relais jumelé. Il peut, en effet, arriver qu'une garantie complémentaire sur le bien à vendre soit exigée. Auquel cas, faites attention aux frais de mainlevée d'hypothèque, formalité qui sera nécessaire dès la vente de votre bien. Une promesse d'hypothèque peut très bien faire l'affaire. Elle évite les frais de mainlevée.
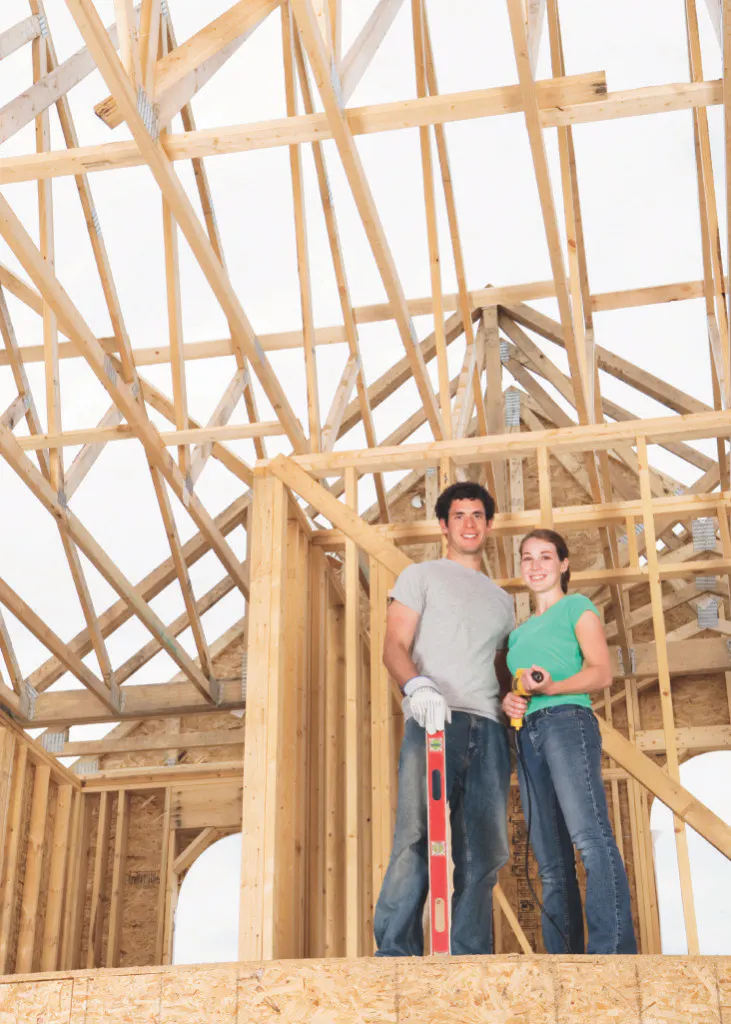
Vous préférez vous en remettre à un constructeur ? A la différence du promoteur, il ne vous fournira pas le terrain. En diffus ou en lotissement, la première étape sera donc de trouver le lieu idéal.
L'AVIS DE PHILIPPE RIBOUET, Président de la FPC Languedoc-Roussillon
Nous avons découvert une nouvelle catégorie d'investisseurs

L'AVIS DE CHRISTIAN LOUIS-VICTOR, Président de l'Union des Maison Françaises
"Il nous faut sécuriser le futur"
Le choix de l'accession à la propriété avec des taux très bas
Selon Maël Bernier, directrice de la communication d’Empruntis.com, si les prix de l'immobilier sont toujours élevés, il vaut mieux investir dans un prêt pour devenir propriétaire que de payer un loyer équivalent.

Centre expert Bretagne, entrez dans la maison communicante
À partir du moment où vous achetez un bien immobilier, vous devez considérer tous les frais que cet acte va entraîner.
Le prêt à 0 % peut vous aider pour votre emprunt. Mais pour bénéficier du doublement du montant, vous devez vous lancer très vite, car cette mesure sera bientot modifiée.
TROIS QUESTIONS À ALAIN FILLOLA Maire de Balma-Gramont et vice-président du Grand Toulouse
“ Les Zac répondent à la demande des populations nouvelles”
L'AVIS DE RAOUL GRANDHOMME, Fondateur de Broker France, courtier en crédit immobilier
Raoul Grandhomme : Parmi nos clients, une partie est essentiellement intéressée par la défiscalisation ; les autres, des personnes autour de la cinquantaine, choisissent un lieu qui leur plaît, pour en profiter comme résidence secondaire ou pour y emménager au moment de la retraite.
La Courneuve et Aubervilliers : une clientèle exigeante dans le 93
Même parmi les villes dynamiques, la donne évolue. Au 1er trimestre, Saint-Denis a abandonné la place de top bâtisseuse à La Courneuve, où les grues s'affairent depuis les Quatre-Routes jusqu'aux 4 000 en passant par le quartier de la gare. Sur l'ensemble du département, l'offre disponible atteint le niveau des années 1996/2002, proche des 1 200 unités. Une bonne nouvelle contrebalancée par la hausse des prix de 10 % pour un mètre carré oscillant entre 3600 et 3700 e. La Seine- Saint-Denis demeure tout de même le seul département de petite couronne à afficher des tarifs comparables à ceux de grande couronne. A titre d'exemple, Spirit met en vente à La Courneuve des maisons de ville avec garage et jardinet à des prix convainquant les chéquiers les plus rétifs : 230 000 e (3 chambres) et 300 000 e (5-pièces) aux alentours de 2 900/3 000 e/m2. Commercialisé pour moitié depuis novembre 2006, le programme disposait encore, fin septembre, d'une vingtaine de maisons et de quelques 2 et 3-pièces. Point intéressant, le chauffage collectif urbain qui équipe les appartements baisse les charges de 40 %. "Ce n'est pas parce que nous construisons à La Courneuve que nos produits sont moins performants qu'ailleurs. Souvent les acquéreurs s'en inquiètent.Qu'ils se rassurent, ils trouvent une qualité technique identique", martèle la négociatrice. Jugement similaire du directeur des ventes de Cogedim Ventes, Frédéric James, à propos de son programme d'Aubervilliers : "Ici la clientèle est exigeante. Ce sont des primo-accédants qui s'engagent pour 25 à 30 ans. Ils veulent un produit esthétique qui le restera durant cette longue et importante étape de leur vie". En deux mois et demi, le promoteur a conclu 22 réservations à 3 490 e/m2 de moyenne hors parking. Un score qu'il attribue au "côté Art Déco de l'immeuble" et à "l'emplacement à proximité du centre, où la ligne 12 du métro sera prochainement prolongée". Dix clients sont des investisseurs et douze des résidents essentiellement de Seine-Saint- Denis ou d'Aubervilliers. Le prix du 3-pièces, le type de lot le plus couru en Seine-Saint- Denis : 210 000 e pour 59 m2. A Saint-Ouen, règne une atmosphère plus parisienne. Cogedim lance le 15 novembre un programme à prix maîtrisés, derrière les Puces, et s'attend à 50 % de réservations dès le premier week-end. Le Pré-Saint-Gervais affiche un côté village propre à certains quartiers de la capitale. Le président Mitterrand avait sa table au "Pouilly Reuilly", le métro Hoche n'est pas loin. Quatre projets sont sur le marché avec des lofts et des maisons. Pour BPMC, l'un des promoteurs présents, c'est une première sur cette petite commune de 50 hectares. Vincent Hamy, le directeur commercial, aborde ce coup d'envoi avec confiance : "Nous croyons dans l'Est francilien, affirme-t-il. C'est un secteur économiquement plus accessible que l'Ouest, où existent encore quelques zones constructibles avec un réel potentiel de valorisation à moyen terme." Le Pré-Saint-Gervais, quant à lui, "intéresse une clientèle qui ne peut plus acquérir un bien à Charenton, à Vincennes ou dans Paris intra-muros". Comptez entre 4 800 et 5 500 e/m2 pour ce programme. Le lot d'exception, un 123 m2 en duplex, avec jusqu'à six mètres sous plafond pour la partie séjour, qui comporte une terrasse de 55 m2 et s'enlève à 730 000 e.

"Sur le marché de la Côte, nous avons de plus en plus de clients pour la résidence principale. Le rapport s'établissait auparavant à 80 % en résidence secondaire contre 20 % en principale. Désormais,nous sommes plutôt autour de 60 et 40 %" juge Thierry Pelois. En "résidence secondaire pure", c'est la Côte de Nacre qui offre deux programmes tournés vers les vacances. Autour du golf d'Omaha beach, Nexity George V développe des appartements et des maisons dont les prix démarrent à 100 000 € pour un petit 2-pièces et à 177 000 € pour une maison. Quant aux Maisons du Green Beach, signées Pierre et Vacances, elles démarrent à 148 000 € en copropriété classique, mais avec possibilité de mandat de gestion.
Enfin, dernier avantage : la possibilité de financer son investissement à 100 % par un crédit. Donc sans apport personnel. "Pour les contribuables affichant une tranche marginale à 40 %, mieux vaut opter pour un montage financier de l'opération avec un crédit in fine", conseille le directeur général d'Espaces immobiliers BNP Paribas. Le crédit in fine consiste à ne rembourser que les intérêts du prêt pendant la durée du crédit et à rembourser le capital en une fois à l'échéance du prêt. Afin de sécuriser le remboursement, les banques exigent de l'emprunteur un adossement de son emprunt à un produit de placement. Cela peut être un nouveau contrat d'assurance vie ou un produit déjà existant chez l'investisseur. Cet argent, placé et donc rémunéré par la banque, doit en principe servir au remboursement intégral du capital le moment venu. On estime que la reconstitution totale du capital nécessite aujourd'hui le placement de 50 % du montant du prêt. Selon les établissements financiers, vous devez verser cette somme dès le départ ou sous forme de versements périodiques. Contrairement aux règles d'un crédit amortissable, avec un crédit in fine, le montant des intérêts déductibles est identique pendant toute la durée du prêt car il est calculé sur la totalité du capital. L'investisseur déduit donc toujours la même somme de ses revenus (loyers encaissés). Autre avantage : en plus d'un patrimoine immobilier, vous constituez une épargne certaine. Revers de la médaille des crédits in fine : les taux d'intérêt sont plus élevés que ceux relevés pour un crédit amortissable (entre + 0,30 et + 0,60 %). Du coup, un prêt in fine coûte plus cher. Mais le jeu en vaut réellement la chandelle pour les contribuables fortement imposés.

L'AVIS DE Stephan ROSSIGNOL Maire de La Grande-Motte et conseiller régional
Bien accueillir les derniers arrivants