Tous les conseils en Immobilier

L’AVIS DE ÉVELYNE DESSEREY - Gérante de Xenyt*
Évelyne Desserey : L’offre de résidences avec services, mais aussi le nombre de clients désireux d’investir, ont considérablement augmenté ces derniers temps. Les prix d’appel – dans les résidences étudiantes, on peut trouver des lots pour moins de 100 000 euros – sont d’autant plus attirants. Même si le produit semble sûr, il faut rester vigilant. Tout d’abord dans le choix de l’emplacement : des résidences à la montagne où il n’y a jamais de neige, ou en pleine campagne où il n’y a pas de touristes, ça s’est déjà vu ! Puis, le gestionnaire doit être choisi avec soin, pour être sûr de toucher son loyer chaque mois. La résidence avec services constitue plutôt un investissement à long terme, qu’il ne faut pas prévoir de revendre rapidement. L’investisseur pourra récupérer la TVA dans les trois mois, mais il devra garder le bien vingt ans, s’il ne veut pas rembourser la TVA prorata temporis. Cependant, s’il veut ou doit revendre avant vingt ans, il peut toujours revendre à un autre investisseur qui s’engage à reprendre le bien en l’état. Une bonne façon de financer le produit est de prendre un crédit in fine, surtout dans le cadre d’un gros investissement de départ. Au terme du financement, l’investisseur pourra se verser un complément de revenu, et bénéficiera d’une défiscalisation sur une période longue, de 20 à 30 ans, après acquisition. Un produit bien fait et bien placé, garantit une excellente rentabilité financière à l’investisseur. C’est a priori plutôt un produit financier pur, sauf parfois pour la résidence de tourisme, où les acquéreurs prévoient de l’occuper une partie de l’année. Mais il faut savoir que dans ce cas de figure, cela fait baisser la rentabilité du bien.

Lyon, en constante progression, 2e ville où investir en 2015
Confluence, Part-Dieu, Carré de soie, Gerland… À Lyon, les aménagements sont légion et les programmes neufs offrent de belles opportunités pour investir.
Les flux migratoires de l'aire urbaine Lyonnaise
Le directeur associé d'Adéquation, Laurent Escobar, analyse l'évolution des marchés immobiliers et conseille les promoteurs sur leur programmation. Selon lui, deux flux migratoires se distinguent actuellement sur l'aire urbaine lyonnaise : "Le premier se compose d'acquéreurs à la recherche d'un produit à moins de 2 800 r/m2, comme un 3-pièces de 180 000 r". Hormis à Vaulx-en- Velin, où ce type de produit neuf se négocie dans les 130 000 e, peu d'opportunités se présentent sur l'agglomération à ce prix. Les alternatives ? "Acquérir un appartement ancien coûtant 15 % de moins, mais les surfaces perdues alourdissent au final le montant à débourser. Ou quitter la métropole pour une agglomération dont l'immobilier demeure plus abordable et les transports assez pratiques pour continuer à travailler sur Lyon". L'autre groupe de migrateurs "dispose d'une capacité financière supérieure et cherche une maison à moins de 350 000 r." Le coquet petit home valant dans les 500 000 e sur Lyon et l'Ouest, l'acquéreur potentiel plie bagages pour se mettre au vert éventuellement jusque dans la Loire, l'Isère ou l'Ain. La hausse des prix entraîne de nouveaux comportements d'achat. De même que le déploiement récent ou dans un proche avenir des transports en commun : lignes de tramway et de métro en périphérie Est, TER supplémentaires, construction de la halte Jean Massé d'où partiront les trains régionaux en 2009…
Boulogne : les constructions neuves démarrent sur les terrains Renault
C'est l'événement de l'année : fortement médiatisés par l'épisode Pinault, les anciens terrains de Renault commencent leur métamorphose. Face à l'Ile Seguin, les premiers appartements du Trapèze ont été mis en vente un vendredi 13, en octobre. Estce pour cela que la chance était au rendezvous donné par les promoteurs au public ? En un week-end, 237 appartements ont été réservés sur les 374 mis en vente, bien que les prix culminent entre 6 000 et 7 000 e/m2. Mais l'enjeu est d'exception : le quartier offre des atouts, depuis un parc de 7 ha jusqu'aux infrastructures scolaires en passant par les commerces et les bureaux. A cela s'ajoutent le charme des bords de Seine et le temple de la culture et de l'art que sera l'Ile Seguin, où vont prendre forme le Centre européen de création contemporaine, une scène des musiques actuelles, des résidences pour chercheurs et artistes... La ZAC Seguin-Rives de Seine est la plus vaste aux portes de Paris. Elle s'étend sur 74 ha et accueillira 12 000 habitants vers 2011. Des signatures de l'architecture s'y croisent, comme Jean-Paul Viguier et Norman Foster. Nexity, Icade Capri et Vinci Immobilier ont mis en place un espace de vente et un site internet dédiés à l'information des acquéreurs (www.rivesdeseine. com).
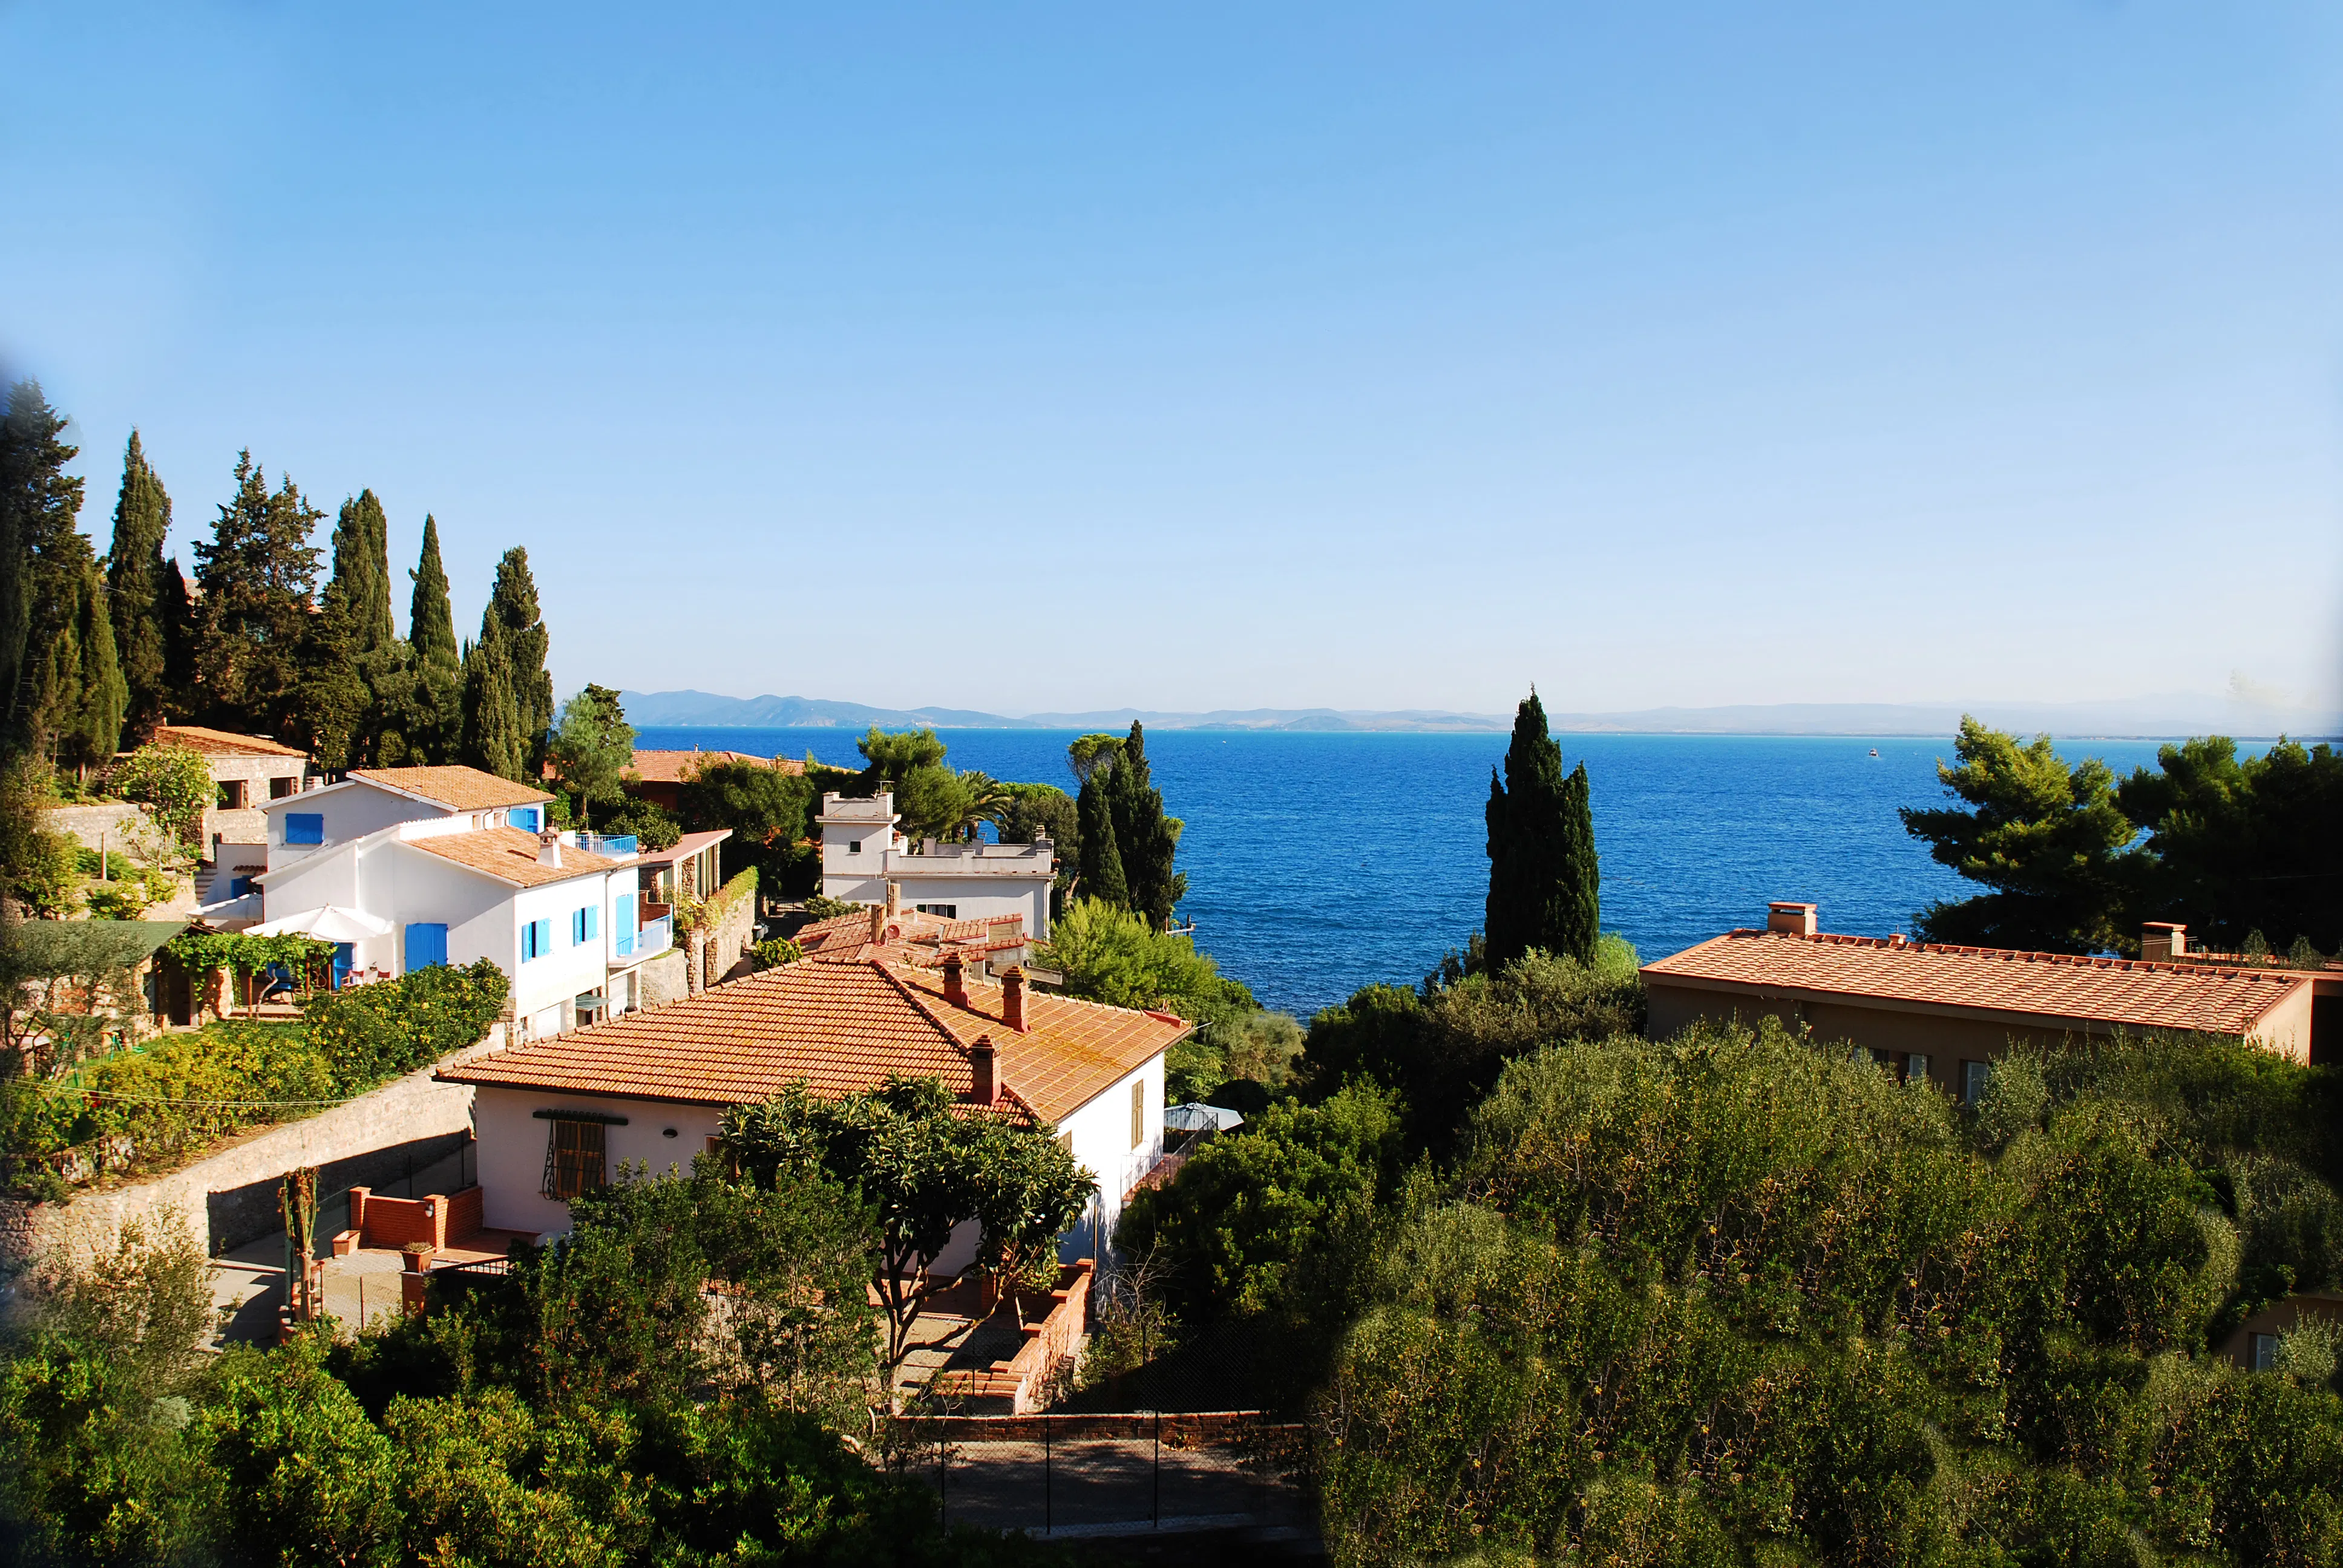
10e conseil pour acheter un bien neuf en bord de mer : investissez gagnant
Vide ou meublé, votre investissement dans le neuf en bord de mer offre plusieurs options payantes.

"L'opération Euroméditerranée atteint un haut niveau de crédibilité"

Cécile Duflot annonce la disparition du Scellier fin 2012
La nouvelle Ministre de l’Egalité du Territoire et du Logement, Cécile Duflot, vient d’annoncer le 29 mai dernier, la fin de la loi Scellier au plus tard le 31 décembre 2012. Ce dispositif a été conçu pour encourager l’investissement locatif dans l’immobilier neuf. Pour le remplacer, elle réfléchit à un outil qui serait plus « social ».
André Santini - Député-Maire d'Issy-les-Moulineaux
L'Armée vient de céder son Fort militaire à la ville d'Issy-les-Moulineaux. Ce lieu historique sera transformé en une Cyber Cité Numérique avec plus d'un millier de logements. Le futur est Issy.

L’accession en Rhône-Alpes entre en piste
L’avenir accordera la priorité au développement de l’accession populaire à la propriété. C’est tout au moins ce que laisse présager le projet de loi sur le logement, présenté par la ministre Christine Boutin. Parmi les acteurs de l’accession sociale figurent les 160 coopératives HLM de l’Hexagone, sociétés privées de l’économie sociale à ne pas confondre avec les offices HLM qui, eux, sont publics. Dans le département du Rhône, le seul opérateur de ce type, Rhône-Saône Habitat, construit et vend des logements en Vefa, et gère un patrimoine locatif. Ses utilisateurs (acquéreurs, locataires) détiennent des parts sociales, ses administrateurs sont bénévoles et ses bénéfices se réinvestissent intégralement dans l’entreprise sans distribution de dividendes. Point fort de l’entreprise, elle sécurise l’achat de ses logements en garantissant les “3 R” à l’acquéreur : relogement, rachat et revente.
Pour que l’investissement en résidence avec services constitue effectivement une bonne opération, qui permettra de se constituer un complément de retraite par exemple, il faut faire les bons choix dès le départ. Le gestionnaire, qui s’occupe de l’entretien des lots, de trouver des locataires et de verser un revenu garanti au bailleur, est évidemment primordial dans l’affaire. Plusieurs grands noms du secteur ont déjà investi ce créneau depuis des années : Pierre & Vacances, Odalys, Lagrange ou encore VVF Belambra pour le tourisme ; Accor ou Lamy pour les résidences d’affaires et étudiantes ; Orpéa, Domytis, Mieux Vivre et GDP Vendôme pour les résidences médicales. Le choix du gestionnaire s’opère au vu du nombre de résidences qu’il gère et de sa solidité financière. Quant à opter pour un secteur plutôt qu’un autre, cela se décide en fonction de l’objectif de l’acquéreur. “La résidence gérée dans le tourisme offre une rentabilité d’environ 4 %,mais avec une valorisation patrimoniale forte, explique Sébastien le Goascoz, responsable produits au Comptoir Immobilier, société de conseil en immobilier dédiée à la prescription bancaire. La résidence d’affaires tourne autour de 4,5 %, avec une valeur patrimoniale très importante si elle se situe en centre-ville. La résidence médicale, pour sa part, est très rentable, autour de 5 %, mais a une valeur moindre en termes de patrimoine. Si un client a le budget pour un seul lot, nous allons le guider en fonction de ses moyens et de son appétence pour une valeur patrimoniale ou pas. S’il a un budget plus important, on va panacher les investissements.” La sélection de l’immeuble reste, quant à elle, une question de bon sens immobilier. “Les résidences étudiantes, d’affaires ou de tourisme doivent logiquement être situées, respectivement, près d’une fac ou d’une école réputée, dans un quartier d’affaires dynamique ou sur un bel emplacement pour les vacances. Les résidences médicalisées sont un peu à part, les exigences en termes d’équipement et aménagement sont hautes et doivent faire l’objet d’une validation par la Ddass. Autre critère pour ce type de résidence : l’endroit doit être facilement accessible par la route ou les transports en commun, pour que la famille puisse rendre visite à son parent âgé” détaille Michèle Lambert.

Des dispositifs complémentaires
Plutôt que concurrents, les deux dispositifs sont complémentaires dans l'esprit de la loi. "Ces deux produits ont leur place sur le marché et répondent à des besoins différents", estime d'ailleurs Pascal Brasseur, directeur général de BNP Paribas Invest Immo. Si le Robien recentré est désormais moins avantageux fiscalement, il implique moins de contraintes pour l'investisseur, notamment en terme de choix du locataire. A l'inverse, le Borloo neuf, nettement plus attractif sur le plan fiscal, impose en contrepartie un certain nombre d'exigences à l'investisseur, de façon à orienter la location vers des ménages aux revenus moyens qui rencontrent aujourd'hui des difficultés à se loger.
"La ville va évoluer vers un urbanisme raisonné"
3 QUESTIONS À FABRICE DI BELLO Responsable marketing Assurances des Emprunteurs de BNP Paribas
"L'assurance décès-invalidité reste incontournable"

L’AVIS DE CHRISTOPHE CREMER - PDG de MeilleurTaux
Christophe Cremer : Certains acquéreurs qui ont financé leur projet d’achat/revente avec un crédit relais, se rendent compte qu’ils ne peuvent vendre car ils ont proposé leur bien à un prix trop élevé. Les banques ne sont pas responsables de cette situation. Les particuliers ont, bien souvent, été trop optimistes. Et l’Afub, qui évoque les difficultés de certains emprunteurs et qui met les banques au pilori, joue avec le feu en prenant le risque de bloquer le marché. À force de rendre les banques responsables, celles-ci vont finir par ne plus accorder de prêt, elles qui ont déjà réduit la quotité à 70 % maximum. Bien souvent, ce sont les agents immobiliers qui, pour prendre des mandats, ont accepté de mettre le bien en vente à un prix trop élevé. Si l’emprunteur est raisonnable, il trouvera toujours un acquéreur. Quand on prend un crédit relais, il faut avant tout savoir à quel prix on est réellement en mesure de vendre et, si l’on y parvient vraiment pas, prendre les mesures qui s’imposent. Ainsi, lorsqu’un bien reste trop longtemps en vente, il faut savoir le retirer, ne serait-ce qu’un mois, et le remettre ensuite sur le marché pour intéresser de nouveaux acquéreurs potentiels. On peut aussi envisager, au lieu de vendre le logement, de le louer, ce qui permettra de payer les échéances du crédit. Quoi qu’il en soit, lorsqu’on se trouve face à un tel problème, il faut aller voir son banquier et lui exposer la situation. Dans la plupart des cas, la banque va réaménager le prêt, soit en allongeant le crédit relais, soit en intégrant la dette au crédit à long terme.

A quoi ressemblera la ville de demain ?
VIDEOS. Spécialisé dans les projets les plus fous, l’architecte et urbaniste Vincent Callebaut a bien voulu nous livrer sa vision des métropoles et bâtiments de demain. Un regard résolument vert et sous-marin. Entretien.

Constructeurs de maisons en bois massif et en ossature bois, Maisons Oregon devient membre de l’Union des maisons françaises (UMF).

Si vous n'avez pas un sou en poche, vous n'aurez aucune difficulté à trouver un prêt à 100 %, voire 110 %. Sachez toutefois que les banques sont plus frileuses vis-à-vis des prêts à 110 % compte tenu de la remontée des taux. Pour y accéder, vous avez intérêt à montrer "pattes blanches". Et le crédit vous reviendra forcément plus cher. Un conseil : pensez au prêt à 0 % qui peut vous aider à vous constituer un apport (il est admis comme apport personnel par les banques) et ne vous coûtera pas un sou en intérêts. Si vous achetez un logement neuf, vous pouvez bénéficier d'une avance de 11 000 à 32 500 € selon la composition de votre famille et votre lieu d'habitation. Et si vos revenus sont modestes, vous aurez peut-être la chance de bénéficier d'une majoration (jusqu'à 15 000 € à partir du 1er janvier 2007). Avantage supplémentaire : son mode de remboursement très avantageux pour les revenus les plus faibles (différé total ou partiel). Autre piste : renseignez-vous aussi auprès de votre entreprise si vous êtes employé dans une société de 20 personnes au moins. Auquel cas, il vous sera peut-être possible d'obtenir un prêt à un taux bien plus attractif que celui qui vous sera proposé par votre banque. Il n'est que de 1,5 % (hors assurance). Si vous ne pouvez souscrire ni à l'un ni à l'autre de ces prêts, ne désespérez pas. Tout n'est pas perdu. Les banques peuvent vous aider à rester dans un seuil d'endettement raisonnable (autour de 30 % de vos revenus) par le biais des prêts de longue durée. Désormais, en effet, vous pouvez emprunter sur 25, 30, voire 35 ans…