Tous les conseils en Immobilier

Des problèmes liés à la construction de notre maison vont vous amener à faire appel à l'assurance dommages-ouvrage. Dans quels délais serons-nous indemnisés ? (Évelyne T., Strasbourg, 67)

La décélération de la hausse des prix qui se confirme en 2006 ne signifie pas pour autant baisse des prix : ceux-ci continuent à augmenter, même si la progression est plus douce et que plusieurs acteurs du marché pronostiquent un "atterrissage en douceur". Dans de nombreuses régions, les primo-accédants connaissent toujours autant de difficultés à se loger. Les délais d'écoulement moyens des logements sont d'ailleurs, d'après les constatations de la Fédération des Promoteurs- Constructeurs (FPC) un peu plus longs au 1er trimestre 2006, culminant à 5 mois contre 4 il y a un an pour les appartements. Ces difficultés n'entament pas la belle santé du marché du neuf, puisque selon les chiffres donnés par la FPC pour le 1er trimestre 2006, 32 765 logements ont été vendus, ce qui représente une progression de 8,9 % par rapport au 1er trimestre 2005.
Cette solution permet d'acquérir un logement à bonne dimension, avec des paiements échelonnés pendant les travaux. Des avantages qui méritent bien un peu d'attente.
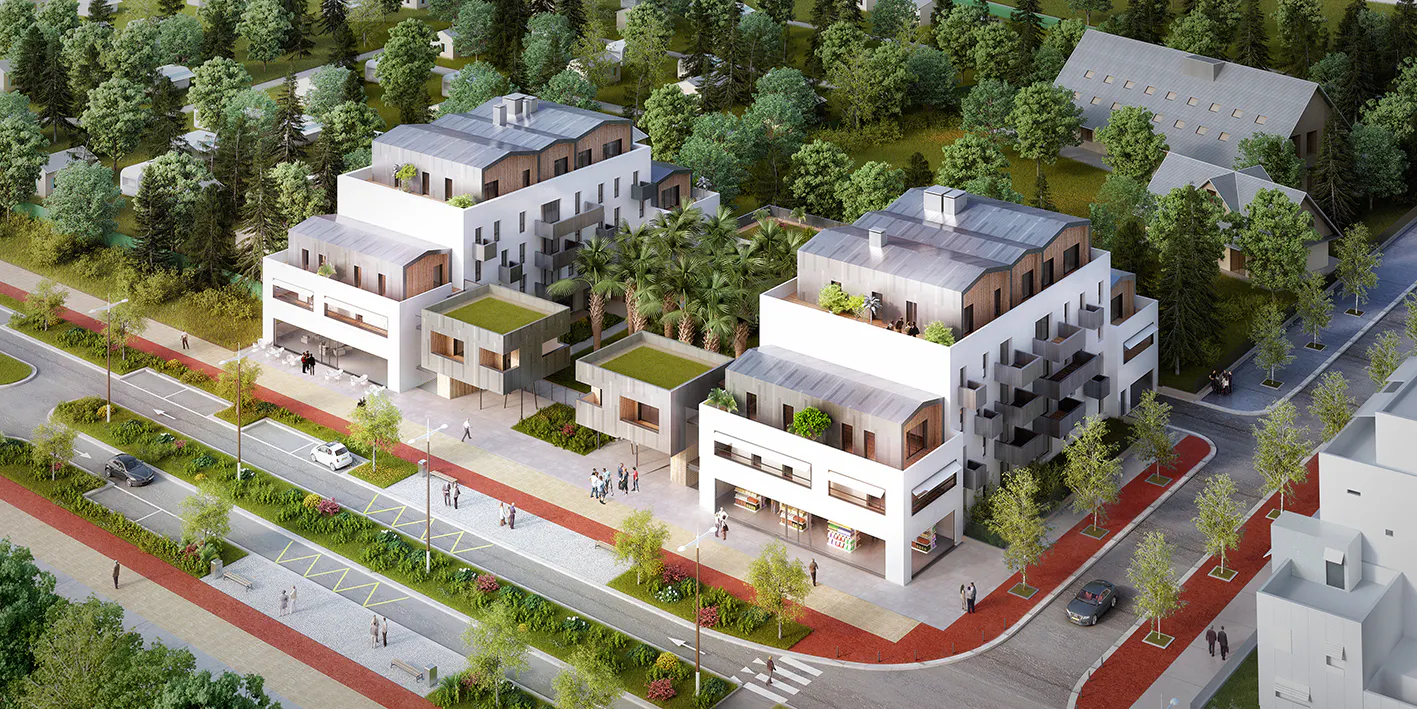
De jolies cabanes neuves en vente à Aix-les-Bains
Le programme immobilier "Les cabanes du lac", porte bien son nom. Une opération responsable sur le plan énergétique, amenée à s’enrichir, dans les années à venir, d’une résidence hôtelière.
Avis de neuf sur la capitale de la Brie.
A Nancy, l’immobilier neuf sourit
Nancy connaît actuellement un cercle vertueux. Le marché des appartements neufs dans l'agglomération nancéienne s'est en effet montré particulièrement dynamique en ce début 2007 par rapport au début 2006 : les nouvelles mises en vente ont quadruplé, les ventes ont augmenté de 90 %, les prix ont grimpé de 15 % pour atteindre en moyenne 2 700 e/m2 neuf. Enfin, le délai de vente moyen d'un bien neuf est descendu à 6 mois au 1er trimestre 2007 contre 8 en fin d'année dernière."L'image de la Lorraine est en train de changer, se réjouit le maire de la ville, André Rossinot. Nous nous rapprochons à la fois de Paris,désormais à 1h30,mais aussi de toute l'Europe". Plusieurs autres facteurs expliquent cet engouement : "On assiste à un phénomène nouveau qui consiste, pour un couple de jeunes retraités, à vendre la maison qui servait de résidence principale souvent en périphérie de Nancy, ou plus loin, pour acquérir un logement neuf présentant toutes les qualités requises pour la vieillesse qui s'annonce, indique maître Véronique Marchal, notaire. Par ailleurs, le prix de l'ancien a beaucoup augmenté ces quatre dernières années. Enfin, l'arrivée du TGV a certainement joué car 34 % des acheteurs d'appartements neufs (au 31/12/2006) ne sont pas de la région". En outre, avec l'arrivée du TGV Est, l'ensemble du quartier de la gare a été repensé pour accueillir les sept millions de voyageurs attendus chaque année : le quartier "Nancy Grand Coeur" (voir entretien) est une zone de 15 ha située de part et d'autre des voies ferrées, qui a entièrement été remodelée.

TROIS QUESTIONS À MICHEL FANNI Directeur de l’urbanisme et de l’architecture de Marne-la-Vallée
“Marne-la-Vallée vit une époque charnière, sensible au développement durable”

Nous allons acheter un logement ancien avec mon épouse afin d'en faire notre résidence principale. Pouvons-nous chacun bénéficier d'un prêt 1 % logement ? (Bernard D., Noisy-le-Sec, 93)

Maisons Performances de Maisons France Confort
Plus rapide à construire et plus économe, cette nouvelle gamme doit faciliter l’accession à la propriété, tout en offrant des performances à la fois économiques et écologiques.

L'AVIS DE MAÎTRE HUMBERT, Président de la Chambre des notaires de Paris
Maître Humbert : Le doublement du prêt à 0% est une excellente mesure. Mais, il ne semble pas qu'il faille distinguer le neuf de l'ancien. Économiquement et financièrement, on comprend bien la logique qui a présidé à ce choix. Sur le plan financier, le prêt à 0% coûte très cher. Sur le plan économique, le neuf paraît créer davantage d'emplois. Pour autant, il est évident que les primo-accédants se dirigent naturellement et massivement vers l'ancien parce qu'il est plus accessible en termes de prix.
Alors que les prix de l'immobilier sont au plus haut, sans que les loyers suivent forcément la course, le placement pierre est-il vraiment indiqué pour constituer un patrimoine en vue de la retraite ? Il reste en tout cas cher au coeur des Français, leur paraissant plus tangible que les valeurs boursières. Avec l'inconvénient de voir son capital immobilisé plus longtemps, mais est-ce vraiment un obstacle lorsqu'on se lance dans un investissement sur le long terme ? De plus, si les performances de l'immobilier en matière de rendement locatif ont baissé - du fait de la hausse des prix d'achat qui n'est pas compensée par une hausse comparable des loyers - l'investissement immobilier reste un placement sûr, qui protège l'investisseur de l'inflation.

La ville sera forcément hétérogène
Je viens d'acquérir un logement pour le mettre en location. N'étant pas sur place,puis-je confier à un professionnel la gestion complète de ce bien ? (Patrick T.,Marseille,13)
François Drouin Président du directoire du Crédit Foncier de France
"De mal nécessaire, le crédit immobilier est devenu une réelle opportunité pour réaliser son projet." Indicateur Bertrand :Quel bilan tirez-vous de l'année 2006 et quelles sont, selon vous, les perspectives d'évolution du marché immobilier ? François Drouin : Le marché immobilier d'habitation en 2006 a poursuivi la décélération déjà observable en 2005. Plusieurs signes en témoignent : le nombre de cessions reste inscrit à un haut niveau mais progresse moins (autour de 3 %) ; le niveau des stocks de logements s'accroît dans l'ancien et dans le neuf ; la hausse générale des prix ralentit. Constatée localement, elle résulte d'un quasi-plafonnement des valeurs les plus hautes et du resserrement par le bas de l'échelle des prix. Mais le point majeur reste sans doute la persistance d'une demande qui ne faiblit pas. Les ménages parviennent à faire face à la hausse des prix par des emprunts à taux faibles et durées longues, par des aides familiales ou l'acquisition de superficies moindres dans des quartiers moins recherchés. Je note par ailleurs que les prêts aidés tels que le prêt à 0 % constituent des réponses intéressantes pour les ménages à revenus modestes. I. B. :Quel regard portez-vous sur la mise en place des dispositifs Robien recentré et Borloo neuf ("populaire") ? F. D. : Tout d'abord, le marché de l'investissement locatif reste très actif. En effet, le contexte économique et financier lui est aujourd'hui favorable, avec des niveaux de taux d'intérêt encore bas, une fiscalité attractive et une pénurie avérée de l'offre locative dans certaines régions. Les clients qui réalisent un investissement locatif poursuivent simultanément plusieurs objectifs : constituer/valoriser/ transmettre un patrimoine ; se créer des revenus complémentaires ; préparer leur retraite, tout cela dans un contexte fiscal favorable. Le choix du régime optimisant l'opération dépend évidemment des objectifs de l'investisseur : il doit avant tout être guidé par le marché local et donc les besoins. Par exemple, pour Paris intra-muros, le prix marché reste élevé et le régime Robien recentré peut être le dispositif adéquat. A l'inverse, les communes de première couronne dans des villes populaires sont attractives en investissement Borloo où les plafonds propres à ce régime pénalisent peu l'investisseur. D'autres objectifs peuvent également guider l'investisseur dans ses choix. S'il souhaite par exemple louer à un ascendant ou un descendant, il choisira le Robien recentré qui lui offre cette possibilité à la différence du Borloo. I. B. : Votre dernière enquête menée avec Paris Dauphine souligne l'impact de mutations sociologiques profondes qui influent sur la demande de logement. Quels sont les grands enseignements à en tirer ? F. D. : Le marché du logement en France a été marqué entre la Libération et les années 80 par trois chocs : la reconstruction, l'urbanisation et le développement des flux migratoires. Après cette période de construction très active, on pensait que tout était rentré dans l'ordre avec une production annuelle de 300 000 logements par an. Or, l'étude fait apparaître un véritable choc sociologique qui bouleverse la demande de logement, sous l'influence conjuguée de plusieurs changements sociologiques déterminants : l'éclatement de la cellule familiale, l'allongement de la durée de vie, les nouveaux flux migratoires et la part croissante du montant des investissements étrangers en France. Toutes ces causes structurelles viennent se cumuler et ont permis aux auteurs de l'étude d'estimer le besoin de construction de logements à 500 000 par an. I. B. : Quelles sont les évolutions majeures en matière de crédit immobilier en France ? F. D. : Le marché du crédit immobilier a fait l'objet de profondes transformations ces dernières années. Les taux favorables du crédit immobilier ont soutenu l'appétence confirmée des Français pour la propriété. Manifestation la plus visible de cet engouement : le taux de propriétaires est passé à 57 % contre 35 % après-guerre. Le recours au crédit immobilier est désormais bien installé dans les mentalités et ne fait plus peur. De mal nécessaire, il est devenu une réelle opportunité pour réaliser son projet immobilier, qui reste pour beaucoup de ménages LE projet d'une vie. Le profil des clients aussi a évolué. Les 55/65 ans veulent devenir propriétaires sans pour autant voir leur budget diminuer (culture, loisirs…). Les primo-accédants, eux, sont souvent moins jeunes (30 ans) du fait de la hausse des prix de l'immobilier et de leur situation professionnelle parfois précaire (CDD, intérim…). Dans le même temps, ils sont plus nombreux à acquérir un bien immobilier, préférant le remboursement d'une échéance de prêt immobilier au paiement d'un loyer généralement d'égal montant. Pour faire face à la diffusion à grande échelle du crédit immobilier, les banques ont développé leur offre de financement avec des formules de prêts adaptées aux besoins des différents types de clientèles : lissage des mensualités, allongement des durées, mixage des profils et des tarifications, services packagés. Les solutions de prêts à taux révisable, dont le Crédit Foncier a d'ailleurs été le précurseur, ont connu une forte croissance avec des montages sécurisés sur des durées de plus en plus longues. Elles ont aussi permis d'abaisser les mensualités de remboursement et donc d'augmenter la capacité d'emprunt.
Des plafonds de loyers et de ressources à respecter
Dans tous les cas, bénéficier de la réduction d’impôt Pinel suppose de prendre en compte les plafonds de ressources de vos locataires.
Hervé Manet - Président de Marignan
Indicateur Bertrand : Le dernier Congrès de la Fédération des Promoteurs Constructeurs avait pour sujet central "Environnement et construction". Est-ce une thématique qui a toute sa place chez Marignan ? Hervé Manet : Marignan est très attaché au respect de l'environnement. Notre actionnaire Bouwfonds est un atout essentiel dans ce domaine puisqu'il exerce, depuis de nombreuses années, son activité dans le cadre du développement durable. Il est donc une référence et un soutien précieux pour Marignan. De plus, il y a quelques années, nous avons créé notre charte Haute Qualité Environnementale car la plupart des concours que nous remportons sont basés sur ces critères. Reste à convaincre le client, qui ne comprend pas toujours, que le surcoût généré par ces aspects environnementaux est une future économie de sa charge d'exploitation. I.B. : Quels sont vos axes de développement en Ile-de-France et vos programmes les plus emblématiques ? H.M. : Marignan aura mis en commercialisation cette année en Ile-de-France environ 800 logements dont 75 % en grande couronne et 25 % pour la première couronne. Dans les Yvelines, nous venons de terminer Carrières-sur-Seine et St-Cyr-L'Ecole, des opérations d'envergure qui représentent plus de 350 logements. Dans le Val d'Oise, à Vauréal, nous avons conçu un projet de création urbaine, où nous reconstituons un cœur de ville et développons 200 logements avec la commercialisation d'un deuxième bâtiment. En première couronne, nous poursuivons nos activités à Meudon, Levallois, Asnières, Colombes, Le Plessis-Robinson, et sommes en pleine phase de développement à Saint-Denis, Nanterre... I.B. : Rareté du foncier oblige, Paris n'a plus de terrain disponible et les communes résidentielles sont urbanisées quasiment définitivement, quelle est votre stratégie ? H.M. : A chaque fois que la population se déplace, il faut recréer un environnement en démontrant aux élus notre capacité à faire venir une clientèle nouvelle. Comme à Colombes, Marignan a su attirer une autre clientèle qui a permis à la ville de s'ouvrir à une nouvelle forme d'urbanisation et d'accession à la propriété. Le même phénomène se produira demain dans toutes ces villes du Val d'Oise ou de la Seineet- Marne dont les marchés sont très actifs. C'est pour cette raison que nous sommes depuis longtemps partenaires d'EpaMarne et de Val d'Europe. Illustration notable, l'ouverture réussie de Courtaline, à Magny-le-Hongre, qui comporte 77 maisons et qui est un vif succès commercial. Six mois après le lancement d'une première tranche de 44 maisons, nous lançons la seconde, composée de 33 maisons, de 120 à 189 m2 habitables. Nous avons démontré tout notre savoir-faire sur le marché haut de gamme ainsi que notre capacité à développer des concepts originaux s'inspirant, comme à Magnyle- Hongre, d'une tradition architecturale briarde. I.B. : Quel regard portez-vous sur l'évolution du marché ? H.M. : Avec l'allongement de la durée des crédits, les banques continuent à soutenir l'immobilier par des taux d'intérêts très bas. C'est donc à nous de concevoir des produits qui ne dépassent pas la limite de solvabilité du client. Nous observons également depuis plus d'un an l'intérêt des investisseurs pour la région Ile-de-France grâce au dispositif Robien parfaitement en phase avec le marché. Je remarque de plus en plus, dans le comportement de nos investisseurs, que le complément de ressources pour la retraite qu'apporte un bien immobilier, s'ajoute à l'avantage fiscal immédiat. I.B. : Qu'est ce qui a changé dans l'évolution des produits ? H.M. : L'organisation du logement en règle générale n'a pas réellement évolué. Nous pouvons malgré tout noter que certaines pièces, plus que d'autres, reflètent aujourd'hui les différents styles de vie de nos clients : la cuisine par exemple, elle est souvent plus grande qu'autrefois pour être à nouveau un vrai lieu de rencontre de la famille, ou au contraire, pour certains, elle n'est qu'un lieu fonctionnel et devient dans ce cas une cuisine à l'américaine ; le séjour reste la pièce de réception par excellence, la demande est donc vers de belles surfaces lumineuses, les chambres sont quant à elles légèrement plus grandes pour recevoir, le cas échéant l'informatique. En ce qui concerne plus particulièrement la résidence en elle-même, les systèmes de sécurité sont aujourd'hui nettement plus renforcés avec le plus souvent portier électronique, digicode, interphone... L'écoute, qui est l'une des valeurs de Marignan, nous permet de mieux connaître nos clients et d'adapter nos produits à l'évolution de leurs attentes. I.B. : Et sur l'évolution de votre métier ? H.M. : Le métier de promoteur doit rester un métier de proximité ; proximité avec les clients, les élus locaux, les acteurs économiques... c'est pour cela qu'aujourd'hui nous avons renforcé notre maillage national avec dix directions régionales et neuf agences locales. L'évolution chez Marignan est dans l'accompagnement du Groupe aux projets d'aménagement urbains initiés par les collectivités locales soit en relation directes avec elles, soit aux côtés d'aménageurs publics ou privés. C'est cette notion de partenariat qui est aujourd'hui un élément essentiel de la culture de Marignan.
3 QUESTIONS À STÉPHANE DESQUARTIERS PDG de la Maison de l'investisseur
"L'investisseur doit d'abord évaluer le bilan financier de son opération".