Tous les conseils en Immobilier

C'est le moment d'acheter dans le neuf
A l'occasion d'une table ronde organisée par l'Indicateur Bertrand, sept professionnels de la promotion immobilière nous décryptent les tendances du marché. Entre l'ajustement des prix, la baisse des taux, le dispositif Scellier et le doublement du prêt à taux zéro, le neuf est plus que jamais attractif.
Financement des prêts en complément
Le PTZ + est cumulable avec d’autres prêts, tels ceux des collectivités territoriales, dont certaines ont mis en place leur propre PTZ. C’est le cas de Paris, avec son Prêt Paris Logement 0 % (de 24 200 à 39 600 e, majorés de 50 % jusqu’à fi n mars 2011) ou son Prêt Parcours résidentiel (de 36 300 à 80 000 e, majorés de 50 % pour certains ménages).

Prix des loyers : revus et corrigés
Le gouvernement a décidé de reconduire le dispositif d’encadrement des loyers déjà mis en place l’an dernier en lui apportant des aménagements. Explications.

3 QUESTIONS À ANNE HIDALGO, 1er adjointe au maire de Paris, présidente de la Sempariseine
“30 000 logements sociaux financés depuis 2001”

Dans le cadre du grand projet du canton de Saint-Julien-en-Genevois, l’écoquartier de Viry accueillera 2 000 habitants supplémentaires.
La cité discrète, berceau du pneumatique, s'emploie aujourd'hui à diversifier ses activités et à redorer son blason. Visite guidée.

"L'arrivée du TGV joue à plein, non seulement à Saint- Malo, mais sur tout le marché du pays malouin. A Pleurtuit, par exemple, nous avons connu une vitesse de commercialisation record pour notre dernière résidence, où les derniers 3-pièces disponibles démarrent à 123 300 r pour 61 m2, garage inclus", remarque Christiane Brender, chez Secib. En résidence principale ou secondaire, en investissement locatif : tous les types d'acquéreurs sont présents sur le marché du secteur. "La demande est forte, c'est une évidence. Et nous avons de plus en plus de gens pour lesquelles la résidence secondaire se transforme en résidence principale bis, grâce au développement du télétravail. Il s'agit notamment de Rennais qui y conservent un pied-à-terre mais s'établissent à Saint-Malo, pour sa qualité de vie" constate Marie-Christine Le Hérissé.
Dans ce contexte, le marché immobilier du neuf reste serein. “La demande est toujours soutenue, et les fondamentaux du marché sont redevenus incontournables, estime Anaïs Pigeon. Les investisseurs pensent en termes de loyers et de revente, tandis que les acquéreurs,en règle générale,sont plus sensibles à la qualité du produit,comme par exemple à l’intégration de la problématique du développement durable, sans tomber cependant dans l’excès.Et le ralentissement des rythmes de commercialisation, observé au cours des derniers mois,n’est que le résultat d’un assainissement du marché qui, à mon sens, n’a rien d’inquiétant.” C’est aussi ce que constate Vincent Marsicano, qui confirme l’étalement de l’offre : “Bien que l’on observe un effritement de la rentabilité des logements pour les investisseurs, en adaptant les opérations, la clientèle répond toujours présente, à l’instar d’une résidence pour étudiants réalisée à Castelnau- le-Lez où sont venus des primo-investisseurs. De façon plus générale, le marché du logement neuf dépasse largement le cadre montpelliérain et les communes reliées par des moyens de transport en commun,comme le tram,ont une cote élevée.Cependant, c’est aussi le cas de communes proches de Montpellier, comme La Grande Motte.Mais au final, c’est la capitale régionale qui fournit cette impulsion à un territoire qui dépasse le cadre de l’agglomération”.
TENDANCE À L'ALLONGEMENT DES DURÉES
Cela dit, compte-tenu des marges de manœuvre étroites des banquiers, les taux ont toutes les chances de remonter dans les prochains mois. Mieux vaut donc ne pas trop attendre. D'ailleurs, si vous empruntez maintenant, vous disposez d'une capacité d'emprunt de 17 % supérieure à celle que vous auriez eue si vous aviez contracté un crédit en 2000. Selon les spécialistes, un point de taux en moins se traduit par 8 % de capacité d'emprunt supplémentaire. Reste que la chute spectaculaire du coût du crédit a contribué à la hausse des prix des logements. Résultat, même avec des niveaux historiquement bas, les conditions de crédit ne suffisent plus à rendre solvables les catégories d'emprunteurs les plus modestes. Mais les banquiers, qui ont de l'imagination, ont trouvé la parade : l'allongement des durées d'emprunt. Et la formule remporte un vif succès. Si, en 2002, 58 % des prêts étaient consentis sur quinze ans ou moins, en 2005, ils ne représentent plus que 32 % de la production des banques. Dans le même temps, les crédits sur vingt-cinq ans qui étaient marginaux en 2002 (2 % seulement), accusent une forte progression. On peut même dire que l'envolée de la production est spectaculaire : de 16 % début 2005, elle bondit à 25 % aujourd'hui. Preuve que la solvabilité des ménages est mise à rude épreuve. En revanche, les prêts sur 30 ans ne semblent pas faire recette pour le moment. "Nous ne proposons pas de prêt sur 30 ans, annonce-t-on à la Caisse d'Epargne Ile-de-France, un tel prêt peut avoir des conséquences lourdes pour l'emprunteur". Il n'empêche que beaucoup de banques disposent de la formule. Certaines vont même plus loin. A l'image de l'UCB qui n'hésite pas à proposer un prêt sur... 35 ans ! "Aux Etats-Unis, 95 % des prêts sont sur 30 ans, affirme Christophe Crémer, mais ils ont un avantage sur les formules françaises, ils ne prévoient pas de pénalités en cas de remboursement anticipé. Des pénalités de remboursement anticipé qui peuvent atteindre 3 % du capital restant dû". Or, la majorité des prêts de longue durée sont remboursés par anticipation, généralement parce que les emprunteurs changent de logement pour avoir plus grand. De fait, pour les banquiers, il ne faut pas se focaliser sur des prêts qui, de toute façon, n'ont pas vocation à être remboursés sur de très longues durées. Selon eux, la durée de vie moyenne d'un crédit ne dépasse pas 8 ans.

Un local commercial pour résidence principale
Je projette d'acheter un local commercial et d'en modifier l'affectation pour en faire ma résidence principale.Puis-je bénéficier d'un Prêt à 0 % pour financer cette opération ? (Eric T.,Maisons-Alfort, 94)

Comme si les bruits étaient absorbés...
La gamme Envirolia présente également de nombreuses options : panneaux solaires pour chauffer l’eau sanitaire ou système de récupération des eaux de pluie. Quel que soit le modèle, l’ossature bois assure une grande isolation thermique protégeant tout aussi bien de la chaleur que de la fraîcheur. Le bois est en moyenne 15 fois plus isolant que le béton et garantit de réaliser ainsi d'importantes économies de chauffage. Par ailleurs, il absorbe et rejette naturellement l’humidité. Cette capacité de régulation procure une sensation de bien-être, été comme hiver. Enfin, vous serez surpris par l’absence de résonance, comme si les bruits étaient absorbés. Le bois permet en effet une très bonne isolation phonique et atténue également les bruits aériens en provenance de l'extérieur.
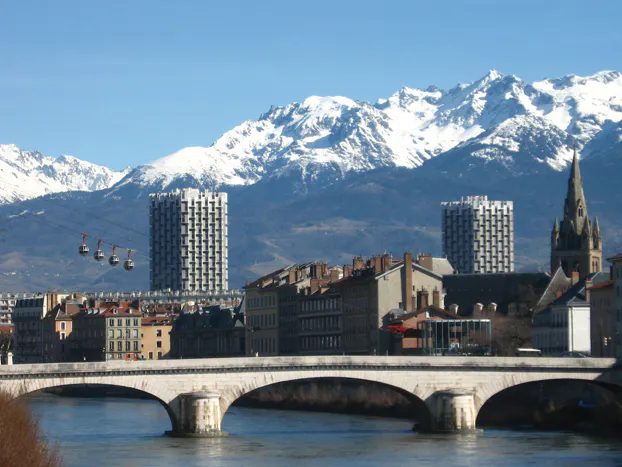
Des équipements scientifiques tous neufs à Grenoble
La première pierre de la plateforme Nanosécurité vient d’être posée sur la presqu’île scientifique de Grenoble avant l'émergence de milliers de logements neufs.
Conception contemporaine, matériaux nobles et bâtiments modulables distinguent cette nouvelle maison d'architecte

3 QUESTIONS À Fabienne Amblard-Larolphie, directrice marketing au Crédit Foncier
Un prêt particulièrement adapté aux familles
Derniers jours pour profiter des 3 offres immobilières de Nexity
Du 1er juin au 31 juillet 2012, Nexity vous propose de bénéficier de ses 3 offres exclusives ! Un 1er achat immobilier, un investissement locatif ou la gestion d’un bien, choisissez l’offre adaptée à votre projet immobilier.
Si vous vendez votre logement parce que votre entreprise déménage dans une autre région que la vôtre, ou si vous avez perdu votre emploi à la suite d’un plan social et que vous vous réinstallez ailleurs pour trouver un travail, vous avez intérêt à consulter l’offre du 1 % logement. Elle concerne tous les salariés des entreprises du secteur privé non agricole, et le prêt octroyé équivaut à 70 % de la valeur vénale du logement précédent, dans la limite de certains plafonds établis selon la zone géographique dont dépend le bien. Ceux-ci sont les suivants : 105 600 e en région parisienne, 86 400 e dans les grandes villes et les Dom, et 67 200 e dans les autres secteurs. Le prêt est consenti pour une année, renouvelable une seule fois, au taux de 1 %, ce qui le rend très attractif. Vous devez, bien entendu, vous engager à vendre l’ancien logement et il doit s’agir du financement de votre résidence principale.

Avec ses vastes plages, ses équipements de premier ordre, la Côte de Lumière attire toujours les acquéreurs en quête de petits prix. Sauf aux Sables-d’Olonne, bien sûr…