Tous les conseils en Immobilier

Mon épouse a-t-elle le droit d'être membre du conseil syndical, sachant que je suis seul propriétaire de l'appartement ? (Xavier T., Paris 12e)
Les prix de l'immobilier neuf dans la Communauté d'Agglomération de Vannes au 2e trimestre 2012
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté d'Agglomération de Vannes par la fédération des promoteurs immobiliers.

Où investir ? Tour des régions
Investissement locatif dans une métropole régionale, investissement plaisir au pied des pistes ou au bord de la plage ? Suivant vos objectifs, tour d'horizon des opportunités en région.
Plan bâtiment : des mesures de relance
TVA réduite à 5 % pour les logements sociaux, limitation des recours abusifs contre les permis de construire... le président de la République a annoncé une vingtaine de mesures pour aider le secteur de la construction et du bâtiment.
St-Etienne, l'offre immobilière neuve en centre-ville
A une soixantaine de kilomètres de Lyon et à autant de minutes en TER, Saint-Etienne attire les convoitises. Après une période de désindustrialisation, cette agglomération de 400 000 habitants refait surface, transformant peu à peu ses friches en quartiers d'affaires et universitaires. Nul ne s'étonne de voir les promoteurs s'intéresser à la 2e ville de Rhône-Alpes, bien équipée en commerces (Ikea a ouvert en 2005) et animée d'étudiants de Sup de Co et de l'université Jean Monnet. Meunier, par exemple, lance un programme sur la Cité du design, le futur quartier d'avant-garde du centre, dont le 2-pièces démarre à 108 000 e. L'ensoleillée agglomération de Valence s'inscrit sur la même liste de gagnantes et conduit un projet urbain d'une certaine ampleur : requalification des boulevards entre le centre et les faubourgs, réhabilitation de sites historiques et transformation en pôle innovant de la friche de la caserne La Tour Maubourg.
Plus le crédit est long, plus il coûte cher
Si vous vous engagez sur 25 ou 30 ans, votre crédit vous coûtera forcément plus cher. Ainsi, si vous empruntez 150 000 € sur 20 ans au taux de 3,80 %, votre mensualité s’élèvera à 893 e et le coût de votre crédit sera de l’ordre de 64 380 €. Si vous optez pour une durée de 25 ans, votre mensualité passera à 775 €, mais votre crédit vous coûtera 82 590 €. Et si vous empruntez sur 30 ans, votre échéance se montera à 700 €, mais le coût de votre crédit passera alors à 101 620 €. Autrement dit, pour une durée de 30 ans, vous paierez 37 240 € de plus ! Et c’est sans tenir compte du fait que plus la durée de l’emprunt est longue, plus le taux du crédit sera élevé. Pour un emprunt sur 20 ans, vous pouvez par exemple obtenir un taux de l’ordre de 3,80 %, mais sur 30 ans, il est vraisemblable que vous n’ayez droit qu’à 4 ou 4,20 %. Ce qui renchérira d’autant le crédit. Reste que l’allégement de votre mensualité peut vous permettre de ne pas dépenser plus, chaque mois, que le montant de votre loyer ou bien de continuer à vivre sans trop vous “serrer la ceinture” et donc sans trop rogner sur vos autres dépenses, notamment votre budget loisirs. Vous devez toutefois bien faire vos comptes. Car en remboursant une mensualité assez faible chaque mois, votre crédit s’amortit très lentement. Les premières années, votre mensualité comporte une part importante d’intérêts. A titre d’exemple, pour un emprunt de 150 000 € à 3,80 % sur 20 ans, le capital restant dû au bout de 10 ans s’élève à 89 060 €, soit un peu plus de 59 % du capital emprunté. Mais, pour un prêt sur 30 ans, le montant restant dû atteint 106 250 €, soit 70 % du capital emprunté. Mieux vaut le savoir à l’avance car il y a de fortes chances que vous soyez amené à changer de logement avant le terme de votre crédit. Soit parce qu’avec la naissance des enfants, le logement sera devenu trop petit, soit parce que vous serez muté ailleurs par exemple… Du coup, si vous revendez au bout de quelques années, vous vous apercevrez que vous devrez encore beaucoup d’argent et qu’une part importante du produit de la vente servira à rembourser la banque et non, comme vous l’espériez, à vous constituer un apport personnel conséquent pour une autre acquisition. Pire encore, si vous devez revendre précipitamment dans un marché en baisse. Ce qui peut toujours arriver. d’acquéreurs ont fait les frais de la baisse du marché, la vente de leur logement ne couvrant pas le capital restant dû. Faites attention aussi aux pénalités de remboursement anticipé exigées par la banque. Attendez- vous en effet à devoir régler à votre banque une indemnité égale à 3 % maximum du capital restant à rembourser. Un bémol toutefois. En proposant leurs formules à très long terme, les établissements financiers ont tenu compte de cet élément. Rares sont, en effet, les acquéreurs qui conservent 30 ans leur bien. En moyenne, la durée de détention ne dépasse pas 8 ans. De fait, pour les prêts à très long terme, un certain nombre de banques font cadeau de ces pénalités ou les réduisent au bout de quelques années. Sous certaines conditions. Encore faut-il que cela soit écrit noir sur blanc dans votre contrat de prêt.
Christian Rolloy - Président-directeur général de Promogim
Indicateur Bertrand : Voudriez- vous nous rappeler le positionnement du groupe Promogim et ses enjeux en 2008 ? Christian Rolloy : Avant toutes choses, je signale que Promogim est le premier groupe national indépendant de promotion-construction. C’est une structure familiale que j’ai fondée et dont j’ai été le seul actionnaire à une époque. Maintenant, mes enfants sont entrés dans le capital et ils occupent des postes importants dans l’entreprise. Notre groupe a successivement acquis deux filiales, Franco Suisse d’abord et ensuite Immopierre l’an dernier. Désormais notre objectif est de poursuivre le développement de nos trois marques en les spécialisant chacune sur les divers marchés régionaux. Ainsi la marque Promogim est présente de l’entrée au haut de gamme pratiquement partout en France sauf dans le Sud-Ouest. Les deux autres marques, Franco Suisse et Immopierre, sont spécialisées dans le haut de gamme mais sur des marchés régionaux différents : la première en périphérie sud et ouest de Paris et la seconde dans la résidence côtière en Bretagne sud. Bien que notre activité se concentre dans le logement résidentiel, nous sortirons l’an prochain un important projet de bureaux sur Euralille. I.B. : Quels sont vos programmes résidentiels phares ? C. R. : Nous avons 103 opérations en cours de commercialisation représentant une offre disponible de 2 450 logements. Ce sont des programmes de taille moyenne et d’une certaine patte qualitative, comme le prouvent les Pyramides d’Argent 2007 qui ont couronné l’esthétique et le caractère durable de trois de nos projets. Les deux-tiers de nos clients sont des résidents et les investisseurs acquièrent un bien chez nous souvent dans la perspective de l’habiter plus tard ou de le céder à un enfant. Parmi nos programmes du moment, je citerai de très beaux produits de centreville à Antibes, Juan-les-Pins, Cagnes-sur-Mer et à 100 m de la mer à Cavalaire. Nous commercialiserons deux projets haut de gamme à La Trinité-sur-Mer, une exception dans cette ville qui construit peu. J’ajouterai un programme mixte niçois dont une moitié est rétrocédée à un opérateur social et l’autre commercialisée à un prix maîtrisé de 3 800 e/m2. Un tarif d’autant plus compétitif que le marché local tourne autour de 4 500 à 4 800 e/m2. Ce type d’opération se révèle exemplaire parce qu’il permet de construire pour les actifs locaux tout en produisant des logements sociaux. I.B. : À ce propos, quelle est votre perception des prix maîtrisés ? Et plus largement du marché immobilier neuf ? C. R. : La vente à prix maîtrisés n’est envisageable par les promoteurs que si la Ville, en contrepartie, abaisse le prix du foncier. Dans ce cas, le mécanisme est positif. Mais ces opérations ne sont que ponctuelles et l’hétérogénéité qu’elles provoquent sur le marché pose des problèmes. En fait, les clients s’interrogent sur les différences de prix et peuvent différer leurs acquisitions dans l’attente d’une opération à prix maîtrisés. Pour ce qui est du marché immobilier, il s’essouffle parce que les prix augmentent et que les banques se montrent plus sélectives. La conjugaison de ces deux facteurs diminue sensiblement le nombre d’acquéreurs potentiels malgré une demande forte. Les banques reviendront peut-être à une politique plus souple, mais la hausse des prix se prolongera étant données les contraintes qui s’accumulent sur la construction (nouvelles normes, réglementation handicapés…). Nous pourrions vivre une "stagflation", disons plutôt une "baisseflation" sous forme de baisse de la production et de hausse des prix du logement.

Ecolo-construction Suivez le guide !
Les éditions Eyrolles proposent 12 guides pratiques pour construire, rénover et aménager sa maison écologique. Pour savoir par exemple de quelles aides de l'Etat peut-on bénéficier ? Pour tout connaître de l’énergie solaire, photovoltaïque et des pompes à chaleur. Pour devenir incollable sur l'isolation écologique (laine de mouton, chanvre, laine de verre ou laine de roche). Pour choisir une énergie renouvelable adaptée à sa maison. Pour s'informer sur le puits canadien ou le mini-éolien. Pour se laisser convaincre par la récupération d'eau de pluie. Ou bien encore pour découvrir des moyens simples et quotidiens “pour économiser notre planète, mais aussi notre porte-monnaie : réaliser son propre compost, jardiner bio, etc." Des livrets très pratiques, à recommander à tous les "écolo-constructeurs".
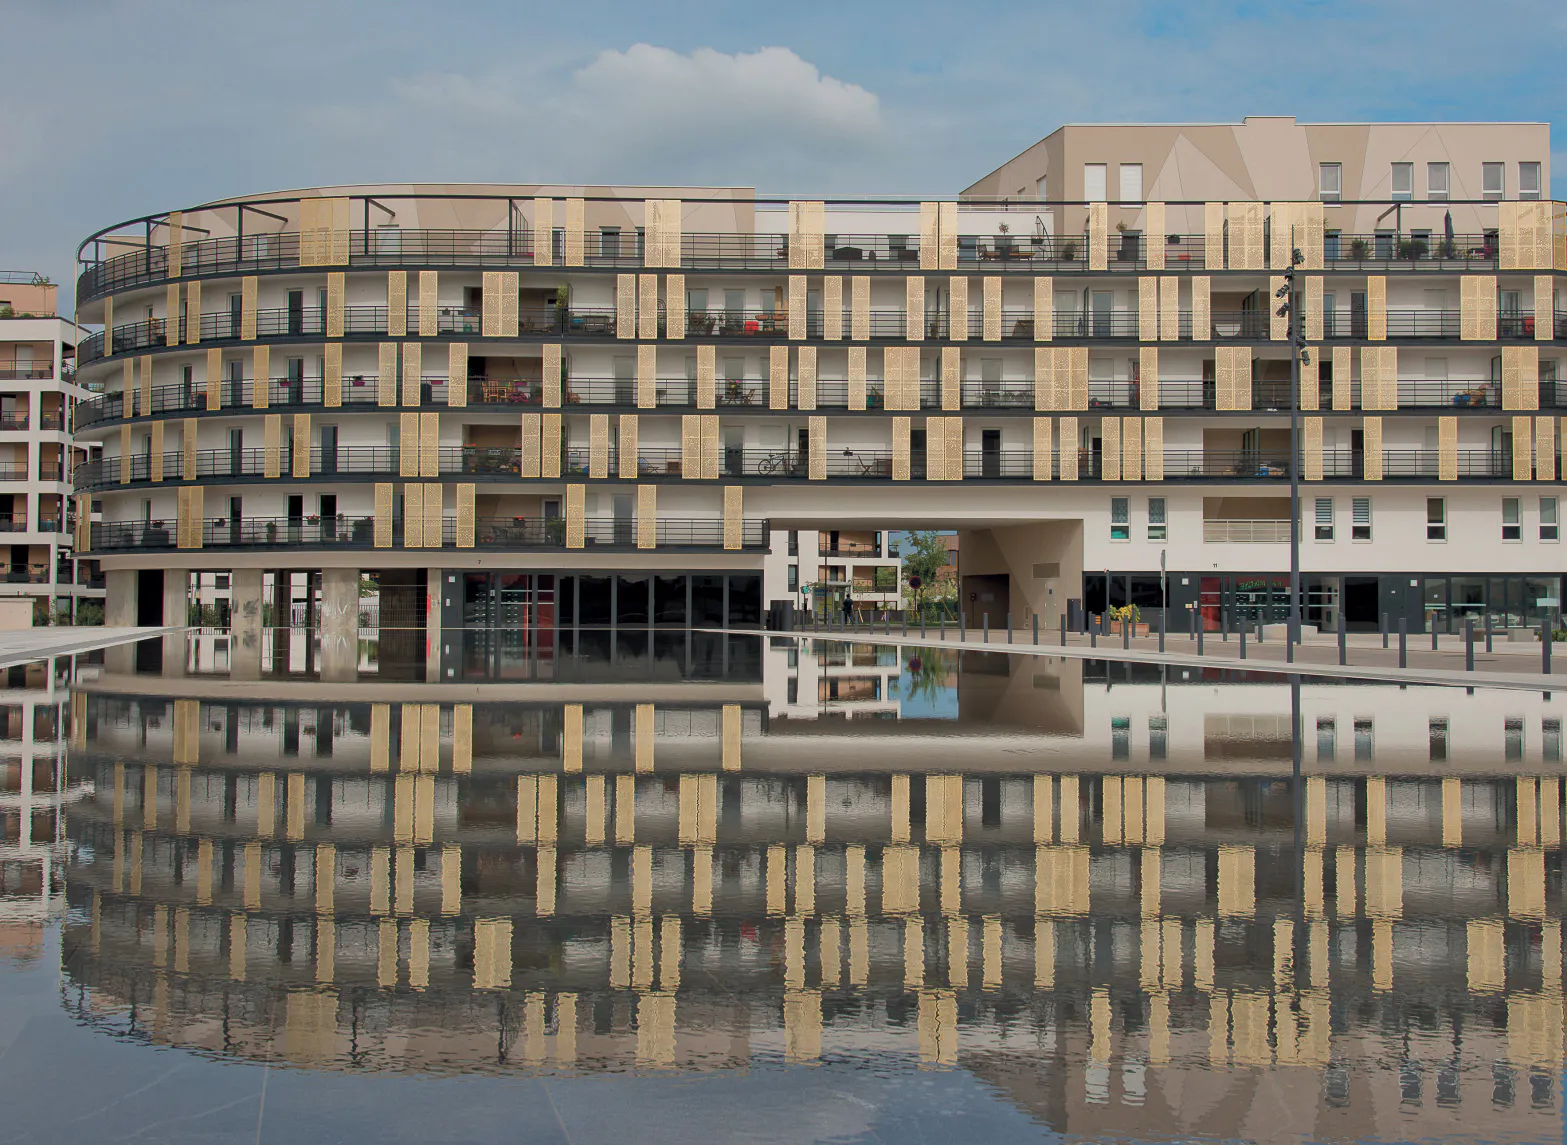
La petite couronne au coeur de chantiers colossaux
Hauts-de-Seine, Seine-Saint-Denis et Val-de-Marne sont les premiers concernés par les évolutions liées au Grand Paris. Notamment avec la création du Grand Paris Express, qui booste les projets immobiliers autour de ses futures gares.
Monuments historiques : un régime spécifique
Amateur de patrimoine disposant de gros revenus, vous pouvez aussi investir dans un immeuble classé Monument historique, une alternative à la loi Malraux.
La location meublée est réputée pour sa souplesse. Il est vrai qu'avec un bail moins contraignant et des facilités sur le plan fiscal, ses atouts sont nombreux. Reste à éviter les pièges. Explications.

Après plusieurs années de forte progression, les ventes de logement neuf ont entamé au quatrième trimestre 2007 un ralentissement, comme le note la Fédération des promoteurs-constructeurs (FPC) dans son analyse de conjoncture de mars 2008 : “Avec 28 602 ventes, le repli est de 12,4 % par rapport au quatrième trimestre 2006”. Un recul qui n’a pas empêché d’atteindre le record de plus de 127 000 unités neuves vendues l’an dernier. Ce qui a particulièrement affecté le dernier trimestre 2007, c’est un taux de désistement de 25 %, principalement imputable au durcissement des conditions d’attribution des crédits par les banques. “La situation se tend du fait des taux de crédit plus élevés : ils passent de 4,60 à 5,voire 5,10 % (hors assurance) sur 15 ans, désolvabilisant ainsi une partie de la clientèle.Nous avons calculé qu’une simple augmentation de 0,20 % du taux de crédit, barre la route à 70 000 acheteurs potentiels. Les acheteurs calent désormais leur projet de financement avant d’acheter le bien,ce qui a tendance à allonger les délais de décision”, relève Olivier Bokobza, vice-président des espaces immobiliers BNP Paribas. Est-ce pour autant le mauvais moment pour investir ? Pas forcément, d’après Geoffroy Bragadir, fondateur d’Empruntis.com : “Si l’on souhaite devenir propriétaire, il faut acheter dès qu’on le peut.On se fabrique ainsi du pouvoir d’achat immobilier, et on devient insensible aux variations du marché.” En matière de plus-value, il ne faut cependant plus espérer l’augmentation de 20 % que pouvait connaître un bien en deux ans, dans un contexte de 10 % d’augmentation annuelle du marché. “La situation n’était pas normale, remarque Patrice Haubois, directeur adjoint marketing produit et services au Crédit Foncier. La valeur de l’immobilier doit grimper de seulement 3 à 5 % par an, il s’agit d’investissements de long terme. Au-delà de ce taux moyen, on entre dans un marché spéculatif, ce qui signifie des déceptions à la clé.”
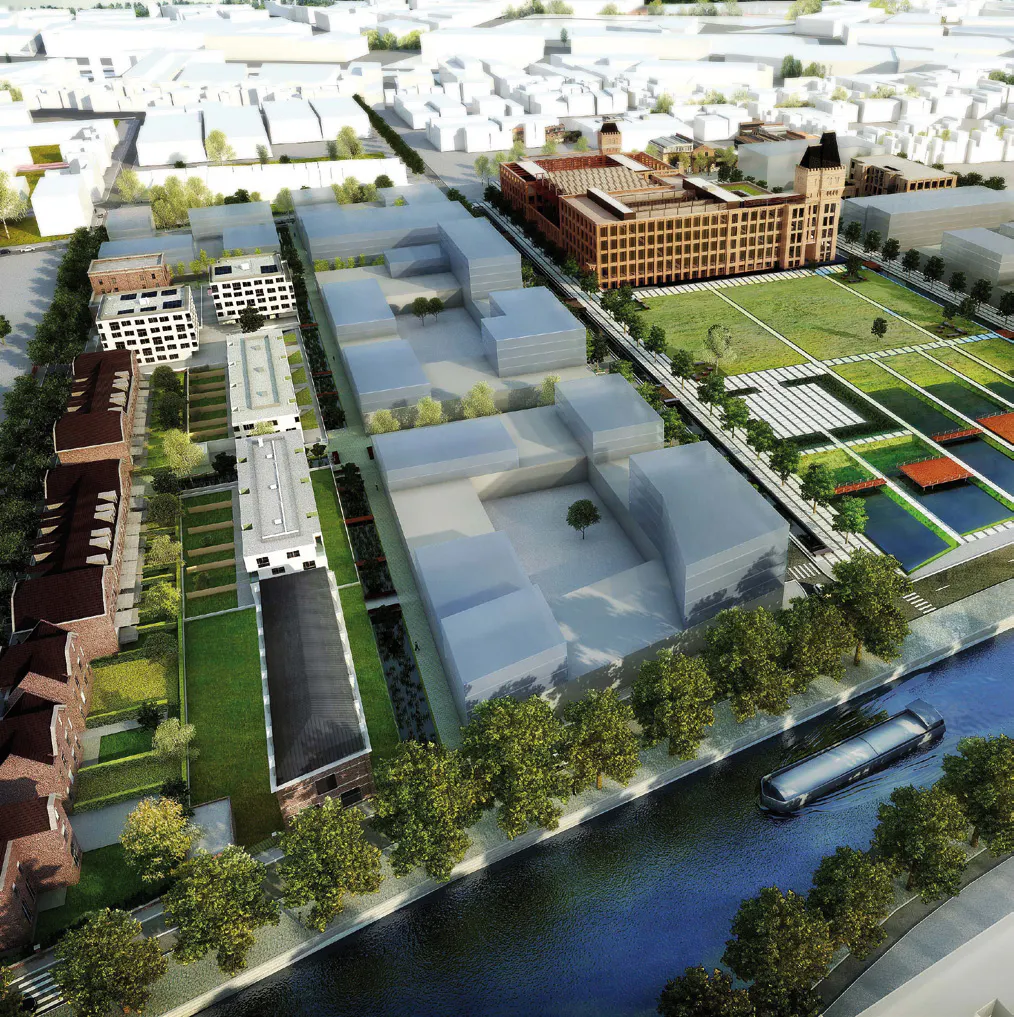
À une heure de Paris en TGV, tournée vers l’Europe, la capitale des Flandres poursuit ses importants aménagements.

Futurs écoquartiers, logements réhabilités, axes de transports aménagés... le département des Yvelines se transforme et joue un rôle majeur dans le développement du Grand Paris tout en conservant le charme de son cadre de vie.

Disposant d'un petit capital donné par mes parents, je souhaiterais rembourser mon prêt immobilier. Est-ce possible et à quelles conditions ? (Théo P.,Biarritz, 64)

“Nous menons un projet de rénovation urbaine sur trois axes”
Midi-Méditerranée : les surprises du logement neuf
Avec le lancement ou la poursuite d’opérations d’aménagement d’envergure à Montpellier, Marseille et Nice, le Sud est bien loin de la morosité, malgré un fléchissement d’activité.