Tous les conseils en Immobilier
3 QUESTIONS À JEAN-CLAUDE BACHELOT Adjoint au maire d'Angers en charge de l'habitat
"Les promoteurs jouent le jeu"

S'embourgeoiser dans les Hauts-de-Seine
Les Hauts-de-Seine forment un gros croissant qui longe Paris. Mais, jusqu'à présent, seule une partie du croissant était au beurre. Du côté de Neuilly-sur-Seine, de Saint- Cloud ou de Garches. Maintenant c'est à La Défense et à ses communes voisines de s'embourgeoiser. Un grand plan de renouveau du premier quartier d'affaires européen vient d'être lancé : d'ici à 2013, 450 000 m2 de bureaux viendront s'additionner aux 3 millions existants et, sur le site, 1 400 logements seront construits pour accueillir 5 000 habitants supplémentaires. Au terme de l'opération, le "village" de La Défense comptera 25 000 résidents et des tours à faire pâlir d'envie l'Asie et l'Amérique. "Nous aurons 300 000 m2 de tours très novatrices,d'une plus grande hauteur, voisine de 300 mètres, et d'une qualité exceptionnelle tant sur le plan de l'architecture que du développement durable.Nous enregistrons déjà beaucoup de demandes d'investisseurs venues du monde entier", se réjouit Bernard Bled, le directeur de l'Epad (Etablissement public pour l'aménagement de la région La Défense). La Défense est aussi devenue le premier pôle de transport intermodal du monde, desservi par le train, la ligne 1 du métro et le RER A. "Il ne nous manque que l'avion, ironise l'aménageur. Près de 9 salariés sur 10 viennent travailler en transports en commun : le rêve de Bertrand Delanoë !" Une étude vient de révéler que ces salariés, cadres pour la très grande majorité, habitent l'ouest : 25 % à Paris, 22 % dans les Hauts-de-Seine, 18 % dans les Yvelines et 9 % dans le Val-d'Oise. Dans son plan de renouveau, l'Epad propose donc de conforter la desserte de transports en commun en prolongeant Eole jusqu'à La Défense, puis vers le Mantois.

Les opportunités du Val-d’Oise
Malgré un rebond des réservations, les transactions y restent assez faibles. Cependant, d’Argenteuil à Cergy, le choix des programmes est vaste pour qui souhaite investir gagnant.
SUD : DES PROJETS ET DU DYNAMISME
Dans le secteur Pays l'Ozon, hors de la communauté urbaine mais à sa périphérie tout de même, Nexity groupe George V va lancer à Ternay, une opération de 49 logements baptisée Les Couleurs Colline, du T1 au duplex. A 20 km de Lyon, sur une commune qualifiée de résidentielle, le programme va être réalisé à 10 minutes du centre dans un environnement calme avec une vue panoramique sur la Vallée du Rhône pour l'un des trois bâtiments prévus. Le secteur Rhône Aval, au nord du Pays l'Ozon renferme des communes en plein développement comme c'est le cas de Mions où Marignan Habitat et les Nouveaux Constructeurs ont par exemple réalisé des opérations commercialisées à un excellent rythme. De nouveaux programmes sont prévus pour les années à venir à travers une importante Zac. Sur la commune de Solaize, le groupe MCP lance le 18 rue du Mail : huit maisons de 176 à 260 m2, avec de grands garages sur des terrains clos, de 700 à 1 080 m2.
Certains vont au-delà des exigences réglementaires et conçoivent des bâtiments à basse consommation énergétique, voire même des maisons "passives". Celles-ci font mieux qu'économiser l'énergie : elles sont pratiquement autosuffisantes et produisent même parfois un surplus d'énergie ! La maison passive doit ce nom à une norme allemande : "Passivhaus". Cette appellation s'applique à tout bâtiment faisant passer la consommation d'énergie sous la barre des 120 kWh/m2/an pour l'ensemble des consommations (chauffage, production d'eau chaude, éclairage, fonctionnement des appareils, ventilation et climatisation, etc.). Un chiffre à comparer à la moyenne de 320 kWh/m2/an consommée par un logement datant des années 1960-1970 ! Pour parvenir à ce résultat, les apports solaires, l'isolation, la réalisation des huisseries, les ponts thermiques et la ventilation doiventT U A L I T É S être particulièrement soignés. Ses adeptes mettent en avant des économies énergétiques largement supérieures à celles exigées par la RT 2005, la qualité de vie en plus : "C'est une maison confortable en toute saison et particulièrement saine puisqu'on utilise très largement la ventilation pour récupérer la chaleur, ce qui permet aussi de bien faire circuler l'air", estime Nanette Mazier, qui a construit sa maison passive près de Bâle, sous le label Minergie, équivalent suisse du Passivhaus. En retard sur ses voisins, la France fait ses premiers pas sur le terrain de la maison passive. En mai dernier, l'association Effinergie a vu le jour, qui propose un concept de bâtiments économes en énergie, neufs ou rénovés, suivant les démarches suisse et allemande. Effinergie regroupe collectivités locales, banques et professionnels du bâtiment et veut développer un référentiel français de performance énergétique pour des bâtiments basse énergie, allant au-delà des recommandations de la RT 2005. Un niveau de performance énergétique qui intéresse les organismes de certification, comme Qualitel et Habitat & Environnement, qui devraient l'intégrer à leurs référentiels.
Les prix de l'immobilier neuf en Île-de-France au 1e trimestre 2014
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) en Île-de-France par la fédération des promoteurs immobiliers.

Côte d'Azur : Une offre restreinte mais bien réelle
Malgré la désolvabilisation d’une partie des acquéreurs potentiels, l’un des atouts majeurs de la Côte d’Azur est son large éventail de logements.

Constituer votre apport avec de petits prêts
La principale difficulté des couples qui démarrent dans la vie active tient généralement au manque d'apport personnel. Vous pouvez trouver la solution auprès de votre banque. Vous pouvez peut-être prétendre à un prêt à 0 %. Même avec des taux bas, les crédits proposés par les banques ne peuvent rivaliser avec cette avance gratuite, remboursable sans intérêt. "Lorsque les jeunes couples viennent nous voir, nous faisons d'abord un bilan de leur situation familiale, explique Christine Passeman, responsable du financement des particuliers au Crédit Foncier de France, nous vérifions s'ils peuvent ou non bénéficier d'un prêt à 0 % voire d'autres prêts aidés". Certes, les montants ne sont pas très élevés - entre 16 500 et 22 500 € pour un couple selon le secteur géographique - mais c'est toujours mieux que d'emprunter, même à 3,5 % d'intérêt. Il faut toutefois que vos revenus soient compris entre 25 270 et 28 420 €. Si vous êtes Parisien depuis au moins trois ans et que votre âge n'excède pas 35 ans, le Prêt Paris Logement 0 % de la ville de Paris vous est même accessible et vous offre 36 000 € (pour un couple), toujours sous certaines conditions de revenus. Autre possibilité, le prêt 1 % logement. A condition que vous soyez salarié d'une entreprise du secteur privé, employant au moins 10 salariés, vous pouvez en faire la demande auprès de votre comité d'entreprise. Plafonné, le montant du prêt évolue entre 11 200 et 17 600 € selon votre lieu d'habitation. Et si vous ne pouvez prétendre à aucun de ces prêts pour vous constituer un apport, les banques se mettent en quatre pour contourner l'obstacle.

L'avis de Alain TODINI Président de Credixia
Le taux fixe reste une bonne option
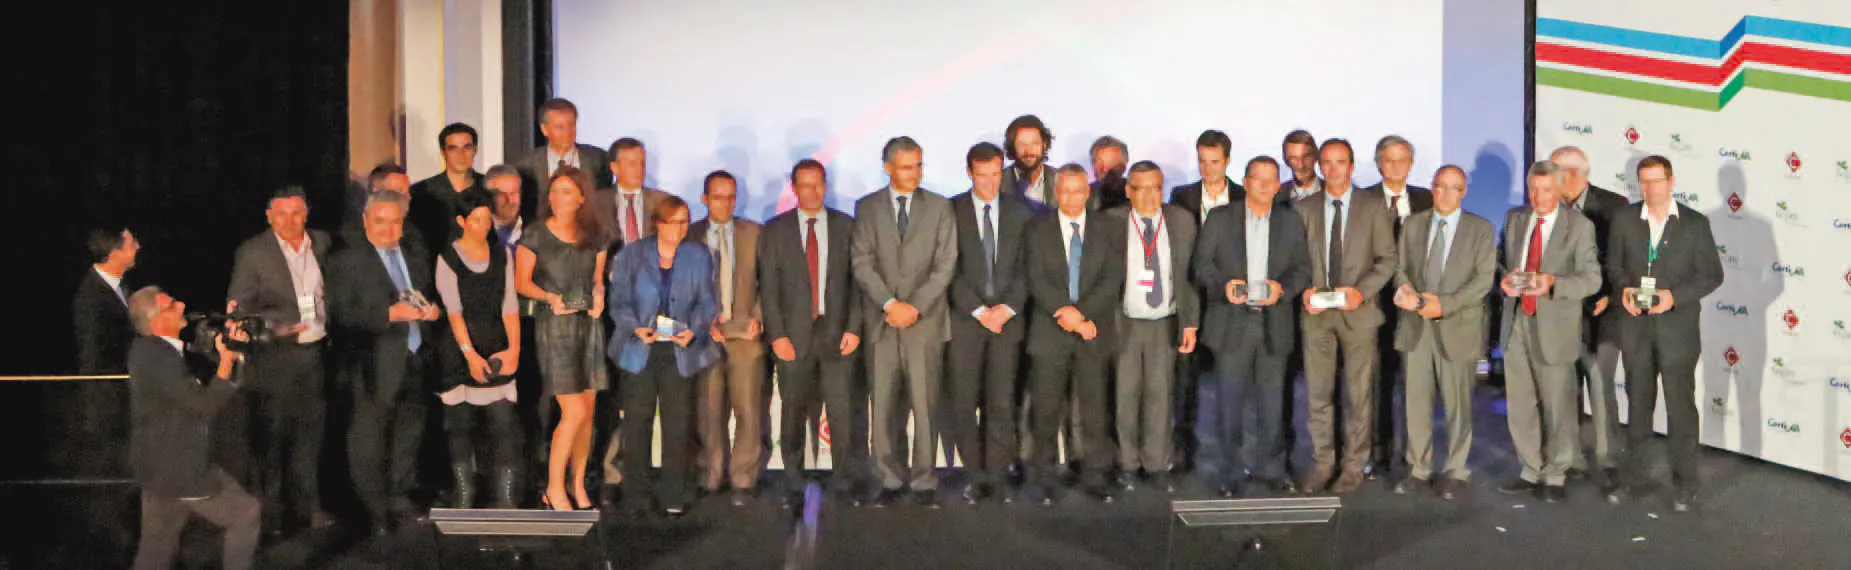
Habitat neuf : les trophées de l'excellence
C’est à l’occasion du Carrefour de l’Excellence, que les trois acteurs de la qualité certifiée en France, Certivea, Cerqual et Cequami, ont remis leurs récompenses.
3 QUESTIONS À CHRISTOPHE COURT Directeur commercial Ile-de-France de Bouygues Immobilier
“Plusieurs types de maisons répondent aux attentes des acquéreurs”
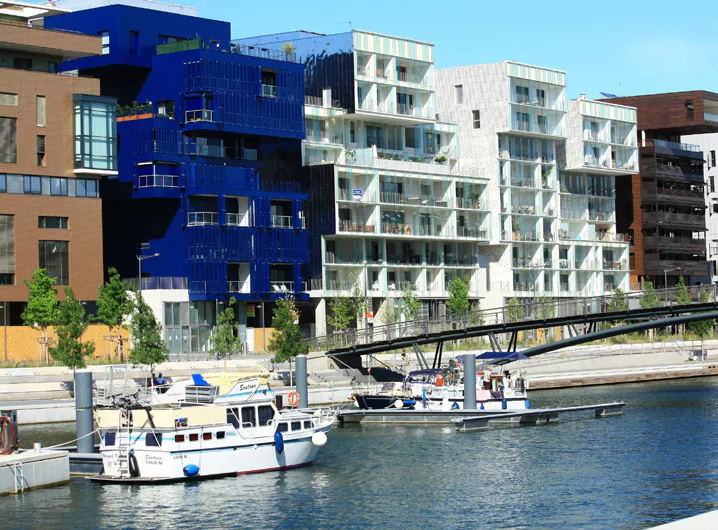
Réalisée par m2ocity et intitulée « ville de demain 2014 », une étude vient d’attribuer à Lyon la première place, sur 50 villes, en matière de développement urbain durable.
Du neuf dans les hauts de Cergy
Dans le quartier de Cergy-le-Haut (dont les premières pierres ont été posées en 1991), à quelques mètres du RER et des commerces, les amateurs de vues dégagées se voient proposer les Terrasses du Soleil, une coréalisation la Générale de promotion et les Nouveaux Constructeurs. "Cette nouvelle résidence épouse la place de la Vesprée, elle-même prolongée de vastes espaces de bois et de promenades", assure le service commercial. Ses appartements, du studio au 5-pièces duplex sont exposés sud-est ou sud-ouest. Le quartier connaît actuellement une nouvelle phase de développement, avec l'urbanisation des terrains situés entre le quartier du Hazay et l'ancien parc de loisirs Mirapolis, soit environ 15 hectares sur le territoire de Cergy et de Courdimanche. Nexity-Féréal propose les Hauts de Cergy, une résidence contemporaine de 112 logements du 2 au 4-pièces, au prix moyen de 2 950 euros/m2, parking compris. Une première tranche de 60 logements sera livrée fin 2006. La seconde, de 52 logements, est prévue pour le 1er trimestre 2007. La résidence est dotée d'un ensemble de services. "Pour les grandes copropriétés, nous avons conçu un concept de services, explique François-Xavier Bouche-Florin, directeur général adjoint chez Nexity-Féréal. Baptisé Villanova, il offre aux habitants un hall d'accueil avec un régisseur. Il peut assurer un certain nombre de services, ouvrir la porte d'un appartement à un livreur d'électroménager ou réceptionner un recommandé. La résidence dispose aussi d'un salon d'accueil qui donne un espace de convivialité aux habitants. Un espace laverie et un espace de lavage pour les voitures en sous-sol sont également à disposition des résidents, avec un paiement à la carte. Cet ensemble de services peut être très pratique pour une jeune famille, dont les deux conjoints travaillent, avec un emploi du temps chargé. Ces acheteurs-là, primo-accédants, représentent une part importante de notre clientèle". En juin, le promoteur lancera un nouveau programme Villanova dans le quartier de Cergy-Préfecture, juste en face de l'Essec. Il disposera également de nombreux appartements familiaux. Boulevard de l'Evasion, les hauts de la ville accueillent enfin Cassiopée, un programme de la Financière Rive Gauche Fadesa. Sur deux immeubles de 24 et 26 appartements en coeur d'ïlôt, Cassiopée offre notamment un large choix de 3-pièces, commercialisés entre 177 500 et 192 500 euros pour une surface minimum de 65 m2, avec de grands balcons.
Un prêt issu de l'épargne logement : pour financer quoi ?
Un prêt issu de l'épargne logement permet de financer :
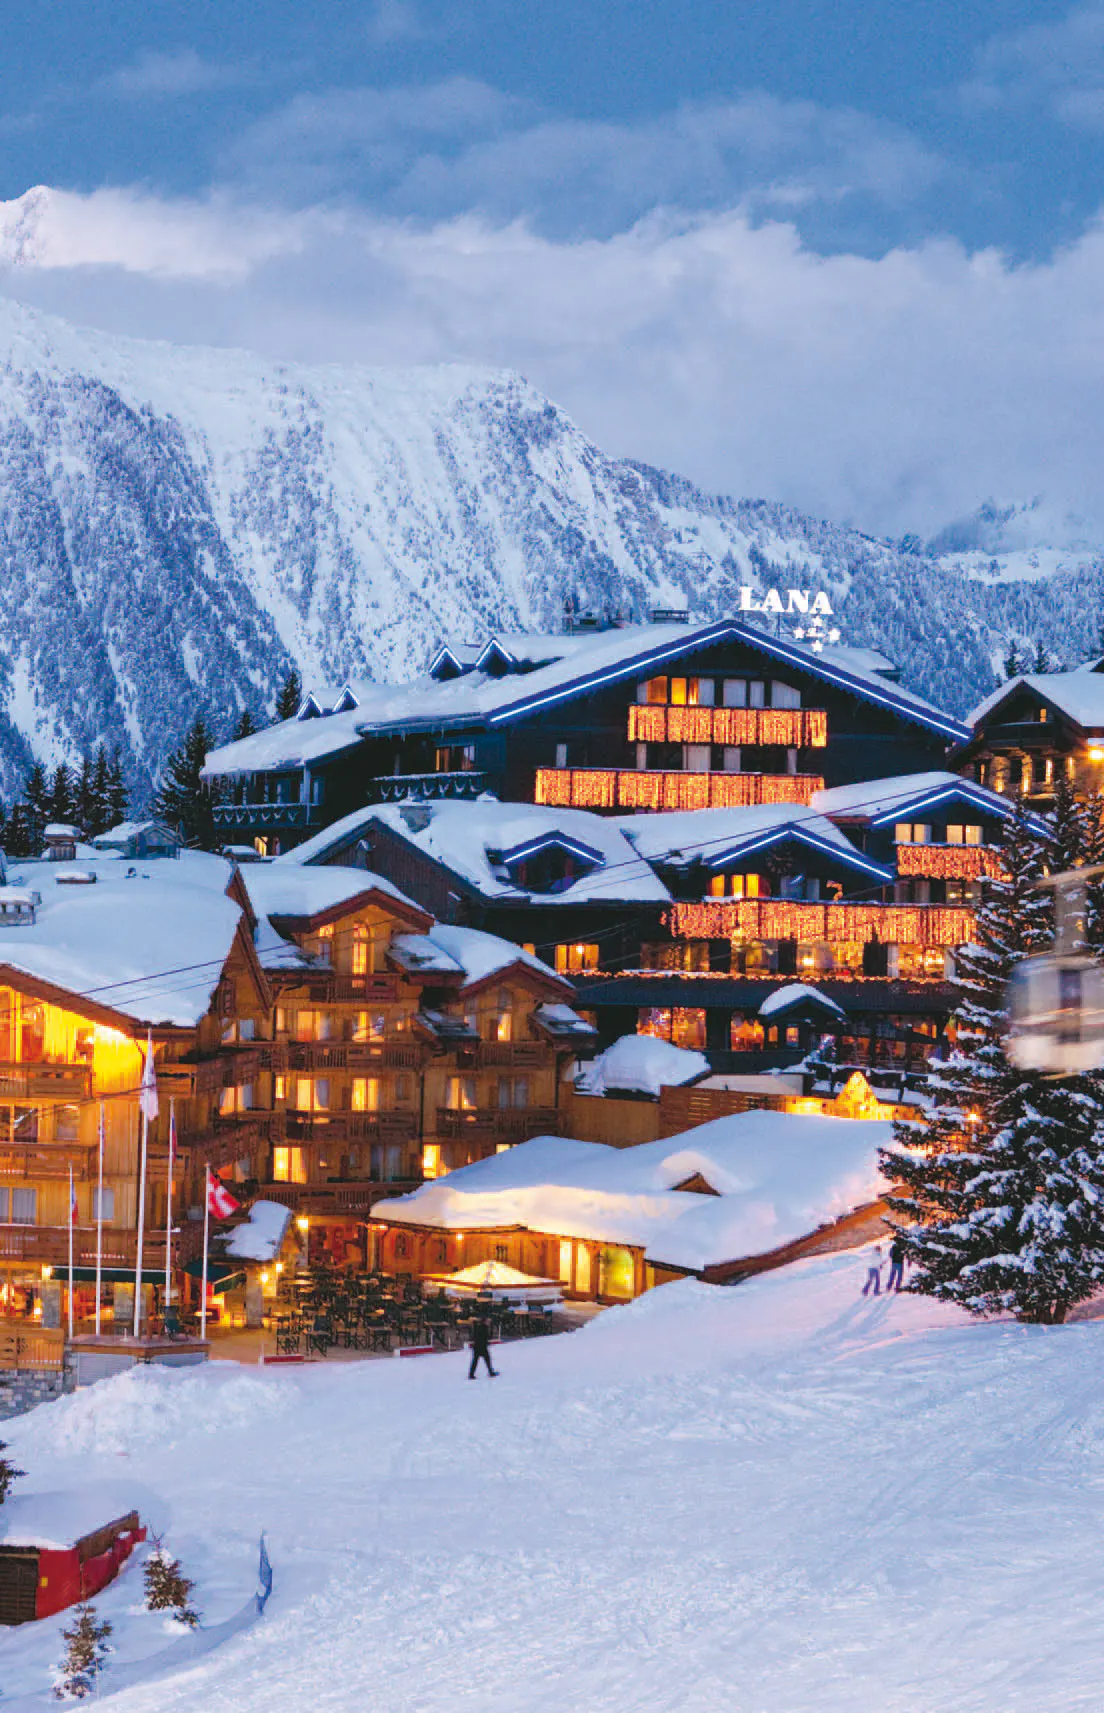
La Haute-Maurienne et les Alpes du Sud côté neuf
Si, à l’époque de la loi Demessine, les programmes neufs ont beaucoup poussé dans des stations comme La Toussuire, Valmeinier, Valfréjus, Termignon la Vanoise, Valmorel... c'est moins le cas aujourd’hui mais il reste quelques opportunités.

Des capacités de 40 000 logements neufs
Adopté le 10 janvier, le Programme local de l'habitat (PLH) du Grand Lyon table sur un potentiel de 40 000 logements et un rythme de construction entre 6 000 et 7 000 unités/ an. A l'heure actuelle, la communauté urbaine s'interroge sur les moyens d'éviter le décalage entre l'offre immobilière et les revenus des acquéreurs, sachant que 85 % de la production n'est en adéquation qu'avec 12 % des ménages. Un processus de travail est en route pour codifier l'accession sociale, encore inexistante sur le Grand Lyon au-delà du prêt à 0 % national. Les villes de l'ouest sont appelées à accueillir une part croissante de l'habitat social et la plupart d'entre elles, comme Dardilly, Ecully ou Craponne, se sont engagées sur la voie du rééquilibrage. A cela s'associe une politique importante de requalification urbaine des quartiers marginalisés : 23 secteurs prioritaires ont été identifiés, dont 18 en périphérie. Sur le segment de l'ancien, la tendance demeure à la hausse des prix. "L'augmentation a atteint une moyenne de 12,4 % dans le département entre le 1er octobre 2005 et le 30 septembre 2006 pour un niveau de 2 900 e/m2", rappelle maître Guérin, président de la Chambre du Rhône. Des écarts sont cependant sensibles entre, par exemple, la Presqu'île (16,6 %), Villeurbanne (15,4 %), Décines (11,23 %) et Bron (9 %).
Autre phénomène qui vise à "resolvabiliser" les emprunteurs, les crédits sans apport. Une tendance rendue d'ailleurs possible grâce à l'allongement des durées. Vous avez aujourd'hui la possibilité d'emprunter jusqu'à 100 %, voire 110 % du coût de votre opération. Autrement dit, de financer frais de notaire et d'hypothèque. Tout comme l'allongement de la durée, emprunter à 100 ou 110 % coûte évidemment plus cher. Plus le capital emprunté est important, plus la durée de remboursement est longue et plus le coût du crédit est élevé. A titre d'exemple, pour 200 000 € d'emprunt à 3,85 % sur 25 ans, votre mensualité sera de 1 040 €. Le coût du crédit s'élèvera à 111 750 €. Sur 30 ans, l'échéance chute à 940 €, mais votre crédit vous coûtera 137 540 €. Une formule qui peut effectivement vous permettre d'emprunter sans dépasser les 30 % d'endettement admis par les banques, mais qui peut aussi être risquée en cas de problème. En 25 ou 30 ans, bien des événements (divorce, chômage, maladie, décès...) peuvent se produire et compromettre le remboursement d'un crédit. La prudence s'impose donc. D'ailleurs, une récente étude de l'Anil et de l'Observatoire des pratiques du Conseil national de l'habitat en fait état. "En dépit de la baisse des taux d'intérêt et de l'allongement de la durée des crédits, la charge de remboursement mensuelle dans les revenus des emprunteurs déterminée lors du montage des dossiers de prêt s'est sensiblement alourdie, passant de 27,5 % en 2000 à 29,2 % en 2004. La part des emprunteurs supportant des remboursements supérieurs à 35 % de leurs revenus est passée, dans le même temps, de 16,1 à 20,1 % de la production annuelle des établissements (...) En ce qui concerne la production 2004, la tranche 35 % et plus peut représenter, selon les établissements, de 1 à 46 % des crédits consentis". Une situation qui n'est pas sans poser problème : "Les plus modestes s'endettent sur de très longues durées et avec des perspectives de très faible inflation. Parviendront-ils à supporter si longtemps le poids réel, c'est-à-dire en euros constants, de charges initiales élevées ?", s'interrogent les auteurs de l'étude. En tout cas, une chose est sûre, si vous achetez maintenant, assurez-vous que votre bien pourra, en cas de problèmes, être revendu dans de bonnes conditions et vous permettre de faire face au remboursement total du crédit.