Tous les conseils en Immobilier

Les permis de construire sont prorogés d’un an, pour donner une nouvelle chance aux opérations qui n’ont pas pu se réaliser”, a annoncé le Premier ministre François Fillon aux préfets. Parmi les autres mesures envisagées : la possibilité d’augmenter les coefficients de constructibilité de 20 %, la vente de terrains publics pour favoriser la construction de logements, et l’allégement de la réglementation des installations classées.

Les prix de l'immobilier neuf dans l'Agglomération Urbaine de Lyon au 1e trimestre 2014
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans l'Agglomération Urbaine de Lyon par la fédération des promoteurs immobiliers.
"Il est possible d'associer isolation thermique et acoustique"
A l’occasion de la vente d’un lot par un des copropriétaires, le syndic a mis à la charge de l’ensemble de la copropriété, les frais correspondant aux démarches auprès du notaire. Sommes-nous tenus de payer ? (M.Roger S.,Bourges,18)

Villeurbanne, futur foyer des gratte-ciel
PHOTOS. Le quartier historique de la ville va s’enrichir de 7 hectares supplémentaires, peuplés d’immeubles de grandes tailles au sein desquelles 900 logements seront créés.
Deux façons d'investir au soleil
Une résidence secondaire coûte cher. Si vous voulez pouvoir l’utiliser et la rentabiliser, pourquoi ne pas investir dans une résidence de tourisme en bord de mer ?
3 Questions à Joël Boumendil - Fondateur et porte-parole d'ACE (courtier en crédit)
"Ralentissement de l'activité signifie aussi assagissement des prix"
Trois questions à Béatrice Caboche
du cabinet Barnes, à Londres

Métier promoteur - Quelle évolution ?
“L’amélioration des savoir-faire techniques et financiers des promoteurs et aménageurs privés au cours de ces dernières années a été extrêmement rapide. Elle permet aux villes aujourd’hui de mettre en oeuvre des démarches de partenariat public-privé. La nouvelle loi sur les Zac faisant obligation aux villes de choisir un aménageur après une procédure de mise en concurrence leur permet d’accéder aux compétences des aménageurs privés qu’elles n’avaient pas l’habitude de consulter par le passé. Il y a là une meilleure répartition des rôles de chacun : la ville peut exprimer son projet pour le développement de son territoire en s’appuyant sur les compétences des aménageurs promoteurs privés. Nous apportons aux villes notre connaissance précise de ce que souhaitent les clients et surtout leur capacité financière. Dans cet esprit, nous souhaitons pouvoir développer des opérations d’aménagement partenariales mais à l’initiative des propriétaires privés afin d’augmenter fortement la production de terrains aménagés pour la construction.”

La pression foncière enrichit la production bretonne
Il s'agit aujourd'hui de trouver de nouvelles formes d'habitat, qui répondent mieux aux besoins des acquéreurs, avec des rapports locatifs plus satisfaisants pour les investisseurs et tout simplement plus abordables pour les familles. Les réflexions sont entamées : sur la métropole Brest Métropole Océane (214 000 habitants et environ 360 logements neufs vendus, en collectif, sur les quatre derniers trimestre, à 2 530 e/m2), on entend décliner à l'avenir les nouveaux logements sous forme de maisons individuelles, jusqu'à trois étages sur des petites parcelles de 300 m2, d'immeubles qui évoluent, avec des espaces extérieurs privatifs, des caractères affirmés de grandes maisons dans leur architecture. On les combine à des maisons individuelles regroupées en "villages" avec des décrochements pour l'intimité et une meilleure isolation phonique. On ajoute enfin des maisons appartements, fruits d'un assemblage original avec des accès indépendants et des espaces privatifs extérieurs. On découvre déjà ces formes de demain, souvent associées à une démarche de développement durable dans les quartiers de Menguen, Saint-Martin, Kerancoux, Penmesmadec et Le Vern. La dynamique s'alimente notamment de la future desserte LGV. D'ici 2012, avec la réalisation d'une ligne entre Le Mans et Rennes et la modernisation des lignes normales de Rennes vers Brest et Quimper, la ville de la pointe Bretagne sera à 3 heures de Paris.
De Melun à Sénart, un air de province
L'une historique, l'autre ville-nouvelle, Melun et Sénart associent les équipements des villes à la qualité de vie de la campagne. Le tout à des prix plus doux qu'en première couronne. #iAvec la densité de population la moins élevée de l'Ile-de-France, la Seine-et- Marne est le département le moins peuplé de la région. 202 habitants au km2 en moyenne, des dizaines de milliers d'hectares de forêts, mais aussi des terres agricoles : ce département, qui représente à lui seul la moitié de la surface de la région, est considéré comme son "réservoir vert". Réservoir, la Seine-et-Marne l'est aussi pour la construction neuve, en particulier de maisons individuelles. Avec les agglomérations de Marne-la-Vallée d'une part, et de Sénart d'autre part, le département dispose en effet des plus grandes réserves foncières d'Ile-de- France. #rMelun : ville en développement

Après le réaménagement du Vieux Port, les équipements culturels livrés à l’occasion de « Marseille, capitale de la culture européenne », la cité phocéenne engage de nouveaux projets.
Revendre dans de bonnes conditions
Le plus souvent, les acquéreurs revendent leur résidence principale pour en acheter une autre, plus grande ou mieux placée. Ils bénéficient alors de la vente de leur premier bien, mais peuvent difficilement se passer d'un nouveau prêt. Cela d'autant plus que les deux transactions s'enchaînent rarement à la perfection et que la revente intervient souvent alors que le crédit servant à payer le logement n'est pas terminé. “Le prêt relais court en général sur une période restreinte, six mois renouvelables une fois à titre exceptionnel par exemple. C'est une sécurité importante pour couvrir la transition entre la vente du premier bien et l'acquisition du second. Certains clients le souscrive d'ailleurs alors qu'ils ont déjà une promesse de vente signée pour leur ancien logement, un peu comme une assurance, au cas où la vente n'aboutisse pas" explique Emmanuel Ducasse, du Crédit Foncier. Le prêt relais s'ajoute au prêt longue durée qui peut être nécessaire pour financer le nouveau bien. L'inconvénient est alors de souscrire deux crédits qui ne sont pas connectés, avec doubles frais de dossiers, etc. Certains établissements ont donc développé des offres qui répondent spécifiquement à cette situation de revente d'un bien pour l'achat d'un autre. Des formules permettent de couvrir les deux opérations en un seul prêt. Exemple : l'offre de l'UCB, baptisée S'impl'immo, qui finance à la fois la valeur du bien à acquérir, les frais notariés et la reprise des crédits ayant servi à financer le bien mis en revente. Au moment où la vente du premier logement se réalise, l'acquéreur rembourse une partie de ce crédit par anticipation sans frais, comme convenu dans le contrat. Il s'engage à rembourser 80 % minimum de la valeur de son bien à vendre. S'il revend avant deux ans ou rembourse plus de 80 %, il peut faire baisser ses mensualités ou diminuer la durée totale de son crédit
les investisseurs du marché immobilier neuf lyonnais
I.B. : Les investisseurs sont-ils toujours présents ?
Pour financer votre projet immobilier, vous allez solliciter des banques ou des courtiers. Mais comment semet en place l'avance qui va vous être accordée ? Suivez nos conseils pour vous y retrouver. Lorsque vous faites une demande de prêt auprès d'une banque, votre situation (profession, revenus, charges familiales…) doit être soigneusement examinée afin d'éviter tout risque de surendettement. Votre projet immobilier est également vérifié, car aucune offre ne peut être faite sans produire l'avant-contrat préalablement conclu avec le vendeur. Une fois votre demande acceptée, le prêteur est tenu de formuler son offre par écrit et de vous l'adresser gratuitement par courrier. Cette offre engage l'établissement de crédit pendant 30 jours minimum, à compter de sa réception. Contenu de l'offre Lisez-la attentivement. Elle précise la nature, l'objet et les modalités du prêt, avec les dates et les conditions de mise à disposition des fonds. Si votre prêt est à taux fixe, vous recevez aussi le tableau d'amortissement qui détaille, pour chaque échéance, la répartition entre le remboursement du capital et des intérêts. S'il s'agit d'un prêt à taux variable, depuis le 1er octobre 2008, l'offre est accompagnée d'une notice présentant les conditions de variation, ainsi que d'une simulation permettant d'avoir une idée de l'impact de la variation du taux sur les mensualités, la durée du prêt et son coût. Le montant des primes d'assurance et leur coût, de même que celui des garanties (hypothèque, caution…) figurent aussi dans le document. L'offre prévoit la possibilité de souscrire, auprès de l'assureur de son choix, une assurance équivalente à celle proposée par l'établissement de crédit. Vous êtes donc en droit de vous tourner vers n'importe quel assureur, susceptible de vous offrir de meilleures conditions, sauf si le banquier exige expressément l'adhésion à l'assurance collective qu'il a lui-même souscrite. Délai de réflexion Vous disposez de 10 jours minimum à compter de la réception de l'offre (le jour même de la réception de l'offre n'est pas inclus dans le délai) pour examiner la proposition. À partir du 11e jour suivant la réception, vous allez pouvoir accepter ou refuser la proposition. Si vous acceptez les conditions, vous devrez renvoyer, par courrier à l'établissement de crédit, les documents après les avoir signés. Vous serez alors engagé vis-à-vis de l'établissement de crédit. À partir de ce moment, les frais de dossiers deviennent exigibles. En cas de refus du prêt Vous pouvez vous désengager et renoncer à l'achat. Dans ce cas, le vendeur doit vous rembourser l'acompte que vous aurez versé. En effet, les avantcontrats et actes définitifs sont conclus sous la condition suspensive de l'obtention des prêts, nécessaires au financement. La condition joue pendant un délai minimum d'un mois, mais rien n'interdit de négocier un délai plus long, qui vous sécurisera davantage. Pour éviter tout malentendu, demandez un justificatif écrit du refus de prêt que vous renverrez au vendeur. Faites très attention aux clauses qui exigent un minimum de trois refus de prêt pour accepter votre retrait, celles-ci sont jugées valables par les tribunaux. Enfin, si la vente ne peut se réaliser ou si elle vient à être annulée dans les quatre mois de l'offre de prêt, le crédit est résilié, sans aucune pénalité (des frais d'étude restent toutefois exigibles).
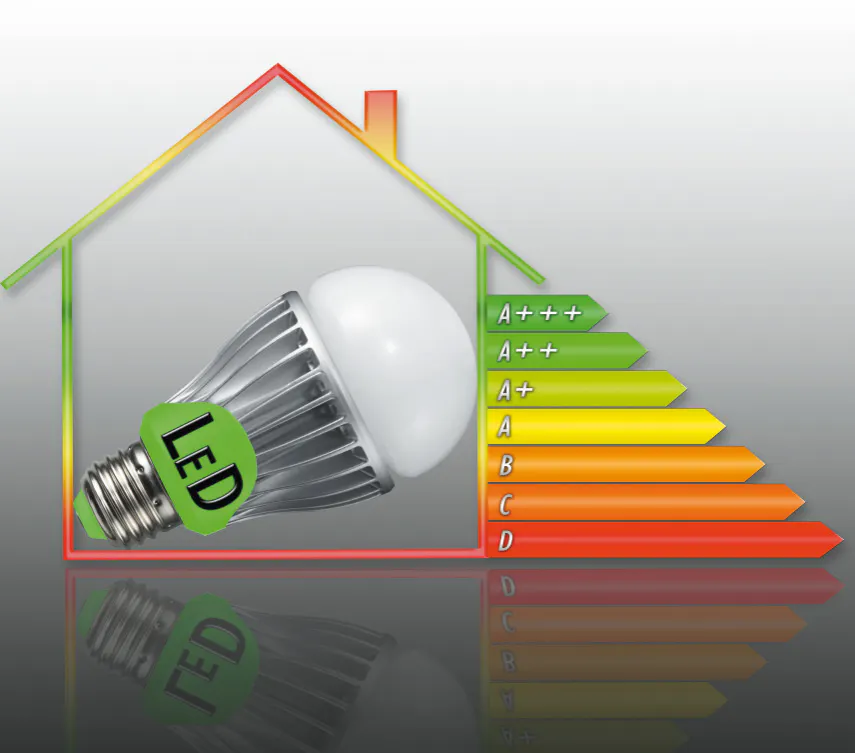
Diminuez vos factures d'énergie
Avec un logement neuf construit aujourd’hui, vous consommerez moins d’énergie. Un élément de valorisation également en cas de revente.
Poissy et Carrières : prix doux près de Paris
Les Yvelines continuent d'attirer les amateurs de neuf. Illustration avec deux villes des bords de Seine qui s'inscrivent dans le prolongement de l'Ouest parisien avec une offre diversifiée à des prix...assez doux.