Actualité
Nice à Saint-Raphaël : le prix de la Côte
Des Alpes-Maritimes à l'Est varois, le marché immobilier offre l'image d'une palette variée – et plus adaptée – de produits même si l'on enregistre encore une hausse globale et continue des prix.
Philippe Taboret : " 2013 devrait être l’année du réajustement "
Le Directeur général adjoint de Cafpi donne son sentiment à Explorimmoneuf sur l'évolution du marché au sens large.
Notre syndic va prendre sa retraite en cours de mandat. Doit-il convoquer une Assemblée Générale pour choisir son successeur ? (M. et Mme Michel D.,Orléans, 45)

L'AVIS DE JEAN-LUC PRONIER* Président de la chambre régionale Normandie de la FPC
Indicateur Bertrand : Comment la région normande a-t-elle évolué pendant ces deux premiers trimestres?
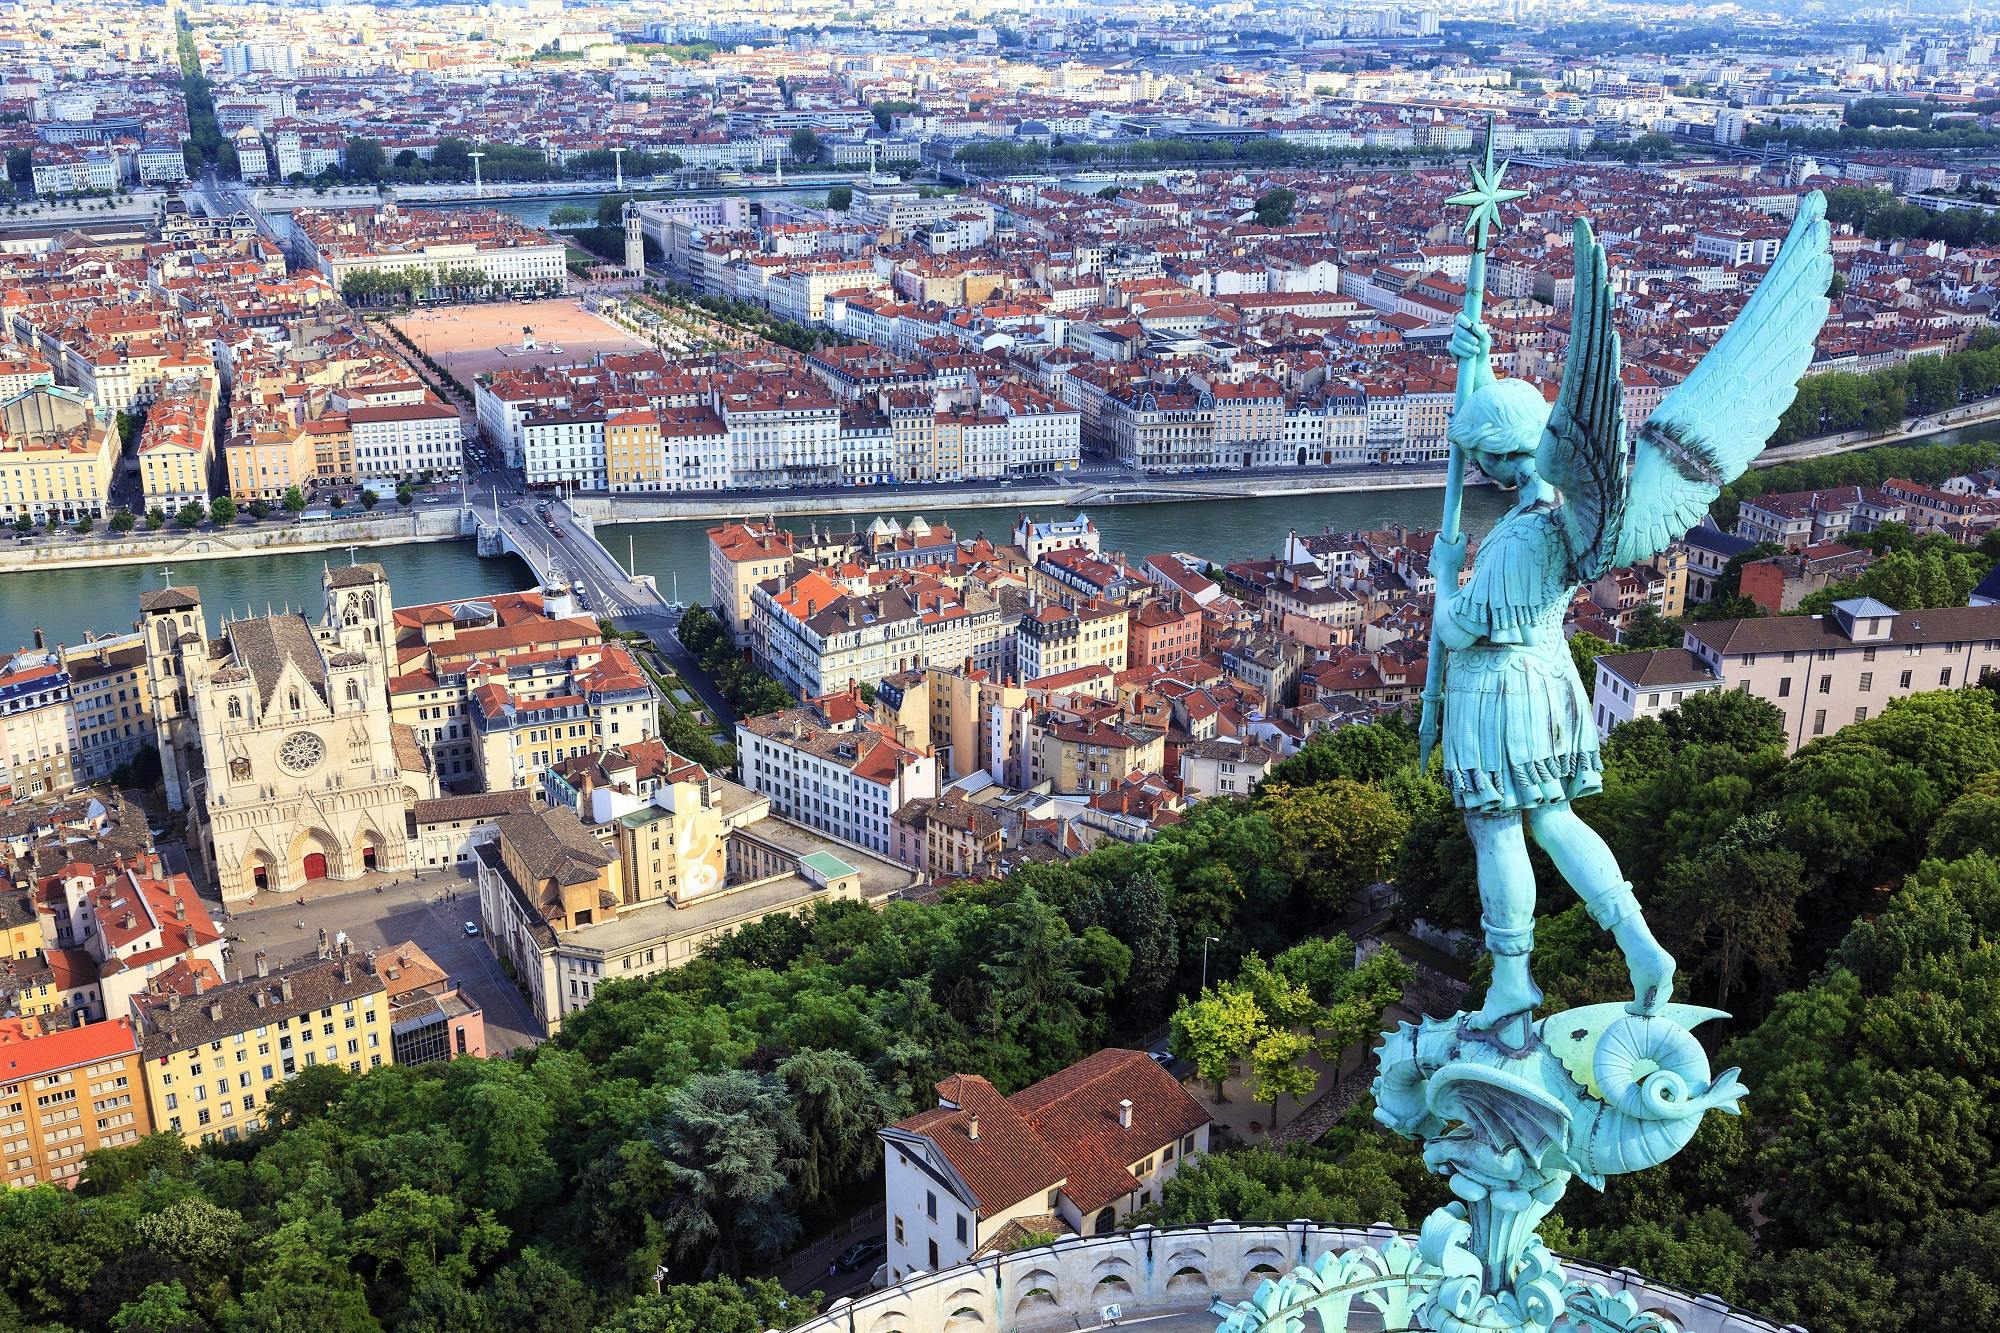
UNE DYNAMIQUE STABLE . Ville toujours fidèle de notre palmarès, Lyon se maintient, comme l’an dernier, sur la 5e marche du podium, avec de bons indicateurs économiques et immobiliers.

La renaissance du nord de la capitale
Longtemps délaissés, l’est et le nord de Paris sont en pleine reconquête. Au programme, nouvelles gares, écoquartiers, mais aussi l’arrivée de sociétés ou de lieux dédiés à la culture.
Des taux à des niveaux attractifs
Les taux des crédits immobiliers demeurent historiquement faibles. Une période propice à l’achat qui pourrait encore un peu durer.
Résidences services : des meubles qui rapportent gros
Outre la rentabilité, investir dans une résidence avec services présente aussi des avantages fiscaux non négligeables du fait du statut endossé par l'investisseur. En signant un bail commercial, le propriétaire s'inscrit de fait dans la catégorie des loueurs en meublé professionnel (LMP) ou des loueurs en meublé non professionnel (LMNP). Si vous percevez plus de 23 000 e de revenus fonciers par an (ce qui correspond à un investissement de l'ordre de 500 000 e dans l'immobilier) et que vous êtes inscrit au registre du commerce, vous êtes un LMP. Sinon, vous passez en catégorie LMNP. En résidence avec services, un loueur en meublé professionnel cumule les avantages. Et pas des moindres. La première année de l'investissement, vous pouvez déduire l'intégralité des frais d'établissement (frais de commercialisation, de montage de l'opération…). Et ce, sans plafond.
3 QUESTIONS À JEAN-LUC PRONIER : Président de la FPC de Normandie
Indicateur Bertrand : Quelle est l’ampleur de la crise en Normandie ?
Résidences neuves proches du littoral dans le Midi
Entre Nice et Argelès-sur-Mer, de nombreuses résidences frôlent ou approchent le littoral dans un environnement parfois exceptionnel.
Indicateur Bertrand : Comment se caractérise le marché immobilier de Caen ?
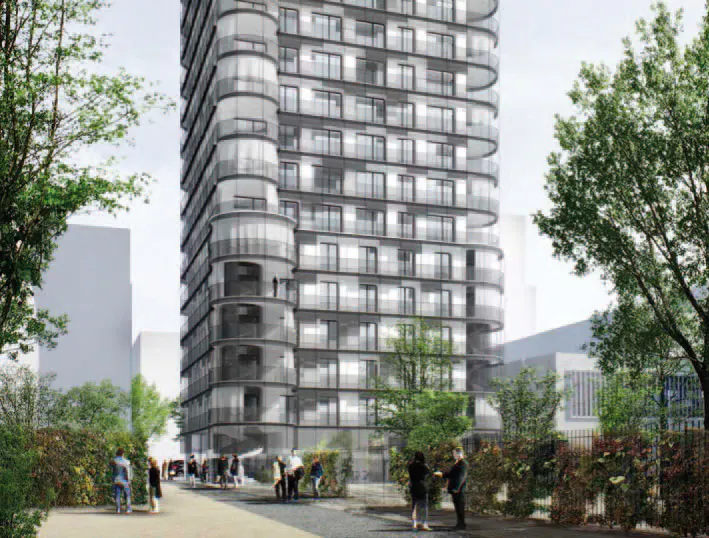
La phase II de la Confluence, à Lyon, se précise en lieu et place de l’ancien marché de gros : le promoteur Icade vient d’être désigné sur concours pour réaliser le premier " macro-lot ".
Méfiez-vous des taux révisables
La conjoncture étant légèrement instable, les banques ont anticipé une remontée des taux en proposant aux emprunteurs des verrous limitant l'impact de la hausse.
Depuis que les taux de crédit sont à des niveaux bas, le Plan épargne logement (PEL) a perdu de son attrait. Et pour cause : le taux d'intérêt du prêt qu'il propose à l'issue de la phase d'épargne de quatre ans n'est pas très attractif. Pour un plan ouvert avant le 6 février 1994, le taux du prêt est fixé à 6,32 %. Même constat pour un PEL souscrit entre le 26 juillet 1999 et le 30 juin 2000 puisque le taux sera, certes, nettement moins élevé - 4,31 % - mais encore trop peu attractif au regard des conditions proposées sur le marché libre aujourd'hui. Pour les PEL de la dernière génération, autrement dit souscrits à partir d'août 2003, le taux du prêt chute à 4,20 %. Pour autant, si les taux de crédit des banques continuent de remonter, il y a des chances pour que l'épargne logement redevienne intéressante. D'où l'intérêt de posséder un PEL. Il s'ouvre avec un versement initial de 225 eminimum. Vous devez ensuite alimenter votre plan à raison de 45 e/mois ou 135 e/trimestre. Le montant annuel des versements ne peut être inférieur à 540 e (des versements exceptionnels sont possibles). L'épargne peut aller jusqu'à 61 200 e, rémunérée à 3,50 % (prime incluse mais hors CSG/CRDS) pour tout plan ouvert à compter du 1er août 2003. Après quatre années pleines de fonctionnement, vous pourrez emprunter jusqu'à 92 000 e à un taux bas : 4,20 % (hors assurance).
Au final, malgré tous les changements introduits par les nouvelles dispositions fiscales et le "Borloo populaire", il est bon de rappeler quelques principes de base. "Il ne faut jamais investir n'importe où" rappelle Norbert Desmard, directeur général de Liins : "Acheter en Robien en fonction d'un plafond de loyer trop élevé par rapport au véritable marché locatif est une grosse erreur, car l'investisseur ne trouvera pas de locataires à ce loyer là et devra faire son deuil de la rentabilité promise par la simulation".
Indicateur Bertrand. : Quel est l'impact de votre opération sur l'organisation de ce secteur de la ville ?
De nos jours, emprunter à 100 % ne signifie pas un taux forcément plus élevé qu'en cas d'apport. Au CIC par exemple, le prêt "première habitation" peut être souscrit sur 30 ans et représenter jusqu'à 110 % du prix de l'opération. Réservé aux moins de 35 ans, ce prêt à taux fixe les dix premières années passe à taux révisable les 20 années suivantes. Il est toutefois possible de revenir à taux fixe à tout moment. Le taux fixe des dix premières années se situe à 3,40 %.