Actualité
Des produits pour tous, des étudiants aux familles nombreuses
Dans ce contexte, tout laisse penser que la croissance soutenue des prix du marché - entre 13 et 16 % en moyenne depuis 2000 avec un doublement des prix de la pierre en 6 ans - s'appuie ici sur des bases solides. Les produits proposés aujourd'hui sur le marché oscillent entre 2 417 et 4 537 e/m2, avec une moyenne autour de 3 537 e/m2. De nombreuses résidences se déclinent du studio au 6-pièces, pour satisfaire aussi bien la demande des 60 000 étudiants que des familles nombreuses soucieuses de rester dans le centre. Côté ventes, l'actualité est maintenant à des produits qui seront livrés entre fin 2008 et fin 2009. Nexity George V achève la commercialisation de la résidence Au Bonheur des Dames dans le quartier Emile-Zola, du Carré R'L à la Butte Sainte-Anne et de Libre Cours, sur le célèbre Cour des Cinquante Otages. Le promoteur national Kaufman & Broad, très présent sur la ville avec au moins 7 programmes en cours de commercialisation dans Nantes, dispose notamment de nombreuses opportunités au Clos du Plessis, une résidence de 16 logements, vendus à 3 494 e/m2 en moyenne. Il affiche encore Le 2 Meusnier de Querlon, un programme haut de gamme tout près du parc du Procé. "Vendus au prix moyen de 4 050 r/m2, chaque logement bénéficie d'un plan minutieusement étudié", assure le commercialisateur. Enfin, tandis que les premières pierres sont déjà posées, Les Parvis de Longchamps proposent encore des 2, 3 et 4-pièces (à partir de 290 000 e pour 81,4 m2). Dans le quartier des Hauts-Pavés, le troisième grand promoteur national engagé sur la ville, Promogim, termine la vente de sa Villa des Hauts-Pavés avec encore quelques 3-pièces, entre 52 et 67 m2 à partir de 204 000 e hors parking. Sous des couleurs plus "locales", c'est Espacil qui occupe le terrain. Le promoteur breton développe 3 programmes, dans le centre (la Résidence Bella-Maria rue Paul-Bellamy), dans le quartier du jardin des Plantes, qui se trouve être également à proximité de la gare (les Jardins de la Comète) et à Doulon.
Le gouvernement a mis en place la garantie risques locatifs. De quoi s'agit-il exactement ? (Jean-Charles E., Nîmes, 30)

Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté d'Agglomération d'Angers-Loire Métropole par la fédération des promoteurs immobiliers.
On l’appelle ainsi parce qu’il implique deux financements : un crédit relais à titre d’avance sur le bien à vendre et un prêt complémentaire à long terme. Si vous cherchez à acheter plus grand, c’est donc cette formule que la banque vous proposera sans doute. C’est d’ailleurs, de loin, le type de crédit le plus utilisé dans les cas d’achat revente. Comment cela marche-t-il ? Votre banque monte simultanément deux dossiers : un crédit relais voué à être remboursé aussitôt le bien vendu et un prêt complémentaire à long terme (10, 15, 20, 25 ans…), qui finance le surplus à payer pour la nouvelle acquisition. A titre d’exemple, si le bien que vous rachetez vaut 300 000 euros et que celui que vous revendez vaut 200 000 euros, vous devriez, en principe n’avoir à emprunter que 100 000 euros. Or, du fait que votre appartement n’est pas vendu, vous n’avez pas cet apport de 200 000 e, ce qui vous oblige à emprunter 300 000 e. Dans ce cas, en admettant que vous n’avez plus de mensualité à rembourser pour votre ancien appartement, la banque vous prêtera par exemple l’équivalent de 70 % des 200 000 euros du bien à vendre, soit 140 000 euros, au titre du relais et 160 000 euros au titre du prêt complémentaire. Une fois que vous aurez vendu l’ancien bien au prix escompté de 200 000 euros, vous pourrez non seulement rembourser les 140 000 e du prêt relais, mais également prévoir, avec le surplus, un remboursement anticipé sur le prêt complémentaire. C’est la raison pour laquelle il est préférable d’opter pour un prêt complémentaire permettant cette possibilité de remboursement anticipé partiel et sans frais. A défaut, vous seriez contraint de payer à la banque des pénalités qui peuvent aller jusqu’à 3% du capital restant dû… Mais à quel taux peut-on obtenir un prêt relais jumelé à un prêt à long terme ? Dans la plupart des cas, les banques ne font pas de différence : les deux prêts sont consentis au même taux, en fonction des barèmes du moment. Généralement, le crédit relais, compte tenu de sa durée, est à taux fixe, mais il peut arriver que le prêt complémentaire soit adossé à un taux révisable. L’intérêt du taux révisable étant aujourd’hui limité en raison de leur hausse, un taux fixe semble plus approprié, quoi qu’en disent certains banquiers. A titre indicatif, les taux fixes se situent actuellement entre 4,60 et 5,40 %.

Midi : de Montpellier à Nice, où acheter un logement neuf ?
Après une année 2009 assez exceptionnelle en termes de ventes, l'année 2010 pourrait être parfois synonyme de pénurie. Pourtant, une offre diversifiée perdure.
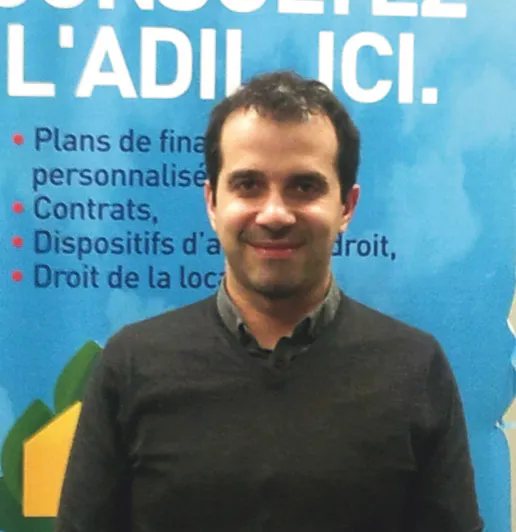
Ezzedine Taleb : "Les primo-accédants des Hauts-de-Seine bénéfi cient de coups de pouce"
Directeur de l'Adil 92 (Agence départementale d’information sur le logement)
Le déplacement du marché immobilier
I.B. : Vers quels secteurs se déplace le marché immobilier ?
L'avis de Vincent Lemaire - Président d'Empruntis
Indicateur Bertrand : Que pensez-vous de la hausse des taux ?

Favoriser les Vefa sociales et réduire les coûts de construction
Interview de Michel Gostoli, président Eiffage Immobilier.

L’immobilier neuf, déjà aux couleurs de l’écologie
VIDEOS . Le secteur fait sa mue depuis plusieurs années en proposant des programmes innovants en matière d’économie d’énergie. Zoom sur trois projets verts.

Diviser un terrain de lotissement
Une clause de mon règlement de lotissement exige une seule maison par parcelle.Puis-je diviser mon terrain pour faire construire un petit pavillon destiné à recevoir mes enfants ? (Bertrand P.,Cahors, 46)
Aménagements du nord des hauts-de-seine
Le temps des rééquilibrages serait-il donc venu ? De grands aménagements faisant la part belle aux espaces verts se précisent dans les villes qui bénéficient encore de rares réserves foncières ou de zones à requalifier. Au nord, la "boucle de Seine" est en mutation particulièrement à Gennevilliers, où des projets ouvriront le port sur la ville. Un important programme immobilier, Coeur de Seine, se veut en rupture avec l'image minérale de la ville et offre des opportunités aux familles au budget médian : 370 000 € pour un appartement de plus de 100 m2 (Nexity Seeri). En septembre, le Conseil général a soutenu par ailleurs la 24e session des ateliers internationaux de la maîtrise d'oeuvre urbaine qui a donné l'occasion à de jeunes talents venus du monde entier de plancher sur des thèmes tels que le renouvellement urbain, la densification et l'intégration du site de la boucle nord.
3 QUESTIONS À Dominique Dord, Député-maire d'Aix-les-Bains
Indicateur Bertrand : Vous venez d'élaborer le plan Habitat 2014 d'Aix-les-Bains. Quels en sont les enjeux ?

Jusqu’où ira la hausse des taux de crédit immobiliers ?
Depuis le printemps 2015, les taux affichés par les banques repartent à la hausse. Une tendance qui pourrait durer jusqu’à la fin de l’année.
Nous allons faire construire sur un terrain appartenant à mon compagnon. N'étant pas mariés, comment puis-je de mon côté préserver mes droits ? (Josée J., Nîmes, 30)
Taux de crédits immobiliers au plus bas : décryptage
Explorimmoneuf est heureux de vous proposer le premier communiqué vidéo réalisé en partenariat avec Nexity.
TROIS QUESTIONS À ANNE HIDALGO Première adjointe en charge de l’urbanisme et de l’architecture
“Sur certains territoires excentrés, il reste de la place à exploiter en hauteur”