Actualité

Christian Musset - Président de Cogedim Vente
Indicateur Bertrand : Vous êtes l'un des rares promoteurs présents à Paris intra-muros. Est-ce une question d'opportunité, de stratégie ? Christian Musset : Depuis sa création en 1963, Cogedim a toujours construit à Paris. C'est l'un des grands signes distinctifs de la marque, tout autant que son positionnement sur le marché haut de gamme, qui représente toujours notre cœur de métier. Aujourd'hui, le groupe marque sa volonté de rester présent sur ce marché et s'en donne les moyens. En témoignent deux nouvelles réalisations que nous venons de mettre en vente. La première se compose de 43 appartements dans le cœur historique du Marais, à l'angle des rues Pastourelle et Charlot. À 9 500 €/m2, nous répondons à une vraie demande, comme le montre la douzaine de ventes déjà réalisées. La seconde, rue Boussingault, près du parc Montsouris dans le 13e, comprend 35 appartements au prix moyen de 7 000 €/m2. L'année 2006 sera marquée par plusieurs lancements, rue du Sergent-Bauchat (12e), rue Dombasle (15e) ou encore rue Chardon-Lagache (16e). I.B. : Quels sont vos principaux développements en Ile-de-France ? C.M. : Nous axons principalement notre développement le long de la boucle de la Seine baignant l'Ouest parisien et les communes les plus porteuses des Hauts-de-Seine. À Issy-les- Moulineaux, le site de l'ancien hôpital Corentin Celton, où nous réalisons les Jardins du Carrousel, est emblématique pour son cadre historique préservé, autour de la Cour d'Honneur et de l'ancienne chapelle. Au Plessis-Robinson, le lancement du nouveau quartier prolongeant le centre-ville fait partie des événements immobiliers, avec 500 appartements vendus en 8 mois. Notre résidence, les Rives de Castelmore, bénéficie de l'un des meilleurs emplacements, dans un très bel environnement d'eau et de verdure. Cogedim est également à Garches, en plein centre- ville, avec l'Arboretum, parmi des arbres centenaires, et au Chesnay, avec deux programmes très différents : la Ferme du Roi, dont l'esprit de l'ancienne ferme a été préservé, et Jardin Saint- Antoine, près du château de Versailles. Pour sa part, Citalis de Cogedim, la nouvelle marque que nous avons créée en 2003, propose des logements pour habiter ou investir dans le neuf, avec la garantie d'un grand groupe et des prestations visant l'un des meilleurs rapports qualité- prix du marché, tout en restant fidèle au niveau d'exigences qui caractérise l'ensemble de notre offre. Nous parvenons ainsi à proposer des produits à prix maîtrisés et rentabilité attractive, dans des sites d'avenir, comme Saint-Denis où Côté Sud, à 2 700 €/m2, a remporté un franc succès et Cachan, avec une opération à 3 700 €/m2, idéalement située, tout près de la mairie. I.B. : Quel regard portez-vous sur le marché ? C.M. : Contrairement aux hypothèses émises l'an passé sur le ralentissement prévisible du marché immobilier en 2005, l'activité se maintient à un niveau élevé. Dans un contexte d'offre de logements neufs trop faible par rapport à une demande toujours forte, les rythmes de ventes sont comparables à ceux de 2004, année exceptionnelle. Parallèlement, même si les derniers chiffres montrent une modération de la hausse des prix, ceux-ci continuent d'augmenter, en raison principalement du surenchérissement du foncier et des coûts de construction. En revanche, l'évolution des valeurs est variable d'un quartier à l'autre. Ainsi à Paris, dans certains arrondissements, la hausse est inférieure à la moyenne des vingt autres. C'est le cas des 7e, 8e, 16e et 17e, où les prix, comme à Neuilly, restent inférieurs, en monnaie constante, à leur niveau de 1990. Parmi les autres facteurs positifs, j'observe que la clientèle dispose d'un véritable pouvoir d'achat sur la pierre, grâce à des conditions de crédit exceptionnelles, avec des taux d'intérêt autour de 3 %, et l'allongement des durées d'emprunt. I.B. : Quelles sont les principales évolutions en matière de produits et les attentes de la clientèle ? C.M. : La Haute Qualité Environnementale est au cœur de toutes les préoccupations. Mais, comme Monsieur Jourdain faisait de la prose sans le savoir, Cogedim a toujours privilégié la qualité de l'environnement. La création de bassins de récupération des eaux de pluie pour l'arrosage des jardins de nos résidences est un exemple de notre sensibilisation forte à la qualité environnementale. Toutefois, il ne faut pas perdre de vue les autres priorités de la clientèle qui restent l'emplacement, les transports, le calme, un cadre verdoyant. Notre mission reste donc avant tout de répondre à ces exigences et de prendre en compte l'évolution des styles de vie. Une partie de la clientèle demande notamment plus d'espace dans les pièces à vivre, avec des cuisines plus ouvertes, des séjours donnant sur des balcons ou terrasses, des salles de bains conçues comme des lieux de vie, etc. Internet a aussi fait évoluer les comportements des acquéreurs. Près d'un tiers fait une présélection qualitative sur cinq sites et deux portails immobilier en moyenne. Quand ils se rendent sur nos espaces de vente, c'est avec une approche qualifiée et une bonne connaissance du marché. Pour Cogedim, internet constitue incontestablement un facilitateur d'achat.

Haute ou basse, la Normandie possède trois grandes agglomérations où se concentrent l'activité du marché immobilier. A Caen, qui compte 200 000 habitants autour d'un grand pôle universitaire, 1 000 nouveaux logements sont prévus dans les années à venir, notamment autour du quartier de la presqu'île portuaire. En Haute-Normandie, Rouen et Le Havre sont tournées vers le large. "La demande est forte sur le marché immobilier de nos deux métropoles et elle entraîne des répercussions sur les petites villes alentour", estime la chambre régionale des notaires de Haute-Normandie. Les prix de l'immobilier, ancien comme neuf, ont rattrapé leur retard par rapport à d'autres grandes villes de région. Et même si la hausse marque un léger ralentissement, les programmes neufs bien situés, proches du centre-ville, peuvent dépasser 3 000 e/m2. A Rouen, les nouveaux logements se concentrent dans le cadre du projet Seine-Ouest et, sur la rive gauche, dans le quartier du centre commercial de Saint-Sever refait à neuf. Au Havre, le quartier dans le prolongement des Docks Vauban réaménagés prend son envol et les nouveaux logements voient le jour autour de l'îlot Saint-Nicolas.

Promoteur : un métier en mutation
I.B. : Qu'est-ce qui a fondamentalement changé dans votre métier ou dans son environnement, en quelques années ?
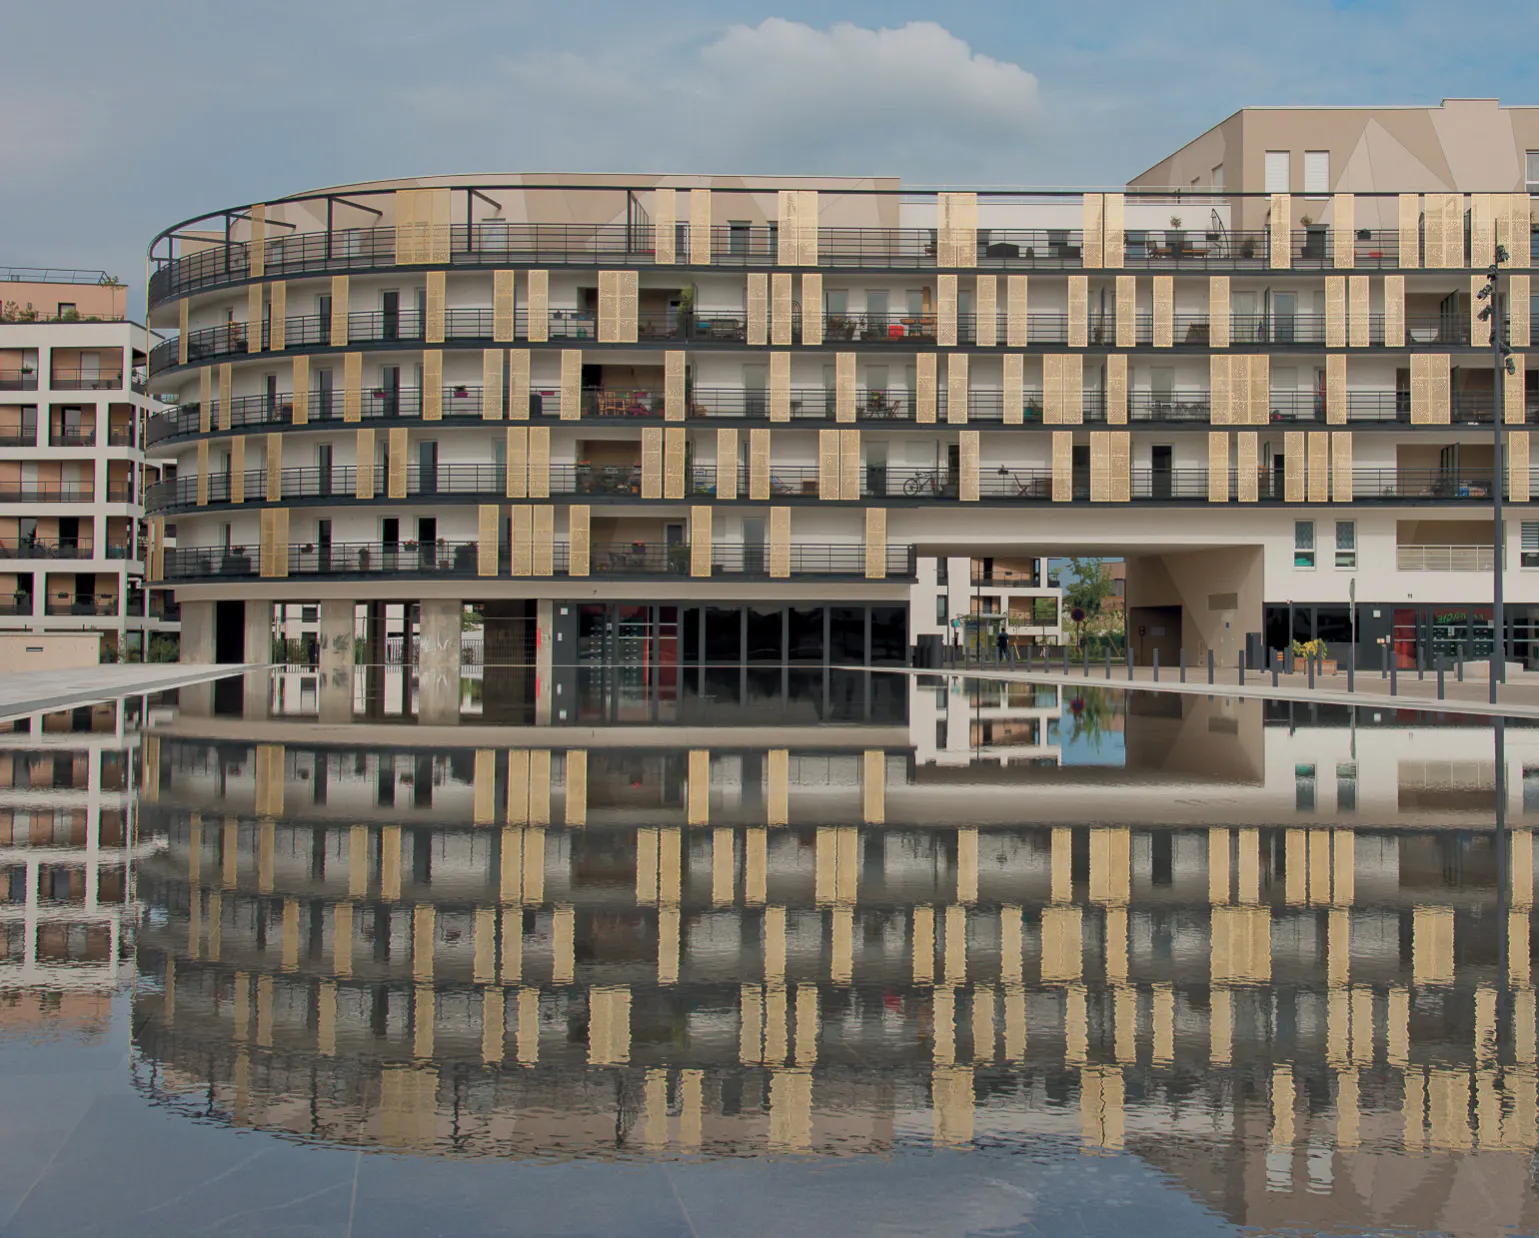
Ouest : la voie de la transformation
Dans le projet de Grand Paris Express, l’ouest est à pied d’oeuvre pour accueillir dignement la nouvelle desserte.
Qu’est-ce qu’un prêt in fine ?
Traditionnellement, quand on emprunte, on rembourse le crédit chaque mois sur la base d’une mensualité qui comprend une part du capital, des intérêts et des assurances éventuelles (décès, invalidité, chômage). Rien de tel avec un crédit “in fine”. Car, comme son nom l’indique, c’est un crédit remboursable en fin de prêt. Autrement dit, en une seule fois au bout de 10 ou 15 ans. Avec ce type de formule, vous ne payez que les intérêts et frais d’assurance. La mensualité bien qu’allégée reste lourde. Les intérêts à verser étant élevés puisqu’ils portent sur la totalité du capital sur une durée très longue. La formule doit donc être maniée avec prudence car elle est d’un coût très important. Mais, en revanche, elle peut vous permettre, si vous êtes un gros contribuable, de jouer au maximum avec la déductibilité des intérêts d’emprunt et diminuer votre imposition. Pour que l’opération soit valable, encore faut-il que le taux d’intérêt du crédit ne dépasse pas le taux de rendement global que vous êtes en droit d’attendre de votre placement.

L’immobilier résidentiel 100 % BIM va bientôt éclore
DIAPORAMA. Les premiers programmes, qu’ils s’agissent d’immeubles collectifs ou de maisons d’individuelles réalisées entièrement à partir de la maquette numérique vont enfin voir le jour.
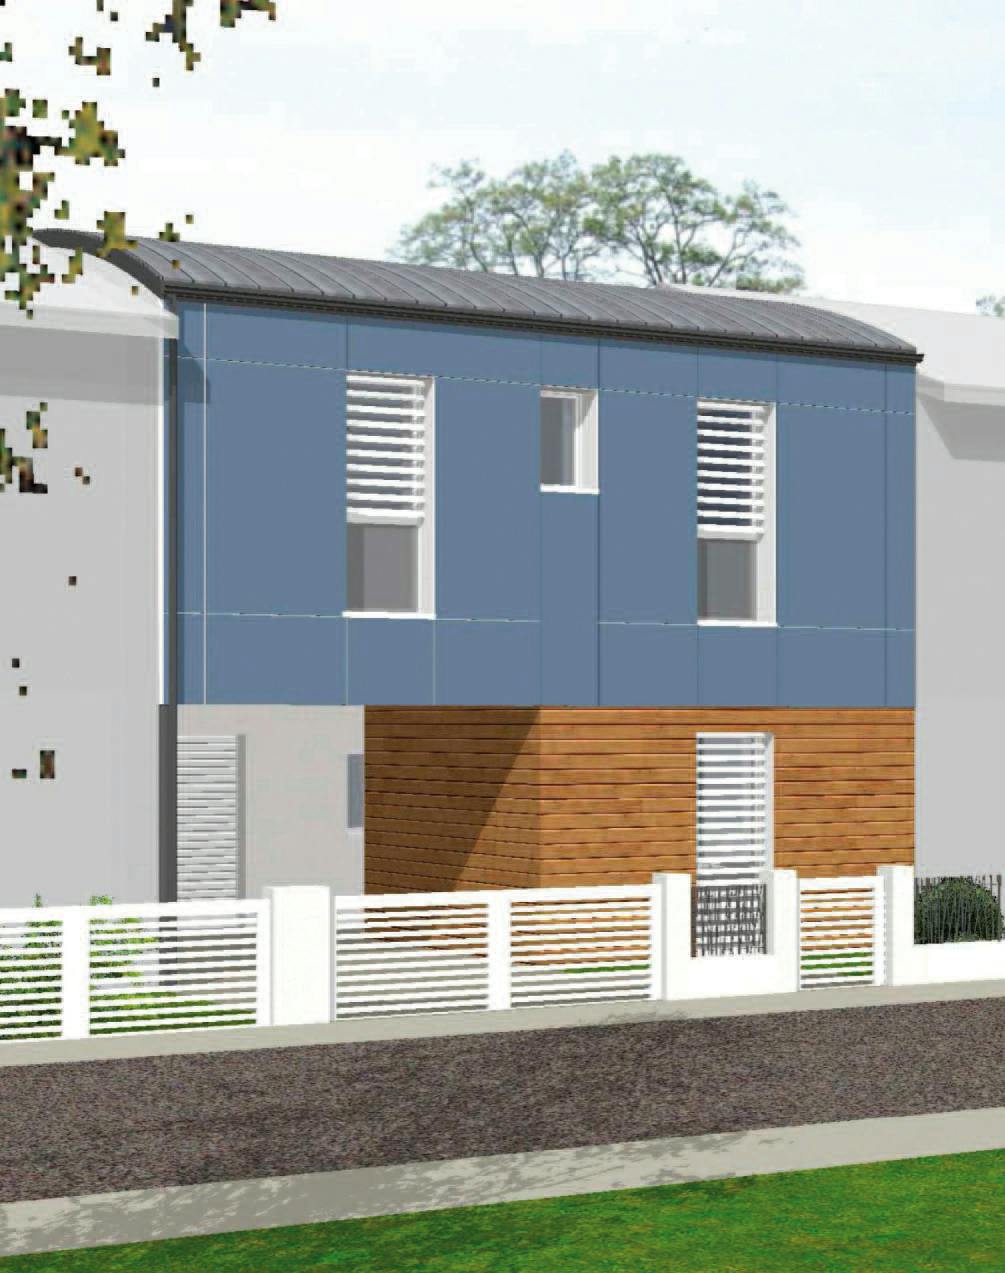
Les maisons de ville du groupe IGC, constructeur de maisons individuelles et leader dans le Sud-Ouest, répondent aux nouveaux comportements urbains. Décryptage.

Quand souscrire une assurance dommages-ouvrage ?
Je dois refaire toutes les souches de cheminées de ma maison de campagne. Pour cela, suis-je obligé de souscrire une assurance dommagesouvrage ? (Marie-Pierre A.,Orléans, 45)

Crédit immobilier : dopez votre apport !
Que les conditions d’achat soient favorables est une évidence. Pour autant, cela ne doit pas vous empêcher de mettre toutes les chances de votre côté. Et notamment de bien étudier votre plan de financement. Si les établissements de crédit expriment à nouveau l’envie de prêter et si la place du crédit joue toujours un rôle important dans leur stratégie globale, “beaucoup nous mentionnent d’eux-mêmes leur attention toujours soutenue en ce qui concerne l’évaluation du risque : prudence maintenue, attention générale plus grande…”, relate Empruntis.com. Raison de plus pour peaufiner votre dossier. Tout d’abord en mobilisant le plus possible d’économies. Après avoir financé pendant plusieurs années des projets immobiliers à 100 % (voire 110 %), les banques ne font désormais plus l’impasse sur l’apport personnel. Sauf pour certains emprunteurs disposant d’excellents revenus et d’un emploi jugé très stable. Autrement dit, en tant que primo-accédant, il vous faut au minimum 10 % d’apport. Plus c’est encore mieux. Pas toujours facile à réunir quand on est un jeune couple en début de parcours professionnel, mais vous disposez de quelques cartes dans votre manche pour gonfler cet apport. Ce qui vous permettra aussi de mieux négocier le taux de crédit. C’est un fait, plus votre apport sera élevé, meilleures seront vos conditions de crédit. Peut-être avez-vous mis un peu d’argent de côté ? Peut-être pouvez-vous faire jouer la solidarité familiale en bénéficiant d’une donation de vos parents, celle-ci étant exonérée de droits jusqu’à 150 000 € par parent et par enfant tous les six ans. Le prêt à taux zéro (PTZ) En complément, vous avez sûrement la possibilité d’obtenir un petit prêt à conditions très attractives comme le prêt à taux zéro. D’autant que le montant du prêt est doublé dans les régions où l’accès au logement est difficile. Comme son nom l’indique, sans débourser le moindre euro d’intérêt, vous bénéficiez d’un financement particulièrement intéressant dès lors que vous n’avez pas été propriétaire depuis au moins deux ans et que vous achetez votre résidence principale. À condition toutefois de respecter les plafonds de ressources définis dans le cadre de ce prêt. Si vous êtes un couple avec deux enfants, vos revenus ne doivent pas excéder 56 875 € en région parisienne, sur la Côte d’Azur ou le pays genevois et 40 488 € dans les autres zones (revenus de l’année dernière ou de l’année précédente selon la date de demande du prêt). Si vous achetez de l’ancien, le montant du prêt est plafonné à 20 % du coût de l’opération (30 % en zone urbaine sensible) et 50 % du total des autres prêts de plus de deux ans. Dans le neuf, il peut couvrir 100 % des autres prêts et 30% maximum du coût global de l’opération (40% en zone urbaine sensible). En région parisienne ou sur la Côte d’Azur, par exemple, un jeune couple peut obtenir 45 000 € de prêt et un couple avec deux enfants 55 050 €. Dans le neuf, vous pouvez même bénéficier, dans certains cas (subvention de votre commune ou de votre département, performances énergétiques du logement…) et si vos ressources ne dépassent pas certains plafonds fixés (différents de ceux du PTZ), d’un montant de prêt majoré (jusqu’à 20 000 €). Indépendamment du PTZ du ministère du Logement, sachez que certaines villes ont mis en place leur prêt à taux zéro. Renseignez-vous auprès de votre mairie. 1 % logement Voilà un autre petit prêt que vous pouvez solliciter si vous êtes salarié (vous ou votre conjoint) d’une société (régime non agricole) employant plus de 20 personnes. Vous devez en faire la demande directement à votre employeur ou au comité d’entreprise (ou encore au collecteur 1 % dont vous dépendez). Cependant, l’octroi de ce prêt n’est pas automatique. Tout dépend en effet des fonds dont dispose votre employeur au moment de votre demande. Il se peut très bien que d’autres salariés en aient bénéficié avant vous et que les caisses soient vides. Sachez aussi que votre demande ne sera prise en compte que si vous êtes primo-accédant ou en mobilité professionnelle. Le montant du prêt n’est pas très élevé : entre 11 200 et 17 600 € selon votre région d’habitation. Mais le taux non plus : 1,5 % (hors assurance). Quant au remboursement, il peut s’étaler sur 5 à 15 ans. Épargne Logement Si vous disposez d’un PEL ou d’un CEL et de droits à prêt substantiels, peut-être est-il intéressant, pour vous, d’emprunter dans le cadre de l’épargne logement. Avec un PEL, par exemple, vous pouvez emprunter jusqu’à 92 000 €. À condition que vous ayez acquis suffisamment de droits à prêt et que le taux de votre prêt soit plus attractif que ceux du secteur libre. Tout dépend, en effet, de la date à laquelle votre plan a été ouvert. S’il a été souscrit à compter du 1er août 2003, le taux du prêt est fixé à 4,20 %, soit quasiment les mêmes conditions qu’un prêt du secteur libre. En revanche, si votre Plan a été ouvert entre le 1er juillet 2000 et le 31 juillet 2003, le taux passe à 4,97 %, ce qui n’est plus du tout compétitif. Si vous possédez un CEL, le taux du prêt est fixé à 3,50 % pour les intérêts acquis à compter du 1er août 2007, un taux qui est donc séduisant, mais le montant du prêt est limité à 23 000 €.

Architecte - gérant OXO Architectes
Immobilier neuf à cinq minutes des plages
Dès que l’on s’éloigne légèrement de Granville, l’offre se fait plus large. À 10 kilomètres à peine, un nouvel ensemble de 56 maisons se prépare dans la petite commune de Bréhal (2 600 habitants). Baptisé le Clos des Salines (Geoxia Immobilier), il prévoit des biens de 2 à 4 chambres de 69 à 106 m2, avec garage et jardins de 163 à 501 m2. Les petits volumes ont déjà été vendus, mais des 4 et 5-pièces sont encore disponibles, à partir de 143 000 €pour 69 m2. Avec des écoles maternelle et élémentaire publiques, une maison de la petite enfance et un relais d’assistante maternelle dans la commune, le site est intéressant pour les primo-accédants cherchant un peu d’espace à vivre en famille. Une autre actualité s’affiche à Bricquevillesur- Mer, à travers la Résidence la Patinaie, signée Delamarche Immobilier. En face des îles Chausey, le promoteur a trouvé un grand terrain à 2,5 kilomètres du rivage. Il y propose 12 pavillons, avec des jardins exposés au sud ou à l’ouest. Déjà en construction, ils ont été conçus aussi bien pour des résidences principales que secondaires. Il faut compter 137 000 à 142 000 €pour un 3-pièces, et jusqu’à 179 000 € pour un 4-pièces entre 77 et 90m2. Village d’à peine plus de 900 habitants, Bricqueville-sur-Mer est proche de l’A84, qui met Paris à trois heures des plages. À Jullouville, commune associée à Saint- Michel-des-Loups, on trouve la Résidence du Littoral, une réalisation Delamarche Immobilier, qui décline une trentaine d’appartements sur trois niveaux. Avec des surfaces entre 40 et 80 m2, ils ouvrent sur des terrasses jusqu’à 28 m2 et des petits jardins bien exposés. On démarre à 168 000 €pour les studios et 233 000 €pour les 2-pièces, dont certains donnent sur une plage de sable fin. Légèrement dans les terres, à Coutances, c’est le groupe Céléos qui est à l’affiche avec le Domaine de Constances, une résidence du 1-pièce bis au 3-pièces. Sans appartements familiaux, le promoteur a parié sur un emplacement qui devrait rassurer les investisseurs. À 300 mètres du centre-ville, il combine “des prestations soignées,un espace harmonieux et un accès au site sécurisé par une barrière automatique,garantissant quiétude et sérénité”, assure le service marketing. Des programmes de logements devraient prochainement être lancés à Cherbourg et aux alentours, répondant à des normes de haute et de très haute performance énergétique. En effet, le programme local de l’habitat de la communauté d’agglomération, adopté en juin 2007, a fixé un objectif de réalisation de 4 600 logements à l’horizon 2012. Deux Zac de plus de 400 logements y sont en cours, et une troisième est en projet sur Equeurdreville.

Lyon s'ouvre à une nouvelle ère immobilière
Avec une forte production de logements neufs et des projets urbains structurants, le territoire de la communauté du Grand Lyon confirme sa dimension européenne.

L’AVIS DE Hubert BEAUFILS Secrétaire général du Laboratoire de l’immobilier
La rentabilité moyenne actuelle se situe entre 3,6 et 4,2 %. À Paris et dans sa première couronne, les chiff res sont inférieurs. Quelques villes nouvelles de l’Île-de-France, comme Marne-la-Vallée, font exception, avec une rentabilité légèrement supérieure à 4 %.

Lille, du neuf et de belles ambitions
Malgré une production légèrement en retrait, Lille et sa métropole poursuivent le renouvellement urbain, avec des opportunités au pied des quartiers d’affaires ou en bordure de campagne.
Gérard Collomb : " des milliers de logements nouveaux "
Explorimmoneuf pose 3 questions à Gérard Collomb, sénateur-maire de Lyon, et président du Grand lyon.

Un label " bâtiments biosourcés "
De plus en plus utilisés, les matériaux dits " biosourcés ", comme le chanvre, la fibre de bois, la laine de mouton, la paille ou encore le liège qui ont désormais leur label spécifique.

Grandes surfaces en région Rhône-Alpes
L’ÉVOLUTION DES BESOINS