Actualité
Le béton a connu des évolutions très sensibles ces quinze dernières années. Leader mondial des matériaux de construction, le groupe Lafarge en a développé de très performants. Parmi eux, l’Agilia, un béton très liquide auto-plaçant, auto-nivellant et qui est versé à l’aide de pompes. Il nécessite moins d’eau qu’un béton classique. Suffisamment liquide pour adopter des formes complexes, il autorise des projets d’une imagination presque sans limite, en adoptant des formes et des reliefs autrefois inabordables. Chronolia est un béton prêt-àl’emploi à durcissement rapide, développé pour répondre à une problématique clé dans le secteur du bâtiment : gagner du temps sur un chantier. Il réunit deux caractéristiques demandées par les clients et jusqu’à présent contradictoires : il ne réagit pas durant deux heures après sa fabrication et peut donc être transporté et manipulé dans des conditions normales de chantier comme un béton fluide ordinaire, avant de devenir “hyper réactif” pour développer très rapidement des résistances mécaniques élevées une fois mis en place. Concilier ces deux contraintes était un vrai défi technologique. Enfin, Ductal est un béton extrêmement résistant. Il ne se casse pas. Il n’a pas besoin d’armature. Il a particulièrement séduit les Japonais, que les tremblements de terre fréquents obligent à innover sans cesse dans le domaine de la résistance des constructions.

L’AVIS DE JEAN-LUC LAURENT Président de l’Etablissement public foncier d’Ile-de-France*
Indicateur Bertrand : Où en est l'Etablissement foncier d'Ile-de-France ?

L'AVIS DE ARI BITTON, Cofondateur d'AB Courtage
Pour faire une bonne affaire, il faut miser sur le révisable Ari Bitton : Les taux vont rester stables et ne devraient pas augmenter, car les banques sont en pleine reconquête de parts de marché, notamment en matière de crédit immobilier. Et même s'ils remontaient, ce serait sans doute dans des proportions très faibles, de l'ordre de 0,5 à 0,10 point. Cela ne change pas grand-chose. Pour emprunter malin aujourd'hui, il faut analyser son projet. Par exemple, si l'acquéreur compte revendre dans les cinq à sept ans qui suivent, il peut porter son choix sur un taux fixe pendant cinq à sept ans, et qui devient révisable ensuite. Ce sont des formules que l'on peut trouver à partir de 3,60/3,70%, alors qu'un taux fixe classique sur vingt ans se situe en moyenne autour de 4,10%. Aujourd'hui, pour être sûr de réaliser une bonne affaire, il faut regarder les taux révisables. Surtout si l'on dispose d'un excellent dossier. Le coût de l'assurance est également important. Les banques ont fait des efforts en la matière et proposent aujourd'hui non seulement des contrats pour les jeunes et les seniors, mais aussi pour la clientèle intermédiaire. Un contrat jeune coûte aujourd'hui de 0,18 à 0,19% du crédit, un contrat senior, autour de 0,35/0,36% et un contrat intermédiaire, autour de 0,25/0,26%. Le taux et l'assurance représentent 97 % du coût du crédit. Raison pour laquelle il ne faut pas se focaliser sur les frais de dossier et de garantie et vouloir les négocier à tout prix, au risque d'indisposer la banque sur les autres conditions du crédit.
Les placements malins du logement neuf
Le neuf séduit à nouveau les accédants à la propriété et les investisseurs en France, poussé par des dispositifs fiscaux qui favorisent l'habitat de dernière génération.
Vivre dans le neuf à Levallois, Issy-les-moulineaux et Boulogne
Levallois-Perret : davantage d'oxygène pour les enfants.

Thierry Laget : " Le marché immobilier reste attractif "
Thierry Laget, directeur général de la Serm et de la Saam à Montpellier, répond à Explorimmoneuf.
En ce début 2015, nous avons voulu faire le point avec les promoteurs sur le bilan de l’année 2014, les perspectives 2015 et leurs attentes pour faire repartir l’activité immobilière. Serge Grzybowski, président directeur général d’Icade, nous livre ses analyses.
“Pour éviter d’investir dans une résidence étudiante à Saint-Paul-les Dax où, il n’y a pas… d’étudiants, il faut ouvrir les yeux et les oreilles”, conseille Alain Amram, directeur commercial régional de Primaxia. Pas question de s’en tenir à la plaquette du promoteur pour signer la promesse d’achat. Il est impératif de se rendre sur place pour connaître précisément l’emplacement et l’environnement du bien convoité. Cette visite de repérage doit vous permettre de vérifier que le marché locatif n’est pas déjà saturé ou en passe de l’être. Pour cela, levez le nez : comptez le nombre de grues et donc le nombre de chantiers en cours. Idem pour les panneaux de commercialisation des programmes neufs. Un petit détour ou quelques coups de fil aux agences immobilières du coin s’impose. Vous saurez rapidement si le marché de la location est tendu (ce qui est positif en vue de votre prochain investissement) ou si au contraire, l’offre de biens est supérieure à la demande. Par la même occasion, vous glanerez des infos sur les loyers pratiqués sur le territoire. “Si on vous a promis 12 r/m2 et que les loyers en vigueur ne dépassent pas 8 r, vous devrez revoir vos prétentions de loyer à la baisse pour garantir la location de votre bien”, prévient Pascal Brasseur, de BNP Invest Immo. Pour en savoir davantage sur ce dernier sujet, vous aurez évidemment pris soin de consulter les études immobilières des grands réseaux de gestionnaires de biens (Lamy, Foncier) qui chaque année, listent, ville par ville, les prix du mètre carré en location. Un coup de fil en mairie, à la chambre de commerce et d’industrie locale, mais aussi un coup d’oeil à la presse locale, devraient également vous fournir de précieuses informations sur les projets de business et sur les futures écoles et universités. Un territoire éligible au label des pôles de compétitivité est par exemple une bonne opportunité. Consulter les grandes données statistiques nationales (évolution de la population, nombre d’étudiants, migration…) permet également de suivre l’évolution démographique du lieu. Déficitaire ou excédentaire. “On sait par exemple que 1 000 nouvelles familles débarquent chaque mois à Montpellier et qu’elles recherchent des biens plus grands que ceux qu’elles possédaient avant. Investir dans des grandes surfaces dans le quartier de la nouvelle mairie peut paraître judicieux”, conclut Alain Amram.
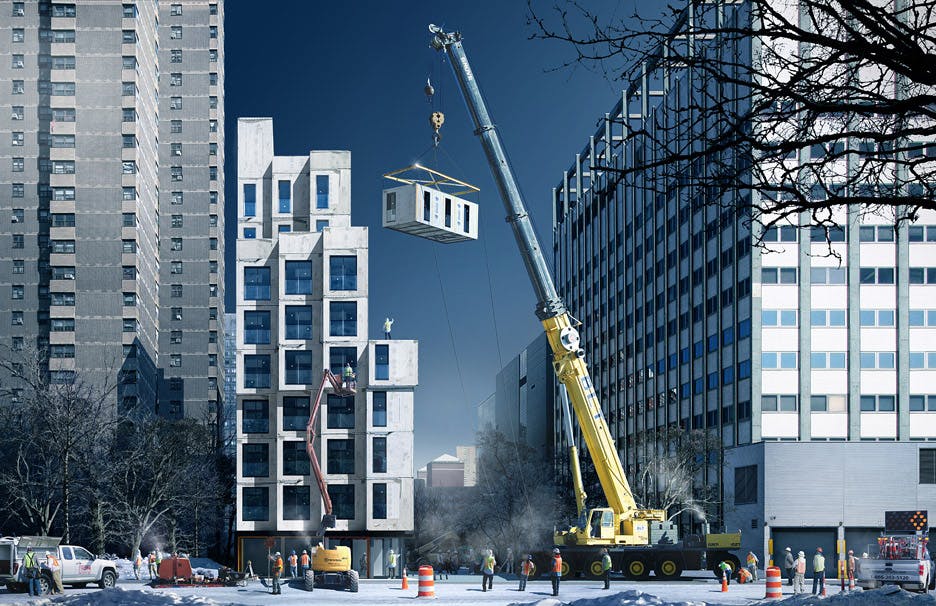
A l’intérieur des mini maisons new-yorkaises
VIDEOS. La ville américaine tente d’innover pour faire face à la pénurie de logements abordables qui sévit. Visite guidée dans l’un de ces micro appartements.
Quel loyer pour votre investissement locatif ?
Effectuer un investissement locatif sans penser au loyer à pratiquer n'a pas de sens. Mais comment fixer un loyer adapté ? Petit tour des incontournables du nouvel investisseur.

Des prix assagis, une offre qui se régule et une demande toujours forte. Tous les ingrédients d’un marché immobilier sain sont actuellement réunis à Marseille.

Imaginée par les magazines “Ecologik” et “Architectures à vivre”, “Construisons demain”, présentée sur différents salons en 2008, est une maison intégrant des solutions architecturales, environnementales et techniques de demain. Ce n'est pas un projet de science-fiction. À chacun d'y piocher les solutions qui l'intéressent pour son propre projet. Elle est “verte” : construite en bois, sa consommation énergétique est réduite au maximum, son isolation renforcée. Elle dispose d'un puits canadien et d'une ventilation double flux, d'une chaudière à condensation, de planchers chauffants, permet de récupérer les eaux de pluie, etc. Sans sacrifier ni le confort, ni le design. La domotique y a d'ailleurs un rôle essentiel. Sa solution la plus innovante et la plus prometteuse réside sans doute dans le tableau de bord énergétique. Objectif : permettre à l'usager de prendre conscience de la consommation instantanée d'énergie par poste (veille, éclairage, chauffage...). Un bon moyen de secouer les consciences !

La chasse aux ponts thermiques
Au rayon “nouveautés”, les énergies renouvelables ont le vent en poupe, et sont nettement valorisées. Idem pour l’architecture bioclimatique. L’idée, c’est de tirer parti des atouts naturels du site sur lequel est construit une maison, en profitant au mieux des apports solaires et de la circulation naturelle de l’air. Objectif : réduire les besoins en chauffage et en climatisation, et créer un climat de bien-être avec des températures agréables, une humidité contrôlée et un éclairage naturel abondant. Le confort d’été – ou comment faire de son home sweet home une barrière anticanicule – est particulièrement concerné. Or, plus le problème est pris en amont, meilleures sont les chances de le régler de façon efficace. Certains choix dans la localisation et l’orientation d’une maison lui permettent d’être confortable 365 jours par an, sans pour autant être gourmande en énergie. La RT2005 impose aussi des valeurs limites pour les nouvelles constructions, en fixant à 20 % les déperditions autorisées produites par les ponts thermiques. Le terme “pont thermique” désigne des points de la construction où la barrière isolante est rompue (par exemple, au niveau de la jonction de deux parois).

119 logements à Saint-Martin-du-Var
Le 14 mars dernier, à Saint-Martin-du-Var, dans les Alpes-Maritimes, le groupe Gambetta a inauguré le programme Aqua Verde, 75 logements, dont 15 en locatif social, et a posé la première pierre du programme Roméo & Juliette.
“L’emplacement du bien est au coeur de l’investissement”
Le recours aux prêts de longue durée
Face à la flambée des prix de l'immobilier, les prêts de longue durée tiennent la vedette. D'autant que les conditions d'emprunt actuellement très favorables - autour de 4 % sur 25 ans -, en ont favorisé l'explosion. Alors que la durée moyenne d'un emprunt n'était, selon l'Anil (Agence nationale pour l'information sur le logement), que d'un peu plus de 15 ans en 1998, cette durée atteignait plus de 19 ans en 2002. Et ce n'est sans doute pas fini. Car les prêts de plus de 20 ans représentent un tiers de la production des banques. "L'allongement des durées de prêt s'accélère encore depuis le début de l'année 2005, constate une récente enquête de Meilleurtaux.com, un courtier en crédit, la part des prêts immobiliers à 25 ans est passée de 16 % en début d'année 2005 à 25,1 % en juin 2005. Ils ont ainsi progressé de 9,2 % en 6 mois, alors qu'ils avaient progressé de 6,60 % entre 2003 et 2004 et de 2,70 % entre 2002 et 2003". De fait, aujourd'hui, vous pouvez trouver, sur le marché du crédit, des prêts sur 25 ou 30 ans très facilement. Ainsi, BNP Paribas, la Société Générale, le CIC, ou encore le Crédit Foncier de France en proposent, à taux fixe ou révisable. L'UCB va même plus loin puisqu'elle a lancé, depuis peu, un prêt sur 35 ans réservé aux moins de 35 ans qui accèdent à la propriété pour la première fois. Son taux, entre 3,30 et 4 % est fixe les deux premières années et révisable ensuite. A partir de la 10e année, vous avez la possibilité de passer à taux fixe à tout moment (taux du TME + marge de la banque).
La domotique, ici et chez vous
Impossible d'imaginer l'habitat du futur sans une bonne dose de domotique. Pourtant, selon les pronostics des spécialistes, la technologie va s'adapter à l'homme et lui offrir une meilleure qualité de vie. Démonstration.