Actualité
Christiane Hummel : La rareté foncière et la démographie galopante sont deux caractéristiques propres à ma commune et à la communauté d'agglomération. En 30 ans, la population de La Valette-du-Var, resserrée entre les collines et la mer, a quadruplé. Proche de Toulon, la commune est très attractive et nous avons aujourd'hui 1 500 demandes de logements sociaux ! Vu l'importance du bassin d'emploi, nous devons trouver la possibilité de répondre aux besoins en logements. Ici comme sur l'agglomération toulonnaise, nous travaillons avec le Ministère de la Défense sur la possibilité de vendre des terrains militaires. Nous négocions actuellement des terrains à La Valette pour réaliser 350 logements, dont du petit collectif et de l'habitat individuel, en logements sociaux et en accession à la propriété. Ce projet est destiné en partie à loger le peloton de gendarmerie de Toulon. Nous avons cédé, par ailleurs, à la Caisse des Dépôts et Consignations, des terrains qui nous appartenaient afin que soient réalisés des logements locatifs intermédiaires à des niveaux accessibles pour les revenus moyens, avec la possibilité d'accéder à son logement. Car ce sont souvent ces classes moyennes qui sont contraintes de s'éloigner exagérément de la commune pour se loger. Notre projet Coeur de ville va aussi répondre à cette demande croissante en logement, que ce soit par la réhabilitation d'anciens logements ou la construction de logements neufs. Outre une opération de 140 logements, nous réalisons du point compté pour reconstruire la ville sur la ville par la réalisation, chaque fois que la possibilité existe, de quelques logements, comme sur la Tour Fondue (8 logements), avenue Char Verdun (3 logements). La commune ne compte, malgré, cette politique urbaine, que 13 % de logements sociaux. Nous souhaiterions rompre la spéculation foncière en diversifiant l'offre mais, lorsque pour réaliser 26 logements intermédiaires, l'acquisition d'un terrain coûte 1 Me, nous sommes confrontés à une situation intenable.

Comment récupérer son acompte ?
Le constructeur avec lequel nous avons conclu un CCMI, ne veut pas nous rembourser notre acompte, alors que la maison ne peut être implantée sur notre terrain pour des raisons d’urbanisme. Quel est notre recours ? (Arthur et Anne F., Gennevilliers, 92)

Aménagement de préavis possible par écrit
Nous faisons construire actuellement, et le chantier va prendre fin d'ici à quelques mois. Pouvons-nous envoyer au bailleur notre congé, sous condition de la livraison de la maison ? (Marie et Pierre M.,Montpellier, 34)

Charbonnières-les-Bains : Les promoteurs et les architectes mobilisés
Désormais installée sur la Confluence, au centre de Lyon, la Région Rhône-Alpes entame une consultation entre les tandems promoteurs/architectes sur l’attribution des terrains de son ancien site de Charbonnières-les-Bains.

Les ingrédients de la réussite
"La montagne est un "gros morceau" dans l'activité des résidences de tourisme. Avec 186 000 lits, elle compte presque autant de lits que la mer. La moitié de la clientèle est étrangère et contribue au poids économique de cette activité", explique Pascale Jallet, secrétaire générale du Syndicat national des résidences de tourisme.

Caen et la Côte fleurie, marché à la hausse
Agglomération dynamique, Caen affiche une belle croissance démographique. La capitale régionale attire de nouveaux habitants et le marché immobilier peine à satisfaire la demande.

Avez-vous pensé à la gestion locative ?
L'investissement locatif pose forcément le problème de la gestion locative. Vous pouvez choisir de vous en occuper directement ou déléguer la gestion à un professionnel. Mode d'emploi pour éviter bien des tracas.

Les prix de l'immobilier s'ajustent dans les Hauts de Seine
En dépit de fortes disparités selon les communes, les valeurs des logements sont généralement en recul dans le département.

Déduction interets d'emprunt : le dispositif
Il s’agit d’un crédit d’impôt. Cela signifie qu’une famille qui ne serait pas imposable récupérerait la somme sous forme d’un chèque du trésor public. Le crédit d‘impôt en ce sens est plus favorable qu’une réduction d’impôt, perdue pour les plus bas revenus. La déduction porte sur les intérêts d’emprunt. Ce n’est donc pas la totalité de vos mensualités que vous pourrez déduire mais seulement la part d’intérêts. Un coup d’oeil sur un échéancier de remboursement doit permettre de comprendre que les premières années vous remboursez plus d’intérêts que de capital (en moyenne 40 % des intérêts sont concentrés sur les cinq premières années), par voie de conséquence la mesure n’est pas pénalisante. En tout état de cause, l’avantage fiscal est plafonné à 20 % des intérêts d’emprunt supportés chaque année pour l’acquisition ou la construction de la résidence principale. Le montant de la déduction est limité à 7 500 e pour un couple soumis à imposition commune et 3 750 e pour un célibataire, veuf ou divorcé. Ces sommes sont majorées de 500 e par personne à charge. Les sommes prises en compte correspondent aux seuls intérêts à l’exclusion des frais d’emprunt et des cotisations d’assurance. Le crédit d’impôt n’est certes valable que sur les cinq premières années de remboursement mais cette économie permettra de donner un coup de pouce au budget de la famille et de faire face aux frais d’installation ou à d’éventuels travaux de mise aux normes. Dans le cadre d’un logement neuf acquis sur plan ou que vous faites construire, les intérêts acquittés avant l’achèvement des travaux ouvriront droit au crédit d’impôt à condition que vous preniez l’engagement d’habiter le logement à titre de résidence principale au plus tard le 31 décembre de la deuxième année suivant celle de la conclusion du prêt. Si vous achetez par le biais d’une SCI (société civile immobilière) à laquelle un prêt est directement consenti, le crédit d’impôt vous sera accordé à proportion de vos droits dans la société à condition que vous occupiez gratuitement le logement.

Des lieux pensés pour toute la famille
Le baromètre Orpi-Credoc 2008 montre que le neuf a toujours la cote auprès des acquéreurs. En effet, 25 % des personnes interrogées cherchent une maison neuve, quand 20 % veulent un appartement neuf. Cette enquête apporte d'autres infos intéressantes, comme le fait que “51 % des Français ont le projet de transformer en bureau une pièce de leur logement”, précise Raphaël Berger, responsable adjoint du département consommation du Credoc (Centre de recherche pour l'étude et l'observation des conditions de vie).
Indicateur Bertrand : Comment évoluent les prix dans la métropole et quelles sont les perspectives pour 2007 ?
Les résidences étudiantes et seniors ont la côte.
En matière d’investissement locatif, il y a le Scellier mais aussi le Censi-Bouvard, qui concerne les résidences avec services. Mode d'emploi.
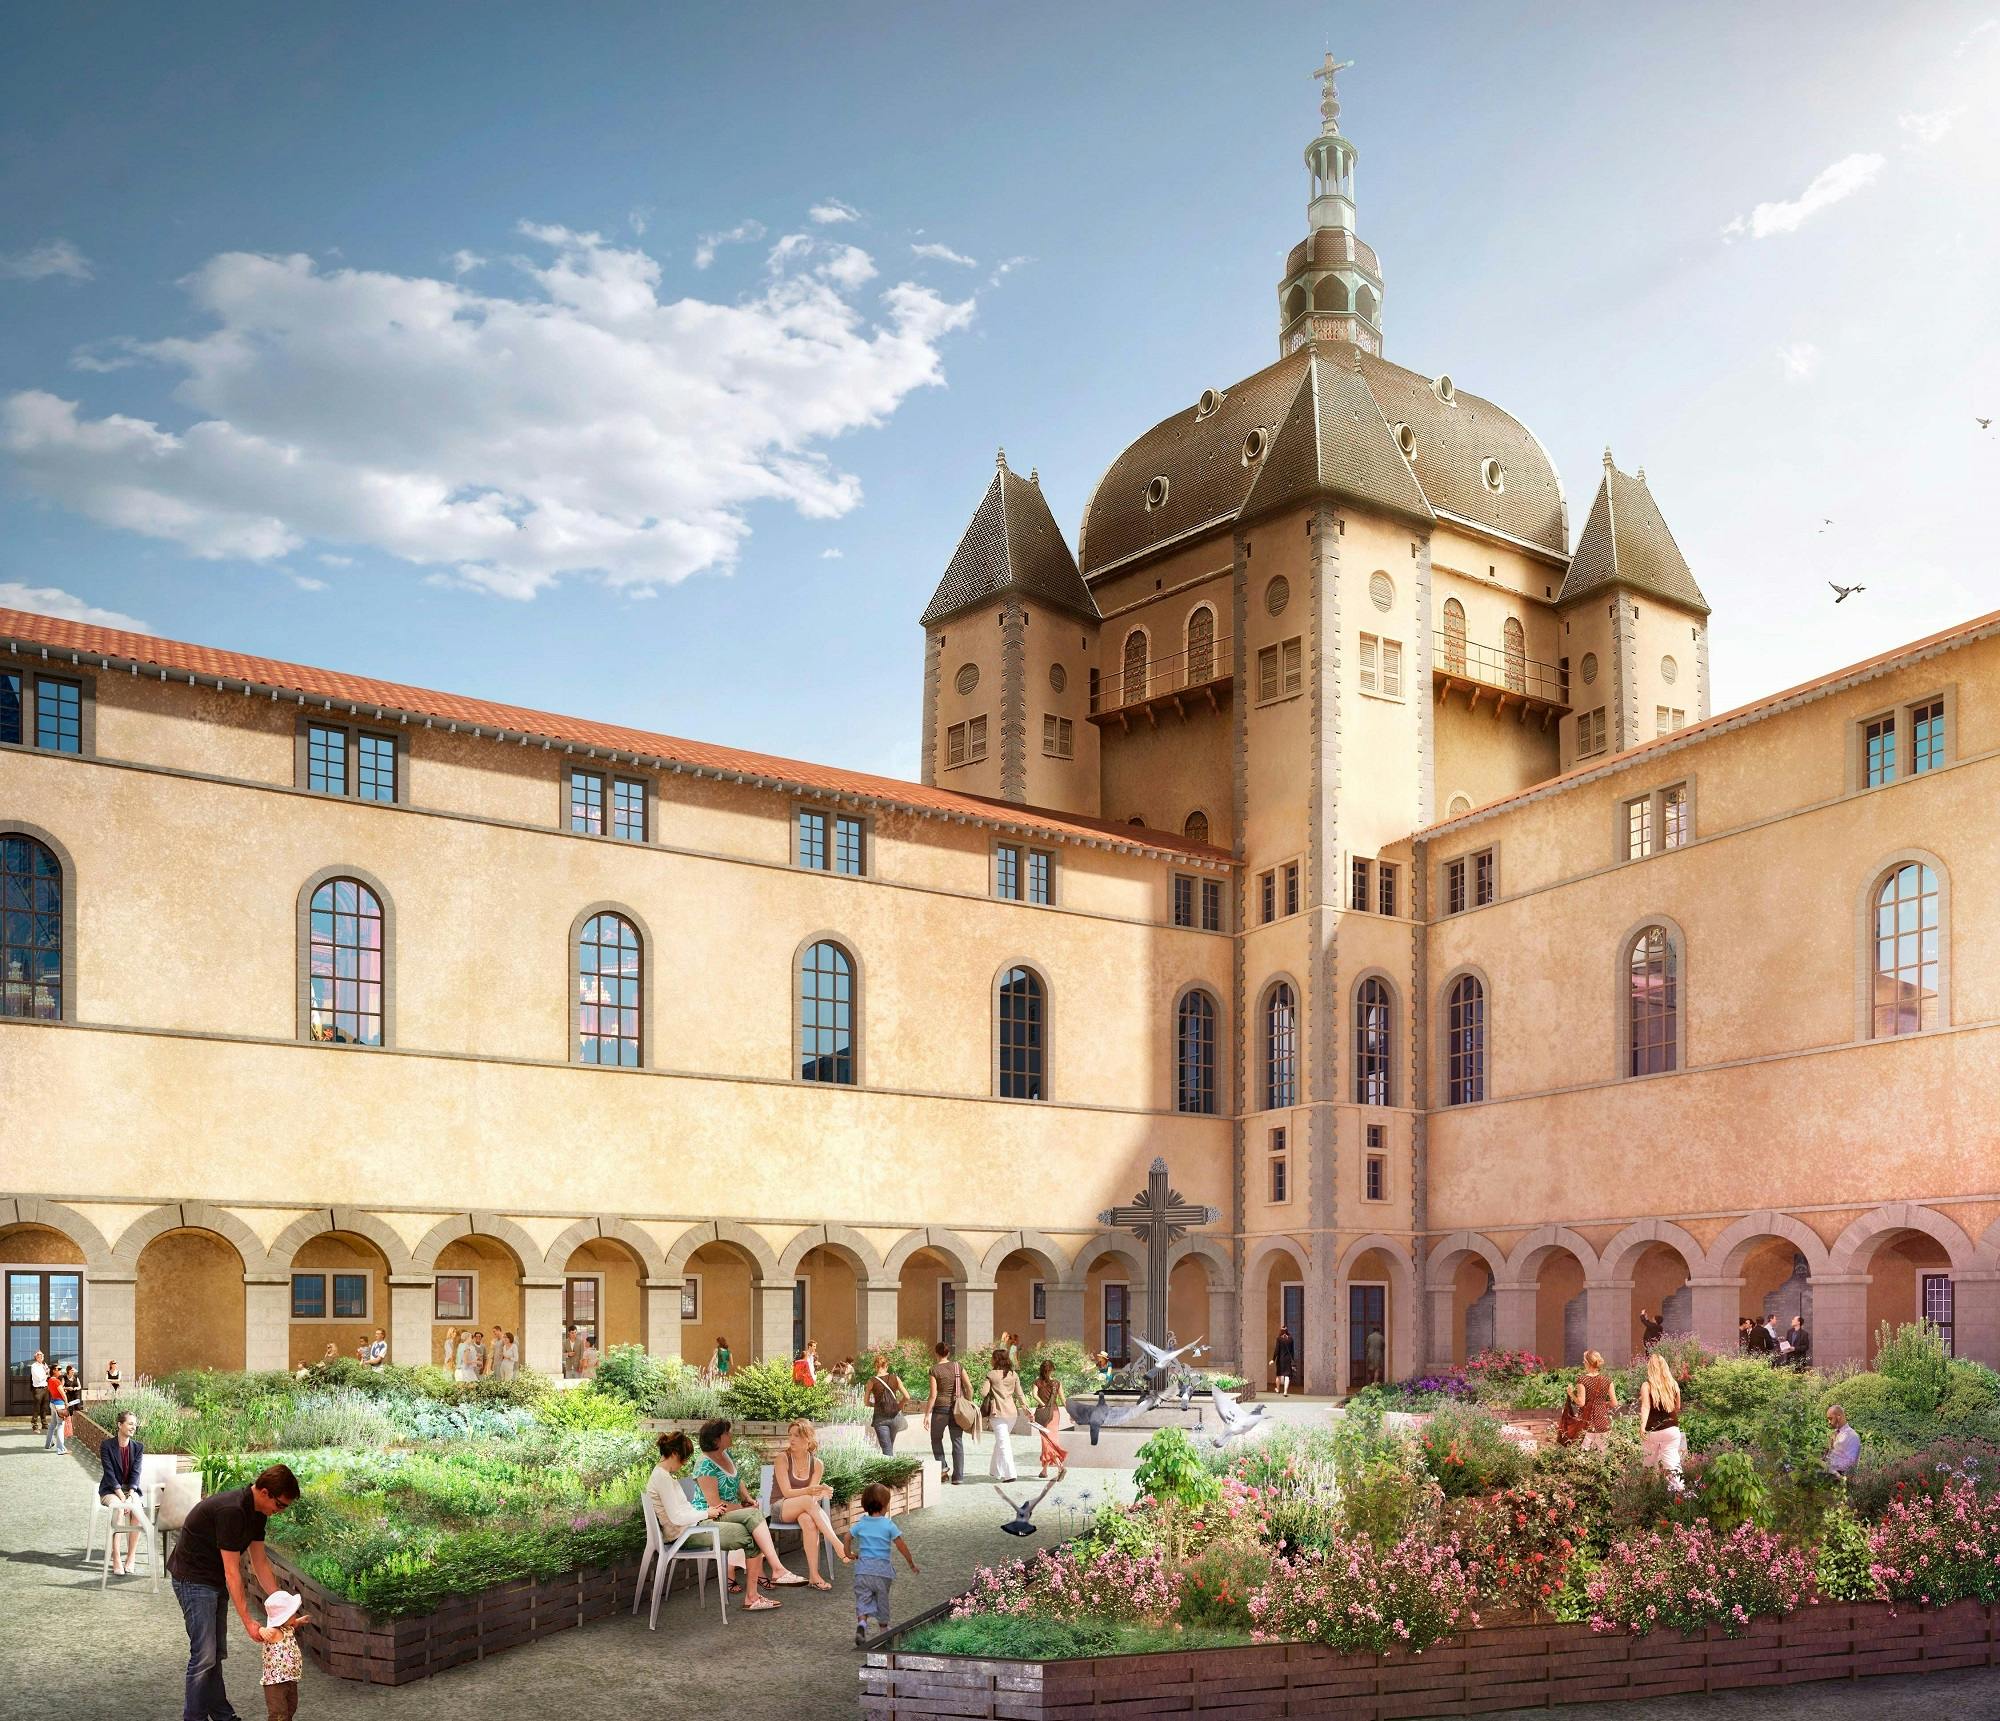
La seconde vie de l’Hôtel Dieu de Lyon
DIAPORAMA. Cet ancien hôpital du XII siècle fera place, dès 2017, à un programme mixte mêlant appartements en location et services en tous genres. Découverte.
Montpellier et sa région: un avenir tout neuf
Lors d'une table ronde organisée par l'Indicateur Bertrand le 16 janvier dernier à Montpellier, les promoteurs-constructeurs ont livré une analyse conjoncturelle teintée de sérénité. Elle se résume en trois mots clés : développement, adaptation et diversité.
Que doit comporter un logement pour pouvoir être qualifié de location meublée ? Dois-je fournir aussi la vaisselle, les draps, le linge de toilette ? (Thomas D., Lyon, 69)
Parole à Claude Cagol, Président-directeur général de Sefri-Cime
Indicateur Bertrand : Quel bilan tirez-vous de l'année 2006 et quelle est l'actualité de votre société ? Claude Cagol :Notre société a poursuivi le développement de son pôle immobilier résidentiel qui a étendu sa prospection sur de nouveaux secteurs géographiques de l'Ile-de-France et sur des marchés provinciaux facilement accessibles depuis la région capitale. Nous ambitionnons de réaliser en immobilier résidentiel un volume d'affaire supérieur à 150 millions d'euros permettant une production annuelle d'au moins 500 logements en Ile-de-France. Nous souhaitons être à parité entre le pôle logement et l'immobilier d'entreprise pour un volume d'affaires global de 300 à 400 millions d'euros par an. I. B. :Quels sont vos projets résidentiels phares ? En Ilede- France mais également en régions ? C. G. : Nous poursuivons l'aménagement des bords de Seine à Issy-les-Moulineaux où après avoir livré une première résidence d'une cinquantaine de logements face à la Seine nous continuons la reconquête des berges pour y façonner un nouveau quartier isséen. L'un de ces immeubles, que nous réalisons avec le Cabinet Wilmotte, est notamment remarquable par son esthétique contemporaine renouvelée. Il vient d'être couronné dans le cadre des Pyramides qu'organise la Fédération des promoteursconstructeurs par le prix de l'Esthétique Immobilière décerné par un jury régional présidé en Ile-de-France par Monsieur J.P. Beysson, délégué interministériel au développement de l'offre de logements (Didol). Nous venons également de lancer la commercialisation à Deauville d'une importante opération de collectifs et de maisons sur un terrain de plus de 10 hectares permettant d'offrir une qualité architecturale très élaborée sur Les Coteaux de Deauville, face à la mer. Vous me permettrez également de citer l'opération de Boulogne Evidence qui illustre de façon exemplaire la possibilité de restructurer en site ancien un îlot résidentiel. Nous voulons y créer une référence urbaine contemporaine et y favoriser aussi une nouvelle valeur immobilière. I. B. : Quel regard portezvous sur le marché de l'immobilier neuf ? C. G. : L'ensemble de notre profession appelle, je crois, de ses voeux une régulation du marché immobilier pour pouvoir satisfaire la demande de logements structurelle que génère l'aménagement de nos territoires tout en satisfaisant la nécessaire solvabilité des ménages. Les fondamentaux nous appellent à répondre à une demande de création de logements neufs significative à laquelle, comme toujours, nous devrons savoir nous adapter suivant les segments de marché où nous nous situons. Les nouvelles mesures gouvernementales en faveur du logement sont attendues avec impatience. I.B. :Quelles sont les grandes priorités à mettre en place en faveur du logement ? C. G. : En matière de logement, la mixité et le développement durable sont, certainement, des priorités qui vont conditionner notre activité. C'est pourquoi nous avons développé d'une part la recherche d'opération dans des quartiers en renouvellement urbain qui doivent connaître un développement important et d'autre part une démarche de certification Qualiprom pour permettre d'intégrer dans nos processus de production les nouvelles règlementations et exigences notamment en matière environnementales. En tout état de cause, ces tendances lourdes vont continuer à peser sur le prix de revient de toutes les nouvelles réalisations mais nous devons, comme toute la profession, contenir au mieux la hausse de nos coûts de production.

Le prêt viager hypothécaire est une bonne réforme. Il répond au réel besoin de personnes exclues du prêt bancaire traditionnel parce qu’elles sont trop âgées ou qu’elles n’ont pas assez de revenus. Mais il y a indéniablement une prise de risque puisqu’il n’y a aucune assurance que le bien conserve sa valeur dans le temps. Il est donc probable que les banquiers limiteront leurs interventions à 70 ou 80 % de la valeur du bien pour se prémunir d’une éventuelle baisse de leur garantie. Pour ce qui concerne les conditions de crédit, il n’est pas certain que ce prêt coûte plus cher que les autres dans la mesure où il existe une concurrence exacerbée entre les établissements financiers pour prendre des parts de marché. Déjà, le positionnement annoncé du Crédit Foncier sur le prêt viager hypothécaire va obliger les autres banques à réagir. Ce qui devrait conduire à des fourchettes de taux relativement raisonnables. Les assureurs sont également dans une démarche de réforme de leurs contrats groupe. Ils vont sans doute en profiter pour exploiter les vertus de nouveaux contrats qui viseront à se rapprocher du besoin du client. On peut penser qu’il y aura de plus en plus de barèmes spécifiques pour chacune des catégories d’emprunteurs, comme c’est le cas dans les pays anglo-saxons. Quant à l’hypothèque rechargeable, je considère que la réforme est trop timide. Les modalités d’accès excluent la clientèle qui en a le plus besoin puisque les fondements de l’analyse du risque ne sont pas changés et que l’endettement ne pourra, en tout état de cause, dépasser un tiers des revenus, comme les règles et l’usage le prévoient déjà. A défaut, le prêt sera refusé. En outre, le blocage de l’hypothèque à la valeur d’origine du bien est un autre écueil car 10 ou 15 ans plus tard, le logement, s’il est de qualité et convenablement situé, prendra de la valeur. Le succès du dispositif reste donc, pour ma part, à démontrer. *Réseau franchisé de courtiers en crédit