Actualité

Robien et Borloo complémentaires
Les changements qui "recentrent" le Robien vous permettent de déduire de vos revenus fonciers 6 % de la valeur du logement pendant les sept premières années et 4 % les deux années suivantes. La nouvelle formule du dispositif ne vous permet plus d'aller au-delà de cette période de neuf ans. Avantage ? Vous restez libre de choisir votre locataire sans plafonds de ressources et vous pouvez louer suivant un plafond locatif élevé (20,45 e en zone A, 14,21 e en Zone B1, 11,62 en B2 et 8,52 en C). Votre seule obligation est de louer votre logement nu à titre de résidence principale pour votre locataire. Avec le dispositif Borloo neuf, l'avantage s'allonge puisque vous pouvez défiscaliser pendant 15 ans si vous le souhaitez, pour un total qui peut représenter jusqu'à 65 % du prix d'achat du logement (voir encadré). Cerise sur le gâteau, le régime fiscal du Borloo conserve une déduction forfaitaire de 30 % qui n'existe pas en Robien. En contrepartie bien sûr, les contraintes sont plus grandes, avec des plafonds de loyers inférieurs (16,37 e en zone A par exemple, contre 20,45 pour le Robien) et des revenus des locataires plafonnés (33 233 e/an pour une personne seule en zone A, 49 668 e/an pour un couple en zone A). "Le plafonnement des ressources est un faux problème, car ces plafonds sont larges et concernent en fait la moyenne des ménages français" souligne Patrice Haubois, responsable marketing du Crédit Foncier. A noter que vous pouvez financer votre investissement en Borloo neuf avec un PLS (Prêt locatif social) qui présente le double avantage de faire tomber la TVA à 5,5 % et de vous exonérer de la taxe foncière pendant les 15 premières années !

L'immobilier neuf dans le 94 : la Seine-et-Marne décolle
Les ventes du département se développent de 15 % par rapport à l'an passé, mais le prix de 3 470 e/m2 de moyenne reste doux. Meaux est une ville productive : en 2005 et 2006, 800 permis de construire ont été accordés dans le diffus et d'autres sont à l'instruction sur la Zac de l'Etang aux cygnes d'une capacité de 500 logements. L'amateur de grands appartements trouve son bonheur pour 200 000 à 300 000 e et a le choix, en ce moment, entre une dizaine de programmes collectifs (Bouwfonds Marignan, Sogeprom, Terralia, Promogim…) et des maisons (Geoxia). Melun est aussi le théâtre d'une production soutenue : 4 à 5 résidences sont sur le marché, dont 2 nouvelles signées Sepimo. La Ville est en phase amont de création de Zac sur la plaine de Montaigu (1 800 logements) et s'apprête à passer son grand oral devant l'ANRU pour ses quartiers nord. Sur la ville nouvelle de Sénart, à cheval sur la Seine-et-Marne et l'Essonne, des formes nouvelles sont imaginées pour répondre aux attentes des futurs propriétaires sans peser sur leurs budgets. Les appartements deviennent plus compacts tandis que les maisons de ville avec jardinets rivalisent avec le pavillon. L'effet "Tanguy" jouant à plein, Artenova Immobilier vient de livrer des maisons et des appartements à Tigery, dont certains sont accompagnés d'Evoluvie : un procédé de cloisons en kit permettant de faire évoluer l'espace habitable à mesure que la famille grandit ou rapetisse. Surcoût : 5 000 e. Le promoteur a des disponibilités sur Combs-la-Ville et Savigny-le-Temple.
Perspectives d’évolution pour l’immobilier neuf à Toulouse
Indicateur Bertrand : Quelles sont les perspectives d’évolution du marché toulousain pour les prochains mois ?

Sylvia Pinel en visite dans le 94
Le 16 avril, la ministre du Logement Sylvia Pinel s’est rendue à Fresnes pour visiter le chantier en construction de La Cerisaie.
Les garanties du constructeur de maison
Le contrat de construction d’une maison individuelle doit toujours s'accompagner de plusieurs garanties indipensables.
SUD-OUEST : MAJORITÉ À OULLINS
Dans ce secteur qui comprend les communes de Charly, Irigny, La Mulatière, Oullins, Pierre Bénite, St-Geniès-Laval, le total des ventes a été de 171 logements depuis janvier 2005. Le secteur est clairement marqué par le dynamisme de la commune d'Oullins qui a compté 141 ventes, principalement grâce à la Zac Narcisse-Bertholley. Le promoteur Kaufman & Broad réalise ainsi Le Sémaphore, 59 logements au prix moyen de 2 963 €/m2, à proximité des transports et des commerces, avec une livraison prévue au cours du 2e trimestre 2007. Un appartement 3-pièces est commercialisé à partir de 186 000 €. La commune compte sur le prolongement de la ligne B, de Gerland à Oullins, jusqu'à l'Hôpital Lyon Sud, mais pour une mise en service attendue en 2013. Enfin, des projets pourraient voir le jour sur la commune de St-Geniès-Laval.
Corinne Coccetta : " Optez pour la résidence de tourisme "
Responsable immobilier chez Equance, cabinet de gestion privée
3 QUESTIONS À Alain David, Responsable Crédit Immobilier chez Cetelem France
"Nous constatons une reprise sur le marché de l'achat/revente"
Les Zac lyonnaises : le haut du panier du neuf
En centre-ville et livrable rapidement, l'offre de La Confluence, de La Buire et du Bon Lait convient à l'investissement locatif. Mais ne risque-t-elle pas de s'épuiser compte tenu de “l'effet Scellier” ? Enquête.

Les primo-accédants, eux, regardent de plus en plus vers le nord. Les arrondissements du nord de Marseille sont ainsi devenus le terrain de lancements d'opérations à des prix encore accessibles. Les Nouveaux Constructeurs commercialisent le Parc de la Roseraie, dans le 13e, un programme de maisons individuelles dans le 14e et sont même présents dans le 15e. Le quartier Nord est le lieu de nombreuses opérations à venir : Bouygues Immobilier lance ainsi, lors du Salon Immobilier de ce mois-ci, Château Bertrandon, 40 logements dans le 14e. "Dans ce quartier émergeant en terme d'activité de promotion immobilière, explique Gilles Sion, responsable du service commercial de Bouygues Immobilier Marseille, les prix restent tout de même soutenus, en moyenne à 2 600-2 700 €/m2. Au sein de ces marchés, nous comptons 40 % d'investisseurs et 60 % d'acheteurs en habitation principale. Et nous poursuivons ce développement dans les quartiers nord et au nord-est de Marseille". C'est dans le 15e que Bouygues réalise l'opération Les Collines de Saint-Antoine, à 2 800 €/m2. Cogedim, à l'instar des principaux opérateurs marseillais, est aussi présent dans le secteur nord sous la marque Citalis, avec Les Terrasses de la Mer, dans le 15e. "L'objectif de Citalis est de répondre à une demande de primo-accédants et d'investisseurs, explique Franck Bret. Quand nous observons le profil des acheteurs sur notre opération du 15e, c'est bien cette clientèle qui est présente. Nous sommes encore sur un marché naissant qui, je n'en doute pas, créera un engouement".

Montpellier : la diversité au service de la mixité
Logements libres, primo-accédants, investissements PLS, en Robien…Le paysage immobilier neuf de l’agglomération montpelliéraine est traversé par une réelle diversité de son offre en matière d’habitat.
Investisseurs : des prêts pour vous !
A la différence de la résidence principale, l’investissement locatif bénéficie de la déductibilité des intérêts d’emprunt. Un élément qui peut améliorer sensiblement la rentabilité de votre placement.
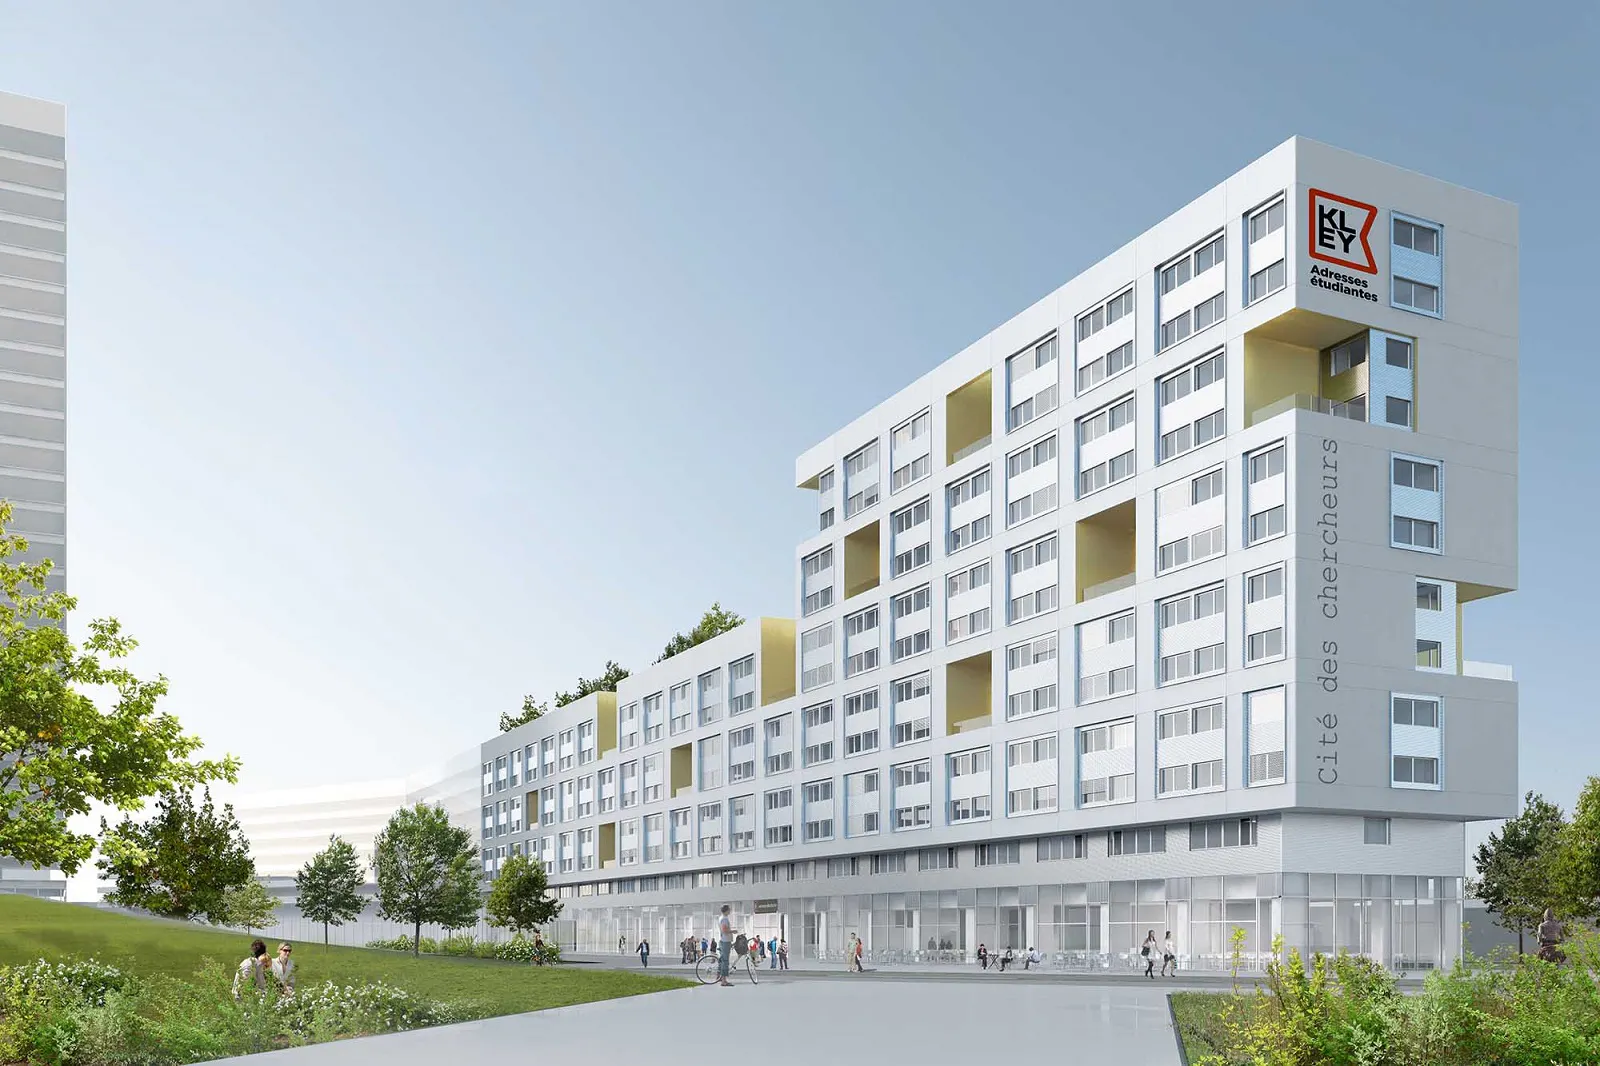
Voici la plus grande résidence universitaire française
DIAPORAMA. Le promoteur Kaufman & Broad livrera dès 2017 cette résidence privée de 565 chambres. Un record en France. Découverte.
Les prix de l'immobilier neuf dans la Communauté urbaine de Bordeaux au 1er trimestre 2013
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté urbaine de Bordeaux par la fédération des promoteurs immobiliers.
Les prix de l'immobilier neuf à Clermont au 1er trimestre 2011
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) à Clermont par la fédération des promoteurs immobiliers.
Interview de Jacques Masdeu-Arus Député-Maire de Poissy
I.B. : Comment décririez-vous votre ville et son évolution ?
Le prêt "in fine" est, par exemple, une option intéressante si vous disposez d'un important capital. Dans ce cas, au lieu d'investir la somme dont vous disposez dans le logement locatif, optez pour un prêt "in fine". Vous placerez alors votre capital sur un contrat d'assurance vie qui vous rapportera par exemple 4,5 % par an. Le prêt vous coûtera de son côté 4 % par an. Ainsi, vous gagnerez sur les deux tableaux : la déduction fiscale et le gain de rémunération de votre épargne. Attention : pour que la rentabilité du contrat d'assurance vie soit efficace, il faut que le montant du placement soit au moins de 50 à 55 % du total du prêt. Démonstration. Vous empruntez 150 000 e sur 15 ans à 4 %. Dans le cadre d'un prêt amortissable, votre mensualité s'élèvera à 1 110 e. Si vous optez pour un prêt in fine, celle-ci sera ramenée à 500 e, ce qui correspond au montant des intérêts seulement puisque le capital n'est remboursé qu'en fin de prêt. Au total, le prêt amortissable vous coûtera 49 700 e, le prêt "in fine", 90 000 e, soit pratiquement le double. Mais si l'on considère que vous placez l'équivalent de 150 000 e sur le contrat d'assurance vie, rémunéré à 4,5 %, au bout de 15 ans, votre épargne passera de 150 000 e à 294 000 e auxquels on retranchera les 150 000 e versés initialement. De fait, votre épargne vous aura rapporté 144 000 e auxquels il faudra cependant soustraire le coût du crédit "in fine", soit 90 000 e. Au total votre gain, par rapport à un crédit classique, sera de l'ordre de 54 000 e. Bien entendu, tous les investisseurs ne disposent pas d'une telle somme de départ. Bien que largement proposés dans les montages financiers dé- diés aux investisseurs, les prêts "in fine" ne conviennent pas à tout le monde. Pour qu'ils aient un intérêt, il faut soit que vous ayez effectivement un apport très important qui vous permettra d'honorer votre dette à l'échéance du prêt et que vous vous situiez dans une tranche marginale d'imposition élevée, par exemple à 30 ou 40 %. Mieux vaut, en outre que vous perceviez déjà des revenus fonciers d'un autre bien. Auquel cas, l'avantage fiscal qui découle des intérêts d'emprunt jouera à plein.