Actualité

Le département des Hauts-de-Seine propose son Prêt Logement 92 à 0 % (sous conditions de revenus), un prêt cumulable avec le PTZ+ qui peut vous permettre d’obtenir de 20 000 à 50 000 e selon la composition de votre foyer. En province, de nombreuses villes ont également mis en place leur propre prêt à taux zéro. C’est par exemple le cas de Caen ou de Toulouse. Marseille, pour sa part, a choisi de proposer un Chèque premier logement.

L'ALLONGEMENT DES DURÉES DE CRÉDIT
Avant, c'était simple, on empruntait à taux fixe et mensualités constantes, sans pouvoir modifier quoi que ce soit à son crédit. Aujourd'hui, vous avez le choix entre taux fixe et taux révisable, entre mensualités constantes et modulables, entre durée classique ou très longue... Autant d'éléments qui penchent en faveur de l'achat. Face à la flambée des prix de l'immobilier, de telles souplesses tendent à rendre solvables des prétendants à l'accession qui ne l'étaient pas. Mais elles répondent aussi à une évolution des modes de vie. Même si le désir d'accession à la propriété demeure très présent, les Français ne sont plus prêts, comme leurs parents dans le passé, à se priver leur vie durant pour posséder un toit. De ce point de vue, l'allongement de la durée des crédits immobiliers à 25 ou 30 ans, rendu possible grâce au niveau des taux, constitue indéniablement un bouleversement en matière de financement. Alors que la durée moyenne d'un crédit classique n'était, selon l'Anil que de 15 ans et demi en 1998, elle atteignait pratiquement 19 ans en 2002.
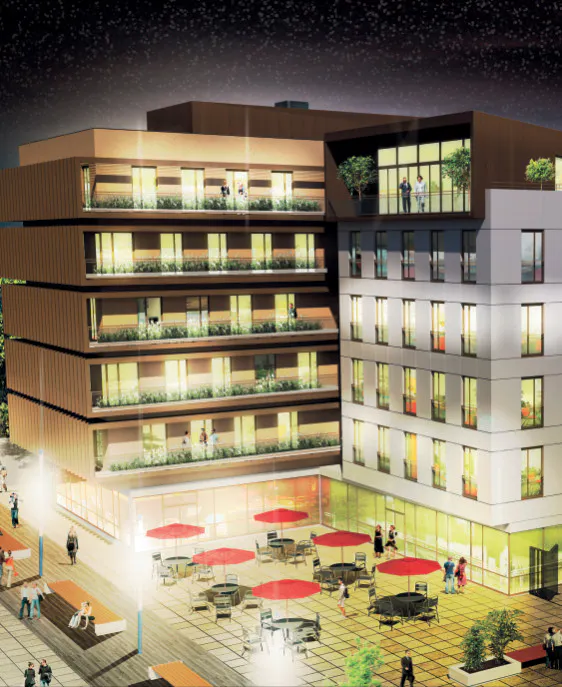
Marne-la-Vallée, un secteur à suivre
Pôles économiques, écoquartiers… des projets émergent. Il suffit, pour s’en convaincre, d’observer ce qui se passe du côté de l’une des premières villes nouvelles, Marne-la-Vallée.
Haute ou basse, la Normandie joue la carte de la mer pour attirer de futurs habitants. Là non plus, pas de mystère : ce sont les capitales régionales qui sont les plus dynamiques. Point commun ? Des campus universitaires, de l'emploi et des grands projets pour de nouveaux quartiers. Les prix s'en ressentent bien sûr et ont enregistré une hausse moyenne de 10 % en 2005.
Modifié en mai 2007, le Plan local de l’Habitat dresse un constat qui rend confiants les acteurs du logement sur l’agglomération montpelliéraine, qui enregistre depuis 1999 une croissance démographique exceptionnelle avec l’arrivée de 6 000 habitants supplémentaires par an. La Communauté d’Agglomération s’est fixé pour objectif, dans un contexte de tension des prix de l’immobilier, de réaliser 5 000 logements par an, soit 30 000 d’ici à 2012. La volonté de rééquilibrer la production devient aussi une réalité : sur les 5 000 logements programmés annuellement, 2 700 seront construits à Montpellier et 2 300 dans les trente communes périphériques. Ce rééquilibrage est d’ores et déjà observé dans les faits : des opérations sont en cours de commercialisation à Pignan, Juvignac, Baillargues et Castelnau-le-Lez. Dans cette dernière commune située au nord de Montpellier, Nexity groupe George V va lancer une troisième opération baptisée Sésame, composée de 55 logements et livrable au 2e trimestre 2010. Dominium va également réaliser une petite résidence de 15 appartements à Castelnau-le-Lez , en plein coeur du village.
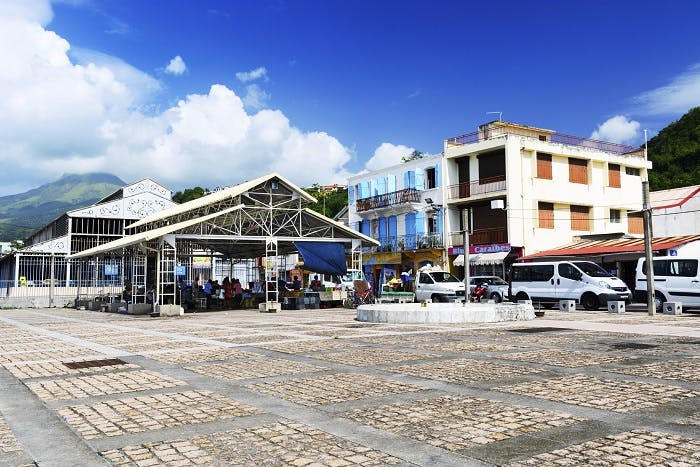
Investir en Pinel Outre-Mer : comment ça marche ?
Déductions d’impôts plus importantes, plafonnement des niches fiscales élevé… l’investissement locatif dans l’immobilier neuf en Outre-Mer possède ses spécificités. Mode d’emploi.
Explorez les programmes TVA à 5,5 %
Vous êtes primo-accédant et vous ne dépassez pas certains plafonds de ressources ? Direction Saint-Denis, Aubervilliers, Bobigny, Romainville, Bagnolet, Le Blanc-Mesnil… où vous pouvez dénicher des programmes en TVA à 5,5 % et faire une économie de 14,5 % sur le prix du logement !

Cœur d'agglomération

L'avis de Thierry Lejeune, Notaire à Cran Gevrier (74)
"La montagne va devoir prendre le virage du développement durable"
Arrondir sa retraite : une nécessité
Dès 2020, les plus de 60 ans représenteront 27 % de la population contre 21 % en 2006. Ils seront près de 17 millions de joyeux papyboomers, soit quatre fois plus qu'aujourd'hui. Et si les projections démographiques se révèlent exactes, en 2040, dix salariés devront financer les retraites de sept personnes au lieu de deux actuellement… Sujet épineux, l'avenir du système de retraite par répartition n'est pas encore tranché, malgré la récente réforme. On sait toutefois d'ores et déjà qu'il faudra travailler plus longtemps pour avoir droit à une pension entière, 41 ans dès 2012 et 42 ans à partir de 2020. Et pour des montants inférieurs, puisque les calculs s'effectueront sur la base des 25 meilleures années et que le système d'indexation, sur l'évolution des prix plutôt que sur les salaires, ralentira leur progression. Alors, même en supposant que le financementde la retraite par répartition reste en partie assuré par les générations futures, il faudra bien vous poser la question du maintien de votre niveau de vie pour que les troisième et quatrième âges soient vraiment un "âge d'or", bien mérité au bout d'une vie de travail. Capitalisation volontaire. La solution est de choisir une forme de capitalisation volontaire. Le gouvernement a légiféré dans ce sens en instituant, dans le cadre de la réforme des retraites, deux nouveaux dispositifs incitant à l'épargne retraite, le Perp et le Perco. Le premier, le Plan d'épargne populaire retraite, à souscription individuelle ou collective, garantit le versement d'une rente viagère lors du départ à la retraite. Le second est un Plan d'épargne retraite collectif, issu de la transformation du Plan partenarial d'épargne salariale volontaire (PPESV) : sa durée est portée à 10 ans à la date du départ en retraite et il garantit le versement d'une rente viagère ou d'un capital à la cessation d'activité. Vous pouvez également souscrire un contrat d'assurance-vie qui fonctionne sur le même principe. L'avantage de cette formule est de permettre de placer peu pendant longtemps et de bénéficier d'une fiscalité avantageuse pour les versements (mais attention, le capital et les intérêts de ces plans d'épargne restent fiscalisables). "Cette forme d'épargne retraite permet de mettre de l'argent de côté en prévision de ses vieux jours, même sous forme de tout petits versements.Mais à la sortie, vous n'avez pas beaucoup d'options : soit vous récupérez votre capital, soit vous optez pour la rente viagère, souvent limitée dans le temps", estime Emmanuel Martinez, conseiller fiscal et patrimonial. Associer capital et rente. Les Français restent attachés à l'investissement dans la pierre, qui leur paraît plus tangible et moins aléatoire que les valeurs boursières par exemple. Certes, le capital est immobilisé plus longtemps, mais cela ne constitue pas forcément un obstacle lorsqu'on investit sur le long terme, en pensant à ses vieux jours. En prévision de la retraite, vous devez "construire" votre parcours immobilier. Fort logiquement, le premier pas, à franchir le plus tôt possible, est d'acquérir votre résidence principale. Le statut de locataire cohabite en effet assez mal avec la situation incertaine des régimes de retraite ! A l'heure de la retraite, vous serez heureux d'avoir remboursé votre crédit et de ne pas être tributaire d'augmentations périodiques de loyers alors que vos revenus baissent. En tant qu'investissement locatif, l'immobilier s'avère plus souple que les différentes formules d'épargne. "Il exige un effort d'épargne mensuel plus important, encore que les taux d'intérêts actuels permettent de faire jouer l'effet levier du crédit à plein. Et en compensation, à la sortie, vous disposez à la fois du capital - le bien que vous avez acheté- et de la rente que constituent les loyers que vous percevez. Si vous en avez les moyens, c'est un excellent placement retraite", affirme Emmanuel Martinez. Construction d'un patrimoine, source de revenus réguliers, l'immobilier est une bonne réponse aux incertitudes de la retraite. Avec en prime des possibilités de défiscalisation intéressantes…

Les enjeux de la Communauté Urbaine de Bordeaux
Indicateur Bertrand : Limiter l'extension urbaine, densifier le tissu existant, assurer la mixité urbaine, tels sont les enjeux signifiés par la Communauté Urbaine de Bordeaux dans le cadre du PLU. En tant que promoteurs, comment vous positionnez-vous ?
Trois QUESTIONS À DOMINIQUE ROBERT Directrice commerciale de Réunion Direct
“Le suivi de la gestion du bien est primordial”

Logements neuf : le carré de soie aux portes de Lyon
L'Est a décidément le vent en poupe. Esquisses et études s'empilent pour mettre au point l'aménagement du Carré de soie sur un vaste périmètre de 500 ha, à cheval sur Villeurbanne et surtout Vaulx-en-Velin. L'opération sera réalisée marche par marche, à mesure que les friches se libéreront à la suite du départ des entreprises. "C'est un projet qui durera sur toute une génération.Mais, pour avoir déjà participé à d'autres grands aménagements, je peux dire que celui-ci démarre très vite. D'ici dix ans, 300 000 m2 pourraient être construits sur les 500 000 prévus à l'horizon de 20/30 ans", constate Pierre- Dominique Guérin, en charge de l'opération. L'un des points forts du site est sa desserte reliant en un quart d'heure la Part- Dieu, Saint-Exupéry et le centre historique. La ligne A du métro se trouve prolongée jusqu'à la nouvelle station La Soie qui devient un pôle multimodal où Leslys passera à terme. Un parc relais de 400 places accueillera les voitures des usagers des transports en commun.
3 QUESTIONS À MONIQUE PIROTAIS Maire adjointe à l'urbanisme d'Angers
"Nous devons construire 2 560 logements par an pendant 10 ans"

“L’avenir est à l’isolation par le vide”
"Depuis l'automne, l'immobilier résidentiel côtier a tendance à relever la tête"
Compte tenu du prix de l'immobilier,nous souhaitons, avec la soeur et le frère de mon épouse acheter en commun une maison dans les Yvelines, peut-on bénéficier du prêt à taux zéro ? (Maïté J.,Versailles, 78)