Tous les conseils en Immobilier
Pas de rentabilité sans locataires
Qu’elle soit calculée en brut, en net, ou traitée en TRI, la rentabilité tient à un bon emplacement, à un loyer au prix du marché… et, bien sûr, à la présence d’un locataire.

LE CHARME RÉSIDENTIEL AU CENTRE ET AU NORD
Si Boulogne Sud décolle, portée par ses projets ambitieux, le reste de la ville ne manque pas d'atouts pour autant. En coeur de ville, en remontant vers le nord à partir de la place Marcel Sembat, théâtre, cinémas et patinoire olympique rivalisent avec les grandes enseignes commerciales. Peu de neuf dans ce quartier central, mais les quelques appartements encore libres dans le Paladio signé Kaufman & Broad donnent une idée des prix qui s'établissent à 434 000 € pour un 3-pièces de 68 m2. A noter également, route de la Reine, à deux pas du métro Jean Jaurès, la Villa Antalya, programme réalisé en co-promotion par le groupe Sofiam et la Générale de Promotion qui propose une résidence de standing, comprenant 11 appartements, du studio au 6-pièces dont deux duplex avec balcons et terrasses. Le cadre de vie de Boulogne Nord est particulièrement envié dès que l'on se rapproche du bois et du stade Roland-Garros. Même un peu en retrait de ce poumon vert parisien, les prix restent élevés et les quelques nouvelles réalisations qui ont trouvé à s'y nicher le confirment : ainsi un beau 5-pièces de 108 m2 vous coûtera 710 000 € dans la Villa Luz que Nexity Seeri propose rue de Billancourt. Quant aux appartements de la petite résidence du groupe Sier Constructeur, Villa Vauthier, ils démarrent à 460 000 € pour un 3-pièces de 84 m2 et culminent à 1 380 000 € pour un somptueux 5-pièces de 162 m2. Tous traversants, ces logements présentent des prestations à la hauteur de leurs prix, avec pierre marbrière, parquet en chêne, grès émaillé, etc.
Les charges locatives, que va payer votre locataire ?
En contrepartie des services et équipements mis à sa disposition, votre locataire a sa part dans le budget de l'immeuble.
Mais obtenir une avance sur le produit de la vente de votre ancien logement ne règle pas tout. Quand on rachète plus grand, il faut pouvoir financer le surplus éventuel. C'est pourquoi, les banques proposent généralement, dans leur gamme de crédit, des prêts relais jumelés à des prêts à long terme. C'est, par exemple, le cas de LCL, de Banque Postale ou encore de BNP Paribas… Dans ce cas, l'établissement de crédit met en place deux prêts : un relais qui constitue l'avance remboursable à la vente de l'ancien bien, soit 2 ans maximum, et un prêt à long terme (15, 20, 25 ans…) servant à compléter le financement puisque acheter plus grand coûte, en principe, plus cher. L'avance en relais a donc vocation à être remboursée très vite, selon les modalités évoquées plus haut. Quant au prêt complémentaire, il se rembourse de façon classique, chaque mois, sur la base d'une mensualité comprenant une partie de capital, les intérêts et l'assurance décès. Compte tenu de sa durée, le prêt relais est généralement consenti à taux fixe tandis que le prêt complémentaire peut être à taux fixe ou révisable. Si vous optez pour un prêt relais jumelé à un prêt à long terme, privilégiez cependant les formules qui vous autorisent à effectuer un remboursement partiel sur votre prêt complémentaire. C'est souvent le cas des prêts à taux révisables. En effet, si vous touchez finalement plus qu'espéré au moment de la vente de votre bien, rien ne vous interdira de verser ce supplément d'argent au compte de votre prêt complémentaire. Auquel cas, le capital emprunté à ce titre sera diminué et la durée de remboursement allégée. Vous ferez ainsi des économies. Il faut en effet savoir que tout remboursement anticipé sur un prêt immobilier donne le droit aux banques d'exiger des pénalités. Ces pénalités ne peuvent cependant aller au-delà de 3 % du capital restant dû.

Dans le nord de Paris, Castelord innove et propose des maisons BBC baptisées Greenlord®.

IdF : Des valeurs limites en Ile-de-France
Restons encore un brin sur les indicateurs. En Ile-de-France, sur les marchés du neuf, le prix moyen au mètre carré tutoyait les sommets français à la fin du 1er semestre : 4 128 e, dont 7 855 e à Paris, 4 220 e en petite couronne et 3 491 e en grande couronne (chiffres Dreif /Enquête de commercialisation des logements neufs). Fin septembre, 40 000 chantiers avaient été lancés (sur 430 000 à l'échelon national), ce qui est peu pour une région comptant pas moins de 11,5 millions d'habitants. Une grande partie des ménages ne peut pas s'offrir le bien espéré. "Les Franciliens ont la capacité d'achat la plus faible de France, de l'ordre de 40 m2 et en régression de 3 % sur un an, alors qu'elle est de 100 m2 en Auvergne", remarque le Crédit Foncier. En moyenne, un célibataire ne peut guère s'offrir à Paris qu'un studio de 20 m2 et une famille avec 2 enfants, un 3-pièces de 67 m2 à 30 km de la capitale.

De nombreux accidents domestiques font encore des victimes aujourd’hui. Mais le neuf offre une sécurité quasiment sans faille. Électricité, gaz, lutte anti-incendie et intrusions: la preuve par quatre.
Bordeaux multiplie projets et réalisations
À Bordeaux, l’heure est aux trophées en matière d’urbanisme. Ainsi, le 11 juin dernier, Jean-Louis Borloo, ministre de l’Écologie, du Développement durable et de l’Aménagement du territoire a remis le trophée de l’aménagement urbain à Alain Juppé pour la rénovation des quais rive gauche. Cette réalisation réconcilie la ville et, plus largement, l’ensemble de l’agglomération avec son fleuve. À Bordeaux, les projets de Zac structurent l’espace urbain. Ainsi, celle des Berges du Lac dispose de 25 hectares vierges situés entre les Aubiers et le Palais des congrès. Son programme concerne l’extension du centre commercial et la création de 1 500 logements en bordure du Lac. Les études sont achevées, et les travaux devraient débuter fin 2008.
A un moment où les taux d'intérêt remontent de façon assez significative, plus que jamais, le prêt à 0 % a sa raison d'être. Un financement qui peut vous aider à devenir propriétaire. Alors ne vous en privez pas !
Bertrand Bourrus - Directeur Général du Groupe des Chalets à Toulouse
Indicateur Bertrand : Pouvez-vous nous présenter votre société ? Bertrand Bourrus : Nous regroupons en fait trois sociétés. Une société anonyme d'HLM, maison mère, qui représente 7 300 logements et dont les compétences vont à l'aménagement, au portage foncier et aux opérations locatives, à laquelle s'ajoute la Coopérative de la Haute-Garonne, qui a vocation à développer des opérations en accession à la propriété dans le département 31 et la Coopérative Midi Logement, dont le siège se trouve à Montauban et qui travaille également sur l'accession à la propriété, dans les autres départements de Midi-Pyrénées, principalement dans le Tarn-et-Garonne et le Lot. Nous fêterons notre quarantième anniversaire en 2006. Notre activité représente 500 logements locatifs et 250 en accession à la propriété. Géographiquement, elle se répartit à 85 % sur l'aire urbaine toulousaine et le reste sur Montauban. Nous avons également maintenu une activité sur Cahors où nous gérons déjà un patrimoine de 250 logements locatifs. I.B. : A quels critères obéissent vos choix de développement ? B.B. : Notre credo est le développement d'opérations mixtes et partout où nous le pouvons, nous travaillons en tant qu'aménageurs, en partenariat avec les communes. C'est par exemple le cas de notre opération de Ramonville-Saint- Agne, en périphérie immédiate de Toulouse. La ville nous a confié une opération d'aménagement qui consiste à réaliser 46 lots à bâtir et 7 "macrolots" pour 61 logements locatifs sociaux et 90 en accession à la propriété. Cette approche mixte locatif social et accession à la propriété est motivée par deux raisons. C'est d'abord la philosophie de notre groupe. Depuis 40 ans, le Groupe des Chalets a construit des quartiers entiers à Toulouse sur ce principe et le mélange du statut d'occupation et du statut social est la raison de leur pérennité. Par ailleurs, c'est le moyen de répondre à la crise du logement, d'intervenir au niveau social. C'est également la possibilité d'avoir du foncier pour le locatif social, que nous n'aurions pas autrement. Nous ne concevons pas nos opérations en direction des investisseurs, même dans le cadre Robien "social" : notre cible, pour l'accession à la propriété, ce sont les classes moyennes, c'est-à-dire un couple dont les revenus cumulés tournent autour de 2 800 ou 3 000 €/mois. Nous croyons beaucoup à la nécessité de développer une offre d'accession, y compris pour les locataires du logement social. I.B. : Justement, quelle est votre appréciation du marché toulousain ? B.B. : Le marché immobilier toulousain est caractérisé par un gros retard au niveau du logement social. La région Midi-Pyrénées est la lanterne rouge en la matière, derrière la Corse. L'ensemble des organismes HLM a déjà fourni un gros effort de rattrapage, en doublant la production sur les quatre dernières années, mais cela ne suffit pas à combler notre retard, surtout au regard de la croissance que connaît l'agglomération toulousaine (15 000 à 20 000 nouveaux habitants par an). De plus, Toulouse manque d'un marché tourné vers l'accession. Il faut savoir que 85 % du marché de la promotion privée sont destinés aux investisseurs, ce qui affaiblit considérablement l'offre en accession. I.B. : Comment vous démarquez-vous de cette tendance ? B.B. : En tant que société HLM, nous trouvons des moyens de répondre à la demande en accession. On peut réussir à convaincre les maires de débloquer des terrains pour de l'accession, ils ont les moyens de le faire, et nous pouvons proposer un prix moyen de 2 200 €/m2 de surface utile : c'est notre plafond et on est 30 % sous le prix du marché. Sur notre opération de Ramonville, par exemple, cela donnera des maisons T4 autour de 170 000 €. Cela nous pose d'ailleurs le problème de lutter contre d'éventuelles manœuvres spéculative et nous sommes en train de mettre au point des clauses anti-spéculation. Nous croyons aussi beaucoup à la dernière formule du plan Borloo, le PSLA. Cette formule de location-accession permet de louer un logement éventuellement en payant un surloyer qui servira d'apport personnel, et de choisir ensuite de l'acheter à n'importe quel moment pendant une durée de 5 ans. Nous allons lancer les premières opérations dans le cadre de cette formule cette année. I.B. :Vous intervenez également dans le domaine du logement étudiant ? B.B. : Toulouse est le 2e pôle universitaire de France avec 110 000 étudiants. C'est l'une des raisons de son dynamisme. Sur le front du logement étudiant, outre la création récente de 210 logements neufs, nous avons inventé un système qui permet de réhabiliter les vieilles chambres du Crous de 9 m2. Nous arrivons à y faire tenir une douche, un lavabo, un wc, une kitchenette, un bureau, un lit, une bibliothèque et un placard grâce à un système mis au point par l'architecte Jean-Pierre Charrière et breveté, qui permet de faire descendre le lit la nuit, et le jour de le transformer en faux-plafond. Nous réhabilitons 200 chambres par an, en faisant les travaux l'été, pour que les chambres soient livrées à la rentrée universitaire. Et nous cherchons aussi à nous servir de ce procédé dans les résidences pour étudiants en construction neuve. Pour une surface d'environ 13 m2 ce système peut être très rentable en terme de surface.
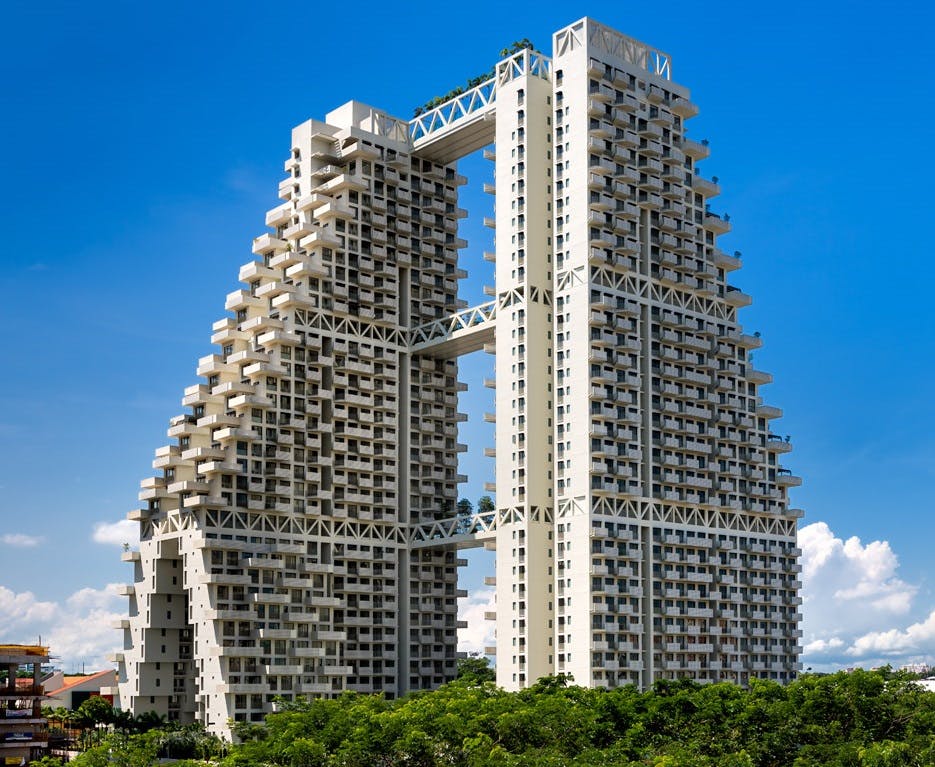
A Singapour, on habite déjà dans le ciel
DIAPORAMA. L’architecte Mosche Safdie vient de livrer un programme unique au monde, tout en en hauteur, de 509 appartements, composé de ponts et jardins aériens. Visite guidée d’une réalisation pas comme les autres.

Demande de prêt : quelles ressources ?
Je souhaite bénéficier du Prêt à 0 %. Quelles sont les ressources qui doivent être prises en compte pour une offre de prêt émise en janvier ? (Fabrice K.,Rouen, 76)

“Nouveau choix de vie pour habiter ou investir”

Des formules de crédit à très long terme
D’un côté des loyers élevés qu’il faut payer à fonds perdus chaque mois ; de l’autre des conditions de crédit attractives même si les taux remontent légèrement, et une offre bancaire qui ne cesse d’évoluer pour s’adapter aux besoins des jeunes acquéreurs. En particulier des possibilités d’emprunt à très long terme qui vous permettent, sans trop vous priver, de réaliser votre rêve. Difficile de résister à de tels arguments. En achetant, vous êtes seul maître à bord. Vous n’êtes plus tributaire d’un bailleur et d’augmentations fulgurantes de loyers. Si vous devez prendre un crédit et que vous empruntez à taux fixe, vous êtes assuré d’une mensualité qui ne bougera pas pendant toute la durée de votre emprunt et qui, compte-tenu des taux, ne devrait pas trop dépasser votre loyer actuel. Et si vous préférez un crédit à taux révisable, des sécurités vous évitent les hausses intempestives. Les formules actuellement sur le marché proposent le plus souvent une répercussion des éventuelles hausses de taux sur la durée du crédit et non sur la mensualité. Tout irait donc dans le meilleur des mondes si les prix de l’immobilier n’avaient augmenté de façon assez considérable ces dernières années. De fait, si vous débutez une activité professionnelle et que vos revenus sont encore modestes, vous risquez d’être obligé d’emprunter sur une très longue durée. Surtout si vous avez peu ou pas du tout d’apport. Sachez que les banques, là encore, sont aux petits soins vis-à-vis des jeunes acquéreurs. La plupart ont mis au point des crédits à très long terme. Rien ne vous empêche aujourd’hui d’emprunter sur 25, 30, voire 35 ans. Des durées qui deviennent très fréquentes. Selon l’Anil (Agence nationale pour l’information sur le logement), la part des projets dans lesquels un financement sur 25 ans ou plus est envisagé, représente aujourd’hui plus d’un tiers de l’ensemble des études de prêts immobiliers. Or, la durée moyenne d’un crédit était de 17 ans en 1999. Il est vrai qu’étaler la durée de son crédit permet, soit d’alléger les mensualités, soit d’emprunter davantage pour vous offrir tout de suite un logement plus grand. Des solutions qui ont évidemment un coût.

La promotion immobilière à Créteil, Alfortville, Maisons-Alfort
Dans le sud-est de la région parisienne, la plaine centrale achève son urbanisation avec de nombreux programmes neufs. Tour d'horizon du côté de Créteil, Alfortville et Maisons-Alfort, villes les plus actives du département.

Le palmarès de l'immobilier neuf
4e, 2e et 6e arrondissements. Terre de la prisée Croix-Rousse, le 4e demeure le “must”, à 4 595€/m2. L'offre y est très rare. À titre d'exemple, à la fin de l'année 2008, un seul appartement neuf était en vente. Second de la liste, le 2e arrondissement atteint 4 479€/m2 ; 16 opérations en cours concentrent plus de 200 logements, essentiellement sur La Confluence, le futur centre-ville contemporain de Lyon. Au coeur du quartier, trois programmes (Nexity Apollonia, Bouwfonds Marignan et ING/Atemi) ont le potentiel pour combler le désir d'un appartement “archi”, lumineux, écologique et en duplex… mais au prix fort. Le 6e n'est pas aussi généreux, puisqu'il n'a plus en portefeuille qu'une poignée de lots de Cogedim à 4 139 €/m2 de moyenne, près du parc de la Tête d'Or ou de la rue d'Inkermann.

Bretagne : le règne de l’authenticité
La région Bretagne conserve ses frontières d’origine et devient l’une des plus petites régions françaises. Ce qui ne l’empêche pas d’avoir de très bons indicateurs et d’offrir de belles opportunités immobilières à ceux qui souhaitent investir.