Tous les conseils en Immobilier
ABSENCE D'APPORT : PLUS UN OBSTACLE
Fini donc le temps où n'avoir pas un sou en poche était plutôt mal vu des banquiers. Certes, les établissements financiers continuent de réserver leurs meilleures conditions à ceux qui ont fait l'effort d'épargner. Mais elles ont bien compris qu'en proposant des prêts à 100 ou 110 %, elles pouvaient s'accaparer de nouvelles parts de marché. D'ailleurs, même si elles restent parfois discrètes, toutes les banques proposent des crédits à 100 %. "Il y a dix ans, prêter à 100 % était exceptionnel et le fait de banques spécialisées comme le Crédit Foncier ou le Crédit Immobilier de France, explique Philippe Taboret de Cafpi, aujourd'hui, je ne connais pas de banques qui ne proposent un tel produit". Autrement dit, les grandes banques de dépôt se sont aussi positionnées sur ce créneau, qu'il s'agisse de la BNP-Paribas, de LCL (Le Crédit Lyonnais), du CIC, de la Société Générale, des Caisses d'Epargne, du Crédit Agricole ou encore du Crédit Mutuel... Restent des stratégies différentes. "Toutes les banques n'ont pas la même approche, poursuit Philippe Taboret de Cafpi, certaines ont une approche plutôt sociale, d'autres cherchent à capter une clientèle à fort potentiel de revenus". N'empêche que la prudence est de mise en la matière. Car il ne faut pas se voiler la face, ces formules coûtent cher. Plus le capital emprunté est important, plus la durée de remboursement est longue et plus le coût du crédit est élevé ! A titre d'exemple, si vous empruntez 200 000 € à 3,85 % sur 25 ans, vous rembourserez 1 039 € par mois. Le coût de votre crédit s'élèvera à 111 750 €. Sur 30 ans, votre échéance se montera à 938 € mais votre crédit vous coûtera 137 540 €. En revanche, si vous disposez de 40 000 € d'apport et que vous n'empruntez que 160 000 € sur 25 ans, votre mensualité ne sera plus que de 831 € et vous économiserez 22 350 € sur le coût de votre crédit ; sur 30 ans, votre mensualité s'élèvera à 750 € mais vous devrez débourser pas moins de 27 500 € supplémentaires par rapport à un crédit sur 25 ans. Certes, en empruntant sur une longue période, vous adoucissez vos mensualités et vous restez dans des limites d'endettement supportables. Mais ne perdez pas de vue qu'une telle option est forcément risquée, l'amortissement ne s'effectuant que très lentement. Or, sur 25 ou 30 ans, bien des événements peuvent se produire au sein d'une famille (maladie, divorce, chômage...) et conduire à la vente du bien. Qui sait alors si vous ne perdrez pas d'argent. D'autant que le marché immobilier peut se retourner et rendre la vente plus difficile... Des inquiétudes qui apparaissent dans une récente étude de l'Anil, réalisée en partenariat avec l'Observatoire des Pratiques du Conseil National de l'Habitat.

Les contrats de construction de maison individuelle
Parmi les formules de contrats qui existent, le contrat de construction de maison individuelle est un gage de sécurité car il présente de solides garanties. Profitez-en !
Énergie positive et logements neufs
En 2020, les logements neufs devront produire autant d'électricité qu'ils en consommeront.
L'offre de logements neufs de l'agglomération Nantaise
A défaut de trouver votre bonheur dans Nantes intramuros, vous pouvez viser les communes périphériques les plus proches et les plus développées. Parmi elles, Orvault, à proximité de la ligne 3 du tramway et à quelques minutes de route du centre-ville nantais. Des dizaines d'appartements y sont disponibles, dans les nouveaux programmes de Marignan ou de Versailles Immobilier, à des prix plus abordables que ceux du centre de Nantes, puisque vous pourrez y trouver des 3-pièces sous la barre des 200 000 €. Rezé est une autre des petites voisines de Nantes intéressantes. Les promoteurs y ont réalisé de nombreuses opérations, à l'exemple de celle lancée actuellement par Versailles Immobilier, où les 3-pièces démarrent à 192 000 €. Les amoureux de la maison individuelle auront en revanche bien du mal à trouver leur bonheur sans s'exiler plus loin. Un exemple avec le programme d'European Homes à Aigrefeuille-sur-Maine, dans le vignoble nantais, où la maison de 5-pièces démarre à 195 000 €.
Sud-Ouest : le renouveau urbain
Tandis que Bordeaux poursuit l'aménagement de son territoire, Toulouse cherche des solutions pour accueillir ses 15 000 habitants supplémentaires chaque année.

Autorisation de la copropriété
Pouvons-nous, pour des raisons esthétiques, refuser à un copropriétaire l’autorisation d’installer une parabole sur le toit de l’immeuble ? (Solange N., Paris, 75)

Nous venons de nous rendre compte de malfaçons, un mois après la réception de notre maison. Quelles démarches devons- nous entreprendre à l'égard du constructeur de maison individuelle ? (Sophie G.,Dourdan,91)

L’autre grand chantier : le nouveau Malakoff
Mais l'autre grand chantier du moment, ce sont les démolitions, rénovations et constructions du nouveau quartier Malakoff. Situé en face de l'Ile de Nantes et à l'est du "Vieux Malakoff", il offrira au moins 1 000 nouveaux logements au Pré-Gauchet (dont 40 % de logements familiaux), environ 400 sur les espaces libérés à Malakoff et plus de 100 000m2 de bureaux sur les deux secteurs, avec à la clé de larges espaces publics et verts pour une ville toujours plus agréable à vivre. Côté équipements, le projet prévoit également la construction d'un nouveau collège, d'une piscine, d'un centre socio-culturel et la restructuration d'écoles.

La relance de la demande en attente de neuf
Les permis de construire reculent encore, comme les mises en chantier. Des tendances qui pourraient entacher l’embellie constatée depuis fin 2014.
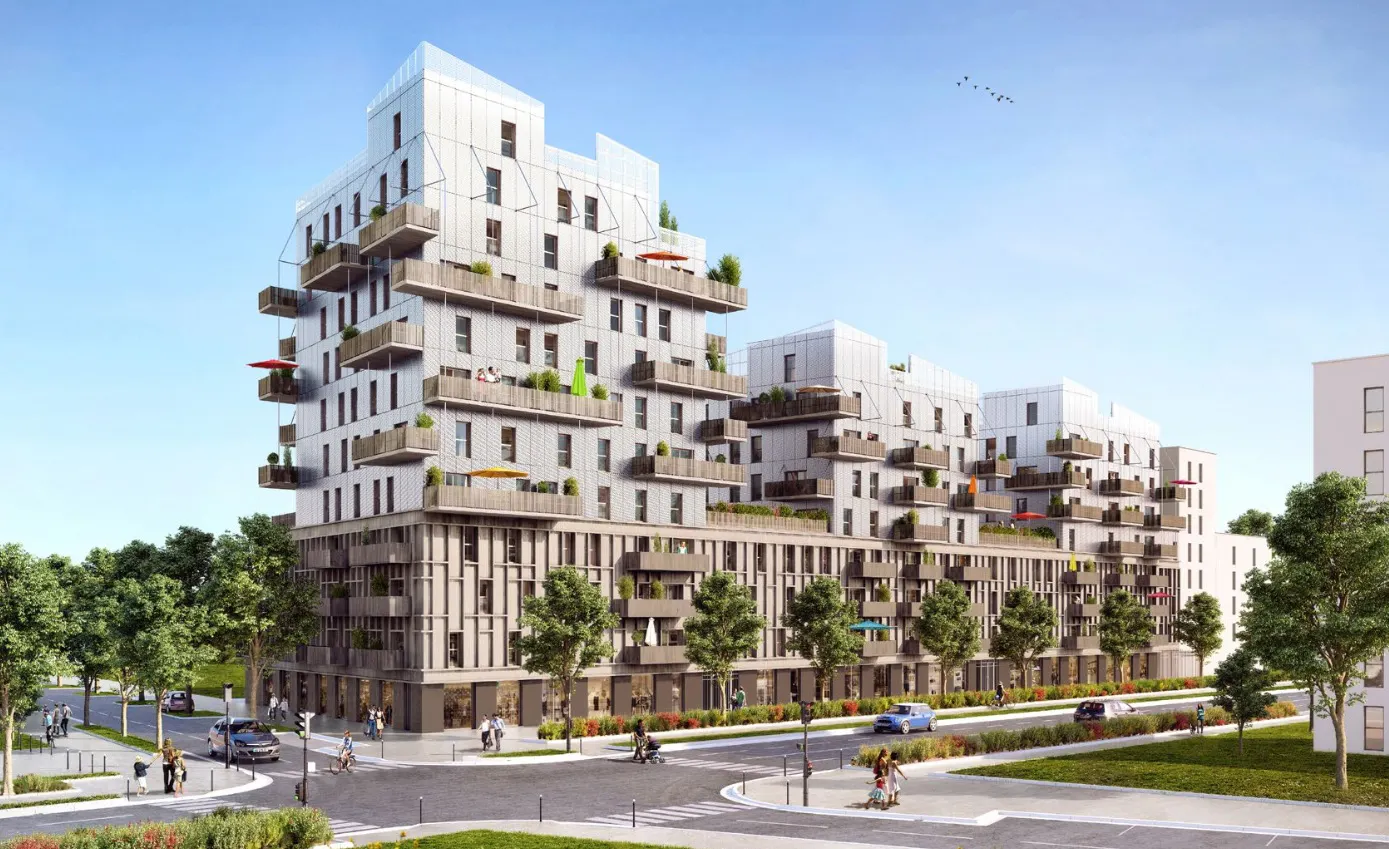
Sensation : la vitrine de la construction durable
PHOTOS. Bâtiment basse consommation, logements connectés, architecture bois… ce programme immobilier strasbourgeois étonne par la richesse et la qualité de ses prestations.
3 QUESTIONS À Hervé DUPONT, directeur général de l’Établissement Plaine de France
À l’avenir, le métro du Grand Paris passera par Roissy
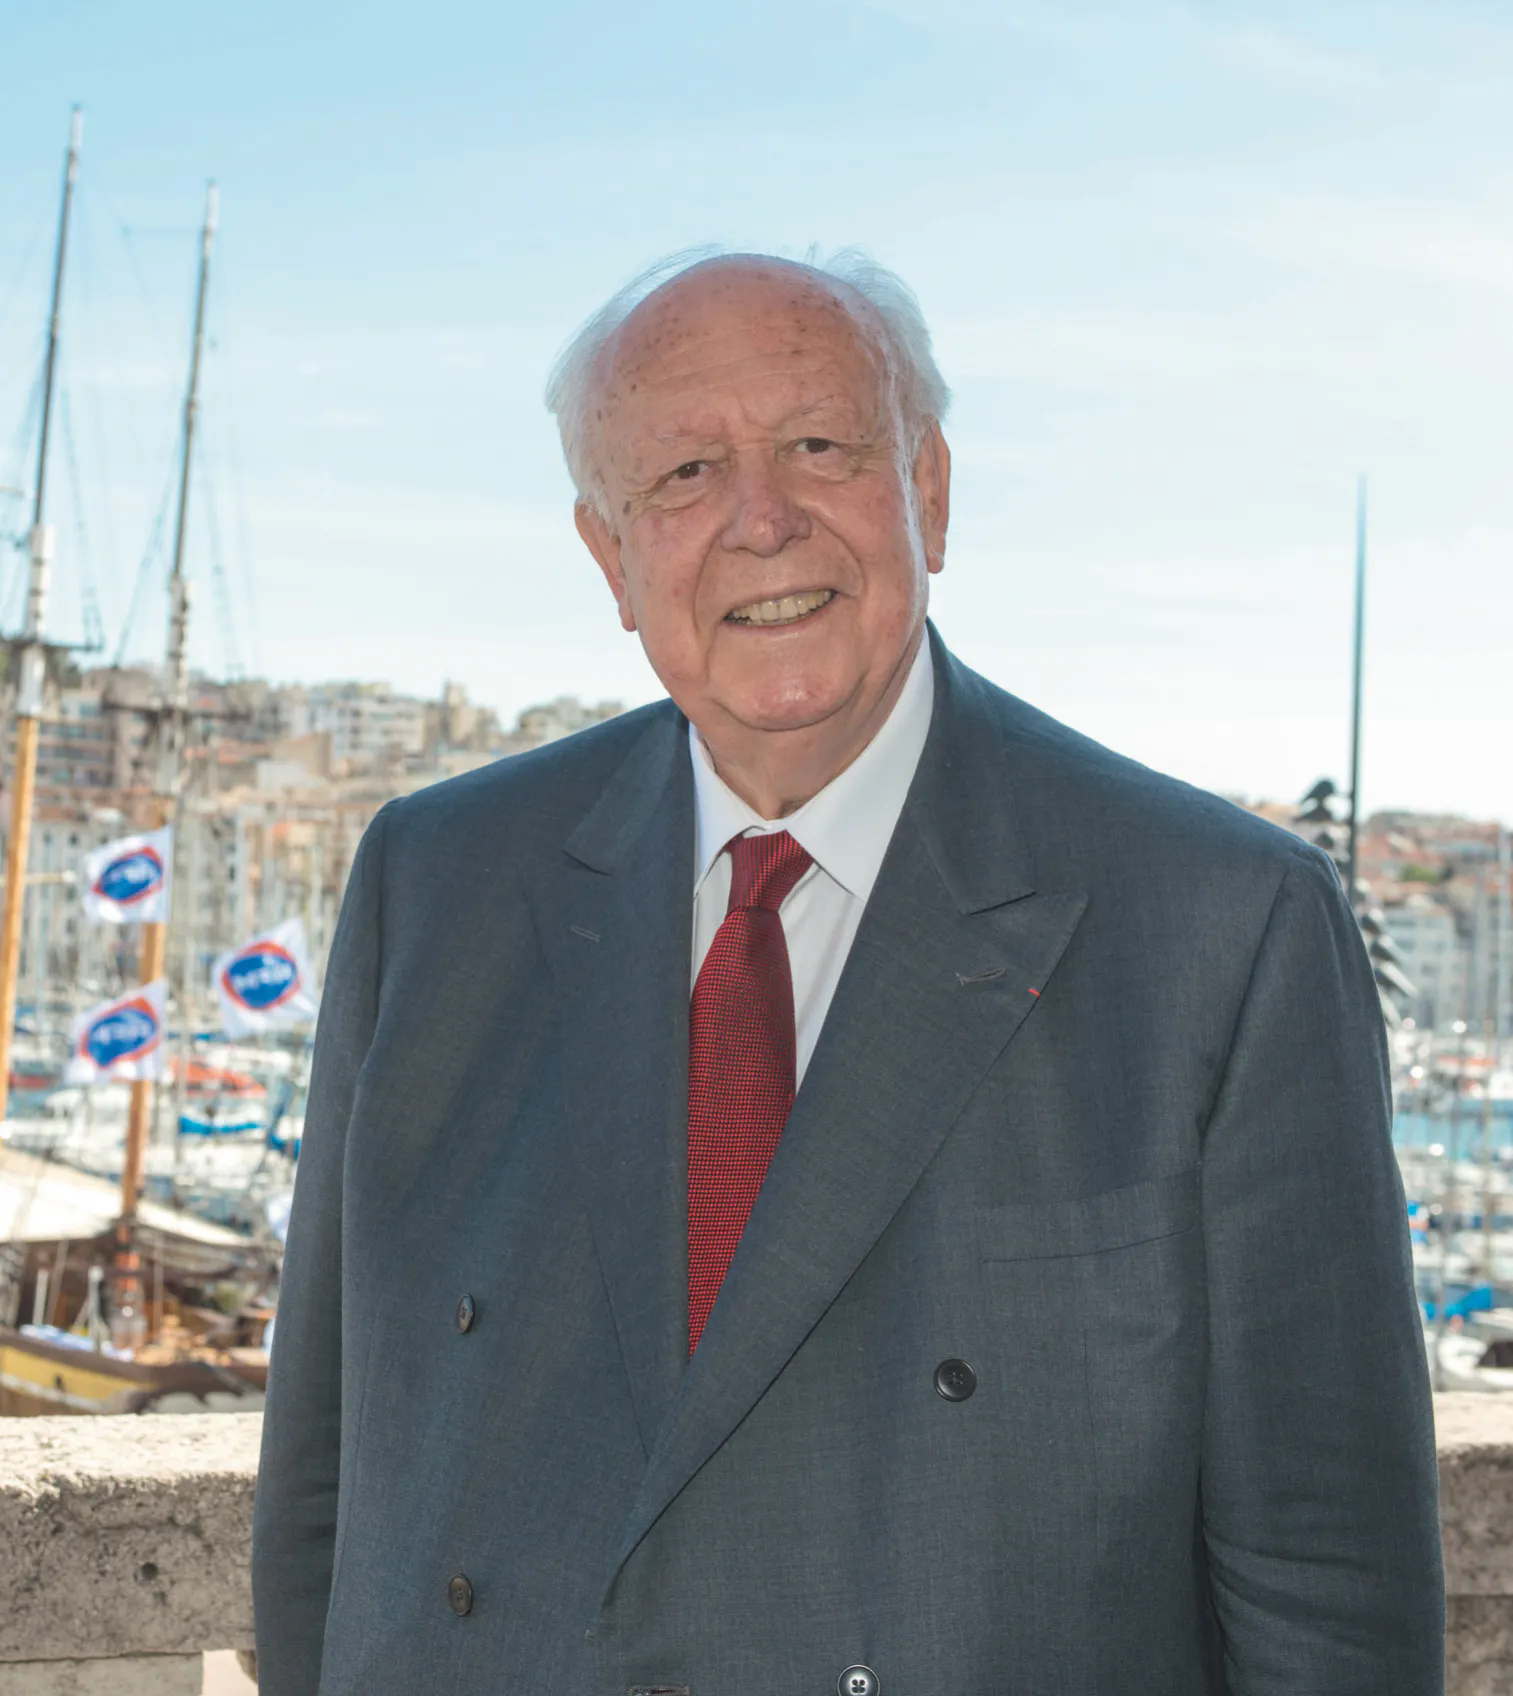
Jean-Claude Gaudin : "Un logement en fonction de ses besoins et de ses capacités"
Sénateur-maire de Marseille, UMP.
L’effet levier du prêt à 0% sur la mensualité
Avec un financement intégrant un prêt à 0 %, le coût de votre crédit sera forcément moins élevé, le prêt étant consenti sans intérêts. Et ce, même si vous n’obtenez que 15 000 ou 20 000 euros. Démonstration : si vous empruntez 180 000 euros sur 20 ans sans prêt à 0 %, votre mensualité s’établira à 1 207 euros et le coût de votre crédit, à 109 895 euros. En revanche, si vous obtenez un prêt à 0 % de 25 000 euros, votre mensualité s’établira à 1 143 euros, soit 64 euros d’écart, ce qui est loin d’être insignifiant, surtout si votre capacité d’endettement est limitée. Rappelons que les banques exigent un taux d’endettement souvent inférieur à 33 %, voire 30 %. D’où l’utilité de ce type de prêt. L’opération s’avère encore plus intéressante si vous bénéficiez d’un prêt à 0 % avec différé de remboursement. Une enquête de l’Anil démontre que, dans ce cas, le pouvoir d’achat de l’acquéreur augmente. “Pour une mensualité de 700 euros, on peut emprunter 113 900 euros à 5 % sur 25 ans, alors que l’on peut emprunter 123 600 euros avec un prêt à 0 % de 21 300 euros et un différé d’amortissement de 50 % auquel s’ajoute un prêt principal lissé de 102 100 euros à 5 % sur 25 ans, constate Jean Bosvieux, auteur de l’enquête en question. Le fait de bénéficier du prêt à 0 % équivaut donc, dans cet exemple, à une subvention de 8 200 euros”. Un plus dont il serait dommage de se priver, à l’heure où les taux de crédit ne cessent de grimper. Encore faut-il pouvoir bénéficier de l’aide qui reste soumise à conditions, comme toute aide de l’État.

L'état de l'offre immobilière neuve à Montpellier
Dans le quartier Malbosc, Bouygues Immobilier réalise la résidence Beaux-Arts, à deux pas d'un vaste parc paysager. Ses appartements, du T2 au T4, disposent d'une entrée extérieure privative et s'ouvrent sur de larges terrasses. Un 2-pièces traversant de 43 m2 est commercialisé à 163 000 € et la livraison est attendue au cours du 2e trimestre 2010. Plus près en date de livraison, sur un segment de grande surface, Icade livrera au 2e trimestre Royal Palmeraie, une résidence de standing de 73 appartements et commerces en rez-de-chaussée, ancrée en première ligne sur le bassin Jacques-Coeur. Deux villas sur le toit d'exception sont encore à la vente.

Un patrimoine immobilier à tout âge
La pierre reste une valeur refuge dans laquelle le capital est mis à l'abri. Le patrimoine immobilier recouvre plusieurs types d'investissements. A chaque étape de la vie, sa décision...

Lors de la mise en location mieux vaut prendre un maximum de précautions contre le risque d’impayés. L’assurance des loyers peut s’avérer utile et vous éviter bien des tracas .
3 QUESTIONS À Emmanuel Ducasse, Chargé d'études immobilières au Crédit Foncier
“Minimiser le risque d'impayés”