Actualité

L'AVIS DE JEAN-FRANÇOIS COURET Directeur de l'Adil 44* à Nantes
Un PTZ doublé pour les Nantais ! La communauté urbaine a mis en place, au printemps 2006, un "prêt à taux zéro Nantes Métropole". Son objectif : augmenter la capacité d'emprunt des ménages en allant jusqu'à doubler le PTZ prévu par l'Etat. Selon le directeur de l'Adil 44, la mesure est plus que jamais d'actualité.
Une offre bien répartie sur la CUB
Le début de l'année 2008 se caractérise par un léger ralentissement de l'activité. "Cela tient à plusieurs raisons, souligne Raphaël Lucas de Bar, responsable de l'agence bordelaise de la Sagec, une partie de la production - notamment des grands logements - est inadaptée au profil de la demande et les mises en vente de 2007 ont été importantes au regard des freins de l'année précédente. Cependant, les acheteurs sont toujours largement présents et la part des investisseurs a tendance à baisser". Le promoteur vient de lancer la commercialisation d'Esprit 30, une résidence à Martignas, en limite de la CUB. Composée de 25 logements labellisés Haute performance énergétique, celleci, livrable au 3e trimestre 2009, est commercialisée à environ 3 000 e/m2. L'offre est bien diversifiée. C'est à Bruges que Bouygues Immobilier signe l'une de ses opérations, Le Domaine de Lyse, deux petits immeubles de 11 logements ainsi que des maisons individuelles, livrable au 3e trimestre 2009. Toujours à Bruges, Kaufman & Broad propose Carré Longchamp, 19 appartements, à 5 mn du centre de Bordeaux. Le 3-pièces est commercialisé à partir de 184 500 e. La livraison est attendue pour le 3e trimestre 2009. Icade Capri réalise Les Jardins du Fleuve à Floirac, une opération livrable au 2e trimestre 2009, du 3 au 5-pièces, avec le 3-pièces de 74 m2 à partir de 215 000 e, parking inclus. Sur la même commune, Nexity George V réalise Le Clos de la Burthe, 16 appartements et 21 maisons dans un havre de verdure aux portes de Bordeaux. Le 3-pièces de 58 m2 est commercialisé à partir de 176 000 e pour une livraison au 4e trimestre 2009. Bien adapté à une clientèle d'investisseurs, Cogedim Citalis propose Garden Avenue, avenue Thiers, dans le quartier de La Bastide, avec le 2-pièces à partir de 152 000 e, pour une livraison au 1er trimestre 2010. Enfin, le groupe Patrice Pichet livrera au 3e trimestre 2009, Les Lumières d'Ornano, une résidence de 75 appartements, de 1 à 5-pièces, à proximité du centre-ville.
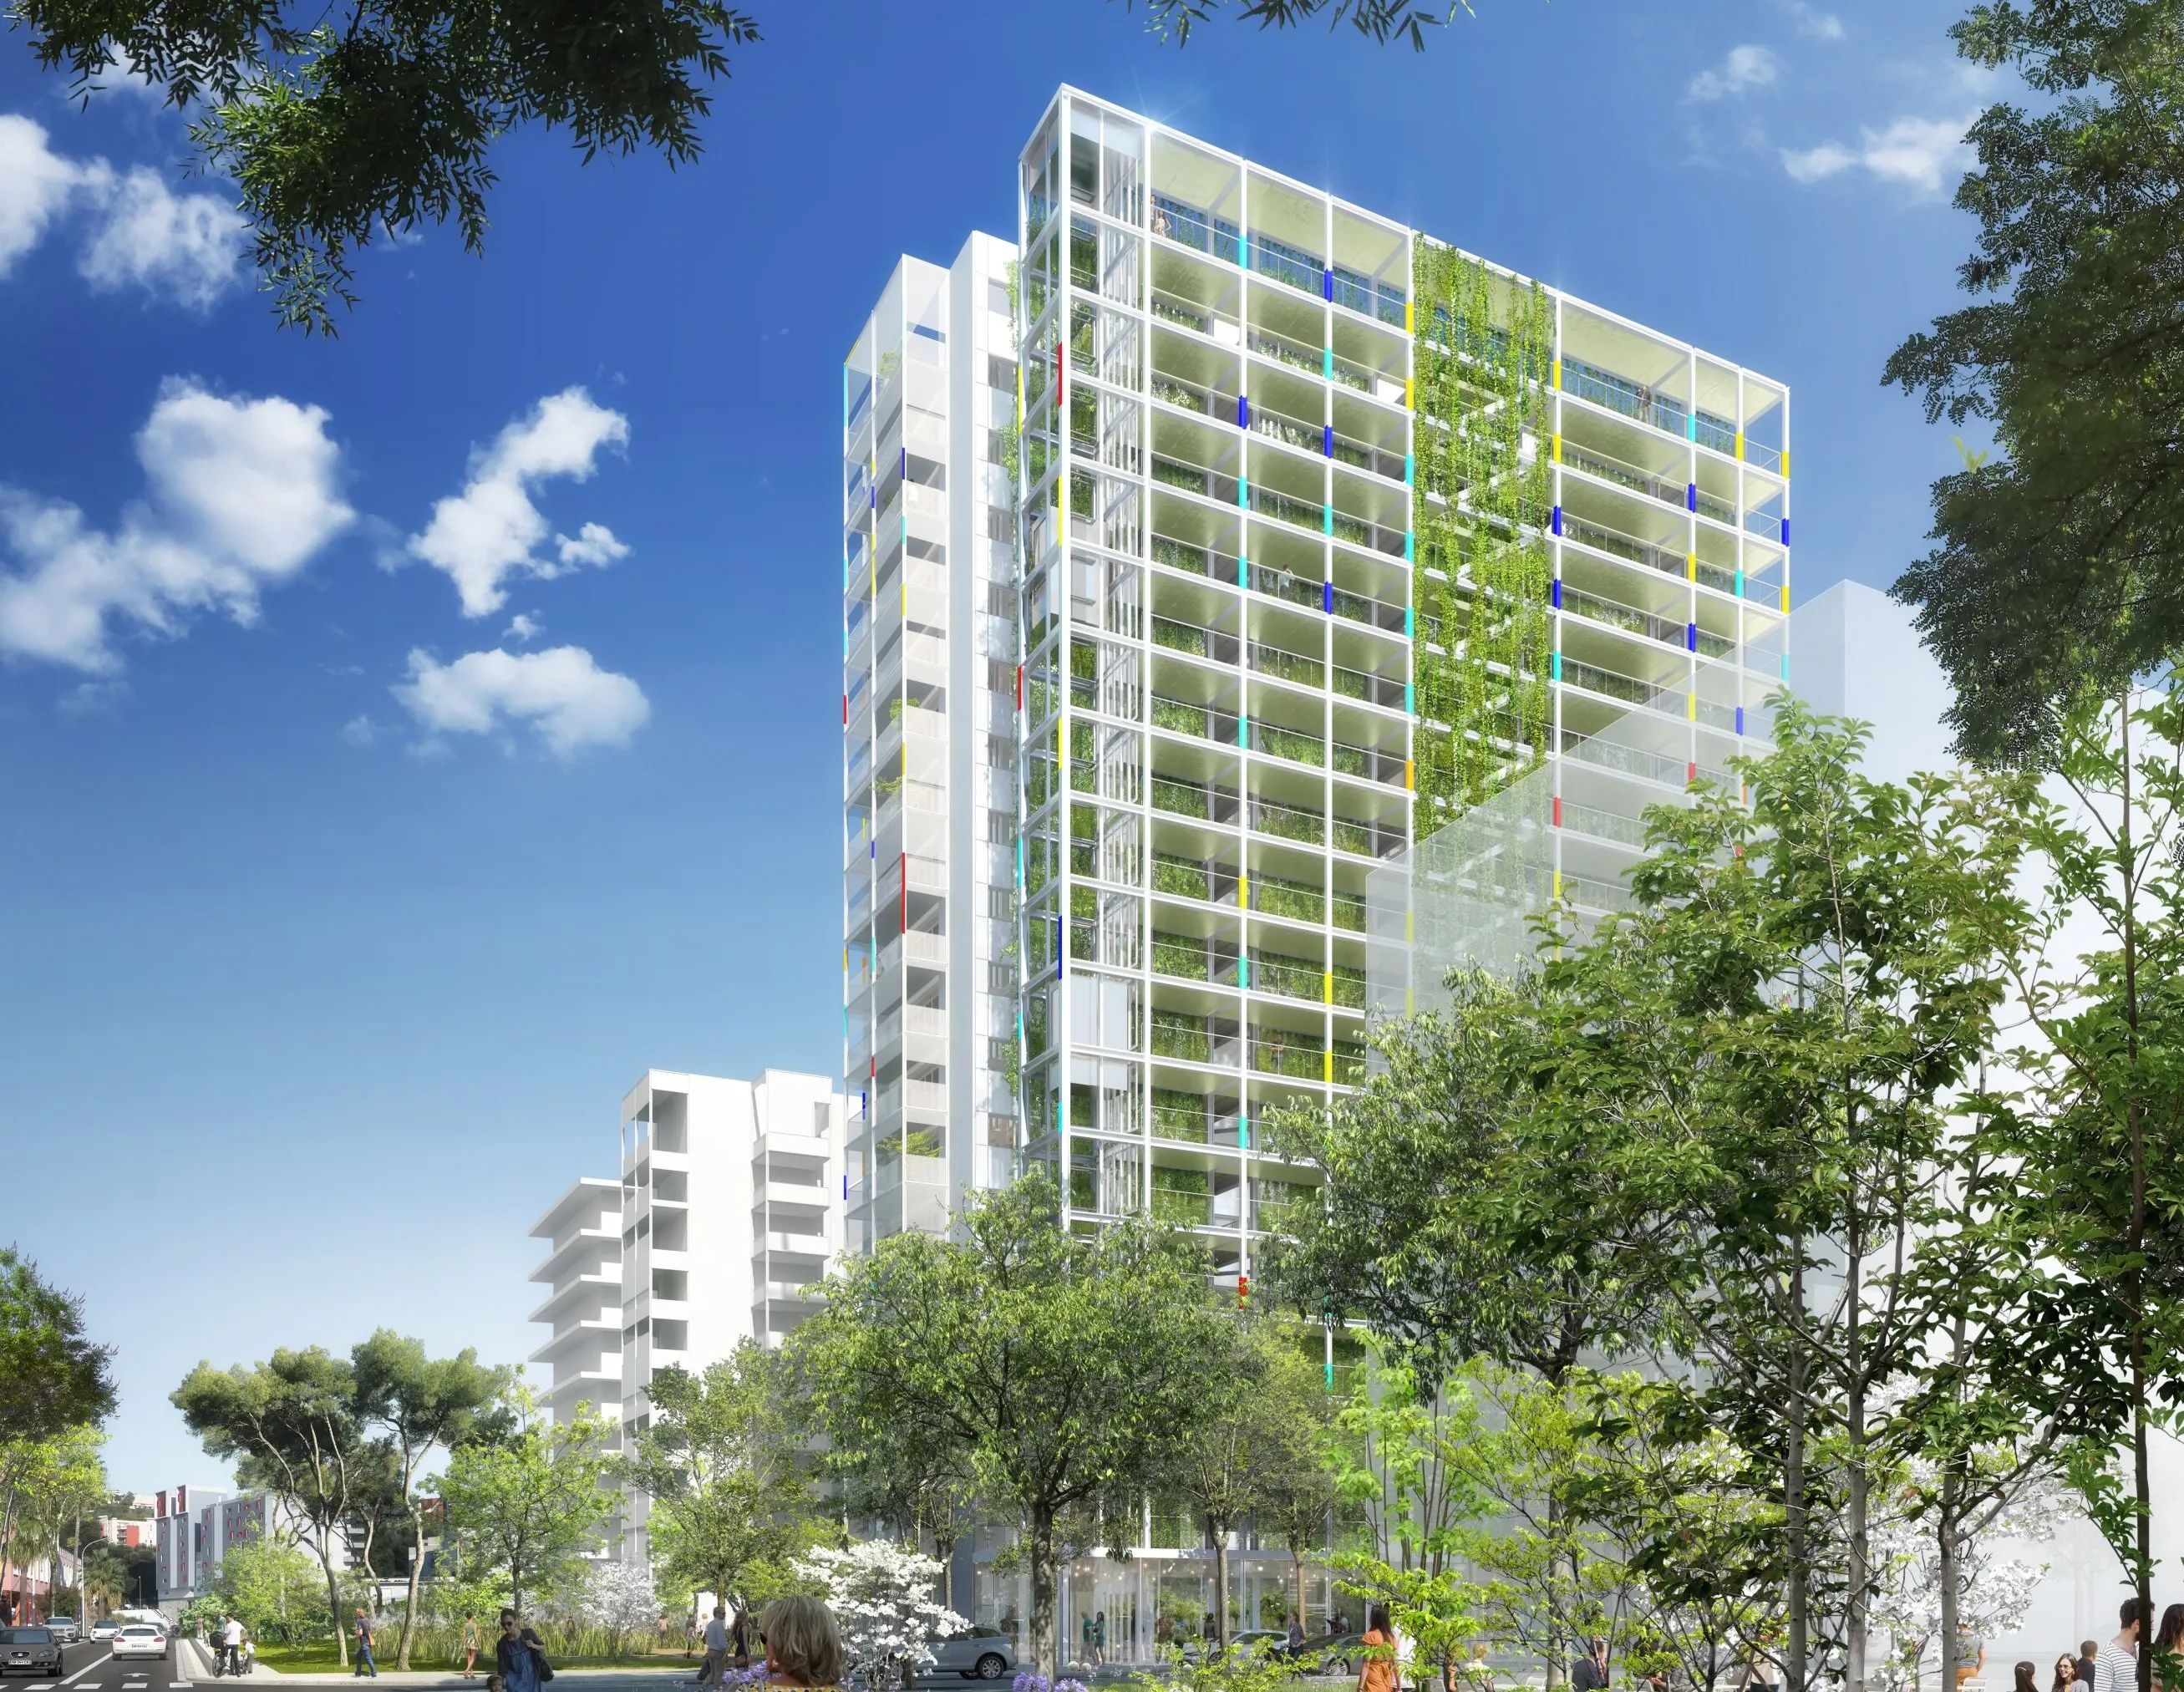
Jean Nouvel donne un coup de vert à Nice
DIAPORAMAS. L’architecte de renom présente deux nouvelles tours résidentielles vertes. Des bâtiments inspirés d’une ancienne réalisation chypriote. Découverte.
L’AVIS DE PHILIPPE BAILLOT, Directeur de Bred Banque privée
Indicateur Bertrand : Avezvous une demande très forte pour les prêts "in fine" et dans quelle stratégie s'inscrivent-ils ?
Face à tous les défis que doit relever le secteur du bâtiment, construire “vert” est aussi un pari économique.
Ajuster projet de vie et investissement
Le choix du lieu dépend aussi grandement de l’objectif de l’investissement : s’agit-il de générer des revenus complémentaires sur la durée de la location, ou de se constituer une retraite ? Est-ce un patrimoine dont on souhaitera jouir plus tard, que l’on voudra revendre pour récupérer son investissement ou transmettre ? Lorsque l’on prévoit d’habiter son bien immobilier dans quinze ou vingt ans, mieux vaut penser tout de suite à investir dans un appartement ou une maison en accord avec son projet de vie. “Lorsque l’investisseur a une perspective de jouissance différée de son logement, il achète généralement sur des marchés attractifs comme les régions Paca,Languedoc- Roussillon ou la façade atlantique, note Jean-Jacques Toulgoat. Même si le logement va être loué pendant une longue période, il faut tout de suite le choisir avec une taille cohérente, en adéquation avec la vie quotidienne à laquelle on aspire : attention, donc, aux surfaces trop compactes.” Le projet à long terme doit être pensé avant l’investissement. “Il faut bien connaître les raisons immédiates qui vous poussent à investir, et cela ne doit pas être aussi basique que réduire ses impôts, conseille Norbert Desmard. Aujourd’hui, les clients investissent avec un vrai projet en tête : acquérir à terme une résidence secondaire, financer une passion.” Plus que jamais, l’investissement se fait bien dans la pierre, et non dans la réduction d’impôt que prévoient les dispositifs Borloo, Robien, les LMP ou LMNP (location meublée professionnelle ou non professionnelle), les lois Demessine ou Girardin pour l’Outre-Mer.
Indicateur Bertrand : L’habitat en montagne, notamment à Tignes, souffre-t-il de la crise ?
Crédit : la souplesse avant tout
Même si les banques offrent de plus en plus de services annexes au crédit, elles n'en oublient pas pour autant leur coeur de métier : la gestion de comptes bancaires - du moins pour les généralistes - et la délivrance de crédits à la consommation ou immobiliers. Elles ont un devoir de conseil, notamment si vous souhaitez contracter un crédit immobilier. Et pour répondre au mieux à vos attentes, elles ont à leur disposition toute une batterie de crédits susceptibles de s'adapter à vos préoccupations et à vos besoins. Avec des logiciels très sophistiqués, elles sont en mesure de vous établir des plans de financement très élaborés. Prêts classiques, à taux fixe ou à taux révisable, modulables, avec différé d'amortissement ou non, à palier... Si vous disposez par exemple de ressources modestes, la banque vous proposera un crédit à paliers dont le but est de niveler la mensualité pendant toute la durée du crédit. Cette technique est largement utilisée lorsque vous financez votre achat avec plusieurs prêts (prêt à 0 %, 1 % logement, épargne logement...). Les établissements vont même plus loin puisqu'ils ont mis au point des prêts à 100 %, voire 110 % sur des durées très longues. En empruntant sur une aussi longue durée, vous avez même la possibilité de choisir des remboursements modulable. Dans ce cas, la banque vous laisse une certaine liberté pour augmenter votre mensualité quand vos revenus s'améliorent, ou de la diminuer si vous devez faire face à une dépense imprévue. Ainsi, à BNP Paribas, la modulation peut atteindre 2 % à la hausse ou à la baisse. La hausse provoque une diminution du crédit, la baisse une augmentation de la durée. A la Bred/Banque Populaire, la variation à la hausse comme à la baisse peut aller jusqu'à 30 % de l'échéance mais vous ne pourrez utiliser cette possibilité que cinq fois au cours de la durée de votre prêt. Au Crédit Foncier, l'échéance peut être augmentée de 50 %. A condition que la durée de votre crédit ne diminue pas de plus de 20 % par rapport à celle d'origine. Vous avez aussi la possibilité de diminuer votre mensualité de 50 %. Mais vous ne devez pas provoquer un allongement de la durée du prêt. Si vous empruntez pour un logement qui n'est pas encore construit (vente en Vefa, construction d'une maison...), la banque peut encore mettre en place un différé d'amortissement. Autrement dit, vous ne remboursez pas votre mensualité (sauf les primes d'assurance) tant que vous payez un loyer par ailleurs. Cette facilité peut parfois s'échelonner sur un ou deux ans, selon les cas. Une souplesse bien utile quand on n'a pas les moyens de mener de front le remboursement d'un crédit et le paiement d'un loyer. Il faut toutefois avoir en tête que cette souplesse rend votre crédit plus cher. Rien ne vous empêche non plus de reporter une ou deux mensualités lorsque c'est nécessaire. Cette possibilité vous est offerte chez LCL (deux échéances mensuelles par an). Même chose au CIC où vous pouvez reporter 12 mensualités maxi à raison de 3 par demande. A L'UCB, vous disposez de cinq "jokers" : vous pouvez reporter votre mensualité au moins cinq fois au cours du prêt sans avoir à vous justifier. Dans cette banque une garantie report chômage est également proposée qui vous permet, comme son nom l'indique, de reporter votre mensualité en cas de licenciement. Attention : dans la plupart des cas, toutes ces souplesses ne sont pas gratuites. Chaque demande peut faire l'objet d'une facturation de l'ordre de 30 à 50 euros selon les établissements.
L'art de bien vivre sur ses acquis
Cette qualité du quotidien a toutefois un prix qui n'est pas à la portée de tous les budgets. Dans le "triangle d'or", entre Saint-Germainen- Laye, Marly-le-Roi et Le Vésinet, l'immobilier culmine. Fin juin, une maison ancienne vésigondine s'échangeait à 845 000 € en moyenne, en hausse de plus de 4 % sur un an. A Saint-Germain-en-Laye, rue Gambetta, un 4-pièces de 89 m2 est récemment parti à 585 000 €, soit 6 573 €/m2. Quant aux terrains à bâtir, fort rares dans cet est de l'ouest, l'un deux vient de se négocier 273 000 € pour 450 m2 sur la plaine de Montesson et un autre, situé à Fourqueux, a atteint la somme insensée de 550 000 € pour 1 000 m2 en juillet dernier.
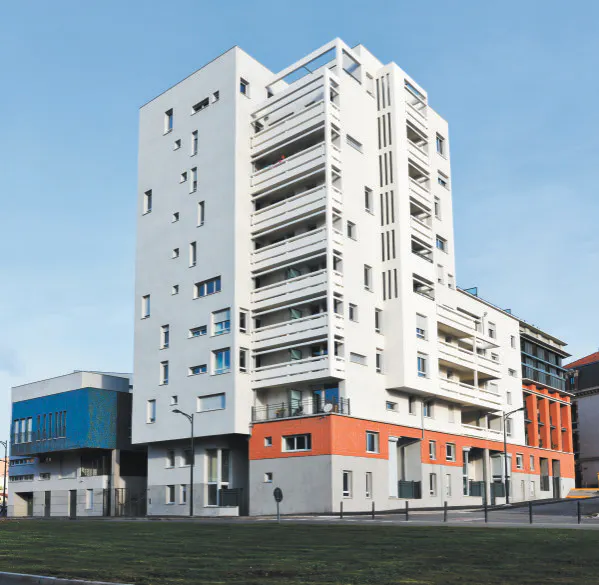
Le 2 mars dernier, Pierre Fronton, président de la SA des Chalets, et Jean-Michel Fabre, président du GIE Garonne Développement, ont inauguré la résidence Terras Australis, 69 logements collectifs du 2 au 5-pièces sur la Zac Niel, à Toulouse, en présence du maire Jean-Luc Moudenc, président de Toulouse Métropole et Pierre Izard, président du conseil général de la Haute- Garonne. Le prix de vente moyen au m2 habitable des opérations est de 2 520 € contre une moyenne de 3 350 € sur l’aire urbaine de Toulouse.
Le charme de la fiscalité du neuf
Le neuf, plus cher que l'ancien ? Pas forcément ! Certes, les prix au mètre sont parfois un peu plus élevés avec le neuf. Mais les dispositifs fiscaux penchent nettement en faveur du “camp” du neuf.
3 QUESTIONS À Pierre Cohen, maire de Toulouse et président du Grand Toulouse
Explorimmoneuf. Comment répondre aux besoins en logements nés de la croissance démographique ?

Les villes à suivre dans le Val-de-Marne
À l’inverse du Paris haussmannien, le Val-de-Marne s’est urbanisé au fil de l’arrivée de populations en quête d’air pur ou d’habitat moins cher que dans la capitale. Focus sur les secteurs porteurs.
Jacques Salvator : " De 500 à 1 000 logements neufs par an "
Jacques Salvator, maire d'Aubervilliers répond à Explorimmoneuf

3 QUESTIONS À GEOFFROY BRAGADIR - Fondateur d’Empruntis, courtier en ligne
“L’immobilier locatif ne sera pas en repli"
Depuis plusieurs années,nous repoussons sans cesse en assemblée générale la mise à jour de notre règlement de copropriété.Est-il toujours possible d'y procéder sachant qu'il me semblait que nous étions tenus à des dates butoirs ? (Marie R.,Vimoutiers, 61)
Des coups de pouce fiscaux repensés
La loi sur l'Engagement National pour le Logement, adoptée définitivement par le parlement le 30 juin dernier comporte tout un volet sur les mesures fiscales destinées à stimuler la construction de logements neufs. Outre des mesures comme la hausse de 15 000 € du montant du prêt à 0 %, la TVA à 5,5 % pour les énergies renouvelables et celles visant à libérer du foncier pour la construction de logement, la loi met définitivement en place deux mesures fiscales tournées vers l'investissement locatif : le nouveau Robien "recentré" et le "Borloo populaire".