Actualité
En 2008, les attentes en matière de logement n’ont plus rien à voir avec celles de nos aînés. Ainsi, ces vingt dernières années, l’explosion des divorces et du nombre de familles recomposées – ou familles “à géométrie variable” – a fortement modifié les besoins des acquéreurs. À l’horizon 2030, l’Insee prévoit que 43 % des mariages prononcés dans l’Hexagone se solderont par un divorce (contre 33 % aujourd’hui). C’est un phénomène sociologique qui influe naturellement sur la demande. “Nous avons eu de multiples réflexions à ce sujet”, confie Lionel Dunet, président du Conseil national de l’Ordre des architectes. Passer de trois à la maison en semaine, à cinq un week-end sur deux, ce n’est pas anodin.Cela nous a notamment conduits à concevoir plus de pièces modulables.”Pour que le logement s’adapte aux évolutions de la vie, et pas ses occupants. La modularité devient donc une notion essentielle. Non figé, cet habitat propose notamment des cloisons amovibles. Plus que celles d’hier, les familles d’aujourd’hui, avec des enfants issus de plusieurs unions, sont aussi en demande d’espaces d’intimité. “Un besoin d’autant plus fort que les enfants ne sont pas forcément de la même fratrie”, insiste Lionel Dunet. L’idée, c’est d’être ensemble sans être les uns sur les autres, pour que chacun puisse vivre à son rythme. Un sacré défi à relever, pour que le logement ne soit pas source d’insatisfaction, et que personne ne se sente à l’étroit dans sa maison. Le neuf s’adapte aisément à cette nouvelle donne, en proposant une réorganisation du territoire susceptible de convenir à chacun, petits et grands. “Il y a aussi ceux que j’appelle les “Tanguy”, c’està- dire les jeunes adultes qui restent longtemps chez leurs parents”. Les jeunes décohabitent plus tardivement en raison de l’allongement de leurs études, des difficultés d’emploi et de logement à un prix acceptable. Ces enfants “attardés” relèvent désormais du phénomène de société. Et les logements se sont une nouvelle fois mis au diapason. “On voit de plus en plus des chambres donnant directement sur l’entrée, confie Lionel Dunet. Cela offre à ces jeunes adultes une certaine autonomie, en les tenant un peu à l’écart du reste du logement, comme s’ils avaient leur propre studio.”

"Les solutions existent pour aller vers des performances toujours plus grandes"
De Bonne : un quartier à l'habitat neuf durable
L'un des projets "fétiches" de la municipalité est de créer un quartier durable sur une enclave de la caserne de Bonne. Le site est correctement placé, en centre ville et à proximité de la 3e ligne de tramway des Grands boulevards, ce qui permet de faciliter les déplacements doux. Pas question toutefois d'ignorer la voiture, mais la circulation sera régulée en zone 30. Le stationnement se fera le long des voies, complété par les garages en sous-sol des immeubles et un parking public souterrain de 500 places. Les équipements permettront d'avoir sous la main le quotidien : un pôle commercial, un cinéma alternatif ainsi qu'une école élémentaire de 17 classes. Le quartier sera oxygéné par un parc de 5 hectares dans le prolongement du jardin Hoche, lui-même inscrit dans la trame verte mise en oeuvre à l'échelle de la ville. Géré par la Sem Sages, cet aménagement se veut "exemplaire en terme de haute qualité environnementale", selon l'expression de la mairie. Tant le choix des matériaux, des procédés constructifs que l'optimisation énergétique des bâtiments réduira l'empreinte écologique : économie de 2 118 MWh, production de 344 MWh de chaleur (grâce aux panneaux solaires thermiques) et dimi- nution des émissions de gaz carbonique de 337 tonnes. La mixité sera assurée par une résidence pour étudiants signée Nexity et un établissement d'accueil des personnes âgées. La réalisation des logements se déroulera en 2 tranches, composées en tout de 850 lots dont 35 % à caractère social (en Prêt locatif à usage social). Ce secteur va-til se "gentrifier" ? C'est envisageable. Dans l'ensemble, en Europe, les quartiers écologiques ont favorisé le retour en ville de populations aisées pour lesquelles l'optimum résidentiel demeurait souvent la maison avec jardin plus éloignée.
Des meubles à la fois fun et respectueux de l’environnement ? C’est possible ! La preuve avec la collection Piz, de Roblot-Noël, un système de rangements en bois massif reconstitué à finir soi-même. Vendu sur www.lordesforets.com, le produit est livré à plat et se monte sans quincaillerie. Une finition à base aqueuse (teinte, cire, vernis) est proposée pour que chacun puisse personnaliser son meuble.

RÉSIDENCE PRINCIPALE EXCLUSIVEMENT
Si l'ancien se voit désormais mieux traité par rapport au neuf, encore faut-il que le logement respecte des normes minimales de surface et d'habitabilité. Dans le cas contraire, le prêt à 0 % ne pourra vous être accordé que si vous réalisez les travaux nécessaires à cette mise aux normes. Dans le neuf, les conditions d'octroi ne varient guère par rapport à l'ancien dispositif. Outre l'achat d'un logement neuf, la construction d'une maison individuelle accompagnée de l'acquisition du terrain, vous pouvez également financer la transformation en logement d'un local non destiné à l'habitation, de même qu'un logement en location-accession. Dans ce cas, le prêt est accordé "au vu des ressources de l'accédant à la date de la levée d'option". Une précision qui n'existait pas dans l'ancien dispositif. Reste que, neuf ou ancien, le logement doit concerner votre résidence principale. Autrement dit, un logement occupé au moins huit mois par an.

Berlin : privilégier les secteurs porteurs
L’accession à la propriété n’étant pas dans la tradition berlinoise (15 % de propriétaires en moyenne contre 45 % à l’échelle du pays), les locataires ne manquent pas et le parc locatif est conséquent.
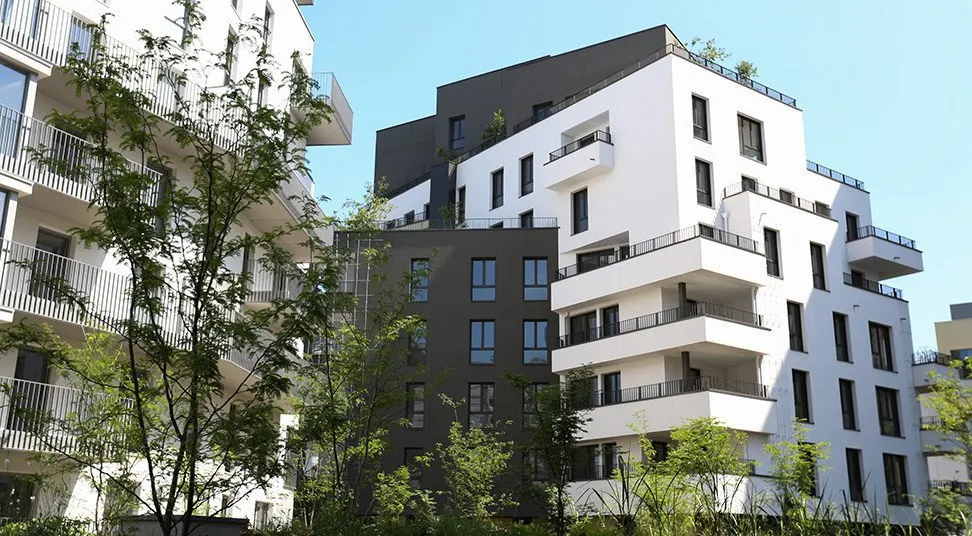
Massy : inauguration de la Place du Grand Ouest
Altarea Cogedim, la ville de Massy, Paris Sud Amenagement et Crédit Agricole Assurances ont inauguré le premier quartier mixte du futur Grand Paris baptisé la Place du Grand Ouest.

Situation des accédants en immobilier neuf à nantes
I.B.:Quelle est la situation des accédants en résidence principale ?
20 propositions pour le logement neuf
Comment résoudre la crise du logement ? Comment faciliter l'accession à la propriété ? Comment relancer l'investissement locatif ? Nous avons interrogé dix dirigeants de la promotion immobilière et leur avons demandé leurs mesures prioritaires. Nos 20 propositions sont issues des entretiens menés avec eux.
Les prix de l'immobilier neuf dans la Communauté Urbaine de Brest au 1er trimestre 2012
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté Urbaine de Brest par la fédération des promoteurs immobiliers.
L'AVIS DE FRÉDÉRIQUE THOLLON-BARAS, Directrice du Capem*
Indicateur Bertrand : Quelles sont les tendances du marché ?

La domotique, un caprice réservé à une élite ? Pas du tout !Les services qu’elle peut rendre au quotidien en termes de confort, d’économies d’énergie et de sécurité dans l’habitat lui promettent un bel avenir. Démonstration.
Lauréat de l'Équerre d'argent 2008, Marc Barani associe art et sensibilité sociale à l'architecture.

Ne jamais mettre ses oeufs dans le même panier. Cette devise pourrait plaider en faveur des investisseurs qui se positionnent sur plusieurs logements. En effet, en acheter et en louant deux studios, vous divisez de facto votre risque. A contrario, en investissant dans un seul bien immobilier, vous êtes "tenu" par votre locataire. Une défaillance de celui-ci peut remettre en cause la rentabilité de votre investissement. Heureusement, il existe des solutions pour sécuriser votre investissement. Les gestionnaires de patrimoine proposent des batteries de garanties loyers-impayés et autres assurances qui vous garantissent le versement des loyers en cas de défaillance du locataire. Ces assurances ne sont pas gratuites. Surveillez les frais et conditions de souscription. Sachez également qu'en achetant deux logements au lieu d'un, vous multipliez par deux la facture de ces garanties.
Réaliser un investissement locatif tout en profitant de séjours touristiques, c’est possible et très tendance. Mer, montagne, ville ou campagne, vous avez le choix.
Une norme sur les avis de consommateurs
Les avis de consommateurs publiés en ligne par les entreprises (agences immobilières, réseaux…) sur leurs propres sites ont tous le même but : commenter la qualité des services et des produits que ces sociétés proposent.

Un prêt à taux fixe est assurément la formule la plus simple à appréhender et la plus confortable pour vous. En choisissant une telle formule, vous connaissez d'emblée ce que vous coûtera votre crédit et les mensualités que vous devrez verser durant 15, 20 ou 25 ans. Pas de mauvaise surprise en cours de route donc. D'autant que malgré la hausse, le niveau des taux reste attractif et que vous ne risquez donc pas de regretter votre choix. Votre taux sera, en effet, fixé dès le départ et ne pourra ni monter ni baisser en fonction des fluctuations des marchés. Bref, un taux fixe vous permettra de conjuguer taux bas et sécurité. Cela n'a pas toujours été le cas. Ceux qui ont emprunté à taux fixe autour de 10 ou 11 % au cours des années 90 en ont fait la triste expérience quand ils se sont rendu compte que les taux baissaient fortement et qu'ils ne pouvaient pas en profiter. Aujourd'hui, un tel risque n'existe plus puisque les taux sont à des niveaux plancher. Jugez-en ! Toujours selon l'Anil, pour un prêt sur 15 ans, ils démarraient récemment à 3,10 % chez LCL (Crédit Lyonnais) ; à 3,25 % à La Banque Postale ou encore à 3,50 % à l'UCB ou encore 3,60 % chez BNPParibas. Attention toutefois, les meilleurs tarifs sont réservés aux emprunteurs disposant d'un bon apport personnel. Si vous n'avez pas ou peu de mise de fonds et que vous empruntez sur une durée de 20 ou 25 ans, les conditions ne seront pas les mêmes. Dans ce cas, les taux montent souvent audelà de 4 %. Quoi qu'il en soit, ne vous limitez pas à votre seule banque, faites jouer la concurrence. Et si vous n'avez pas beaucoup de temps à y consacrer, allez voir un courtier comme Cafpi, Meilleurtaux, Ace ou Empruntis qui se chargeront de négocier pour vous le meilleur taux auprès des banques. Une solution qui peut vous faire gagner 0,20 ou 0, 30 point sur celui-ci. Une économie non négligeable en période de remontée des taux. Cela dit, la remontée des taux fixes reste très modérée. "Nous ne nous attendons pas à de hausses sensibles des taux fixes de crédit immobilier avant la fin du 1er semestre 2006, note Empruntis, un courtier en bancassurance, les taux d'intérêt à long terme (OAT 10 ans), qui servent de support, se sont stabilisés au cours du mois de février à des niveaux très bas (autour de 3,50 %). Les anticipations inflationnistes auraient dû pousser les taux à la hausse, cependant les perspectives économiques ont été révisées à la baisse par plusieurs institutions". Voilà qui doit vous inciter à ne pas trop attendre pour vous engager dans votre projet d'acquisition.