Actualité

Aujourd'hui, le “Robien recentré” coexiste avec le “Borloo neuf”. Concrètement, pour les investissements réalisés dans le neuf depuis le 1er septembre 2006, vous pouvez opter pour l'une des deux formules. Toutes les deux fonctionnent sur un principe d'amortissement accéléré du logement. Amortir, c'est déduire des loyers (revenus fonciers en langage fiscal) une partie du prix du logement, lorsqu'ils sont déclarés aux impôts. Vous créez ainsi des déficits fonciers, qui viennent s'imputer sur votre revenu global. Ce dernier étant diminué, vous payez moins d'impôts. Votre engagement : vous louez votre logement pendant au moins neuf ans à un locataire qui utilise le logement à titre d'habitation principale. Si le Robien recentré est désormais moins avantageux fiscalement, il implique aussi moins de contraintes, notamment en matière de choix du locataire. En effet, le Borloo populaire oriente la location vers des ménages aux revenus modestes qui rencontrent des difficultés à se loger. Dans le détail, sur les neuf premières années, le Borloo fonctionne comme le Robien. Vous pouvez déduire 6 % du prix d'achat pendant sept ans, puis 4 % les deux années suivantes. Par exemple, si vous achetez un logement d'une valeur de 75 000 e, vous pouvez alors déduire de vos revenus fonciers imposables 4 500 e chaque année pendant 7 ans et 3 000 e ensuite. Soit un amortissement de 50 % au total sur neuf ans. Mais avec le Borloo, vous pouvez continuer à amortir au-delà de cette date : 2,5% par an pendant deux fois trois ans, soit 15% en plus. L'amortissement maximal d'un bien peut donc atteindre 65 % du montant de l'acquisition. Vous pourrez déduire de votre revenu imposable jusqu'à 10 700 e/an pendant quinze ans maximum. En contrepartie, les ressources des locataires Borloo ne doivent pas dépasser certains plafonds. Autre condition : vous ne pouvez pas louer à l'un de vos ascendants ou descendants et bénéficier de l'avantage fiscal. Mais il est possible de suspendre l'amortissement au bout de trois ans pour loger un enfant (avec un loyer de marché), le régime Borloo reprenant par la suite aux mêmes conditions fiscales. Le “Robien recentré”, lui, est issu d'un simple remaniement du régime Robien déjà existant. Avec ce dispositif, les conditions sont plus souples. Par exemple, le logement peut être loué à un ascendant ou à un descendant à condition qu'il n'appartienne pas au foyer fiscal du propriétaire. À la différence de la loi Borloo, aucune condition tenant aux ressources du locataire n'est imposée. En zone de revitalisation rurale, la loi Robien permet une déduction spécifique de 26 %. Pour bénéficier des amortissements Robien ou Borloo neuf, vous devez en faire la demande. Une fois prise, l'option est irrévocable. Si vous la remettez en question, le fisc reprendra les avantages fiscaux accordés. L'administration a prévu trois cas dans lesquels aucune sanction ne serait pratiquée si vous ne respectez pas vos engagements : invalidité, perte d'emploi ou décès. Important : en cas de congé du locataire, vous devez remettre le bien en location. Le fisc a toutefois prévu une période de vacance à condition que vous puissiez prouver que vous avez tout fait pour relouer (annonces notamment) et que votre loyer n'est pas dissuasif. Si vous n'avez pas trouvé de locataire dans les douze mois, le fisc remettra les avantages en cause.
Le déplacement du marché immobilier
I.B. : Vers quels secteurs se déplace le marché immobilier ?

Val-de-Marne, le smarchés dynamiques
A ces nouvelles lignes va s’ajouter le tramway T7 le long du trajet de la route Nationale 7. Le tronçon entre Villejuif et Athis-Mons, en Essonne, devrait très prochainement être inauguré.
Indicateur Bertrand : Comment se caractérise le marché immobilier de Caen ?

Favoriser les Vefa sociales et réduire les coûts de construction
Interview de Michel Gostoli, président Eiffage Immobilier.

Meilleur placement : l'achat immobilier
Une étude réalisée par le cabinet d’analyse Asterès pour Meilleurtaux révèle la très forte performance de l’immobilier. Jusqu’à présent.

Ile de France : les clés du premier achat immobilier neuf
Coups de pouces financiers, prêts à 0 %, programmes attractifs... Notre dossier dresse l'état des lieux des dispositifs et des nouveautés en matière d'aide à l'accession. Enquête portes ouvertes pour les futurs propriétaires !
L'AVIS DE DOMINIQUE DUPERRET, Secrétaire général de l'Union des maisons françaises (UMF)
Indicateur Bertrand: Quel bilan peut-on tirer de cette année 2010 ?
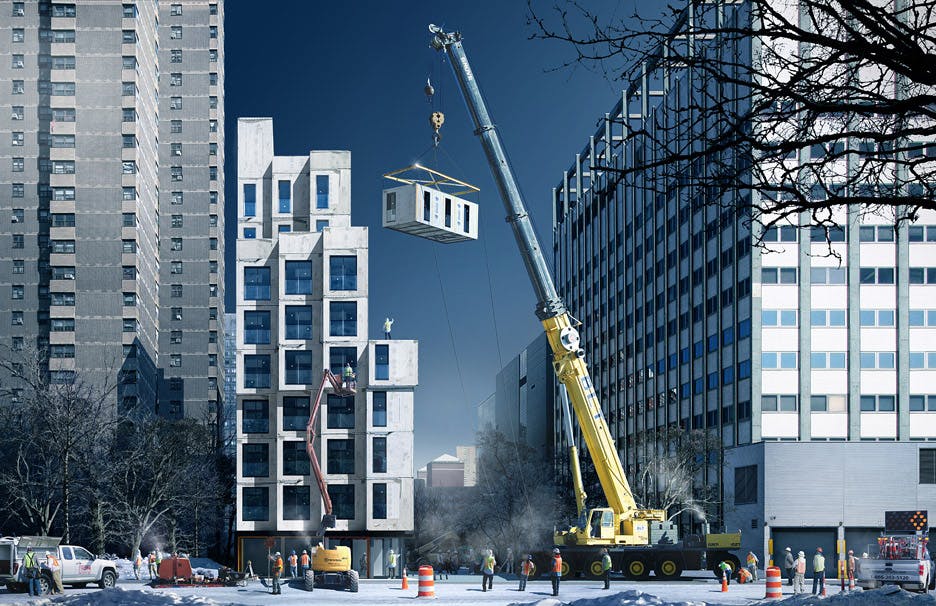
A l’intérieur des mini maisons new-yorkaises
VIDEOS. La ville américaine tente d’innover pour faire face à la pénurie de logements abordables qui sévit. Visite guidée dans l’un de ces micro appartements.

Grand Paris : vers une métropole de Paris ?
La gouvernance du Grand Paris se verra dotée d’une institution au 1er janvier 2016 : la " Métropole de Paris ".

Quand l'emplacement fait le prix
Une chose est sûre, la première exigence de la clientèle haut de gamme tient à l’adresse du programme immobilier. Et plus celle-ci est rare, plus elle se paie au prix fort.

Ezzedine Taleb : "Les primo-accédants des Hauts-de-Seine bénéfi cient de coups de pouce"
Directeur de l'Adil 92 (Agence départementale d’information sur le logement)

Le marché immobilier toulousain dynamique
A Toulouse, les fondamentaux du placement immobilier sont toujours là et la hausse des prix est limitée dans les nouveaux quartiers.

3 QUESTIONS À ARI BITTON Responsable d'AB Courtage
“Des formules qui mêlent taux fixe et taux variable fonctionnent très bien”

Plafonds de loyers au m² (charges non comprises) du Robien recentré : Zone A = 19,89 €, Zone B1 = 13,82 €, Zone B2 = 11,30 €, Zone C = 8,28 €.

L'avis de Vincent Lemaire - Président d'Empruntis
Indicateur Bertrand : Que pensez-vous de la hausse des taux ?

Depuis que les taux de crédit sont à des niveaux bas, le Plan épargne logement (PEL) a perdu de son attrait. Et pour cause : le taux d'intérêt du prêt qu'il propose à l'issue de la phase d'épargne de quatre ans n'est pas très attractif. Pour un plan ouvert avant le 6 février 1994, le taux du prêt est fixé à 6,32 %. Même constat pour un PEL souscrit entre le 26 juillet 1999 et le 30 juin 2000 puisque le taux sera, certes, nettement moins élevé - 4,31 % - mais encore trop peu attractif au regard des conditions proposées sur le marché libre aujourd'hui. Pour les PEL de la dernière génération, autrement dit souscrits à partir d'août 2003, le taux du prêt chute à 4,20 %. Pour autant, si les taux de crédit des banques continuent de remonter, il y a des chances pour que l'épargne logement redevienne intéressante. D'où l'intérêt de posséder un PEL. Il s'ouvre avec un versement initial de 225 eminimum. Vous devez ensuite alimenter votre plan à raison de 45 e/mois ou 135 e/trimestre. Le montant annuel des versements ne peut être inférieur à 540 e (des versements exceptionnels sont possibles). L'épargne peut aller jusqu'à 61 200 e, rémunérée à 3,50 % (prime incluse mais hors CSG/CRDS) pour tout plan ouvert à compter du 1er août 2003. Après quatre années pleines de fonctionnement, vous pourrez emprunter jusqu'à 92 000 e à un taux bas : 4,20 % (hors assurance).