Actualité
3 QUESTIONS A RENAUD MUSELIER Président d'Euroméditerranée
“Nous menons une politique maîtrisée du logement”

Pôle économique, portuaire, universitaire, la ville est jeune, active et… en pleine évolution ! Sur 800 ha, elle déploie un vaste projet urbain qui s'appuie sur la restructuration d'anciens sites industriels et portuaires, dans le but d'étendre vers l'ouest le centre de l'agglomération rouennaise. A une heure de train de la capitale, Rouen attire des salariés franciliens à la recherche d'une meilleure qualité de vie à moindre coût. Près de 2 000 habitants de l'agglomération rouennaise prennent chaque jour le train de Paris pour se rendre au travail. Salarié de Renault Guyancourt, Jean-Claude a sauté le pas il y a 5 ans. A Amfreville, petite commune desservie par la gare de Oissel et à un quart d'heure de bus du centre-ville de Rouen, il a acheté une belle maison dont le jardin donne sur la Seine pour 57 000 e, facilement couverts par la revente de son appartement de 3-pièces à Saint-Denis, qui est parti à 143 000 e ! "Depuis, les prix ont explosé à Amfreville. Une amie de ma femme vient d'acheter une maison plus petite que la notre, près de 100 000 r!"constate Jean-Claude, atterré par cette valse des étiquettes. Rouen reste néanmoins très abordable pour les Franciliens. Les logements neufs y fleurissent, notamment sur les Zac libérées par la reconquête des grandes friches portuaires et industrielles de la ville. La rive gauche, longtemps délaissée et vue comme un quartier moins attirant, se refait une beauté : autour du centre commercial et de la zone animée de Saint-Sever, des logements neufs se construisent, comme ceux du programme d'Eiffage où le 3-pièces de 59 m2 s'affiche à 141 150 e.
Misez sur les atouts de l’éco-conditionnalité
À partir du 1er juillet 2014, un nouveau dispositif va être mis en place pour faciliter et encadrer les travaux d’amélioration énergétique.
Les prix de l'immobilier neuf dans la Communauté urbaine de Nantes Métropole au 1er trimestre 2013
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté urbaine de Nantes Métropole par la fédération des promoteurs immobiliers.
Investissement locatif en résidence classique,ou en résidence avec services, avec ou sans dispositif fiscal, et si oui lequel ? L'investissement immobilier offre de multiples possibilités. Comment vous y retrouver ? Les bonnes questions. "Il n'y a pas d'investissements moins bons que d'autres.Tout dépend du but de l'investisseur.Tous les secteurs sont intéressants à condition d'être adaptés, un peu comme les différentes catégories de voitures, qui ne répondent pas aux mêmes besoins. L'investisseur doit être orienté en fonction de ses besoins et de sa situation au cas par cas", analyse Jean-Pierre Marillier, responsable de la formation chez Valority. Bref, vous n'investirez pas forcément dans le même type de bien selon vos moyens, bien sûr, mais aussi suivant l'objectif que vous vous serez fixé, davantage orienté vers la rentabilité locative ou vers la valeur patrimoniale. En résidence avec services. Qu'il s'agisse d'accueillir des étudiants, des personnes âgées, des touristes ou des hommes d'affaires de passage, les résidences avec services fonctionnent sur le même principe : proposer des logements meublés et un certain nombre de services de type hôtelier autour. Pour l'investisseur, le gros "plus" de l'investissement en résidence de tourisme réside dans le bail commercial qui va avec l'achat et qui le décharge de la gestion locative. Sans oublier que les prix d'entrée en résidence de tourisme sont souvent moins élevés que ceux d'une résidence classique. "Le produit qui fonctionne très bien en ce moment est la résidence meublée avec service, en loueur meublé non professionnel. Les investisseurs souhaitent des assurances annexes et des garanties en cas de vacance locative, des garanties sur les loyers, sur les impayés et la résidence de tourisme répond très bien à cette exigence", confirme Norbert Desmard, directeur général de Liins. La résidence avec services dote effectivement votre investissement locatif d'un cadre sécurisé et, ce qui ne gâte rien, elle affiche une faible fiscalité. Suivant les recettes que vous tirerez de votre investissement, vous aurez le statut de Loueur en meublé professionnel (LMP) ou non professionnel (LMNP), ce qui autorise des abattements conséquents sur vos revenus. En optant pour une résidence de tourisme située en ZRR (Zone de revitalisation rurale), vous pourrez en outre profiter d'une réduction d'impôts égale à 25 % du montant de l'investissement, étalée sur 6 ans et la TVA est également récupérable. Le revers de cette jolie médaille ? La résidence de tourisme est un bien plus ciblé qu'une résidence classique et le marché de la revente est donc moins large. Par ailleurs, pour que cet investissement vous rapporte, il faut que le taux d'occupation soit satisfaisant. Vous devez donc choisir le bon emplacement et vous montrer vigilant sur la qualité de l'exploitant, dont le rôle est capital, puisque c'est lui qui est chargé de trouver des locataires et d'entretenir le logement. En résidence classique. Si vous souhaitez réaliser un investissement locatif en conservant la possibilité de récupérer ensuite le logement à usage personnel, c'est-à-dire pour vous ou pour vos enfants, la résidence classique est la mieux adaptée. Là encore, vous devez respecter la règle d'or du choix de l'emplacement et ne jamais le sacrifier aux rentabilités locatives que le vendeur peut afficher - et qui sont parfois très théoriques… Un logement bon marché, promettant des rentabilités extraordinaires, mais très mal situé, sera difficile à louer et donc au final peu rentable. Optez pour des secteurs où la demande locative est réelle, sans que les prix de vente soient prohibitifs. En région parisienne par exemple, cela signifie choisir une ville de grande couronne, mais bien desservie par les transports en commun et qui jouit d'une bonne réputation, comme Cergy ou de nombreuses communes de Marne-la-Vallée. Dans les métropoles de province, la situation est un peu différente et il reste des possibilités d'investissement intra-muros, comme à Toulouse, où la ZAC Garonne, qui prolonge le centre-ville, est l'une des principales offres de neuf de la ville et présente une forte demande locative. Robien recentré, Borloo neuf : l'investissement en résidence classique possède également ses "carottes" fiscales, qui permettent de substantielles économies d'impôts. La prudence est cependant de mise, car une fois l'avantage fiscal terminé, le bien reste… La défiscalisation ne doit pas constituer le moteur de votre investissement, mais être prise pour ce qu'elle est : un "plus" non négligeable.
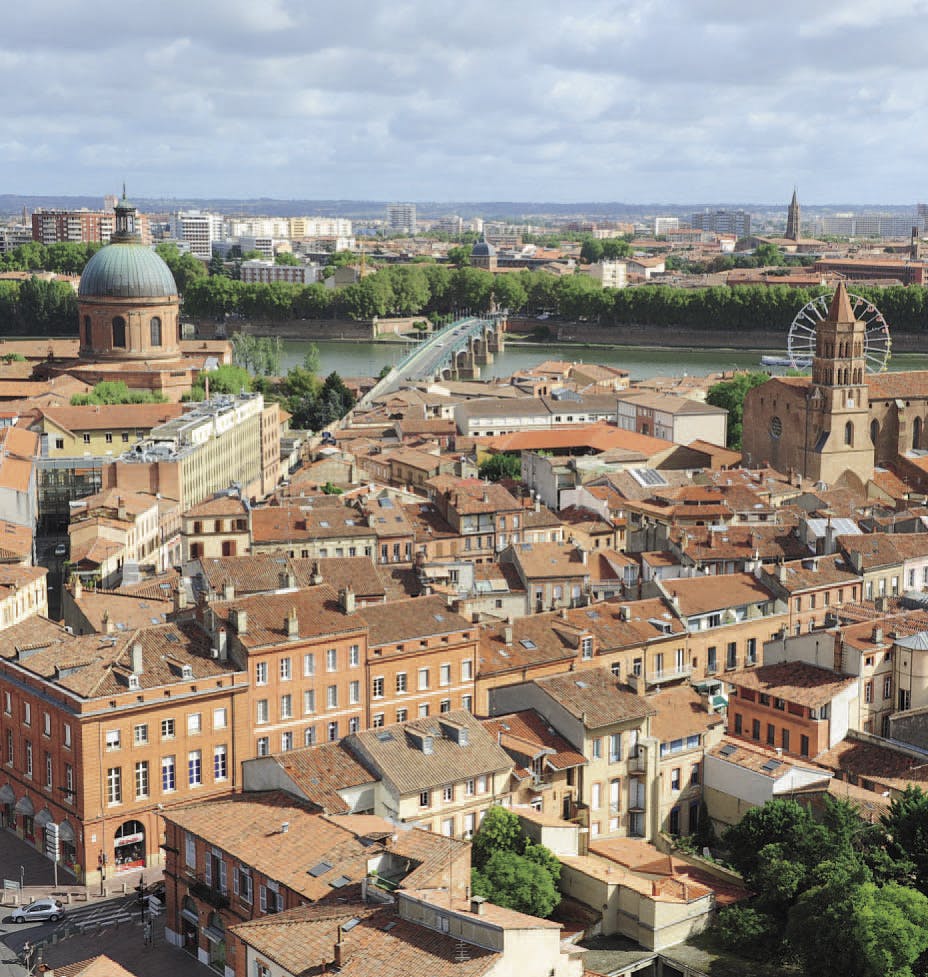
Toulouse, 6ème au classement 2012 du meilleur investissement immobilier neuf
Une attractivité économique que rien ne semble ébranler, des emplois, une qualité de vie incomparable, Toulouse a de quoi séduire ceux qui souhaitent acheter un logement pour louer.

C'est le moment d'acheter malin
Entre la baisse amorcée des prix, le recul des taux, le PTZ doublé dans le neuf, le Pass foncier et les nouveaux outils pour investir, il existe aujourd'hui de belles opportunités en Île-de-France. Enquête sur ces petits ruisseaux qui font les grandes rivières.
Témoignage de la vie au "vert" dans un écoquartier
Aurore et Philippe Clézardin ont acheté un appartement à La Confluence, l’écoquartier du centre de Lyon. Deux ans après, le quartier tient-il ses promesses ?

Sur l'autre rive de la Rance, Dinard joue la carte du charme balnéaire. Sable fin et kilomètres de promenade en corniche font tout son charme. Les prix y sont élevés, mais les réalisations profitent souvent d'un bel environnement et c'est là que se trouve l'offre en maisons individuelles qui manque à Saint-Malo. Situées près de la plage du Prieuré, les villas contemporaines des Jardins de Neptune, que propose le groupe Sacib, en sont un exemple, de même que celles du Domaine du Haut Prieuré, de la Société Malesherbes, où le prix moyen s'établit à 238 000 €. "Nous avons deux types d'acquéreurs : des familles locales avec de jeunes enfants en résidence principale, et en résidence secondaire, des gens de Rennes essentiellement, ou qui viennent parfois d'un peu plus loin, comme de Rouen" explique Mikaëla Guillouet. Le même promoteur propose également trois grandes maisons à l'architecture bretonne traditionnelle. Profitant également d'un bel environnement, non loin de la mer, elles s'affichent à 455 000 €, un prix plus élevé qui correspond à leur catégorie haut de gamme. Autre plage, autres maisons : à 800 mètres de la plage de Port Blanc, Seri-Ouest lance la commercialisation des Pléiades, un village de 16 maisons, de 4 à 6-pièces, organisées autour d'une place. Les prix s'échelonnent de 200 000 à 360 000 €, pour des surfaces allant de 96 à 120 m2. "Jusqu'ici, les appels que j'ai eus sont dirigés vers la résidence principale ou la résidence secondaire. Mais je rencontre aussi des gens que je qualifierai de "faux investisseurs", qui comptent à terme venir s'installer. Le marché local étant particulièrement dur, les prix drainent de toute façon une certaine clientèle, qui a déjà derrière elle un premier achat et se sert de cet apport. Malheureusement, les jeunes, primo-accédants, sont exclus de Dinard comme de Saint-Malo" explique Yves Pithois, commercial de Seri-Ouest. Du côté des appartements, les prix sont également élevés. Pour sa résidence de 12 à 14 logements en projet à Dinard, la Secib envisage un prix moyen au m2 avoisinant les 3 300 €/m2 !
D'ouest en est, le département propose un éventail de programmes neufs géographiquement assez diversifié. Dans le secteur de Grasse, au pied du massif du Tanneron, Pégomas voit, tout près de son centre, le lancement de Villa Adrienne de Promogim, une résidence de quatre petits immeubles de deux ou trois étages. Le 2-pièces, de 41 à 48 m2, est commercialisé à partir de 150 000 e, hors parking. A Grasse, Bouwfonds Marignan livrera au 3e trimestre 2009 Le Carré Centifolia, avec des appartements du 2 au 4-pièces. Le 2-pièces est commercialisé à partir de 174 000 e. A Valbonne, situé entre Grasse et Biot, c'est Nexity groupe George V qui signe Villa Carla, à seulement 5 mn de Sophia-Antipolis. Cette résidence de seulement dix logements, livrable en 2008, propose le 3-pièces de 58 m2 à partir de 275 500 e, tandis qu'à Vallauris, le promoteur réalise 17 La Palmeraie, 43 appartements en lisière d'un joli square, pour le 2e trimestre 2009. Dans le secteur de Cannes, l'actualité se porte sur Cannes-la-Bocca avec la commercialisation par Real Immo Invest d'un programme de Bacotec nommé La Croisière. Divisée en 28 logements, cette résidence, à proximité du centre-ville, est composée principalement de studios, 2 et 3-pièces. Les studios sont commercialisés à partir de 187 500 e, les 2-pièces à partir de 212 500 e et les 3-pièces à partir de 231 000 e, hors stationnement.
François Payelle : " Un régime transitoire pour les investisseurs "
Le Président de la Fédération des promoteurs immobiliers s'exprime sur le dispositif d'investissement locatif Duflot.
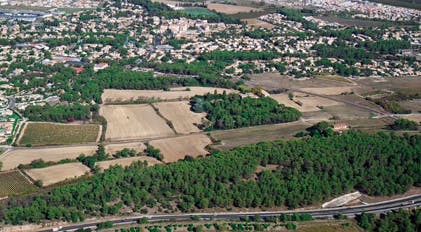
Un écoquartier de 500 logements du côté de Montpellier
Castelnau-le-Lez, l’une des plus importantes communes de Montpellier Agglomération, lance le projet de quartier « vert » du Caylus, composé de logements collectifs et de maisons individuelles.
L’AVIS DE ALAIN BAUDET Responsable marché à la Caisse d’Epargne Paris-Ile-de-France
Alain Baudet : “En 2007, près de 50 % de nos clients ont moins de 35 ans et 35 % sont des primoaccédants alors qu’en 2006, nous avions financé bon nombre d’emprunteurs déjà propriétaires de leur logement. C’est une évolution qui est liée au fait que, pour les jeunes, il devient aujourd’hui plus facile d’acheter que de louer un logement. Mais, si nous avons affaire à une clientèle jeune, il est pour nous hors de question de proposer des prêts sur 50 ans. Nous nous limitons à 30 ans. La durée de nos prêts se situait à 20 ans et demi en 2006, soit 22 mois de plus qu’en 2005 et pour ce qui concerne 2007, cette durée moyenne passe à 22 ans, soit 18 mois de plus qu’en 2006. L’évolution est donc très rapide. Chez nous, ce sont les durées de 20 à 25 ans qui sont plébiscitées, alors qu’il y a seulement sept ou huit ans, c’était 15 ans. Mais par rapport au crédit, nous jouons évidemment notre rôle de conseil en attirant l’attention des acquéreurs sur l’évolution du marché. Certes, les prix ont augmenté de 130 % en dix ans, mais il n’est pas certain que la progression soit la même dans l’avenir. D’ailleurs, les prix se stabilisent en raison du ralentissement du marché. Un ralentissement lié en partie à la crise des subprimes, crise qui a jeté le trouble dans l’esprit des acquéreurs et encouragé certains à différer leur achat. L’accès au crédit est aussi plus difficile. Les prêts à 100 ou 110 % qui étaient courants, sont moins nombreux aujourd’hui.”
"En cinq ans, les taux ont considérablement baissé, s'exclame Christophe Crémer, Pdg de Meilleurtaux, un courtier en ligne, en 2000, un crédit à taux fixe sur quinze ans se négociait en moyenne autour de 5,70 % ; en 2002, il pouvait être obtenu à 4,90 % et en 2004 à 3,95 %". Et 2005 poursuit sur la même lancée. Malgré quelques tentatives de remontée au début de l'année, force est, en effet, de constater qu'en septembre dernier la tendance était toujours à la baisse. "Après une courte pause, les taux fixes se tassent de nouveau, analyse Empruntis, autre courtier en ligne, dans son dernier baromètre des taux qui note par ailleurs : "près de 70 % des banques ont baissé leurs taux, les autres les ayant maintenus (...). Les taux du marché diminuent de façon notable sur 15 et 25 ans : respectivement de 0,15 et 0,10 %". Pourtant, à la fin de l'été, ce même courtier prévoyait une stabilisation. Difficile donc d'anticiper sur les mouvements. Depuis le début de l'année, les taux ont encore perdu un demi point, allant à l'encontre de tous les pronostics des économistes qui, depuis plus d'un an, agitent le spectre de la hausse. Pour les emprunteurs, c'est plutôt une bonne nouvelle. Si vous empruntez aujourd'hui à taux fixe sur 15 ans et que vous avez un bon profil, vous ne devriez avoir aucune peine à décrocher un taux de l'ordre de 3,10 à 3,20 %. Ce qui, rapporté à l'inflation - autour de 2 % prévu en 2005 - rend le coût réel de votre crédit imbattable ! Quant aux taux révisables, ils ont également suivi le mouvement. Mais, la baisse a été moins spectaculaire, ce qui a pour conséquence de les rendre moins attractifs. Avec un bon dossier, vous pouvez raisonnablement tabler sur un taux entre 2,30 et 2,50 %, soit un différentiel de 0,80 à 1 point par rapport à une formule fixe. Difficile d'espérer mieux.
Une profusion d'offres dans les banques
Une fois effectué le tour d'horizon des prêts les plus intéressants, il reste le recours à l'emprunt bancaire classique. Dans ce domaine, de nombreux établissements – spécialisés ou non – peuvent être sollicités.
Le marché de la maison dans le 78
Dans le département des Yvelines, une quarantaine de maisons neuves se sont vendues durant le deuxième trimestre et 84 ont été mises en vente.
La nécessaire relance de l'activité du neuf
Pour atteindre l’objectif de 500 000 logements par an fixé par l’État, les promoteurs doivent en vendre 150 000. Or, le secteur est en recul.