Actualité
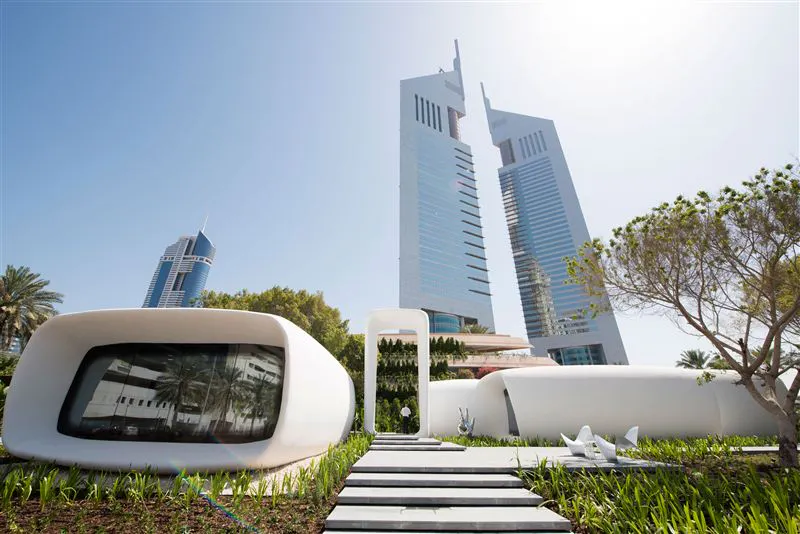
Dubaï imprime déjà des bâtiments en 3D
MULTIMEDIAS. Le premier immeuble de bureaux imprimé au monde est émirati. Une prouesse qui annonce des constructions à venir dans le secteur immobilier pour la petite ville du Golf.
Paris, l'offre de logements neufs bouge à l'Est
Tendance rive gauche.
Les prix : 36 poids, 36 mesures
Les prix, à propos, où en sont-ils ? Comme Kaufman & Broad, des promoteurs ont repositionné leur grille de tarifs en renégociant le foncier, les divers corps d'état...

Benoist Apparu, Secrétaire d'État chargé du Logement et de l'Urbanisme
Réforme de l'accession à la propriété, évolution des prix, valeurs énergétiques des logements qui vont bouleverser le marché…Benoist Apparu fait sa rentrée au Club Immo. "Un nouveau prêt à taux zéro plus efficace en janvier 2011" > Le Club Immo : comment se profile la réforme de l'accession à la propriété ? > Benoist Apparu: la réforme se mettra en place à partir du 1er janvier prochain. En priorité, nous souhaitons aider les classes moyennes à devenir propriétaires car ce sont elles qui ont été désolvabilisées par la hausse des prix de l'immobilier. Nous souhaitons également simplifier les choses. Aujourd'hui, il existe douze dispositifs d'accession à la propriété, nous allons les réduire et les rendre plus lisibles. Un premier outil pour préparer l'accession, le plan épargne logement. Ensuite, nous allons fusionner les principaux dispositifs existants sur l'accession elle-même afin de constituer un prêt à taux zéro beaucoup plus puissant. Un PTZ réservé, comme aujourd'hui, aux primo-accédants, beaucoup plus efficace que celui qui existe actuellement. Enfin, la troisième étape consistera à sécuriser, en maintenant tout d'abord des aides personnalisées au logement et des éléments supplémentaires que nous allons mettre en place avec les partenaires sociaux. > C. I. : pourquoi réformer le dispositif Scellier ? > B. A. : le Scellier est un bon produit qui marche et qui permet de construire des logements. Le défaut réside dans les plafonds de loyers qui sont, en règle générale, supérieurs aux prix du marché. Nous avons souhaité moraliser les choses et, nous nous sommes mis d'accord avec la fédération des promoteurs-constructeurs, pour considérer que les plafonds de loyers devaient mieux refléter le marché. Ils baisseront de 16 à 24 % à partir du 1er janvier 2011. > C. I. : le logement est-il encore trop cher ? > B. A. : oui. Nous avons eu, depuis 15 ans, une explosion des prix de l'immobilier qui sont largement supérieurs au pouvoir d'achat des Français. Celui-ci augmente, sauf que le pouvoir d'achat immobilier a, lui, fortement baissé. Pour tenter d'y remédier, il faut améliorer l'offre foncière, construire davantage de logements, mobiliser le foncier. Par ailleurs, nous avons tous besoin de transparence dans le domaine des prix de l'immobilier. Or, nous nous heurtons à un problème de statistiques. À titre d'exemple, on peut constater des écarts de 1 000 €/m2 pour une même ville dans les différents magazines qui viennent de consacrer leur numéro de rentrée à l'immobilier. La connaissance des marchés pour ceux qui veulent acheter n'est pas suffisante. Bref, il faut des statistiques plus fiables. Le CNIS (Centre national de l'information statistique) nous a rendu son rapport en mars dernier. Grâce au travail en interministériel comme avec les notaires, nous disposerons début 2011 d'indicateurs plus fiables. > C. I. : les étiquettes énergies sur les logements seront-elles obligatoires dans les annonces à partir du 1er janvier ? > B. A. : oui effectivement, nous l'avons voté dans le cadre du Grenelle de l'environnement. L'impact sera très important. L'acheteur va pouvoir connaître la valeur énergétique du bien (de A à G). Cela doit encourager de nombreux propriétaires qui souhaitent faire des travaux en ce sens et donc engendrer un argument de vente supérieur. Nous allons maintenir toutes nos aides à la réhabilitation. Il faut pousser les propriétaires à faire des travaux pour dépenser moins d'énergie dans leur logement. Cette étiquette doit permettre de donner une valeur verte au patrimoine. C'est une mesure très importante qui va révolutionner le marché de l'immobilier ancien.
Outre la possibilité de financer la totalité de votre projet à un taux tout à fait attractif, le prêt Pas vous offre aussi des avantages non négligeables. A commencer par l'APL (Aide personnalisée au logement). Encore faut-il, pour en bénéficier, que votre taux d'effort en matière de remboursement qui prend en compte vos revenus, votre échéance de remboursement, la composition de votre ménage, etc.) ne dépasse pas les critères admis. Autres avantages : l'inscription hypothécaire prise en garantie du Pas est exonérée de la taxe de publicité foncière et les honoraires du notaire relatifs au contrat de prêt sont réduits. Enfin, en cas d'acquisition d'un logement neuf, vous pouvez également bénéficier, sauf dispositions contraires en vigueur dans la localité, d'une exonération de la taxe foncière pendant deux ans.
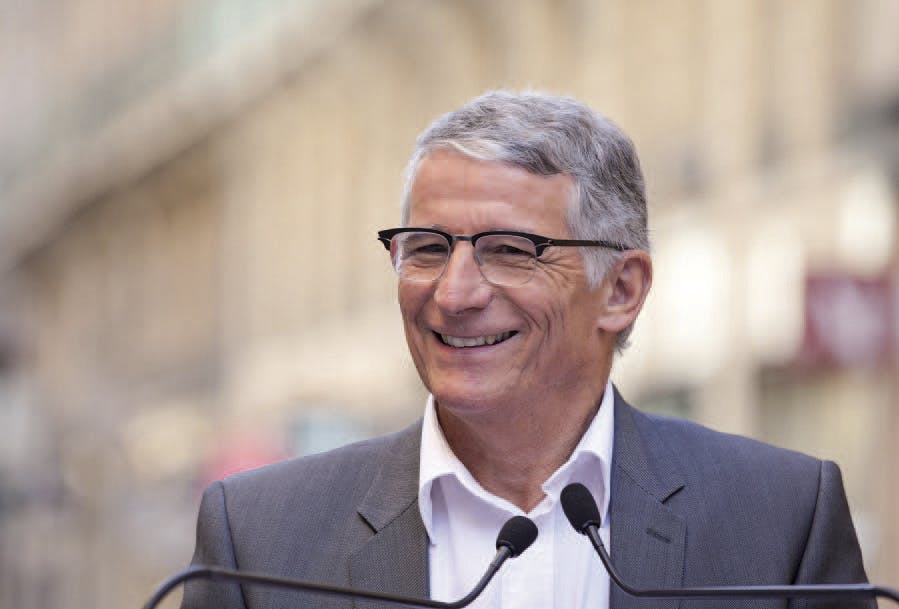
La construction de 6 300 logements par an sur la communauté de Toulouse
Le maire de Toulouse et président du Grand Toulouse, Pierre Cohen, délivre ses principaux projets dans le domaine du logement.
L'AVIS DE MAËL BERNIER, Directrice de la communication et porte-parole d'Empruntis.com
"Des taux toujours bas et des nouvelles mesures"

3 questions à Jean-Yves Mano - Adjoint au maire de Paris, chargé du logement
“Nous allons élargir les conditions d’obtention du prêt Paris logement”
L'arrivée du TGV a renforcé cette dimension de capitale des échanges du nord de l'Europe. Avec 120 ha de terrains militaires en plein centre-ville, Lille a pu faire pénétrer le TGV en coeur de ville et y développer un nouveau quartier d'activités, Euralille. Aujourd'hui, les tours Crédit Lyonnais, Lille- Europe, l'Atrium, la cité des affaires ou encore Eurocity offrent plus de 80 000 m2 de bureaux auxquels s'ajoutent 120 boutiques et les 7 ha d'espaces verts du parc Henri Matisse, pour se détendre à la pause déjeuner. Le renouveau qui souffle sur toute la ville se concrétise dans des événements culturels d'envergure internationale, comme Lille 3000, qui a mis l'Inde à l'honneur dans des expositions, parades, spectacles et fêtes ayant attiré des dizaines de milliers de visiteurs dans la métropole. Lille est aujourd'hui à une demi-heure de Bruxelles, moins de deux heures de Londres et une heure de Paris par le TGV. Elle offre une alternative aux entreprises qui peuvent s'y installer à moindre coût. L'image de la ville a considérablement évolué : elle ne cesse de faire de nouveaux adeptes et a gagné 12 000 nouveaux habitants au cours de la dernière décennie. "Avec des projets comme Euralille, notre métropole a connu un décollage important et elle enregistre aujourd'hui une demande croissante", estime Jean-Philippe François, chez Bouwfonds Marignan. Demande accrue et foncier composé d'anciennes emprises industrielles dont la reconversion engendre un surcoût : les ingrédients sont réunis pour donner des prix élevés dans toute la métropole. A Lille intramuros, les prix de l'ancien s'établissent aujourd'hui à 2 310 e/m2 et ont enregistré une progression annuelle de 14,3 % en 2006. Du côté du neuf, la moyenne s'établit à 3 200 e/m2, qui peuvent grimper à 4 000 e/m2 en coeur de ville.
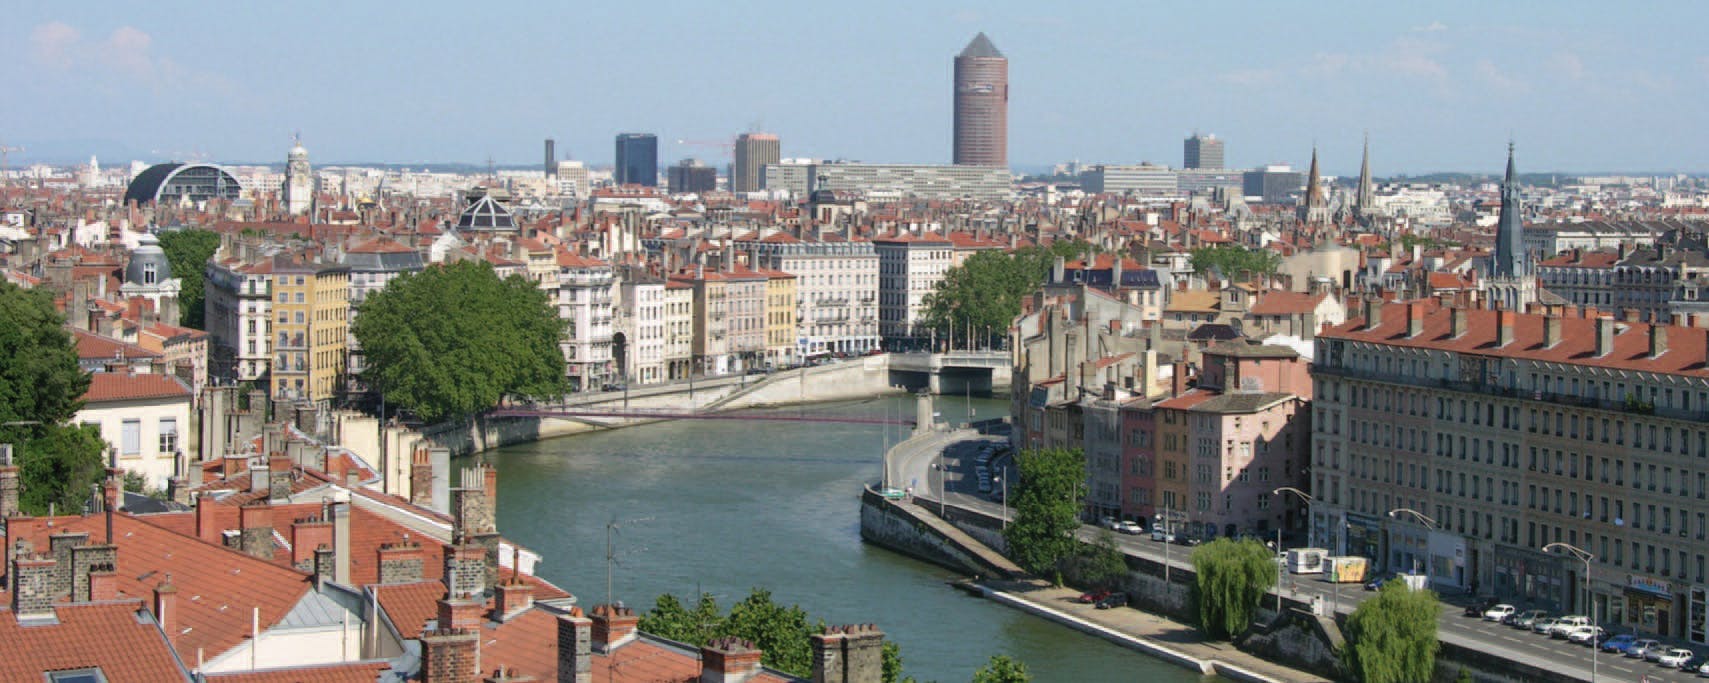
Dans Lyon intra-muros, les programmes s’inscrivent surtout dans les IIe, IIIe, VIIe, VIIIe et IXe. Mais les accédants à la propriété dotés de budgets serrés ont intérêt à cibler les trois derniers arrondissements, en général moins chers.
Petit glossaire des normes standardisées
Une maison confortable gérée par des commandes simples suppose le choix de normes standard qui permettent à tous vos appareils, automatismes, présents et futur de fonctionner entre eux. Voici une petite liste des prérequit à une construction bien pensée:
Bien protéger son investissement immobilier
Assurances ou simple bon sens, pour investir gagnant vous devez penser à un certain nombre de paramètres afi n de sécuriser votre placement. Décryptage.
Raccordement au réseau collectif des eaux usées
Compte tenu du coût de raccordement au réseau collectif des eaux usées, très éloigné de mon terrain situé en pleine campagne,je comptais faire installer une fosse septique. Il semble que la commune pourrait me refuser ce choix. Quel est votre avis ? (Arthur M.,Moulin, 03)
3 questions à CHRISTOPHE CRÉMER Président de Meilleurtaux.com
"Nous avons un rôle de conseil"
3 QUESTIONS À PHILIPPE ANDRÉ Président du Consuel (Comité national pour la sécurité des usages)
“Ne surtout pas utiliser du matériel non conforme"
Emprunter est-il intéressant ?
Sur le marché du crédit immobilier, les conditions d'emprunt actuellement proposées sont à des niveaux encore très attractifs malgré leur légère remontée depuis deux ou trois mois. Avec un bon dossier, vous avez toutes les chances de voir votre banquier vous proposer un taux à 3,40/3,50 % sur 15 ans, voire un peu plus sur 20 ou 25 ans. Mais cela reste des conditions exceptionnelles au regard de celles pratiquées il y a quelques années. Cette baisse du crédit compense d'ailleurs en partie la hausse des prix de l'immobilier. A titre d'exemple : vous achetez dans une grande agglomération, un 3-pièces de 65 m2 d'un montant de 200 000 €. Votre apport est de 30 000 € et vous autorise à n'emprunter que 170 000 € à 3,50 % sur 15 ans, votre mensualité de remboursement équivaudra à 1 210 €. Au bout de 15 ans, vous aurez consacré 217 800 € au remboursement de votre emprunt, auxquels il faut ajouter les 30 000 € d'apport initial. Au total, votre investissement vous aura coûté 247 800 €. Pour un bien équivalent, loué 830 € (charges comprises) par mois pendant 15 ans, vous débourserez 149 400 € à fonds perdus. Si vous placez l'équivalent de votre l'apport de 30 000 € et que vous y ajoutez un versement mensuel de 380 € (différence entre le loyer et la mensualité de remboursement), vous épargnerez 98 400 € qui aboutiront - si l'on tient compte d'une rentabilité de 4,5 % - à un capital de 183 000 € environ. Conclusion, après 15 ans, vous serez propriétaire et à la tête d'un patrimoine d'au minimum 200 000 €, soit une différence de 17 000 €. "L'acquéreur, même s'il emprunte, est pratiquement toujours gagnant, explique un banquier, d'autant que dans l'exemple cité, il n'est intégré ni la revalorisation des loyers, ni la revalorisation du bien acheté, deux éléments qui jouent en défaveur du locataire". Il est vrai que, pour peu que le bien soit bien situé et qu'il se valorise de 10 ou 15 % en 15 ans, vous pourrez, le cas échéant, revendre 220 000 à 230 000 €. Mais l'immobilier n'est ni un placement spéculatif, ni un placement miracle. C'est un investissement qui doit s'envisager sur le long terme. Il est d'ailleurs considéré, à juste titre, comme un placement de "père de famille". En remboursant des mensualités chaque mois, vous vous constituez une épargne forcée et vous devenez propriétaire d'un logement dont vous pourrez disposer à votre guise : le conserver et le transmettre à vos enfants, le louer ou encore le revendre pour acheter plus petit ou ailleurs. Encore faut-il ne pas vous tromper sur le choix du bien. Une localisation en centre ville, une bonne qualité de construction, des infrastructures performantes, sont des atouts importants pour réaliser une plus value à terme.

Le studio ou le petit 2-pièces est le produit d'investissement locatif traditionnel. Le prix d'entrée plus faible autorise en effet une rentabilité locative plus élevée. La prudence est cependant de mise, car les petites surfaces ne sont pas exemptes d'inconvénients. Tout d'abord, les différents dispositifs fiscaux - Méhaignerie et Périssol en particulier - ont entraîné une surabondance, notamment dans les villes universitaires, qui peut peser sur les conditions de revente. Ensuite, les studios sont soumis à un turn-over important des locataires : les périodes de vacance sont donc plus élevées, de même que le rythme d'usure et de dégradation du logement, ce qui entraînent des frais de remise en état avant de relouer le logement. Sur le long terme, la rentabilité effective d'une petite surface peut donc s'avérer moins élevée que prévu. Si votre budget vous le permet, opter pour une plus grande surface - voire une maison - vous offre l'avantage d'une plus grande stabilité du locataire et d'une meilleure valorisation de votre capital, avec l'inconvénient d'une rentabilité locative immédiate plus faible.