Actualité
Indicateur Bertrand : Comment se développe l’immobilier de loisirs sur votre commune ?
"En 2006, les autorisations de construction ont progressé de 27 % par rapport à 2005, ce qui représente environ 6 000 logements. Les opérations de logements individuels groupés sont en progression significative", explique Patrick Rimbert, deuxième viceprésident de Nantes Métropole. Des milliers de logements neufs se construisent donc dans l'ensemble de l'agglomération, qui connaît un afflux important de nouveaux habitants, la croissance démographique étant estimée de 6 à 8 % d'ici 2010.
Les programmes immobiliers neufs du Paris-chic
Du côté des autres opérateurs fidèles de Paris, un certain calme règne, hormis quelques mises en vente annoncées. Fin mars, Paris-Ouest affichait en tout et pour tout à Paris cinq appartements disponibles au 5-9 de la cour Saint-Éloi (12e). Cogedim, grand habitué de la capitale, prévoit un lancement à proximité de l'hôpital de Vaugirard et de ses jardins, le 15e à l'esprit village.

Des plus sophistiqués aux plus écolos, les matériaux se réinventent sans cesse et sont autant de pistes pour construire autrement. Eclairage.

Bordeaux Arcachon, le choix de l'offre de logements neufs
Que se soit à Bordeaux, sur la Communauté urbaine ou sur le bassin d'Arcachon, désormais, l'offre de logements neufs est devenue suffisamment importante pour répondre aux demandes les plus variées.
3 questions à André Santini, député-maire d'Issy-les-Moulineaux
"Des bureaux et des logements seront créés au pont d'Issy"

Dans ce domaine, vous pouvez solliciter de nombreux établissements - spécialisés ou non. Tous vous proposeront des formules modulables ou à paliers. Les formules modulables vous autorisent à modifier le montant de votre mensualité à la hausse ou à la baisse, sous certaines conditions bien entendu. Si vos revenus augmentent, vous pourrez, par exemple, relever votre mensualité pour rembourser plus vite et diminuer le coût de votre crédit. A l'inverse, si vous avez un passage difficile, rien ne vous interdira d'abaisser votre mensualité. Mais dans ce cas, votre crédit s'allongera. Son coût aussi. Les formules à paliers permettent, de leur côté, d'emboîter plusieurs crédits dans le même plan de financement, tout en conservant une mensualité fixe et déterminée dès le départ en fonction de votre capacité d'endettement. Ainsi, si votre financement comporte un prêt 1 % logement, un prêt épargne logement et un crédit bancaire, votre mensualité fera porter l'essentiel du remboursement sur les petits prêts et au fur et à mesure de leur terme, la part de remboursement du prêt principal augmentera. Une solution efficace pour contrer les problèmes de solvabilité de certains acquéreurs, mais qui coûte plus cher qu'une formule classique. Modulables ou pas, à paliers ou pas, tous les crédits actuellement sur le marché peuvent également être à taux fixe ou révisable. Avec un taux fixe, vous n'aurez aucune surprise. Vous connaîtrez, dès le départ, ce que vous coûtera votre crédit. Il n'en sera pas de même pour un crédit à taux révisable qui subira forcément des fluctuations à la baisse comme à la hausse. Un prêt à taux révisable est indexé sur le loyer de l'argent à court terme. Il est donc indispensable de veiller à ce que la formule proposée prévoie un verrou de sécurité en cas de hausse. D'autant que les taux de crédit sont à la hausse. Mieux vaut donc jouer la sécurité d'un taux fixe. C'est d'autant plus raisonnable que l'écart entre taux fixe et taux révisable n'existe pratiquement plus. Aujourd'hui, les crédits à taux fixe oscillent entre 4,20 et 4,75 % selon l'indicateur de Meilleurtaux.com, les taux révisables démarrent à 4 %. D'ailleurs, la plupart des établissements de crédit ne les annoncent plus. Sauf les établissements spécialisés dont la production est essentiellement à taux révisable. Pour autant, le niveau des taux reste encore abordable. Ce n'est pas une raison pour ne pas faire jouer la concurrence en allant voir différents établissements ou, si vous n'avez pas beaucoup de temps, en passant par un courtier. Et ne vous fiez pas à la seule considération du taux, comparez bien le coût réel du crédit, les garanties proposées (hypothèque, caution…), les primes d'assurances décès-invalidité et, éventuellement, perte d'emploi, les frais de dossier exigés...
Toutes les banques proposent des formules “in fine”, à taux fixe ou révisable, adossées sur un produit d’épargne “maison” ou laissé à votre libre choix. En voici quelques exemples. La Société Générale dispose du prêt Optis qui permet le remboursement d’un crédit in fine. Le principe d’Optis est le suivant : vous empruntez une certaine somme d’argent sur 8 à 15 ans qui sera pour ce type de financement, évidemment remboursée en totalité à l’échéance du prêt avec l’épargne constituée parallèlement. Vous devez souscrire un contrat d’épargne d’une durée identique qui peut se présenter sous la forme d’un contrat d’assurance vie, d’un Pep assurance ou d’un Pep dépôt à taux fixe. Pour le prêt, vous avez le choix entre deux formules, la première à taux fixe dont les barèmes se situent actuellement entre 3,90 et 4 % selon la durée. La seconde est à taux révisable. Si le prêt est capé +1/-1, le taux se situe entre 3,70 et 3,80 %, s’il est capé +2/-2, les conditions seront plus favorables : entre 3,50 et 3,65 %. A la BNP, le prêt Patrimoine vise le même objectif. Il est soumis à la souscription parallèle d’un contrat d’assurance vie (Natio Vie ou Cardif) qui peut être en euros ou en unités de compte). Le prêt qui peut s’étaler sur 7 à 15 ans, vous laisse le choix entre un taux fixe ou un taux révisable capé (taux déterminé en fonction du projet de l’emprunteur). Même chose à la Caixabank qui, pour sa part, autorise le remboursement sur 2 à 15 ans.
“Les prix du grand logement ancien démarrent à 180 000 euros”
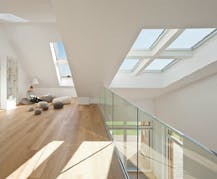
Expérimenter le futur durable dans une maison à énergie positive
C'est un appel à candidature : Velux recherche une famille pour tester une maison à énergie positive, située en Ile-de-France, durant un an.
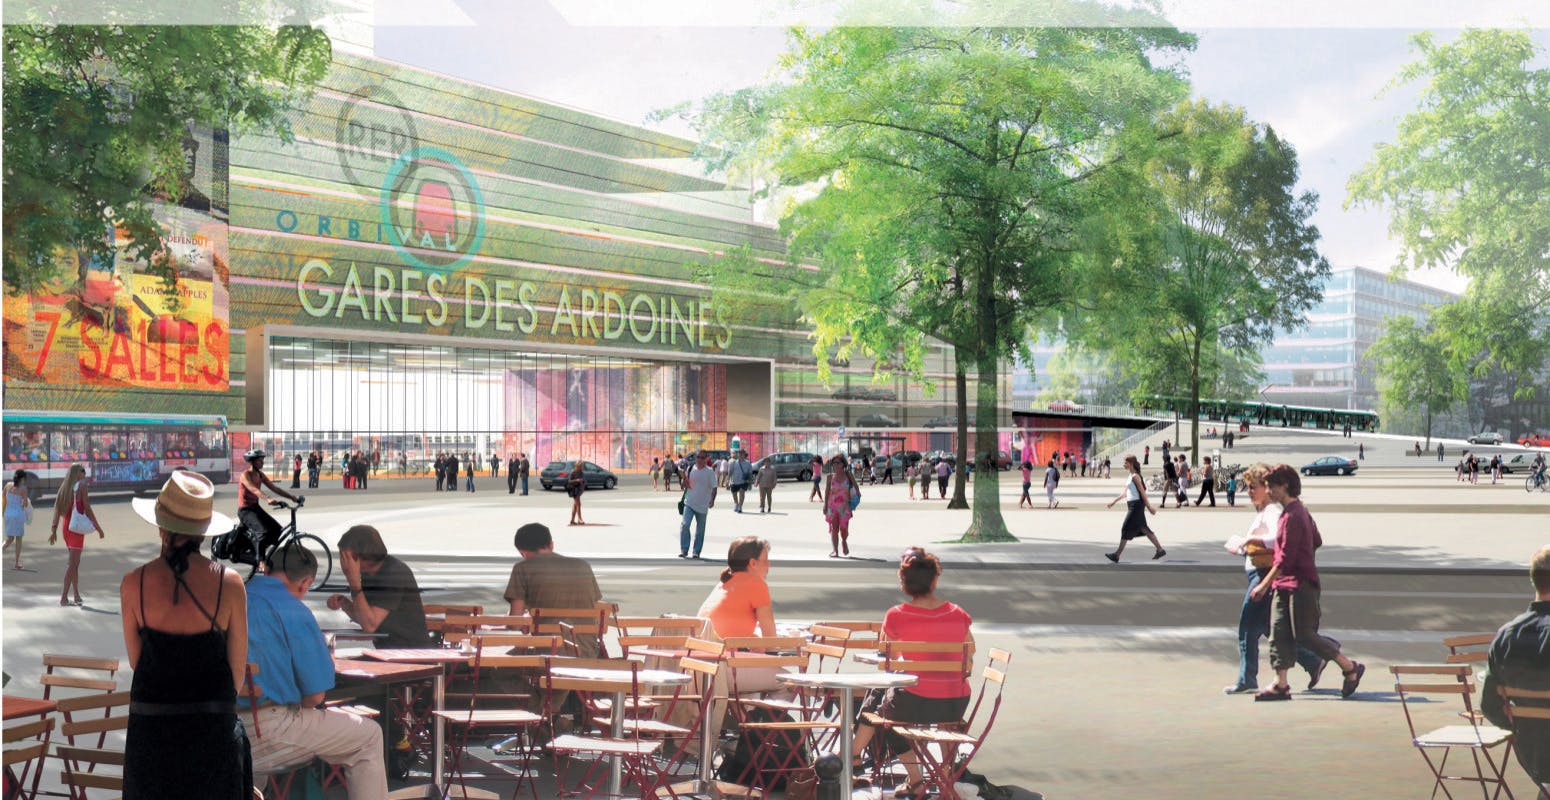
La création de lignes et le prolongement d’autres nécessitent la réalisation de nouvelles gares autour de Paris. Dans l’aménagement urbain du Grand Paris, elles constituent un enjeu majeur pour la ville de demain.

Programmes neufs en première couronne, des opportunités à l'Ouest
Boulogne et Issy en vedettes.
Acheter un logement neuf en Ile-de-France à moins de 200 000 euros
Trouver des opportunités à moins de 200 000 euros pour investir ou bien habiter en Ile-de-France relève souvent de l'exploit. Voici des pistes et des suggestions pour savoir où et comment y parvenir. Suivez le guide.
L'Olap devient un des observatoires de référence pour les loyers en Île-de-France
L’établissement le mieux placé pour s’intégrer dans le futur réseau des observatoires de référence semble être l’Olap (l’Observatoire des loyers de l’agglomération parisienne) en Île-de-France.
Cadeau bonus : un allègement fiscal
L’investissement en résidence de tourisme à la montagne vous permet de récupérer la TVA (19,6 %). Pour vous séduire, d’ailleurs, certains promoteurs n’hésitent pas à vous en faire l’avance. Sachant que vous louez votre bien à un exploitant, qui à son tour, se charge de le louer meublé à des touristes de passage, vous signez un bail commercial et vos revenus relèvent du régime des bénéfices industriels et commerciaux (Bic) et non des revenus fonciers. Au regard du fisc, vous endossez le statut de loueur en meublé professionnel, LMP, (si vos revenus d’activité dépassent 23 000 e par an ou 50 % des ressources du foyer fiscal) ou de loueur en meublé non professionnel (LMNP), si vos revenus d’activité sont inférieurs à 23 000 e. Fort de ce dernier statut pour lequel vous n’avez pas à vous inscrire au registre du commerce, vous pouvez déduire les frais de notaire, la taxe foncière et l’amortissement sur l’immobilier et le mobilier de vos revenus locatifs. Si vous empruntez pour acheter, cela vous permet de défiscaliser entièrement vos revenus d’activité. En LMP, vous pouvez imputer votre déficit foncier sur votre revenu global. Pour plus d’avantages fiscaux, mieux vaut opter pour un investissement en zone de revitalisation rurale (ZRR). Soit dans des zones rurales, de basse ou moyenne montagne, définies par décret. Vous tombez alors sous le coup de la loi Demessine, qui outre la récupération de TVA, accorde un crédit d’impôt de 50 000 e pour un célibataire et de 100 000 e pour un couple. Ce qui équivaut à une réduction de 12 500 à 25 000 e, étalée sur 6 ans. Ce dispositif a été prolongé jusqu’au 31 décembre 2010. Toutefois, là encore, attention à la seule carotte fiscale. Ces résidences, souvent situées en moyenne montagne, ne sont pas nécessairement toutes promises à un avenir radieux. Encore faut-il que des projets d’infrastructures de transport, de commerce, de remontées mécaniques soient envisagés. Sinon, gare à la vacance. De même, gare aux promoteurs qui sous prétexte de ZRR, et donc de prix de vente moins élevés, construisent des résidences au rabais en terme de qualité. Attention, l’achat dans les résidences se fait majoritairement en l’état futur d’achèvement (Vefa). En achetant maintenant vous serez au mieux livré fin 2008 voire 2009. Vous devez donc prévoir de ne percevoir aucun loyer jusqu’à la livraison du bien. De même, vous ne récupérez la TVA qu’au moment de la livraison du bien. Si vous décidez de revendre votre bien en cours de bail, c’est possible, mais le nouvel acquéreur devra lui aussi signer un bail commercial avec l’exploitant. Sachez tout de même que l’exploitant est en droit de vous demander une indemnité au titre de la propriété commerciale. Enfin, si vous revendez le logement moins de 20 ans après son achat, vous devrez reverser la TVA initialement récupérée, au prorata du nombre d’années restant à courir jusqu’à l’échéance des 20 ans.
Hérault : des projets immobiliers neufs tous azimuts
Le territoire du département de l'Hérault semble être pris d'une frénésie de projets qui vont voir le jour sous peu. Au titre des opérations récemment lancées, l'une des plus caractéristiques est la Zac du Martinet, en bordure du Golf de Fontcaude, à Juvignac. Cet ensemble immobilier de 330 logements à terme, est réalisé avec un parti-pris architectural alliant village de style languedocien, en circulade au sommet d'une colline et villas sur le pourtour. Eiffage, Marignan, PragmA et Sefiteg ont, pour certains, déjà lancé leur opération : PragmA réalise L'Hermitage, 46 logements collectifs et 32 villas individuelles à 2 966 €/m2 habitable (prix moyen) tandis que Marignan réalise Les Capitelles, 35 villas et 36 appartements entre 2 800 - 2 900 €/m2. D'ici quelques mois, ce sont plusieurs autres projets qui vont faire l'objet d'une commercialisation sur l'ensemble du département, sur des sites auxquels on ne s'attend pas toujours : Sopra Promotion lance 60 logements collectifs et 45 maisons individuelles à Capestang ainsi qu'un projet à Saint-Clément-de-Rivière et 200 logements à Baillargues. Le promoteur Bacotec s'est positionné à Balaruc-les-Bains, Vias et sur la Zac Malbosc, à Montpellier ainsi qu'à Saint-Brès. PragmA lance un programme de 117 logements à Balaruc-les-Bains, compris entre 2 700 et 2 900 €/m2, pour une livraison au 1er trimestre 2008. Le promoteur Roxim va lancer une opération sur la Zac Malbosc tandis que Nexity George V sera présent à Sète pour des logements collectifs en résidence principale. Enfin, parmi les nouveautés, on peut citer FDI qui lance une opération à Sète, de 35 appartements et 21 maisons dans un parc arboré avec piscine. Même si les prix, qui n'ont pas encore été communiqués, peuvent dépasser parfois les 3 000 e/m2, il n'en reste pas moins que cette offre sera accueillie avec un certain soulagement par une demande toujours soutenue.
Immobilier de loisir en campagne
Trouver un logement neuf dans un secteur rural ou ayant préservé son attachement à un environnement vert n'est pas impossible. Suivez nos pistes.