Actualité

Je voudrais me porter acquéreur d'un petit appartement parfaitement adapté à la situation de mes enfants, étudiants à Paris. Le problème est que le logement est vendu occupé, mais avec l'assurance du locataire qu'il est en cours de déménagement. Puis-je avoir confiance ? (Roland D., Lyon, 69)
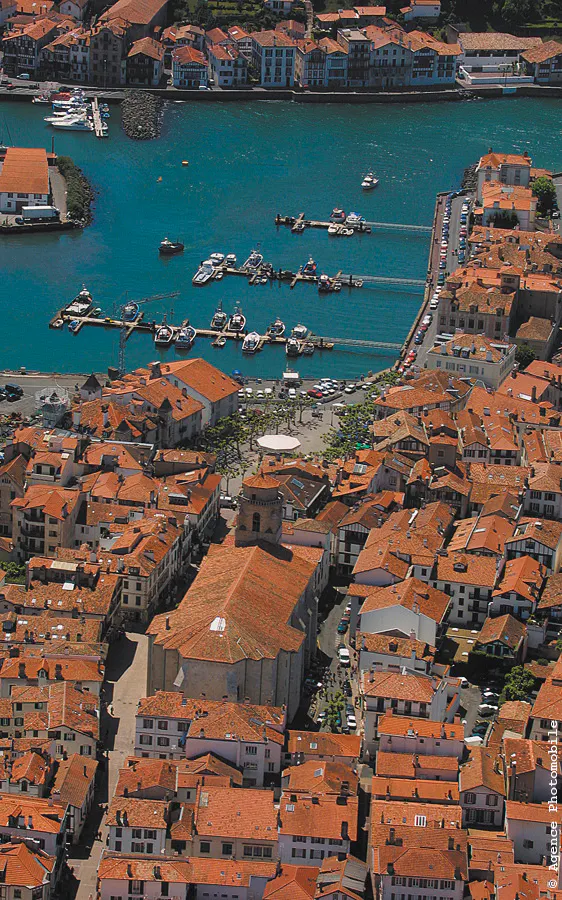
Sur cette portion du littoral, le marché reste porteur, attirant une clientèle à fort pouvoir d’achat.

La rigidité de l'indivision peut encourager certains à préférer la solution du pacte tontinier dite également clause d'accroissement. De quoi s'agit-il ? Tout simplement d'une clause insérée dans l'acte de propriété qui permet aux concubins, sans que les héritiers puissent s'y opposer, de conserver le logement. En cas de décès, en effet, celui qui reste est réputé avoir été propriétaire du bien depuis son acquisition. Reste qu'en cas de séparation, la rupture du pacte n'est possible qu'en cas d'accord des deux compagnons, ce qui ne va pas toujours de soi. Autre inconvénient, les droits de succession. Sauf, si le bien constitue la résidence principale des concubins et qu'il n'excède pas une valeur de 76 000 €, le fisc ne manquera pas de réclamer les droits de succession (toujours 60 % !). Autant dire qu'il est difficile d'échapper à la taxation !
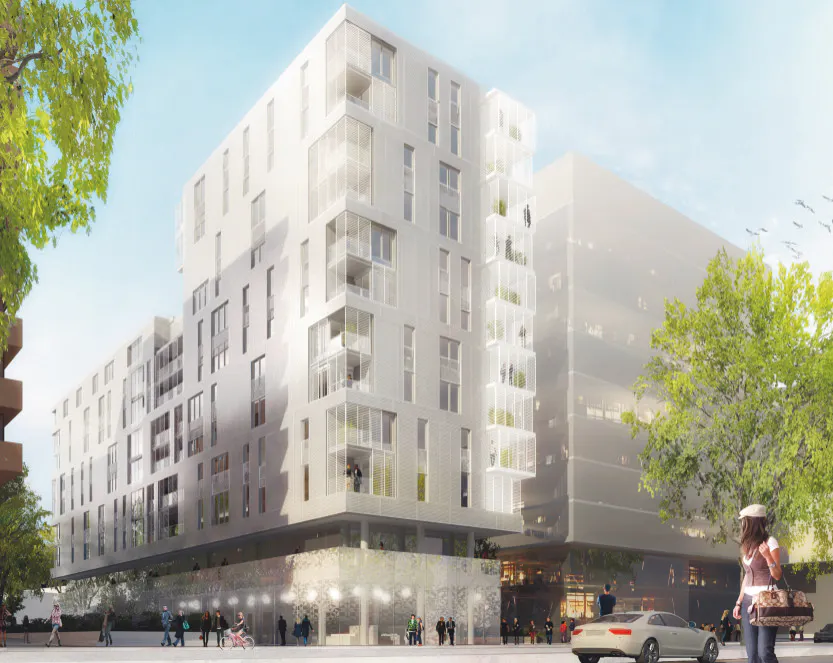
C’est sur l’avenue de France, face à la Bibliothèque nationale de France, que sortira du sol un programme de 80 logements, mixés avec des commerces au rez-de-chaussée et des bureaux à l’accès indépendant au premier étage.
3 QUESTIONS À JEAN-PAUL HUCHON Président du conseil régional d'Ile-de-France et du Stif
"Les transports doivent s'adapter aux besoins"

La Seine : la valeur qui monte
Depuis quelques années, les Alto-séquanais renouent effectivement avec la Seine et les pelouses. Le Conseil général poursuit l'objectif "de mettre un espace vert à un quart d'heure de chaque domicile". Déjà, il a fait "pousser" deux kilomètres de promenade au bord de l'eau entre Rueil et Nanterre, prolongés par un cheminement piétonsvélos entre les parcs "avec vue sur Seine" de Nanterre, Colombes et Gennevilliers. Sèvres repense les abords de sa Manufacture au pied du fleuve et attend l'ouverture de la base nautique de l'île de Monsieur à l'automne, une coulée verte dans la continuité du parc de Saint-Cloud. Issy-les-Moulineaux aménage ses rives et vient de lancer avec Bouygues Immobilier "Seine Ouest", un quartier d'affaires Haute qualité environnementale, où des projets sont confiés à Wilmotte et Portzamparc. Toujours en limite de Seine, mais plus au nord à Asnières et face à Saint-Ouen, démarre le "quartier de Seine", une petite ville dans la ville aux marches du RER C avec un mail piétonnier et une rue commerçante comme dans le coeur de ville. Un bon millier de logements sont prévus de même qu'un parc et des entreprises. On voit arriver un florilège de programmes dans les parages du fleuve : Eiffage Immobilier, Cogedim/Coffim en copromotion et Bouwfonds Marignan jouent la carte d'Asnières. Cogedim a retenu le romantisme des saules, près de l'île de la Jatte à Neuilly, pour implanter les bâtiments de son Jardin en Seine. Dans les Yvelines, cette fièvre pour l'or bleu et vert est vive. Chatou, dont les rives de la Seine ont titillé autrefois le pinceau des Impressionnistes, inspire aujourd'hui les promoteurs, dont Kaufman & Broad. Traversée non seulement par la Seine mais aussi par l'Oise, Conflans-Sainte- Hononorine bénéficie d'une certaine cote. Interconstruction, par exemple, vient d'y lancer les Jardins de Beaumont : "Je vois venir des clients des Hauts-de-Seine, de Saint- Germain-en-Laye et de la ville nouvelle de Cergy, attirés par le cadre de vie", explique le négociateur, très sûr de son produit réservé à 60 % en cinq mois.

Christian Rolloy : " Il faut envoyer des signaux positifs aux acheteurs potentiels "
Christian Rolloy, président du groupe Promogim, répond aux questions d'Explorimmoneuf.

PUBLICATION OFFICIELLE DE LA LOI DUFLOT
La loi Duflot a été publiée au Journal Officiel le 19 janvier. Les investisseurs peuvent désormais bénéficier d’une réduction d'impôt de 18% sur 9 ans en respectant certaines conditions.
TROIS QUESTIONS À DOMINIQUE NOËL, Chargée de mission à l’Adil* 75
“Fixe ou semestrielle, il faut être vigilant sur la date d’achèvement des travaux”

Grenoble et son nouvel immeuble "Mikado"
Inspiré du jeu d’adresse japonais, ce bâtiment neuf au design original sera dès 2017, l’une des surprises de la ville. Découverte.
L’AVIS DE CHRISTOPHE CAPELLI Président de Capelli, aménageur-lotisseur
Indicateur Bertrand : Quelle est la nature de votre activité ?

Pyrénées-Orientales : des pépites entre mer et montagne
D’immenses plages de sable, un arrière-pays montagneux et sauvage, des équipements de premier plan... Il n’en fallait pas plus pour assurer le succès de la région.
A partir du 1er janvier 2008, de nouveaux équipements pour la maison en faveur de l'environnement seront éligibles au crédit d'impôt. Un arrêté paru au Journal officiel du 20 novembre 2007 modifie en effet la liste d'équipements qui ouvrent le droit à cet avantage au titre de l'habitation principale. Seront ainsi éligibles l'acquisition de chaudières à basse température utilisées comme mode de chauffage ou de production d'eau chaude, ainsi que les matériaux d'isolation thermique de l'habitation. Les appareils de régulation du chauffage et la programmation des équipements de chauffage, les équipements de production d'énergie utilisant une source d'énergie renouvelable et certaines pompes à chaleur complètent ainsi les équipements déjà éligibles au crédit d'impôt depuis quelques années. © L.Mignaux/Medad

De Vannes à Saint-Malo, la côte bretonne compte une myriade de stations de charme où les prix sont en baisse. Des opportunités à saisir pour qui veut s’offrir un pied-à-terre iodé.

Depuis le 1er octobre, le zonage concernant notamment l’investissement locatif a été révisé. Objectif : mieux l’adapter aux réalités du marché.
ABSENCE D'APPORT : PLUS UN OBSTACLE
Fini donc le temps où n'avoir pas un sou en poche était plutôt mal vu des banquiers. Certes, les établissements financiers continuent de réserver leurs meilleures conditions à ceux qui ont fait l'effort d'épargner. Mais elles ont bien compris qu'en proposant des prêts à 100 ou 110 %, elles pouvaient s'accaparer de nouvelles parts de marché. D'ailleurs, même si elles restent parfois discrètes, toutes les banques proposent des crédits à 100 %. "Il y a dix ans, prêter à 100 % était exceptionnel et le fait de banques spécialisées comme le Crédit Foncier ou le Crédit Immobilier de France, explique Philippe Taboret de Cafpi, aujourd'hui, je ne connais pas de banques qui ne proposent un tel produit". Autrement dit, les grandes banques de dépôt se sont aussi positionnées sur ce créneau, qu'il s'agisse de la BNP-Paribas, de LCL (Le Crédit Lyonnais), du CIC, de la Société Générale, des Caisses d'Epargne, du Crédit Agricole ou encore du Crédit Mutuel... Restent des stratégies différentes. "Toutes les banques n'ont pas la même approche, poursuit Philippe Taboret de Cafpi, certaines ont une approche plutôt sociale, d'autres cherchent à capter une clientèle à fort potentiel de revenus". N'empêche que la prudence est de mise en la matière. Car il ne faut pas se voiler la face, ces formules coûtent cher. Plus le capital emprunté est important, plus la durée de remboursement est longue et plus le coût du crédit est élevé ! A titre d'exemple, si vous empruntez 200 000 € à 3,85 % sur 25 ans, vous rembourserez 1 039 € par mois. Le coût de votre crédit s'élèvera à 111 750 €. Sur 30 ans, votre échéance se montera à 938 € mais votre crédit vous coûtera 137 540 €. En revanche, si vous disposez de 40 000 € d'apport et que vous n'empruntez que 160 000 € sur 25 ans, votre mensualité ne sera plus que de 831 € et vous économiserez 22 350 € sur le coût de votre crédit ; sur 30 ans, votre mensualité s'élèvera à 750 € mais vous devrez débourser pas moins de 27 500 € supplémentaires par rapport à un crédit sur 25 ans. Certes, en empruntant sur une longue période, vous adoucissez vos mensualités et vous restez dans des limites d'endettement supportables. Mais ne perdez pas de vue qu'une telle option est forcément risquée, l'amortissement ne s'effectuant que très lentement. Or, sur 25 ou 30 ans, bien des événements peuvent se produire au sein d'une famille (maladie, divorce, chômage...) et conduire à la vente du bien. Qui sait alors si vous ne perdrez pas d'argent. D'autant que le marché immobilier peut se retourner et rendre la vente plus difficile... Des inquiétudes qui apparaissent dans une récente étude de l'Anil, réalisée en partenariat avec l'Observatoire des Pratiques du Conseil National de l'Habitat.
Énergie positive et logements neufs
En 2020, les logements neufs devront produire autant d'électricité qu'ils en consommeront.