Actualité

L'AVIS DE PATRICK VANDROMME, Président de Maisons France Confort
"Des maisons accessibles à tous"
Prix, loyers, fiscalité... Qu'est-ce qui change ?
La rentrée s’annonce mouvementée. Car les mesures que prépare le gouvernement dans le domaine du logement auront d’importantes répercussions. État des lieux et perspectives.

Les prix de l'immobilier neuf dans la Communauté d'Agglomération de Rennes au 2e trimestre 2012
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté d'Agglomération de Rennes par la fédération des promoteurs immobiliers.
3 QUESTIONS À Jean-Louis Giraud Vice-président de la FPC
Indicateur Bertrand: Quelles ont été les principales évolutions de l'habitat ?

Les prix baissent en s'éloignant du Havre, sauf à se tourner vers les "banlieues chics" proches du golf. Le nouveau programme La Normandie, que Pronier réalise à Criquetot-l'Esnevale, affiche par exemple un prix de départ moyen à 2 100 €/m2. A Goderville, entre Le Havre et Fécamp, le Clos des 3 relais de Seri-Ouest est une grosse opération de 116 appartements répartis sur 3 bâtiments. A noter pour les investisseurs, la possibilité d'y investir en Robien en profitant du pack immo que Seri-Ouest a mis en place afin de garantir une bonne gestion locative de votre bien. A Fécamp, petite ville proche du Havre mais possédant sa propre personnalité, Seri-Ouest propose également une petite résidence de 13 logements, du 2 au 4-pièces, répartis sur trois niveaux, tous orientés au sud et profitant de l'air du large !

Un impact limité pour l'instant
Selon Meilleurtaux, pour un prêt de 100 000 € à 3,39 % sur 15 ans, la mensualité s'établit à 725 €. Si le taux passe à 3,89 %, soit 0,50 point de hausse, la mensualité s'élèvera à 750 e. Et si, comble de malchance, le taux franchit la barre des 4,89 % (1 point de hausse), l'échéance atteindra 776 €, soit 51 € de différence, ce qui est loin d'être catastrophique. Si vous empruntez à taux fixe, il va de soi qu'une fois établi votre taux ne bougera plus durant 15, 20 ou 25 ans. Même en empruntant aujourd'hui à 4 %, vous faites une bonne affaire si l'on tient compte d'une inflation de l'ordre de 2 %. Du coup, votre crédit ne vous coûte plus que 2 % d'intérêt. Il n'en va évidemment pas de même si vous avez fait le choix d'un taux révisable car vous risquez de voir votre mensualité ou la durée de votre prêt augmenter au fil des hausses de taux. Surtout si vous avez opté pour un taux révisable sans cap. Mais il vous reste alors la possibilité (dans la plupart des formules) de transformer votre prêt révisable en prêt à taux fixe. Ce qui n'est pas le cas des formules révisables capées puisqu'elles offrent déjà une sécurité : le taux ne peut jamais dépasser un cap fixé à l'avance (+ 1 ou 2 points selon les formules). Quoi qu'il en soit, aujourd'hui, une question se pose : les emprunteurs pourront-ils absorber la hausse des taux et des prix de l'immobilier. Rien n'est moins sûr. Car tout semble porter à croire que l'augmentation des prix est loin d'être terminée malgré le ralentissement de l'activité constaté par tous les professionnels. En atteste les derniers chiffres communiqués par la Fnaim dans son Observatoire des marchés de l'ancien. Ainsi, si les prix avaient augmenté de 15,5 % en 2004, ils ont encore crû de 10,3 % en 2005. De fait, en quatre ans, les prix de l'ancien ont augmenté de 62,9 % et de 107,1 % depuis 1998 ! Résultat, malgré la baisse des taux ces deux dernières années, la charge mensuelle de remboursement d'un emprunt ne cesse de croître. Cette charge est en effet passée de 27,5 % en 2000 à 29,2 % en 2004. Et la part des emprunteurs supportant des remboursements supérieurs à 35 % de leurs revenus a parallèlement bondi de 16,2 à 20,1 %. Les prêts de longue durée comme les crédits à 100 %, devenus assez courants, ont permis, jusqu'à maintenant, de solvabiliser une clientèle à revenus modestes ou moyens qui, sans ces options, n'auraient pu acquérir leur logement. Mais qu'en sera-t-il si les taux montent encore ? A suivre.
Des opportunités dans les villes de montagne
Heureusement, la montagne ne peut être réduite à ses plus hautes cimes. Les vallées et les villes, souvent implantées autour de merveilleux lacs, offrent leurs lots de nouveautés en matière de construction, tout en combinant des atouts intéressants pour beaucoup d'acheteurs. "Bénéficiant d'atouts exceptionnels tenant au décor naturel, aux facilités de communication (tunnel du Mont-Blanc, aéroports internationaux de Genève et Lyon Saint-Exupéry), et à la proximité de la Suisse, la Haute-Savoie est un lieu privilégié pour son cadre de vie hors normes, où l'investissement est favorisé grâce au classement de la majeure partie de la région en zone A dans le système Robien", explique-t-on ainsi chez Sagec, promoteur-constructeur du sud de la France implanté depuis 2001 en Haute- Savoie. Peu présent sur le marché très spécifique des stations, le groupe commercialise actuellement La Coupole, un programme exceptionnel sur le lac d'Evian. D'inspiration Belle Epoque et idéalement situé dans l'alignement du Palais Lumière, de l'hôtel de ville, du théâtre et du casino, il dispose encore de nombreux 2 et 3-pièces, assez spacieux, avec des superficies jusqu'à 72 m2. Analyse complémentaire chez un autre constructeur : "Nos produits hors stations attirent aussi des investisseurs, en particulier près de la frontière suisse", observe Virginie Maigret, responsable marketing chez Nexity George V à Annecy-le-Vieux. Avec neuf programmes en cours sur la région et trois lancés le mois dernier, le promoteur essaie de dénicher les meilleurs emplacements. Opération réussie, par exemple, avec un programme exceptionnel dans le centre de Chamonix. Très recherchée hiver comme été, avec des plaisirs aussi variés que 75 pistes sur différents domaines et un restaurant étoilé au Michelin, la ville s'apprête à accueillir en son coeur un programme de prestige. "Proposé autour de 8 000 r/m2 et conçu dans l'esprit chamoniard, il répond à la demande d'une certaine clientèle, anglaise notamment, en résidence principale ou secondaire". Pour le marché local, l'entreprise affiche en même temps des opportunités dans la périphérie d'Annecy, à Seynod avec des appartements entre 3 200 et 4 100 e/m2, à la vue imprenable sur les cimes ou encore, très prochainement à une petite demi-heure de là. A Sainte-Blaise, elle lancera bientôt un programme de petits collectifs et de maisons jumelées. Dernier exemple avec un coup d'oeil sur le "catalogue" de Cogedim dans la région : pour répondre à une demande plutôt locale, le promoteur commercialise deux projets près d'Annemasse : Baud-Rivage à Bonne, "dans un cadre idyllique" sur les bords de la Ménoge, a enregistré une dizaine de réservation au cours des 15 premiers jours de sa commercialisation. A Gaillard, les premières pierres ont été posées, mais on compte toujours des opportunités en 2 et 4-pièces. "Mi-mai,nous avons lancé une résidence à Archamps, petit village de maisons individuelles haut de gamme, ajoute Nicolas Elie, le directeur commercial de Cogedim. A noter également : il reste quelques appartements 3-pièces livrables au 1er trimestre 2008. Avec une rentabilité de l'ordre de 4 %, cela pourrait intéresser des investisseurs".
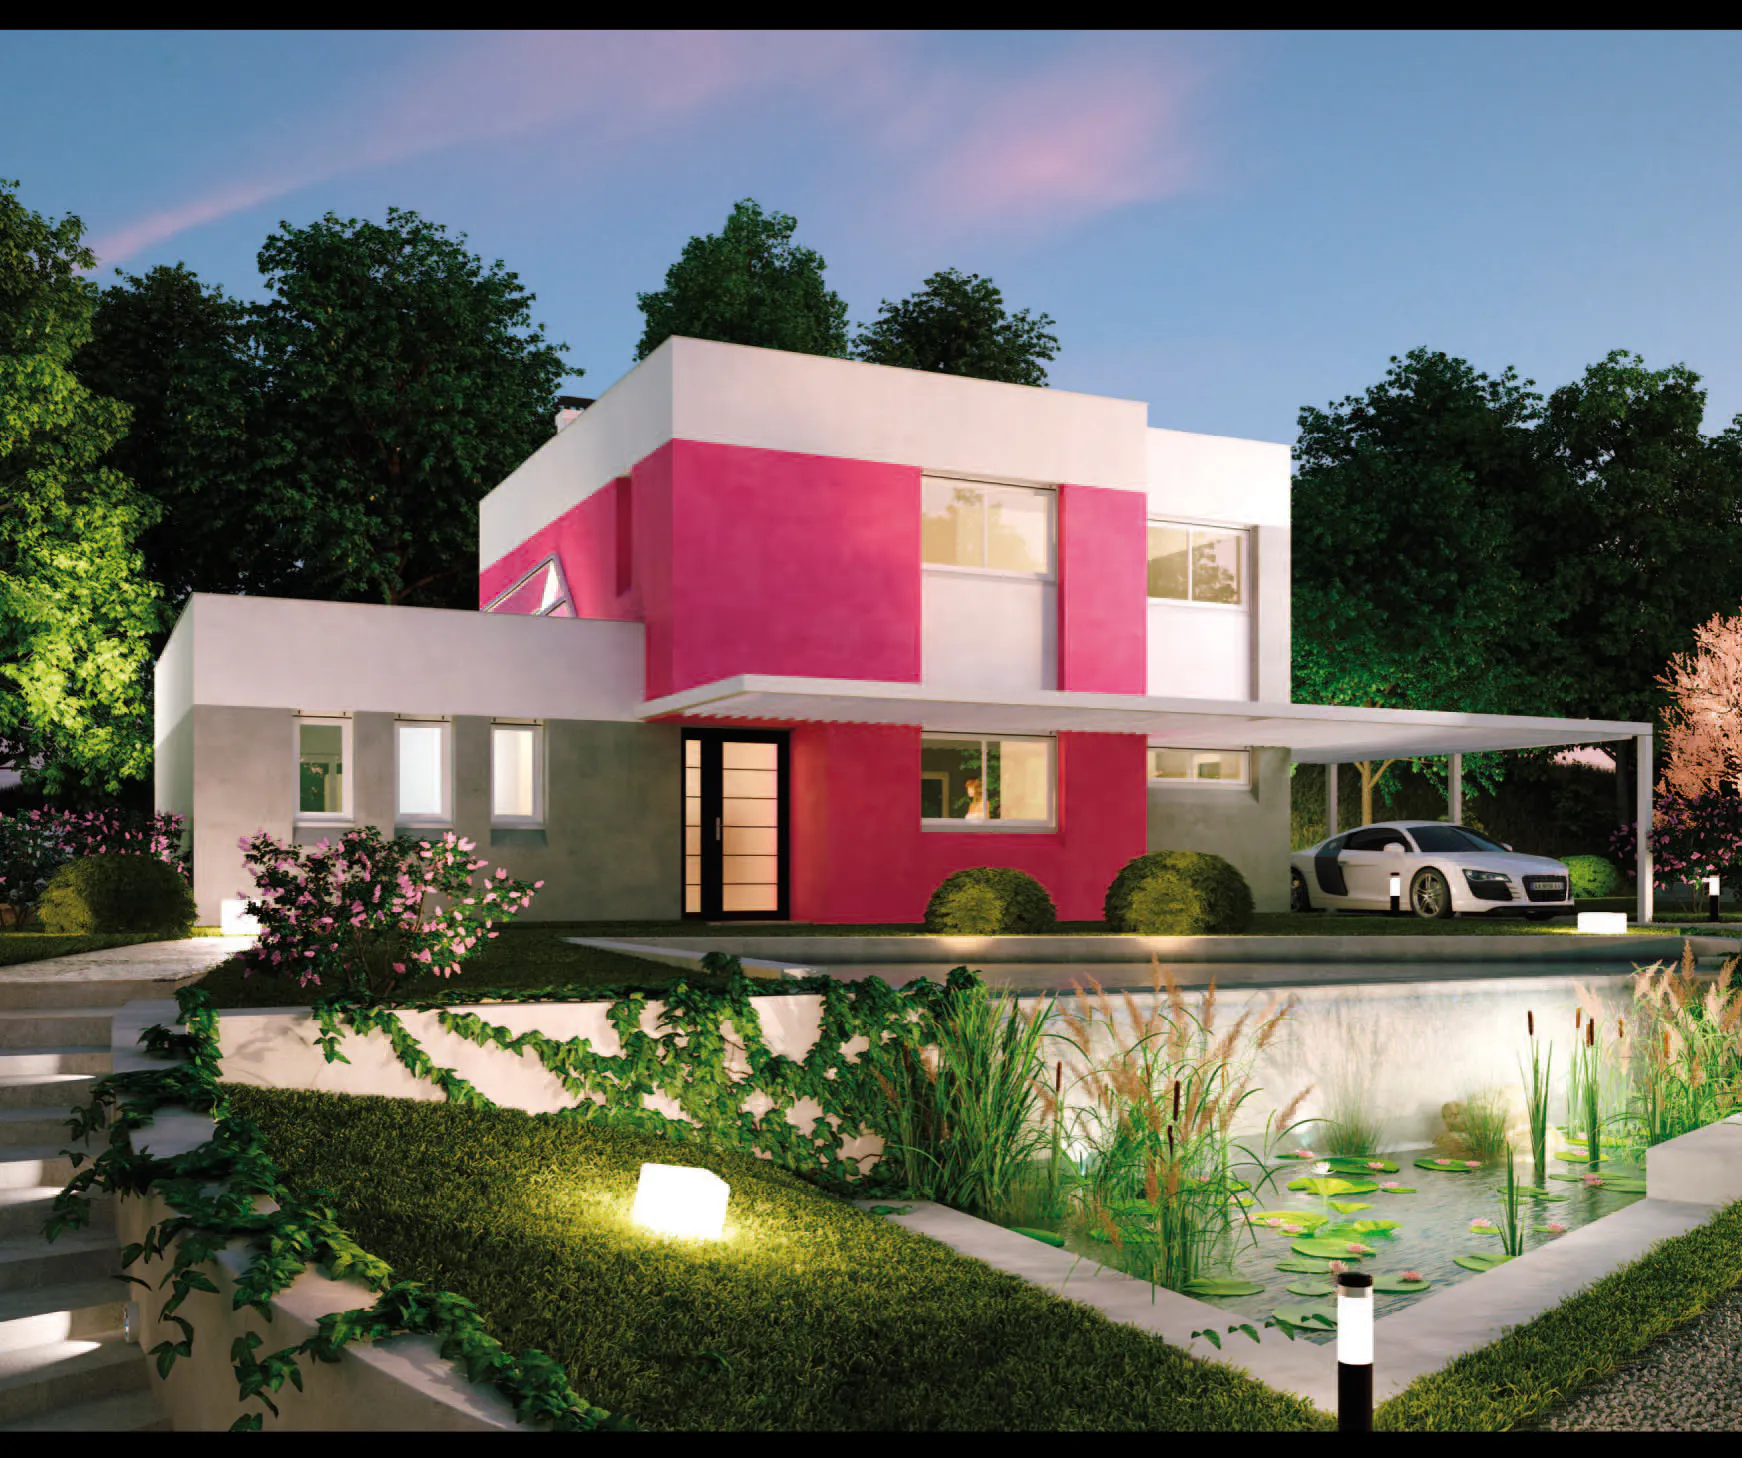
Maison neuve : les beaux volumes de l'Opéra
Avec ce modèle baptisé " Opéra ", Les Maisons Barbey Maillard proposent une maison contemporaine disposant de volumes spacieux et d’une belle luminosité.
Un prêt à 0 % complémentaire régional
Dans certaines villes, un prêt à 0 % a été mis en place. En voici cinq exemples. Toutefois, à vous de vous renseigner auprès de votre mairie pour savoir si un dispositif a été mis en place. A Paris. Ce prêt à 0 % se nomme Prêt Paris Logement à 0 %. Il est cumulable avec le prêt à 0 %de l'Etat. Il peut financer l'achat d'un logement neuf ou ancien avec ou sans travaux. Il va de soi que le bien doit se situer à Paris et constituer votre résidence principale. Vous pouvez y prétendre si vous êtes : célibataire de moins de 35 ans ou si dans votre couple l'un des deux à moins de 35 ans ; locataire quittant un logement social pour accéder à la propriété ; locataire d'un logement du parc privé dès lors que vous avez reçu un congé pour vente et que vous vous portez acquéreur d'un quelconque logement dans Paris ; agent de la ville de Paris, du département de Paris et du Centre d'action sociale de la ville ; policier de la Préfecture de police, sapeu-pompier de Paris, personnel soignant des hôpitaux de Paris ; acquéreur d'un logement adapté à l'habitation d'une personne handicapée physique. Par ailleurs, pour en bénéficier, vous ne devez pas avoir été propriétaire de votre résidence principale depuis au moins trois ans. Vous devez également être Parisien depuis au moins trois ans (sauf agents de la ville, personnel de la Préfecture, sapeurs- pompiers, personnel soignant). Enfin, vous devez respecter des plafonds de ressources. A titre d'exemple, si vous êtes célibataire, vos revenus ne doivent pas excéder 24 687 €. Si vous êtes une famille de quatre personnes, ce plafond est porté à 54 512 €. Quant au montant du prêt, il s'établit à 22 000 € pour une personne seule et à 36 000 € dans les autres cas. Il est remboursable sur 15 ans.
Avec des projets de tours aussi écologiques qu’esthétiques, les architectes D. Valode & J. Pistre étonnent, séduisent, rassurent. Ce duo est devenu l’une des agences “fétiches” du moment.
Construction : de nouvelles règles
Répondre à la crise du logement en construisant plus et mieux, tout en préservant l’environnement, telles sont aussi les ambitions du projet de loi en matière d’urbanisme.
A la découverte des pépites de l'Ouest parisien
L'Ouest de Paris n'a ni mines d'or ni pétrole. Mais c'est un monde convoité parce qu'il dispose de pôles économiques et urbains de premier plan. Les ultimes arpents aménagés sont recherchés. Exploration dans les Hauts-de-Seine et les Yvelines.
Campagne - La diversité des maisons neuves
Terre bénie des résidences secondaires, la campagne est plus que jamais en vogue. Les paysages champêtres offrent de solides atouts pour habiter ou investir au vert.
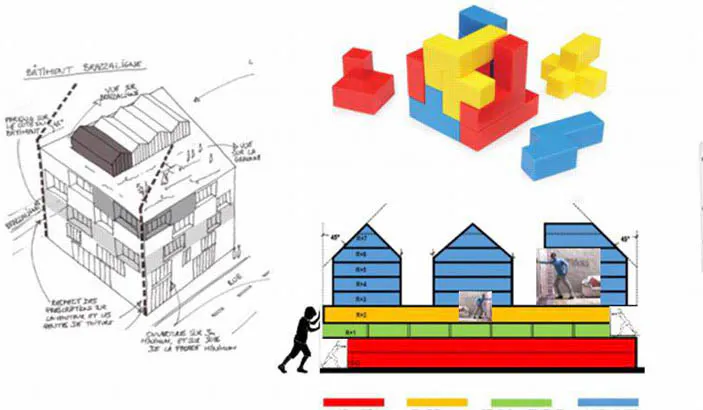
HABITER DEMAIN (1/5) : quand le logement social devient réversible
VIDEO. Le Lab’ de la Caisse des Dépôts expérimente une série d’innovations à destination des locataires du parc HLM. Première solution : le logement flexible, à Bordeaux.
Compte tenu de ses caractéristiques, il y a peu de chance qu’il vous convienne. En effet, si vous achetez plus grand, vous aurez – à moins d’avoir hérité entre-temps, nécessairement besoin d’un financement complémentaire. Or, le crédit relais sec est réservé à ceux qui vendent un bien plus cher que celui qu’ils comptent acheter. Un couple qui revend une grande maison pour emménager dans un appartement de deux ou trois pièces une fois les enfants partis n’aura, dans bien des cas, pas besoin de faire appel à un prêt complémentaire. De fait, l’établissement financier mettra en place pour lui un prêt relais seul, qui aura vocation à être remboursé au bout de quelques mois. Attention : même si elles proposent ce type de formule, les banques les réservent plutôt à leurs bons clients.

Emprunter moins cher, le filon des courtiers
Du temps et de l'argent, voilà ce que peut vous faire gagner un courtier en crédit. Une activité méconnue il y a encore quelques années et qui, aujourd'hui, a littéralement explosé avec le développement d'internet.
Grand Lyon : des lancements de programmes neufs attendus
Sous l'effet du dispositif Scellier et de la primo-accession à budget serré, l'offre en petites surfaces a fondu. Le salon de l'immobilier prévu ce mois-ci devra répondre à de légitimes attentes. Enquête au coeur du marché lyonnais.