Actualité

Métier promoteur - Quelle évolution ?
“L’amélioration des savoir-faire techniques et financiers des promoteurs et aménageurs privés au cours de ces dernières années a été extrêmement rapide. Elle permet aux villes aujourd’hui de mettre en oeuvre des démarches de partenariat public-privé. La nouvelle loi sur les Zac faisant obligation aux villes de choisir un aménageur après une procédure de mise en concurrence leur permet d’accéder aux compétences des aménageurs privés qu’elles n’avaient pas l’habitude de consulter par le passé. Il y a là une meilleure répartition des rôles de chacun : la ville peut exprimer son projet pour le développement de son territoire en s’appuyant sur les compétences des aménageurs promoteurs privés. Nous apportons aux villes notre connaissance précise de ce que souhaitent les clients et surtout leur capacité financière. Dans cet esprit, nous souhaitons pouvoir développer des opérations d’aménagement partenariales mais à l’initiative des propriétaires privés afin d’augmenter fortement la production de terrains aménagés pour la construction.”

La pression foncière enrichit la production bretonne
Il s'agit aujourd'hui de trouver de nouvelles formes d'habitat, qui répondent mieux aux besoins des acquéreurs, avec des rapports locatifs plus satisfaisants pour les investisseurs et tout simplement plus abordables pour les familles. Les réflexions sont entamées : sur la métropole Brest Métropole Océane (214 000 habitants et environ 360 logements neufs vendus, en collectif, sur les quatre derniers trimestre, à 2 530 e/m2), on entend décliner à l'avenir les nouveaux logements sous forme de maisons individuelles, jusqu'à trois étages sur des petites parcelles de 300 m2, d'immeubles qui évoluent, avec des espaces extérieurs privatifs, des caractères affirmés de grandes maisons dans leur architecture. On les combine à des maisons individuelles regroupées en "villages" avec des décrochements pour l'intimité et une meilleure isolation phonique. On ajoute enfin des maisons appartements, fruits d'un assemblage original avec des accès indépendants et des espaces privatifs extérieurs. On découvre déjà ces formes de demain, souvent associées à une démarche de développement durable dans les quartiers de Menguen, Saint-Martin, Kerancoux, Penmesmadec et Le Vern. La dynamique s'alimente notamment de la future desserte LGV. D'ici 2012, avec la réalisation d'une ligne entre Le Mans et Rennes et la modernisation des lignes normales de Rennes vers Brest et Quimper, la ville de la pointe Bretagne sera à 3 heures de Paris.
De Melun à Sénart, un air de province
L'une historique, l'autre ville-nouvelle, Melun et Sénart associent les équipements des villes à la qualité de vie de la campagne. Le tout à des prix plus doux qu'en première couronne. #iAvec la densité de population la moins élevée de l'Ile-de-France, la Seine-et- Marne est le département le moins peuplé de la région. 202 habitants au km2 en moyenne, des dizaines de milliers d'hectares de forêts, mais aussi des terres agricoles : ce département, qui représente à lui seul la moitié de la surface de la région, est considéré comme son "réservoir vert". Réservoir, la Seine-et-Marne l'est aussi pour la construction neuve, en particulier de maisons individuelles. Avec les agglomérations de Marne-la-Vallée d'une part, et de Sénart d'autre part, le département dispose en effet des plus grandes réserves foncières d'Ile-de- France. #rMelun : ville en développement

Après le réaménagement du Vieux Port, les équipements culturels livrés à l’occasion de « Marseille, capitale de la culture européenne », la cité phocéenne engage de nouveaux projets.
Revendre dans de bonnes conditions
Le plus souvent, les acquéreurs revendent leur résidence principale pour en acheter une autre, plus grande ou mieux placée. Ils bénéficient alors de la vente de leur premier bien, mais peuvent difficilement se passer d'un nouveau prêt. Cela d'autant plus que les deux transactions s'enchaînent rarement à la perfection et que la revente intervient souvent alors que le crédit servant à payer le logement n'est pas terminé. “Le prêt relais court en général sur une période restreinte, six mois renouvelables une fois à titre exceptionnel par exemple. C'est une sécurité importante pour couvrir la transition entre la vente du premier bien et l'acquisition du second. Certains clients le souscrive d'ailleurs alors qu'ils ont déjà une promesse de vente signée pour leur ancien logement, un peu comme une assurance, au cas où la vente n'aboutisse pas" explique Emmanuel Ducasse, du Crédit Foncier. Le prêt relais s'ajoute au prêt longue durée qui peut être nécessaire pour financer le nouveau bien. L'inconvénient est alors de souscrire deux crédits qui ne sont pas connectés, avec doubles frais de dossiers, etc. Certains établissements ont donc développé des offres qui répondent spécifiquement à cette situation de revente d'un bien pour l'achat d'un autre. Des formules permettent de couvrir les deux opérations en un seul prêt. Exemple : l'offre de l'UCB, baptisée S'impl'immo, qui finance à la fois la valeur du bien à acquérir, les frais notariés et la reprise des crédits ayant servi à financer le bien mis en revente. Au moment où la vente du premier logement se réalise, l'acquéreur rembourse une partie de ce crédit par anticipation sans frais, comme convenu dans le contrat. Il s'engage à rembourser 80 % minimum de la valeur de son bien à vendre. S'il revend avant deux ans ou rembourse plus de 80 %, il peut faire baisser ses mensualités ou diminuer la durée totale de son crédit
les investisseurs du marché immobilier neuf lyonnais
I.B. : Les investisseurs sont-ils toujours présents ?
Pour financer votre projet immobilier, vous allez solliciter des banques ou des courtiers. Mais comment semet en place l'avance qui va vous être accordée ? Suivez nos conseils pour vous y retrouver. Lorsque vous faites une demande de prêt auprès d'une banque, votre situation (profession, revenus, charges familiales…) doit être soigneusement examinée afin d'éviter tout risque de surendettement. Votre projet immobilier est également vérifié, car aucune offre ne peut être faite sans produire l'avant-contrat préalablement conclu avec le vendeur. Une fois votre demande acceptée, le prêteur est tenu de formuler son offre par écrit et de vous l'adresser gratuitement par courrier. Cette offre engage l'établissement de crédit pendant 30 jours minimum, à compter de sa réception. Contenu de l'offre Lisez-la attentivement. Elle précise la nature, l'objet et les modalités du prêt, avec les dates et les conditions de mise à disposition des fonds. Si votre prêt est à taux fixe, vous recevez aussi le tableau d'amortissement qui détaille, pour chaque échéance, la répartition entre le remboursement du capital et des intérêts. S'il s'agit d'un prêt à taux variable, depuis le 1er octobre 2008, l'offre est accompagnée d'une notice présentant les conditions de variation, ainsi que d'une simulation permettant d'avoir une idée de l'impact de la variation du taux sur les mensualités, la durée du prêt et son coût. Le montant des primes d'assurance et leur coût, de même que celui des garanties (hypothèque, caution…) figurent aussi dans le document. L'offre prévoit la possibilité de souscrire, auprès de l'assureur de son choix, une assurance équivalente à celle proposée par l'établissement de crédit. Vous êtes donc en droit de vous tourner vers n'importe quel assureur, susceptible de vous offrir de meilleures conditions, sauf si le banquier exige expressément l'adhésion à l'assurance collective qu'il a lui-même souscrite. Délai de réflexion Vous disposez de 10 jours minimum à compter de la réception de l'offre (le jour même de la réception de l'offre n'est pas inclus dans le délai) pour examiner la proposition. À partir du 11e jour suivant la réception, vous allez pouvoir accepter ou refuser la proposition. Si vous acceptez les conditions, vous devrez renvoyer, par courrier à l'établissement de crédit, les documents après les avoir signés. Vous serez alors engagé vis-à-vis de l'établissement de crédit. À partir de ce moment, les frais de dossiers deviennent exigibles. En cas de refus du prêt Vous pouvez vous désengager et renoncer à l'achat. Dans ce cas, le vendeur doit vous rembourser l'acompte que vous aurez versé. En effet, les avantcontrats et actes définitifs sont conclus sous la condition suspensive de l'obtention des prêts, nécessaires au financement. La condition joue pendant un délai minimum d'un mois, mais rien n'interdit de négocier un délai plus long, qui vous sécurisera davantage. Pour éviter tout malentendu, demandez un justificatif écrit du refus de prêt que vous renverrez au vendeur. Faites très attention aux clauses qui exigent un minimum de trois refus de prêt pour accepter votre retrait, celles-ci sont jugées valables par les tribunaux. Enfin, si la vente ne peut se réaliser ou si elle vient à être annulée dans les quatre mois de l'offre de prêt, le crédit est résilié, sans aucune pénalité (des frais d'étude restent toutefois exigibles).
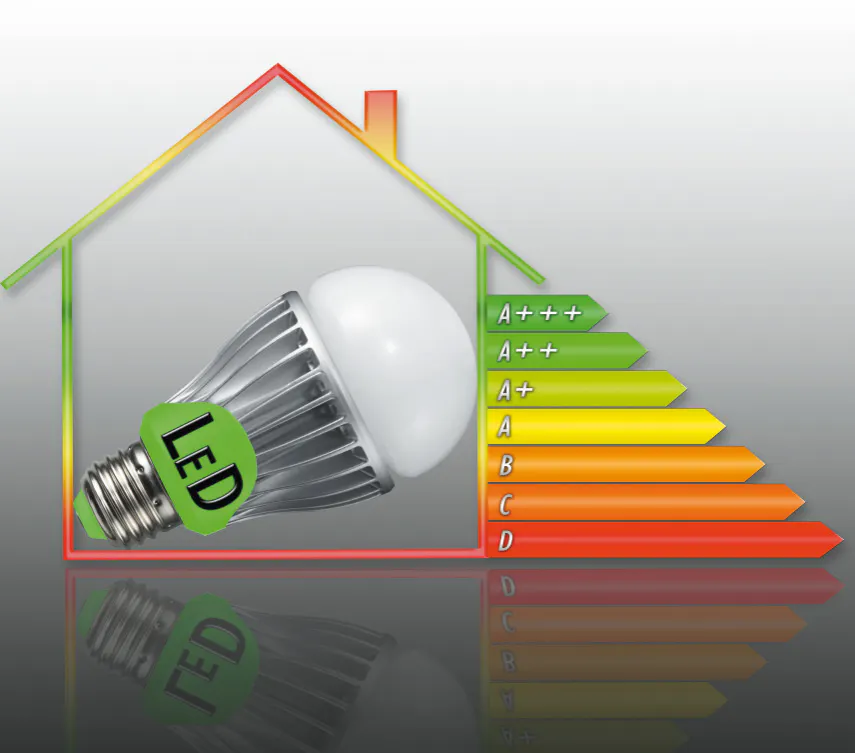
Diminuez vos factures d'énergie
Avec un logement neuf construit aujourd’hui, vous consommerez moins d’énergie. Un élément de valorisation également en cas de revente.
Poissy et Carrières : prix doux près de Paris
Les Yvelines continuent d'attirer les amateurs de neuf. Illustration avec deux villes des bords de Seine qui s'inscrivent dans le prolongement de l'Ouest parisien avec une offre diversifiée à des prix...assez doux.
Le 94 : des guinguettes au renouveau d'Orly
Après deux années d'essor, le Val-de-Marne n'a pas fait preuve de dynamisme au début de l'année. Fin mars, les ventes enregistraient une chute de 30 % sur un an et les commercialisations de 75 %. Par voie de conséquence, l'offre disponible redescendait à 1 000 logements. "Dans ce contexte de rareté des biens, la pression sur les prix est l'une des plus fortes de la région : + 9 % par an, analyse l'Adil dans sa note de conjoncture. Un appartement neuf dans le Val-de-Marne coûte désormais en moyenne près de 4500 r/m2, mais la gamme de prix du département reste très étendue, allant de 3 100 r à Orly à près de 6 000 r/m2 à Charenton-le-Pont". En quelque sorte, le Val-de-Marne apparaît comme le grand magasin de l'Est. A chaque étage, l'acquéreur peut dénicher le bien correspondant à son budget ou à ses prétentions. Au sommet : les villes proches du bois de Vincennes. A des niveaux moins cotés, des communes populaires, mais en renouveau. Nogent-sur-Marne a pris du volume ces dernières années, passant de 28 200 habitants en 1999 à 32 200 de nos jours. Les nouvelles recrues viennent de Seine-Saint- Denis, du Val-de-Marne, et aussi de Paris. L'attrait des lieux ? "La proximité de Paris, l'ambiance village de grande qualité et l'aspect familial", répond le maire Jacques JP Martin. Les nostalgiques des guinguettes apprécient l'animation des bords de Marne et les familles se rassurent d'avoir sous la main des établissements scolaires, comme les institutions privées Albert de Mun et Montalembert ou le lycée Branly. L'offre se concentre sur le coeur de ville et sur le boulevard de Strasbourg, l'axe structurant allant du RER A jusqu'au Perreux. Les projets sont signés Eiffage Immobilier, Franco-Suisse, Bouygues Immobilier, Kaufman et Broad et Altaréa. Un autre s'annonce à proximité de la caserne et sera baptisé "La petite Italie" en raison de son caractère architectural. Quelques exemples de prix : 285 000 e pour un 3-pièces de 54 m2 de Bouygues Immobilier et 538 000 e le 4-pièces de 83 m2 de Franco-Suisse.Ville d'habitat majoritairement collectif (à 75 %), Nogent préserve son patrimoine pavillonnaire, trésor architectural des villes de première couronne. Le Perreux-sur-Marne, sa voisine et presque jumelle, comporte 60 % de maisons individuelles auxquelles la ville accorde une attention similaire. La faible mobilité résidentielle et les réserves foncières quasiment inexistantes font que l'offre est rare et recherchée. Seuls deux projets sont commercialisés pour l'heure par Icade Capri et NS Développement. Plus on s'éloigne de Paris, plus les surfaces s'étoffent : au Plessis- Trévise, à 17 km de la capitale, le 3-pièces de Cogedim coûte 269 000 e pour 71 m2.
Une ville dans l’air du temps pour habiter dans le neuf : Sénart
A 40 km de la porte d'Orléans, pousse depuis 30 ans une ville nouvelle : Sénart. Son statut a changé. Désormais les élus locaux ont pris son destin en main, mais le développement de l'agglomération reste sous la coupe d'une Opération d'Intérêt National (OIN). Aujourd'hui, cette constellation de bourgs encore trop méconnue accueille à peu près autant d'habitants que Boulogne et se concentre autour du Carré, un centre commercial recevant 12 millions de visiteurs par an. En septembre 2009, ouvrira un parc de loisirs sur le thème de l'eau. En projet également, la construction de la Cité de la Maison renforcera le pôle commercial avec des enseignes telles que Leroy Merlin et le BHV. Une trentaine de moyennes/petites surfaces et un village d'antiquaires viendront compléter l'animation des lieux. Réalisation en 2007 et 2008. Dernière venue dans le microcosme des villes franciliennes, Sénart a assez d'espace autour d'elle pour s'approprier ce qui est dans l'air du temps : l'environnement. Elle va donc créer le "1er écopole francilien", c'est-à-dire un parc d'activités tourné vers l'environnement dont la commercialisation des terrains commencera à la fin de l'année. Des entreprises déjà intronisées dans le monde du développement durable sont présentes sur les lieux, telles que Prologis, le spécialiste des panneaux photovoltaïques. Ce parc nouvelle génération accueillera des éco-industries liées évidemment au développement durable. Autre volet du développement économique local : la création d'un pôle aéronautique, en appui sur la Snecma et l'aéroport de Melun-Villaroche. Le territoire est un réservoir de foncier, donc de logements. Ici, règne la maison individuelle (65 %) et la propriété occupante (69 %). L'objectif est de construire 6 000 logements en 10 ans (voir interview en encadré sur l'habitat). Dans cette mosaïque de villes où l'urbanité n'est pas forte, la densité reste peu élevée. Un côté coquet qui a son importance en grande couronne. Reste un grand défi pour les prochaines années : l'emploi. Il faudra parvenir à créer 16 000 postes en 10 ans pour combler le déficit actuel. L'Est francilien a un important retard à rattraper dans ce domaine sur l'Ouest.

Effet TGV : à l’Est, du nouveau
Particulièrement sensible dans certaines villes, l'arrivée du TGV apporte un souffle nouveau à l'immobilier neuf dans les grandes métropoles de l'Est. Nancy, Metz, Strasbourg, Reims : des villes aux atouts incontestables profitent de cette opportunité.
Indicateur Bertrand : Quels sont les enseignements que l’observatoire Clameur tire de l’évolution des loyers sur les 9 premiers mois ? Michel Mouillart : Avec une hausse des loyers de marché de 2,7 % sur un an, le ralentissement est désormais confirmé. Il est vrai qu’en 2006, le rythme de la progression annonçait déjà le retour au calme des loyers, après deux années de hausse rapide (+ 3,5 % contre + 5,7 % en 2004 et + 5,1 % en 2005). Mais cette année, un fait remarquable doit être souligné : le ralentissement s’accompagne d’une nouvelle progression de l’activité du marché locatif privé (le nombre de ménages qui ont déménagé dans l’année continue à augmenter). Le marché se porte donc bien, même si la signature des nouveaux baux n’est peut-être plus aussi facile qu’au début des années 2000 : la demande est souvent hésitante face aux loyers demandés, elle négocie plus souvent, elle reste très attentive à la qualité et aux défauts des biens proposés… En un mot, les délais s’allongent et les bailleurs doivent redoubler de professionnalisme. Le seul point d’ombre, c’est le constat d’un recul sensible de la part des biens reloués après la réalisation de travaux de mise aux normes par exemple : depuis 2 ans, cette part s’établit à 21 % des relocations réalisées contre 25 % au début de la décennie. La dérive risque de devenir préoccupante si elle se confirmait. I.B. : Quelle analyse avez-vous du marché et quel est votre sentiment sur les mesures gouvernementales en faveur de l’accession ? M. M. : Jusqu’en 2005, le marché de l’immobilier a été porté par l’amélioration régulière des conditions de crédit avec la baisse des taux, l’allongement des durées, le développement des formules de prêt cautionné, etc. La remontée des taux qui a commencé à la fin de l’année 2005 s’est d’ores et déjà traduite par un relèvement de plus de 100 points de base sur les prêts du secteur concurrentiel (4,43% fin août hors assurance et coût des sûretés contre 3,36 % fin 2005). Mais dans le même temps, l’allongement des durées se poursuit : dans le neuf et dans l’ancien, les durées sont aujourd’hui de l’ordre de 19 ans et 10 mois en moyenne. Depuis la fin 2005, les durées s’allongent de 12 mois par an ! Cela a permis de compenser la hausse des taux : dans le neuf où les prix sont restés relativement sages, la solvabilité de la demande est restée forte ; alors que dans l’ancien, elle a sensiblement reculé avec la poursuite de la hausse des prix. Le nouveau crédit d’impôt en faveur de l’accession devrait dès lors impulser un nouvel élan à l’activité : par exemple dans le neuf, pour un accédant très modeste (moins de 2 smic de revenus et 18,2 % des accédants), son impact représente une diminution de taux d’effort ou ce qui revient au même, une hausse du pouvoir d’achat de l’ordre de 6,7 points ; pour un accédant modeste (de 2 à 3 smic de revenus et 35,7 % des accédants), son impact représente une diminution de taux d’effort de l’ordre de 4,5 points. Il n’est cependant pas évident que l’impact attendu s’exprime pleinement dans l’ancien : déjà, les avantages de la réforme du PTZ de 2005 avaient rapidement été compensés par la hausse des prix ; il n’est donc pas à exclure qu’encore une fois le potentiel de développement de ce marché soit confisqué par la poursuite de la hausse des prix. Si tel était le cas, le risque serait grand d’un blocage des flux de l’accession, aussi bien dans l’ancien que dans le neuf : le tiers des logements neufs achetés ou construits dans l’année ont nécessité la revente préalable de l’autre résidence principale ; si le marché de l’ancien se bloque, celui du neuf en subira les conséquences par ricochet ! I. B. : Quel regard portez-vous sur le logement neuf ? M. M. : Comme Clameur a permis de le constater, la situation des marchés locatifs privés reste bonne, dans l’ensemble : la pression de la demande est forte et tout prête à croire qu’elle devrait rester forte à l’avenir, les perspectives de recettes locatives sont toujours bien orientées. SiR les programmes proposés à des investisseurs sont bien situés et bien inscrits dans la réalité des marchés locaux, tant en termes de loyer de sortie que de nature des produits proposés, les projets d’investissement locatif continueront à avoir les faveurs de la demande : leur réalisation ne peut qu’être aidée en cela par les dispositifs de défiscalisation (Robien recentré et Borloo populaire) dont l’efficacité “économique” n’est plus à démontrer. Maintenant, il est clair qu’un certain nombre de projets d’investissement proposés ont pu être ou sont encore aujourd’hui “hors” marché : il peut cependant être facile pour un investisseur de vérifier l’adéquation du projet au marché en consultant les niveaux moyens des loyers de marché régulièrement mis à jour par notre observatoire, par exemple. Construire suffisamment pour satisfaire des besoins en logement estimés entre 450 000 et 500 000 unités chaque année d’ici 2015 nécessite en effet de faire feu de tout bois : il convient donc de consolider les flux de l’investissement locatif privé, d’amplifier la construction locative sociale et d’accroître le niveau de l’accession dans le neuf. D’ores et déjà, le niveau de la construction devrait se rapprocher des 440 000 logements mis en chantier en 2007. * Clameur : Connaître les Loyers et Analyser les Marchés sur les Espaces Urbains et Ruraux
L’AVIS DE ISABELLE DE WAVRECHIN - Directeur général de Pierre &Vacances Conseil Immobilier
Indicateur Bertrand : L’investissement à la montagne est-il un bon plan défiscalisation ?

À eux seuls, ils ont produit plus de 130 000 maisons individuelles en diffus en 2011. Une production qui n’échappe cependant pas au repli (150 000 à 180 000 maisons les bonnes années).

Le choix d’une fiscalité light
Réduire la facture de votre achat immobilier, c'est aussi profiter des meilleures conditions fiscales. Petit tour des opportunités offertes par l'immobilier neuf.
L'AVIS DE JOËL BATTEUX Maire de Saint-Nazaire
Indicateur Bertrand : Quelle est la politique de la ville en matière de logements ?