Tous les conseils en Immobilier

Les prix de l'immobilier neuf dans la Communauté Urbaine de Brest au 1er trimestre 2012
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté Urbaine de Brest par la fédération des promoteurs immobiliers.
L'AVIS DE FRÉDÉRIQUE THOLLON-BARAS, Directrice du Capem*
Indicateur Bertrand : Quelles sont les tendances du marché ?

La domotique, un caprice réservé à une élite ? Pas du tout !Les services qu’elle peut rendre au quotidien en termes de confort, d’économies d’énergie et de sécurité dans l’habitat lui promettent un bel avenir. Démonstration.
Lauréat de l'Équerre d'argent 2008, Marc Barani associe art et sensibilité sociale à l'architecture.

Ne jamais mettre ses oeufs dans le même panier. Cette devise pourrait plaider en faveur des investisseurs qui se positionnent sur plusieurs logements. En effet, en acheter et en louant deux studios, vous divisez de facto votre risque. A contrario, en investissant dans un seul bien immobilier, vous êtes "tenu" par votre locataire. Une défaillance de celui-ci peut remettre en cause la rentabilité de votre investissement. Heureusement, il existe des solutions pour sécuriser votre investissement. Les gestionnaires de patrimoine proposent des batteries de garanties loyers-impayés et autres assurances qui vous garantissent le versement des loyers en cas de défaillance du locataire. Ces assurances ne sont pas gratuites. Surveillez les frais et conditions de souscription. Sachez également qu'en achetant deux logements au lieu d'un, vous multipliez par deux la facture de ces garanties.
Réaliser un investissement locatif tout en profitant de séjours touristiques, c’est possible et très tendance. Mer, montagne, ville ou campagne, vous avez le choix.
Une norme sur les avis de consommateurs
Les avis de consommateurs publiés en ligne par les entreprises (agences immobilières, réseaux…) sur leurs propres sites ont tous le même but : commenter la qualité des services et des produits que ces sociétés proposent.

Un prêt à taux fixe est assurément la formule la plus simple à appréhender et la plus confortable pour vous. En choisissant une telle formule, vous connaissez d'emblée ce que vous coûtera votre crédit et les mensualités que vous devrez verser durant 15, 20 ou 25 ans. Pas de mauvaise surprise en cours de route donc. D'autant que malgré la hausse, le niveau des taux reste attractif et que vous ne risquez donc pas de regretter votre choix. Votre taux sera, en effet, fixé dès le départ et ne pourra ni monter ni baisser en fonction des fluctuations des marchés. Bref, un taux fixe vous permettra de conjuguer taux bas et sécurité. Cela n'a pas toujours été le cas. Ceux qui ont emprunté à taux fixe autour de 10 ou 11 % au cours des années 90 en ont fait la triste expérience quand ils se sont rendu compte que les taux baissaient fortement et qu'ils ne pouvaient pas en profiter. Aujourd'hui, un tel risque n'existe plus puisque les taux sont à des niveaux plancher. Jugez-en ! Toujours selon l'Anil, pour un prêt sur 15 ans, ils démarraient récemment à 3,10 % chez LCL (Crédit Lyonnais) ; à 3,25 % à La Banque Postale ou encore à 3,50 % à l'UCB ou encore 3,60 % chez BNPParibas. Attention toutefois, les meilleurs tarifs sont réservés aux emprunteurs disposant d'un bon apport personnel. Si vous n'avez pas ou peu de mise de fonds et que vous empruntez sur une durée de 20 ou 25 ans, les conditions ne seront pas les mêmes. Dans ce cas, les taux montent souvent audelà de 4 %. Quoi qu'il en soit, ne vous limitez pas à votre seule banque, faites jouer la concurrence. Et si vous n'avez pas beaucoup de temps à y consacrer, allez voir un courtier comme Cafpi, Meilleurtaux, Ace ou Empruntis qui se chargeront de négocier pour vous le meilleur taux auprès des banques. Une solution qui peut vous faire gagner 0,20 ou 0, 30 point sur celui-ci. Une économie non négligeable en période de remontée des taux. Cela dit, la remontée des taux fixes reste très modérée. "Nous ne nous attendons pas à de hausses sensibles des taux fixes de crédit immobilier avant la fin du 1er semestre 2006, note Empruntis, un courtier en bancassurance, les taux d'intérêt à long terme (OAT 10 ans), qui servent de support, se sont stabilisés au cours du mois de février à des niveaux très bas (autour de 3,50 %). Les anticipations inflationnistes auraient dû pousser les taux à la hausse, cependant les perspectives économiques ont été révisées à la baisse par plusieurs institutions". Voilà qui doit vous inciter à ne pas trop attendre pour vous engager dans votre projet d'acquisition.

À la découverte du futur centre d’affaires de Nogent
DIAPORAMA. Prévu pour 2018, ce complexe immobilier mixte est en gestation depuis plus de huit ans. Un nouveau grand ensemble qui s’inscrit dans le cadre du Grand Paris.
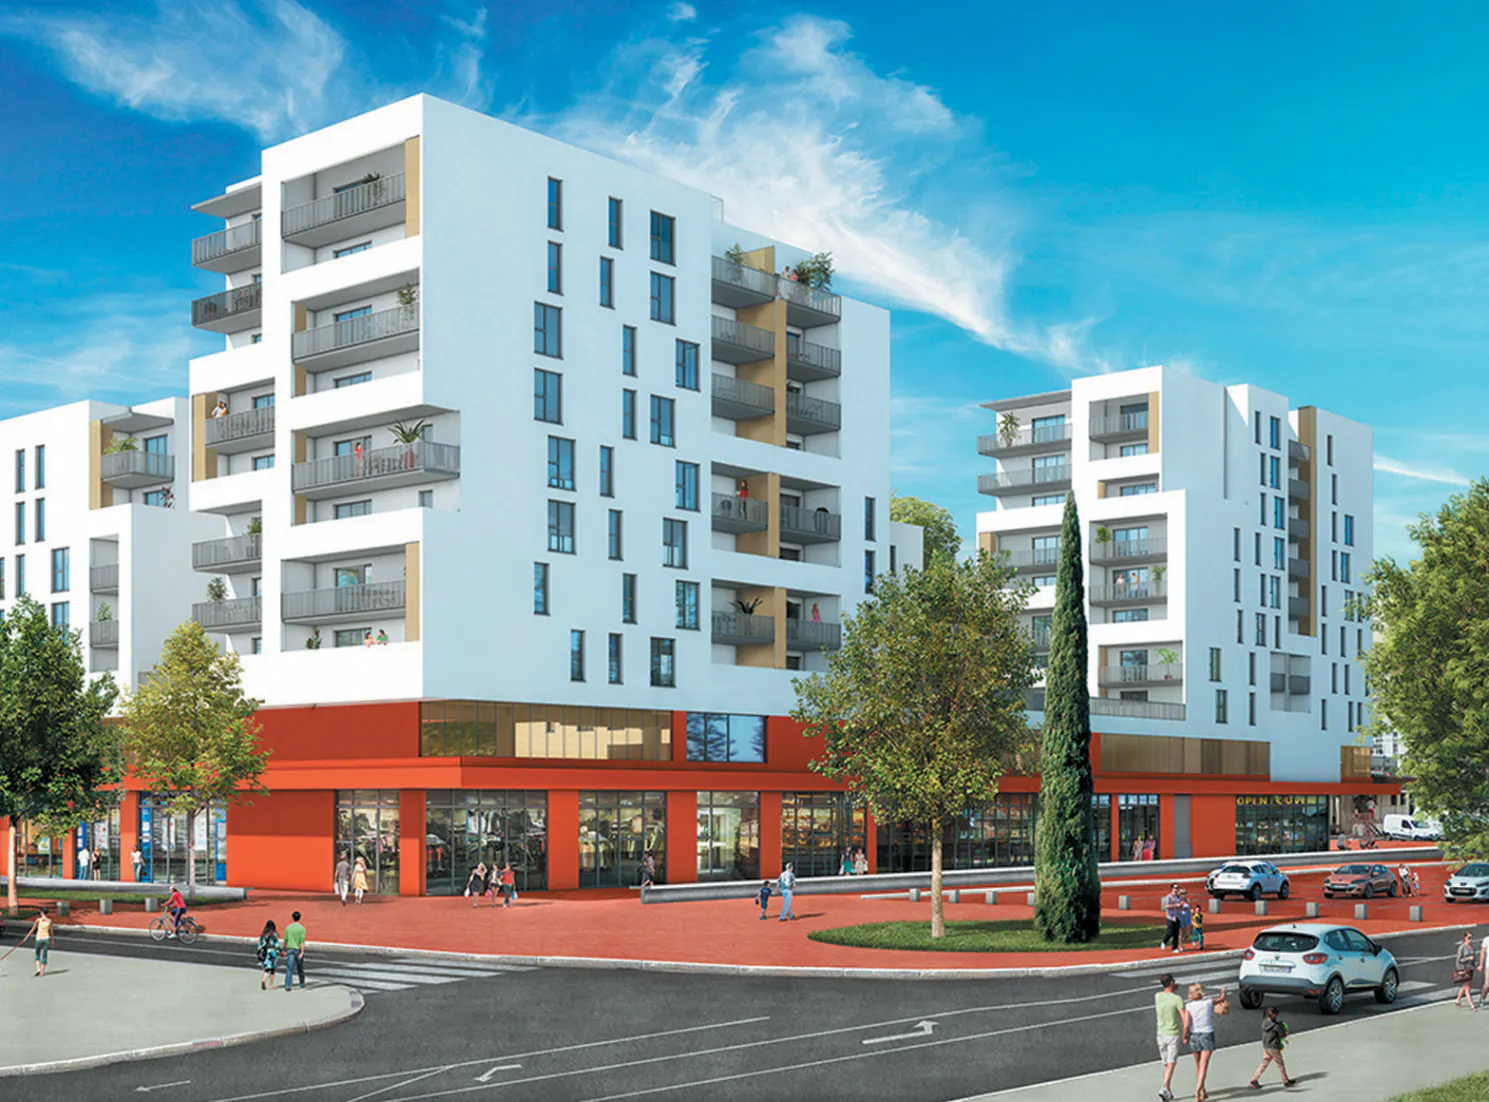
À Toulouse, Coeur Garonne bat la chamade
Dans le cadre du Grand Projet de Ville, Gotham (groupe Carrère) réalise cet ensemble de 128 logements dans le quartier Empalot.
Les prix de l'immobilier neuf dans la Communauté d'Agglomération d'Orléans au 1er trimestre 2012
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté d'Agglomération d'Orléans par la fédération des promoteurs immobiliers.
Autre région à inspecter de près pour investir en Girardin : la Polynésie française, et plus particulièrement Tahiti et Papeete, qui concentre à elle seule 70 % de l’activité de la région. “Sur place, il faut compter environ 3 500 e/m2 tout en sachant qu’il n’y a pas de TVA. Le marché est tout nouveau, il y a encore peu de programmes neufs. Entre 3 et 5 résidences neuves se montent par an.L’offre étant faible et la demande soutenue, la rentabilité est plus que correcte”, observe Alexandre Rondepierre, consultant chez Select Invest Group. Autre avantage d’investir à Tahiti, la mixité des investisseurs : 40 % d’entre eux sont des locaux, les autres sont des métropolitains. Au moment de la revente, il y a donc moins de risque de surabondance de logements à céder simultanément.

La stratégie la plus naturelle semble donc d’investir aujourd’hui dans la maison que l’on habitera à sa retraite. Cette option suppose de sélectionner une région coup de coeur, mais également, un bien répondant d’ores et déjà aux exigences du vieil âge. À savoir, accessible facilement (sans étage ou dans une résidence avec ascenseur), à proximité des commerces, du corps médical et des moyens de transports. En attendant d’en profiter quotidiennement, vous aurez toujours le loisir d’en profiter comme résidence secondaire ou de le louer. Attention à la fiscalité des revenus fonciers. Dans le cadre d’un régime foncier classique, les loyers restent fortement imposables, ce qui risque d’amputer d’autant la rentabilité du bien. Si vous êtes sur une tranche marginale d’imposition à 30 %, vous devrez en plus payer 11 % au titre de la CSG et de la CRDS, soit un total de 41 %. “Dans ce cas, la rentabilité du bien peut rapidement fondre de près de 50 %. Et passer de 4 à 2,5 %”, note Stéphane Crémades, cogérant de l’Institut du patrimoine. Autre inconvénient de ce type d’investissement : dans 15 ou 20 ans, il est fort probable que votre situation géographique, économique et familiale est évoluée (voir encadré : 3 questions à). Et la maison de vos rêves risque de ne plus correspondre à vos besoins de retraité. Pour éviter ces déconvenues, les professionnels de la gestion de patrimoine conseillent tous une réelle démarche d’investisseur et pas une décision de préretraité. Donc privilégier la rente plutôt que le coup de coeur. Plusieurs solutions intéressantes cohabitent : investir dans des biens éligibles aux dispositifs défiscalisant comme le Robien recentré, le Borloo populaire (Borloo neuf), la loi Demessine ou opter pour un appartement ou une chambre dans une résidence avec services ouvrant droit au statut de loueur en meublé non professionnel (LMNP).
Le dispositif qui offre une importante réduction fiscale aux investisseurs dans le neuf connaît un succès grandissant. Suivez nos conseils pour bien optimiser votre placement.
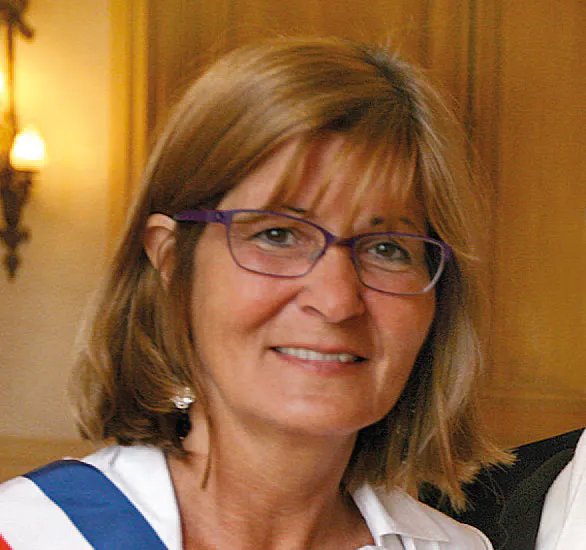
Corinne Valls : " Une offre diversifiée de logements "
La Maire de Romainville répond à Explorimmoneuf
Languedoc : Montpellier a la cote
Avec une forte croissance démographique, le Languedoc constitue une place immobilière de choix, pour les acquéreurs comme pour les investisseurs.
Si le plaisir d’être propriétaire d’une résidence secondaire est incontestable, posséder un pied-à-terre sur le littoral coûte relativement cher. Louer peut en amortir la charge.