Tous les conseils en Immobilier

Pierre Bazaille : « Investir dans l'immobilier avant la fin de l’année est une bonne option »
Pierre Bazaille, Président de l’Institut notarial de l’immobilier, donne à Explorimmoneuf son point de vue sur l'investissement locatif.
L’APL ou Aide Personnalisée au Logement
L’Aide Personnalisée au Logement (APL) répond au même souci d’atténuer les charges de remboursement. Son versement ne dépend pas seulement de la situation familiale, mais aussi du type de prêt obtenu. Seuls les prêts PAS et les prêts conventionnés permettent de bénéficier de l’APL. Ces prêts sont proposés par les banques, mais l’Etat apporte sa garantie. Par ailleurs, il est possible de les mobiliser sur de longues durées (jusqu’à 30 ans sans apport personnel) ce qui permet des conditions intéressantes en termes de taux et de durée. Si en complément d’un de ces deux prêts, vous avez droit au PTZ (prêt à 0 %), la mensualité correspondante est prise en compte pour le calcul de l’APL. Comme l’allocation logement, l’APL peut être réduite si vos revenus augmentent ou si vos charges de famille diminuent. Il est donc nécessaire de prendre en compte ces variantes. Les règles de calcul sont très proches de celles de l’allocation logement, mais le montant est plus avantageux.

L'AVIS DE BERTRAND MOURS, Président de la FPC Pays de Loire
Une offre nouvelle se profile

Au-delà de leurs conditions financières, les “zones Anru” présentent l'atout d'un urbanisme revisité avec talent. C'est le cas de la rue Rébière, à Paris, dans le 17e, près de la porte Pouchet. Inscrit dans le GPRU (Grand projet de renouvellement urbain), ce site en devenir a été travaillé par des équipes de jeunes architectes dans une optique contemporaine. L'un des programmes est commercialisé en accession libre : “Paris autrement”, de Nexity Seeri. “Début février, nous avons relancé cette opération, explique Denis Collot, directeur commercial de Nexity Seeri. La grille de prix a été réajustée à 5 800 €/m2 en TVA à 19,6 % et à 5 000€/m2 en TVA à 5,5 %.Ce sont de beaux appartements, plein sud,avec de grands balcons.

Marseille : des logements pour tous
Face aux besoins importants de logements, Marseille a lancé une rénovation à grande échelle avec pas moins de 11 zones de redynamisation urbaine et une zone urbaine sensible, dont neuf sont prioritaires pour les aides à l'Agence nationale pour la rénovation urbaine. L'habitat existant fait l'objet de nombreuses opérations à l'instar de la Procédure de restauration immobilière (PRI) du Panier prolongée jusqu'en 2009, qui porte au total sur 4 000 logements. Dans le neuf, le lancement d'un pourcentage de logements à prix maîtrisés et destinés à s'adapter aux revenus des actifs locaux semble remporter un certain succès, comme l'explique Alain Paget, PDG de Progereal :"Dès lors que des logements sont commercialisés à ce prix-là, la clientèle est très nombreuse.Nous soutenons la politique de l'habitat menée par Jean-Claude Gaudin au point de lancer, courant 2008, une opération dédiée à ce type de logements sur la Zac Vallon-Regny, dans le 9e arrondissement. Pour la réaliser, il faudra savoir être inventif, éviter la spéculation sur les fonciers et recréer notre rôle de promoteur. Chacun d'entre nous devrait être sensibilisé à cette problématique". Progereal, présent dans le 15e avec Les Hauts de l'Estaque, à 3 000 e/m2, lance par ailleurs d'autres opérations sur le secteur de la communauté urbaine : ainsi, à La Ciotat, commune qui devient de plus en plus attractive, le promoteur lance Les Terrasses de Figuerolles, 48 logements face à la mer, livrables courant 2009 et commercialisés autour de 4 000 e/m2. Il est intéressant de noter que sont aussi présents sur la commune Kaufman & Broad, avec Côté Port, sis quai François-Mitterrand, sur les quais, avec un prix moyen de 5 321 e/m2, pour une livraison attendue fin 2008. Le promoteur a aussi lancé, pour une livraison au 3e trimestre 2009, Côté Plage. A Marseille, l'offre bien répandue sur quasiment l'ensemble des arrondissements permet à chaque promoteur d'être présent. Parmi eux, Nexity George V réalise Villa Toscana, au sommet de la colline de Montolivet, à 10 mn du centre-ville et coréalise avec Eiffage Parc Avenue, avenue Jules-Cantini, face au Parc du 26e centenaire. C'est dans ce même quartier du Rouet, à deux pas de la place Castellane, que Bouygues Immobilier réalise Le Majorelle, avec, par exemple, l'appartement de 63 m2 et 19 m2 de terrasse commercialisé à 257 000 e, parking extérieur inclus, livrable courant 2009. Présent dans le quartier totalement métamorphosé de Belle de Mai, Constructa propose Bella Maggio, 25 appartements, du 2 au 5-pièces. Un appartement d'une surface de 62,95 m2 et ses surfaces annexes de 47 m2 est commercialisé à 245 650 e. La livraison est attendue pour le 2e trimestre 2009. Quant à Cogedim Provence, il coréalise avec Bouygues Immobilier Les Rives d'Allauch, livrables au 1er trimestre 2009. Cette opération sise sur les hauteurs de Marseille avec vue sur le village d'Allauch permet d'acquérir un 2-pièces, de 38 à 49 m2, entre 166 000 e et 177 000 e.
Edouard Denis – Président du groupe Edouard Denis
Indicateur Bertrand : Vous avez fait le choix de développer des programmes axés sur la résidence secondaire. Pourquoi ? Edouard Denis :Notre littoral bénéficie d'un positionnement stratégique vis-à-vis du nord de l'Europe. Nous avons une côte touristique qui se situe à 2 h 30 de Paris, de Lille, mais aussi de Londres ou de Bruxelles. Toute une partie de notre clientèle est donc constituée de nos voisins européens, que nous retrouvons sur nos opérations au Touquet par exemple, et dans d'autres stations balnéaires de la côte d'Opale ou de la Baie de Somme. Le marché de l'immobilier de bord de mer est porteur dans notre région, d'autant plus que depuis quelques années, les moyens de transport se sont amplifiés, avec l'ouverture de l'autoroute A 16 qui relie Paris à la Baie de Somme et au Touquet et s'ajoute au shuttle en provenance de la Grande-Bretagne. La mer et la côte, restée belle et sauvage, sont l'atout principal de notre région. Le littoral continue à attirer du monde et représente notre chance et notre possibilité de développement. I.B. : Que pensez-vous de l'évolution actuelle du marché immobilier ? E.D. : Dans le contexte économique général actuel, on peut craindre un certain ralentissement du marché immobilier. Ira-t-il jusqu'au retournement ? C'est difficile à dire, car la demande reste forte et insatisfaite. Il est indéniable cependant que du fait de la hausse des prix, qui reste conséquente malgré le ralentissement, de plus en plus de jeunes ménages se trouvent écartés de l'accession à la propriété. Pour notre part, nous n'intervenons pas vraiment sur le marché général, mais plutôt sur un micro-marché, celui de la résidence secondaire, qui bénéficie d'une clientèle dont le pouvoir d'achat est non seulement épargné, mais considérablement plus élevé que celui des jeunes générations. Nous ne sommes donc pas directement concernés par une éventuelle pause dans le marché immobilier et nos programmes se commercialisent rapidement. Au Touquet par exemple, notre opération en front de mer se vend très bien, à un prix de 8 000 €/m2 environ, du fait de sa situation. Nous y retrouvons une clientèle européenne proche de la retraite, au pouvoir d'achat confortable. I.B. : Et votre regard sur le marché de la résidence secondaire ? E.D. : C'est une clientèle particulière, qui reste solvable et n'est même pas directement concernée par le phénomène de remontée progressive des taux d'intérêts. Agés en moyenne de 55 ans, nos clients ont déjà financé leur résidence principale et ont bénéficié d'une période où l'économie était plus prospère. Nos clients viennent vers nous avec des taux d'apport de 80 % et parfois même 100 %. Ils financent donc leur achat en ayant très peu recours au crédit. Ils constituent un micro marché dynamique. Cela a pour conséquence un certain vieillissement de la population de ces villes de bord de mer, car c'est un marché encore plus inaccessible aux primo-accédants. Mais c'est aussi ce qui permet son dynamisme et sa bonne santé. I.B. :Quelles sont vos perspectives de développement ? E.D. : D'après les démographes, cette génération du "papy boom" sera encore sur le marché jusqu'à l'horizon 2020, ce qui nous laisse encore de belles perspectives de développement sur le marché de l'immobilier de bord de mer. Exceptionnellement, nous avons réalisé deux opérations en Robien, à Abbeville et Saint-Quentin, mais ce n'est pas une démarche dans laquelle nous souhaitons nous engager durablement. J'ai le sentiment que le Robien est un créneau relativement fragile, notamment dans des villes comme les nôtres. Si nous devions diversifier notre offre, nous irions plutôt vers la résidence principale dans de grandes agglomérations, qui me parait moins risquée que l'investissement locatif. La résidence secondaire : Quelle évolution ? “La résidence secondaire évolue de plus en plus vers ce que nous appelons une résidence “principalisable” car nos clients s'y installent une fois à la retraite, 5 ou 10 ans après leur achat. L'exigence des clients va donc vers des appartements confortables et de qualité, dans lesquels ils pourront s'installer à demeure sans rien sacrifier de leur confort de vie. Cela ne se traduit pas forcément par des surfaces plus grandes, pour des raisons de prix. Nous prévoyons peut-être un peu plus de 3-pièces que de studios ou 2-pièces, mais ceux-ci restent d'une taille raisonnable. 70 m2 bien conçus permettent une belle qualité de vie sans faire exploser les prix. Nous travaillons donc avant tout à optimiser les plans, conçus pour éviter les espaces inutiles et bien identifier les différents espaces de vie. Le salon en particulier, doit être une pièce agréable et de belle surface.” Zoom sur le groupe Edouard Denis Créé il y a 10 ans, le groupe Edouard Denis, du nom de son fondateur, intervient principalement sur les villes de bord de mer du Nord Pas-de-Calais et de Picardie, et s'est également implanté récemment en Haute-Normandie, toujours sur le littoral. Le groupe propose actuellement 30 opérations, ce qui représente 1 200 logements, dont 800 actuellement en construction et 400 logements en instance de démarrage de travaux. La programmation de l'année 2007 représente 30 programmes, soit le lancement de plus de 1 000 logements en commercialisation. Il s'agit pour moitié d'appartements en résidences collectives, et pour moitié de maisons individuelles groupées. www.immobilier-edouarddenis.com
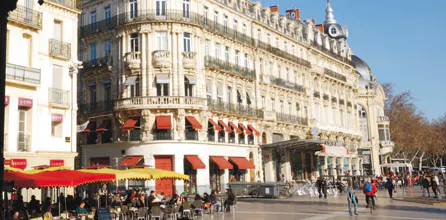
Montpellier, au coeur de projets immobiliers
Après une année 2011 exceptionnelle, le marché montpelliérain connaît un ralentissement conjoncturel. Confrontée à une forte croissance démographique, la ville a lancé une foule de projets immobiliers.

IdF : 3 QUESTIONS À ANDRÉ SANTINI Député-maire d'Issy-les-Moulineaux
"Nous allons construire des tours dégageant des espaces libres au sol"

L'AVIS DE JEAN-FRANÇOIS COURET Directeur de l'Adil 44* à Nantes
Un PTZ doublé pour les Nantais ! La communauté urbaine a mis en place, au printemps 2006, un "prêt à taux zéro Nantes Métropole". Son objectif : augmenter la capacité d'emprunt des ménages en allant jusqu'à doubler le PTZ prévu par l'Etat. Selon le directeur de l'Adil 44, la mesure est plus que jamais d'actualité.
Une offre bien répartie sur la CUB
Le début de l'année 2008 se caractérise par un léger ralentissement de l'activité. "Cela tient à plusieurs raisons, souligne Raphaël Lucas de Bar, responsable de l'agence bordelaise de la Sagec, une partie de la production - notamment des grands logements - est inadaptée au profil de la demande et les mises en vente de 2007 ont été importantes au regard des freins de l'année précédente. Cependant, les acheteurs sont toujours largement présents et la part des investisseurs a tendance à baisser". Le promoteur vient de lancer la commercialisation d'Esprit 30, une résidence à Martignas, en limite de la CUB. Composée de 25 logements labellisés Haute performance énergétique, celleci, livrable au 3e trimestre 2009, est commercialisée à environ 3 000 e/m2. L'offre est bien diversifiée. C'est à Bruges que Bouygues Immobilier signe l'une de ses opérations, Le Domaine de Lyse, deux petits immeubles de 11 logements ainsi que des maisons individuelles, livrable au 3e trimestre 2009. Toujours à Bruges, Kaufman & Broad propose Carré Longchamp, 19 appartements, à 5 mn du centre de Bordeaux. Le 3-pièces est commercialisé à partir de 184 500 e. La livraison est attendue pour le 3e trimestre 2009. Icade Capri réalise Les Jardins du Fleuve à Floirac, une opération livrable au 2e trimestre 2009, du 3 au 5-pièces, avec le 3-pièces de 74 m2 à partir de 215 000 e, parking inclus. Sur la même commune, Nexity George V réalise Le Clos de la Burthe, 16 appartements et 21 maisons dans un havre de verdure aux portes de Bordeaux. Le 3-pièces de 58 m2 est commercialisé à partir de 176 000 e pour une livraison au 4e trimestre 2009. Bien adapté à une clientèle d'investisseurs, Cogedim Citalis propose Garden Avenue, avenue Thiers, dans le quartier de La Bastide, avec le 2-pièces à partir de 152 000 e, pour une livraison au 1er trimestre 2010. Enfin, le groupe Patrice Pichet livrera au 3e trimestre 2009, Les Lumières d'Ornano, une résidence de 75 appartements, de 1 à 5-pièces, à proximité du centre-ville.
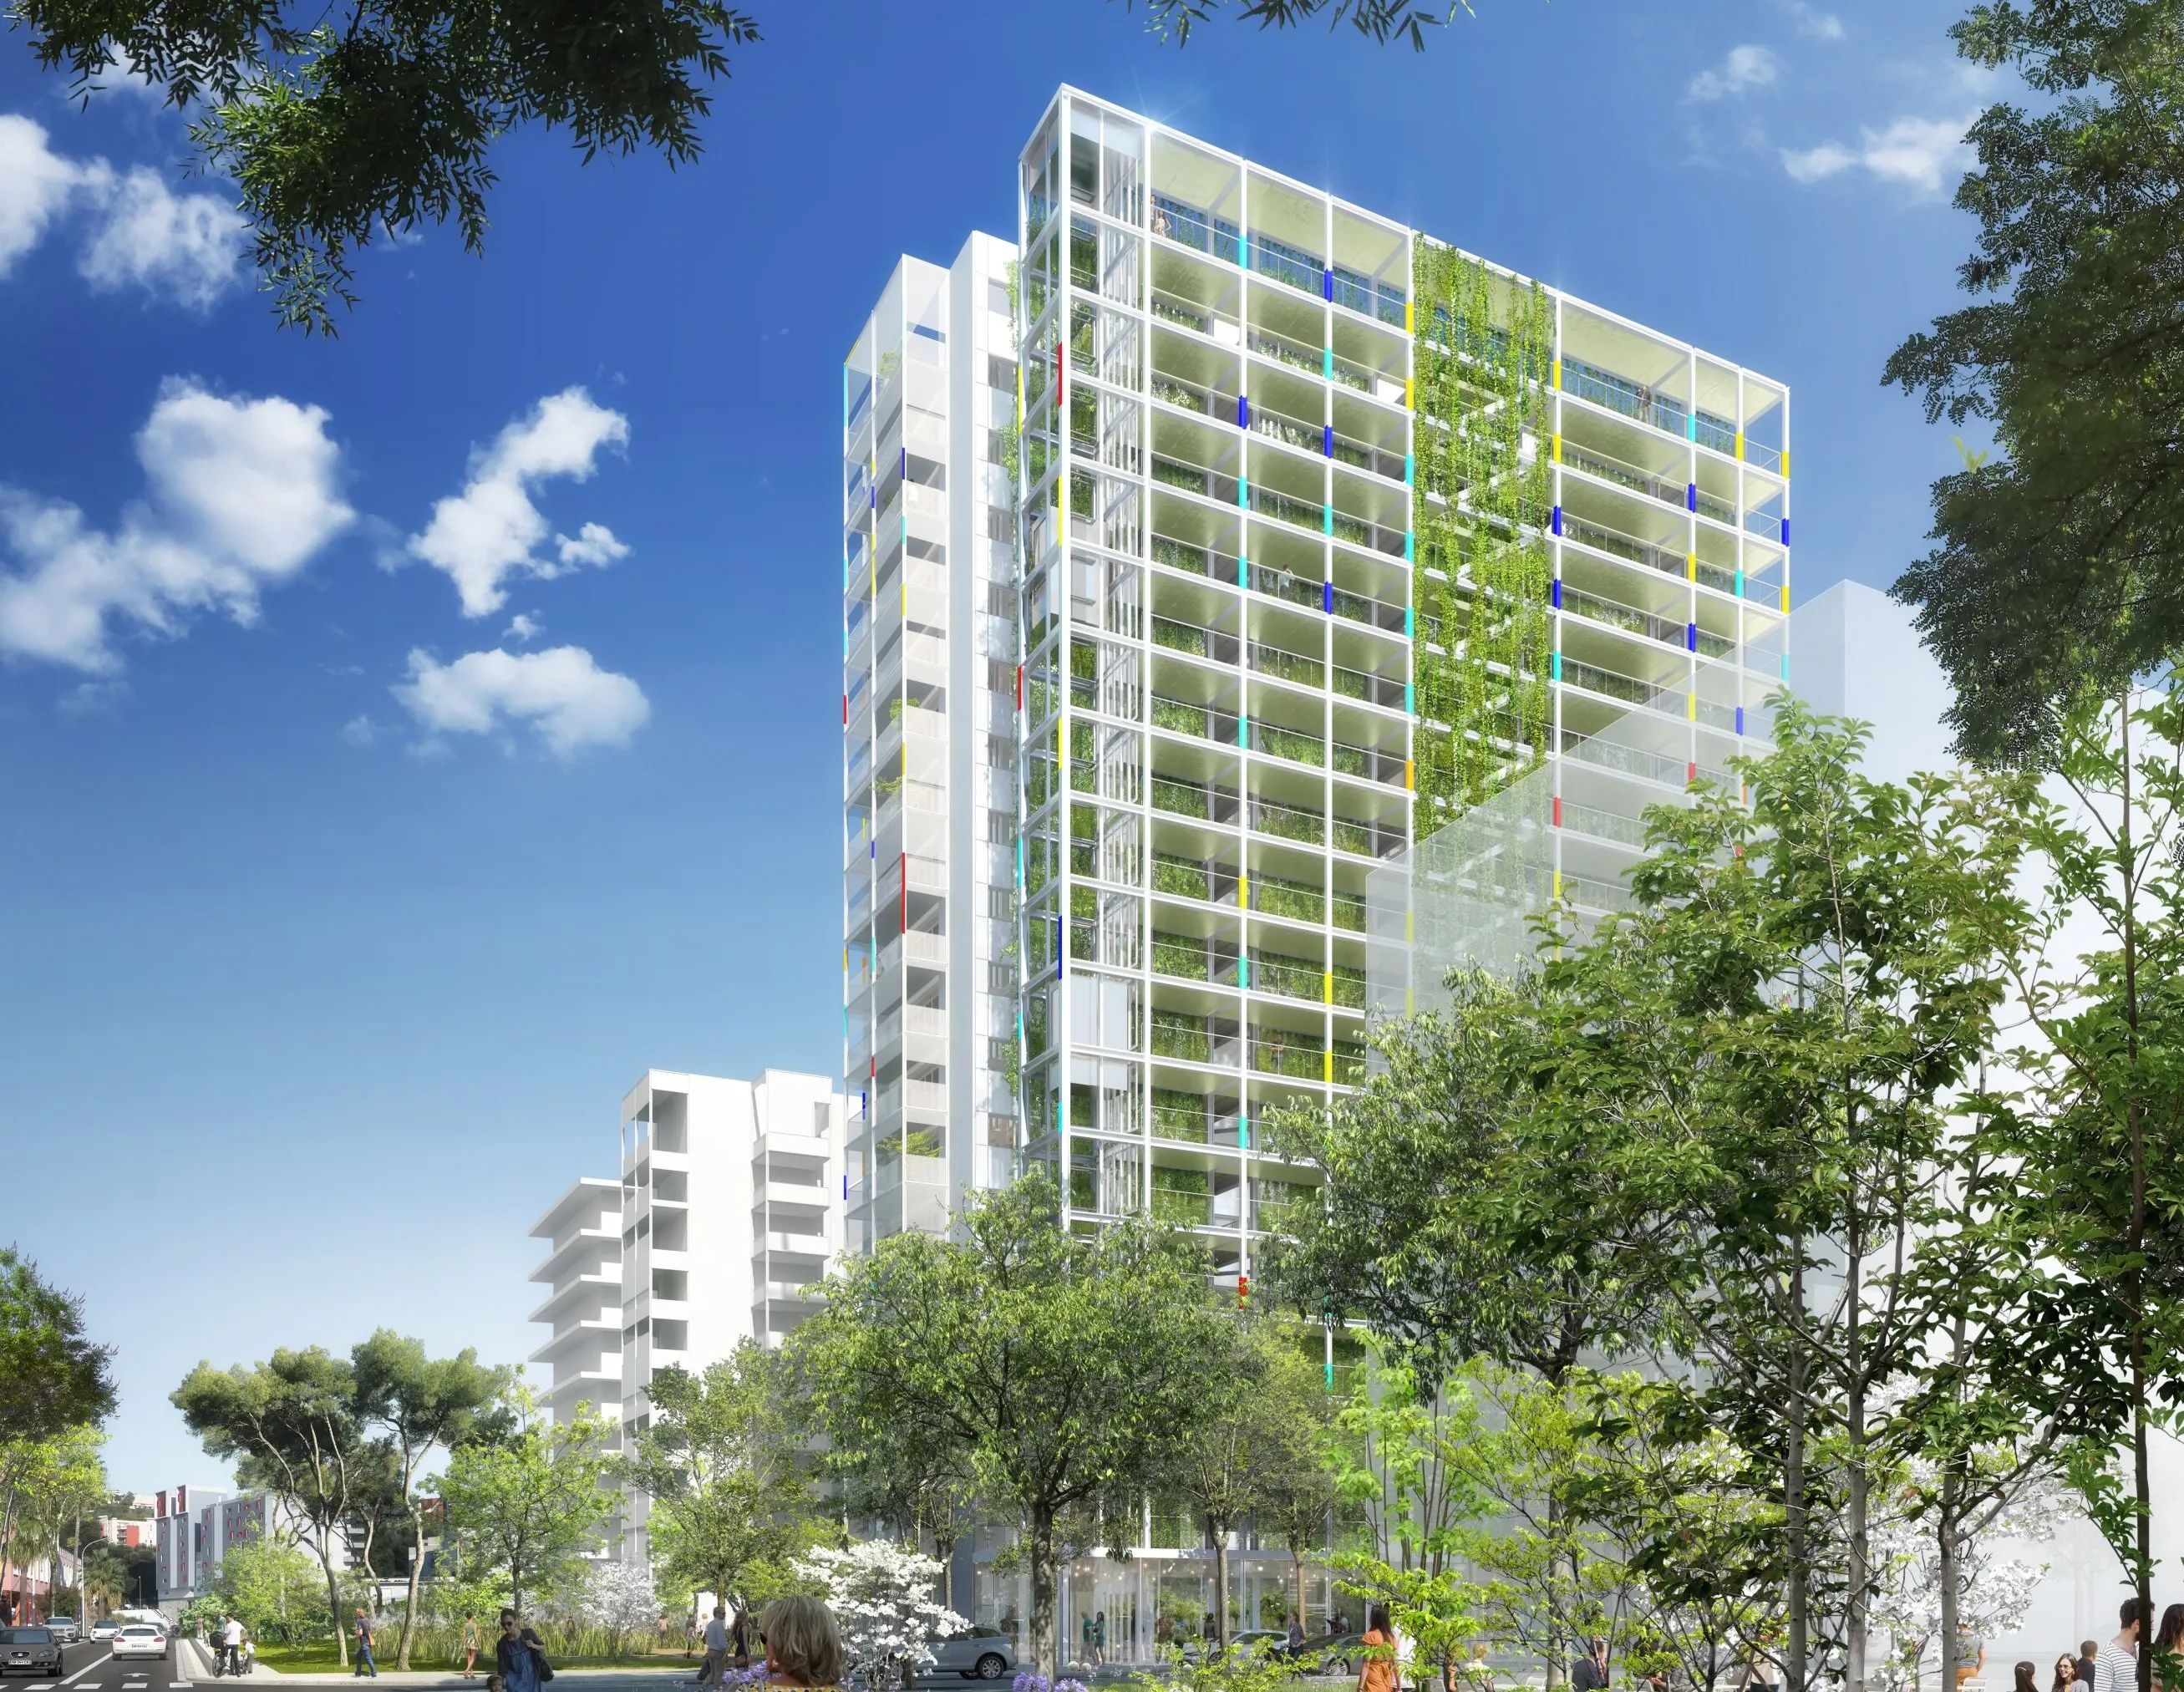
Jean Nouvel donne un coup de vert à Nice
DIAPORAMAS. L’architecte de renom présente deux nouvelles tours résidentielles vertes. Des bâtiments inspirés d’une ancienne réalisation chypriote. Découverte.
L’AVIS DE PHILIPPE BAILLOT, Directeur de Bred Banque privée
Indicateur Bertrand : Avezvous une demande très forte pour les prêts "in fine" et dans quelle stratégie s'inscrivent-ils ?
Face à tous les défis que doit relever le secteur du bâtiment, construire “vert” est aussi un pari économique.
Ajuster projet de vie et investissement
Le choix du lieu dépend aussi grandement de l’objectif de l’investissement : s’agit-il de générer des revenus complémentaires sur la durée de la location, ou de se constituer une retraite ? Est-ce un patrimoine dont on souhaitera jouir plus tard, que l’on voudra revendre pour récupérer son investissement ou transmettre ? Lorsque l’on prévoit d’habiter son bien immobilier dans quinze ou vingt ans, mieux vaut penser tout de suite à investir dans un appartement ou une maison en accord avec son projet de vie. “Lorsque l’investisseur a une perspective de jouissance différée de son logement, il achète généralement sur des marchés attractifs comme les régions Paca,Languedoc- Roussillon ou la façade atlantique, note Jean-Jacques Toulgoat. Même si le logement va être loué pendant une longue période, il faut tout de suite le choisir avec une taille cohérente, en adéquation avec la vie quotidienne à laquelle on aspire : attention, donc, aux surfaces trop compactes.” Le projet à long terme doit être pensé avant l’investissement. “Il faut bien connaître les raisons immédiates qui vous poussent à investir, et cela ne doit pas être aussi basique que réduire ses impôts, conseille Norbert Desmard. Aujourd’hui, les clients investissent avec un vrai projet en tête : acquérir à terme une résidence secondaire, financer une passion.” Plus que jamais, l’investissement se fait bien dans la pierre, et non dans la réduction d’impôt que prévoient les dispositifs Borloo, Robien, les LMP ou LMNP (location meublée professionnelle ou non professionnelle), les lois Demessine ou Girardin pour l’Outre-Mer.
Indicateur Bertrand : L’habitat en montagne, notamment à Tignes, souffre-t-il de la crise ?
Crédit : la souplesse avant tout
Même si les banques offrent de plus en plus de services annexes au crédit, elles n'en oublient pas pour autant leur coeur de métier : la gestion de comptes bancaires - du moins pour les généralistes - et la délivrance de crédits à la consommation ou immobiliers. Elles ont un devoir de conseil, notamment si vous souhaitez contracter un crédit immobilier. Et pour répondre au mieux à vos attentes, elles ont à leur disposition toute une batterie de crédits susceptibles de s'adapter à vos préoccupations et à vos besoins. Avec des logiciels très sophistiqués, elles sont en mesure de vous établir des plans de financement très élaborés. Prêts classiques, à taux fixe ou à taux révisable, modulables, avec différé d'amortissement ou non, à palier... Si vous disposez par exemple de ressources modestes, la banque vous proposera un crédit à paliers dont le but est de niveler la mensualité pendant toute la durée du crédit. Cette technique est largement utilisée lorsque vous financez votre achat avec plusieurs prêts (prêt à 0 %, 1 % logement, épargne logement...). Les établissements vont même plus loin puisqu'ils ont mis au point des prêts à 100 %, voire 110 % sur des durées très longues. En empruntant sur une aussi longue durée, vous avez même la possibilité de choisir des remboursements modulable. Dans ce cas, la banque vous laisse une certaine liberté pour augmenter votre mensualité quand vos revenus s'améliorent, ou de la diminuer si vous devez faire face à une dépense imprévue. Ainsi, à BNP Paribas, la modulation peut atteindre 2 % à la hausse ou à la baisse. La hausse provoque une diminution du crédit, la baisse une augmentation de la durée. A la Bred/Banque Populaire, la variation à la hausse comme à la baisse peut aller jusqu'à 30 % de l'échéance mais vous ne pourrez utiliser cette possibilité que cinq fois au cours de la durée de votre prêt. Au Crédit Foncier, l'échéance peut être augmentée de 50 %. A condition que la durée de votre crédit ne diminue pas de plus de 20 % par rapport à celle d'origine. Vous avez aussi la possibilité de diminuer votre mensualité de 50 %. Mais vous ne devez pas provoquer un allongement de la durée du prêt. Si vous empruntez pour un logement qui n'est pas encore construit (vente en Vefa, construction d'une maison...), la banque peut encore mettre en place un différé d'amortissement. Autrement dit, vous ne remboursez pas votre mensualité (sauf les primes d'assurance) tant que vous payez un loyer par ailleurs. Cette facilité peut parfois s'échelonner sur un ou deux ans, selon les cas. Une souplesse bien utile quand on n'a pas les moyens de mener de front le remboursement d'un crédit et le paiement d'un loyer. Il faut toutefois avoir en tête que cette souplesse rend votre crédit plus cher. Rien ne vous empêche non plus de reporter une ou deux mensualités lorsque c'est nécessaire. Cette possibilité vous est offerte chez LCL (deux échéances mensuelles par an). Même chose au CIC où vous pouvez reporter 12 mensualités maxi à raison de 3 par demande. A L'UCB, vous disposez de cinq "jokers" : vous pouvez reporter votre mensualité au moins cinq fois au cours du prêt sans avoir à vous justifier. Dans cette banque une garantie report chômage est également proposée qui vous permet, comme son nom l'indique, de reporter votre mensualité en cas de licenciement. Attention : dans la plupart des cas, toutes ces souplesses ne sont pas gratuites. Chaque demande peut faire l'objet d'une facturation de l'ordre de 30 à 50 euros selon les établissements.
L'art de bien vivre sur ses acquis
Cette qualité du quotidien a toutefois un prix qui n'est pas à la portée de tous les budgets. Dans le "triangle d'or", entre Saint-Germainen- Laye, Marly-le-Roi et Le Vésinet, l'immobilier culmine. Fin juin, une maison ancienne vésigondine s'échangeait à 845 000 € en moyenne, en hausse de plus de 4 % sur un an. A Saint-Germain-en-Laye, rue Gambetta, un 4-pièces de 89 m2 est récemment parti à 585 000 €, soit 6 573 €/m2. Quant aux terrains à bâtir, fort rares dans cet est de l'ouest, l'un deux vient de se négocier 273 000 € pour 450 m2 sur la plaine de Montesson et un autre, situé à Fourqueux, a atteint la somme insensée de 550 000 € pour 1 000 m2 en juillet dernier.