Actualité

Timide reprise des ventes dans le neuf en Ile-de-France
Malgré des signes d’embellie, avec l’augmentation du nombre de primo-accédants et le retour des investisseurs, le marché du logement neuf francilien se montre encore fragile.
Laurent Escobar : " 44% de ventes à investisseurs "
Directeur associé d'Adéquation

Languedoc-Roussillon : Montpellier produit de nombreux logements neufs
Le marché immobilier de la région de Montpellier repart à la hausse façon vertigineuse, loin devant les autres villes. Avec en fer de lance, une importante production de logements neufs répondant aux critères du bâtiment basse consommation.
Propriétaire d'un immeuble que je loue depuis de nombreuses années et successivement aux membres d'une même famille, le futur arrivant, me demande de signer un bail alors que jusqu'à présent, j'ai toujours, et sans aucun problème, pratiqué des locations verbales avec ses frères et cousins. Que dois-je faire ? (Lucy K., Paris, 14e)
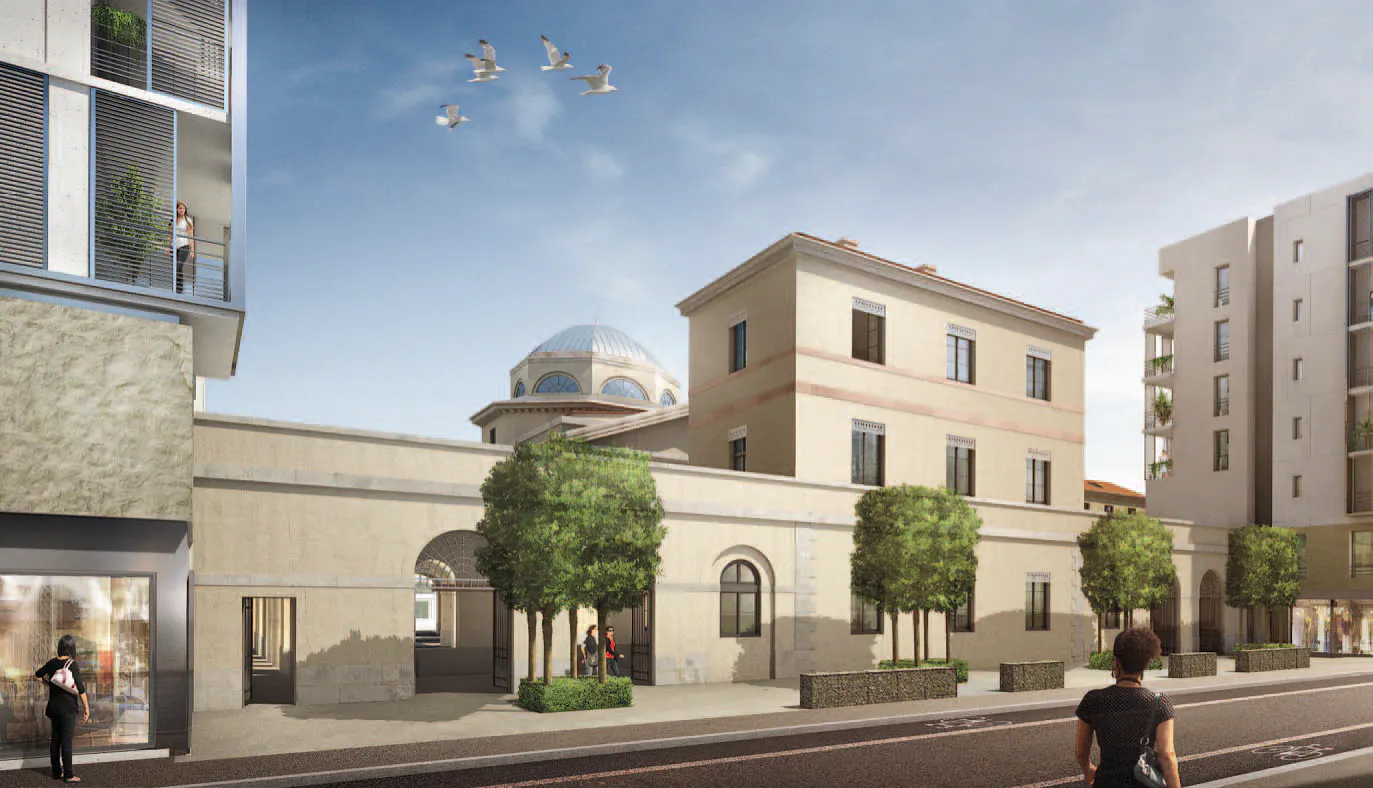
Une nouvelle vie pour des logements neufs dans le centre de Lyon
Le promoteur OGIC transforme deux anciennes prisons lyonnaises, en les encadrant de bâtiments neufs et de jardins publics.
Immobilier au Canada : l’aventure québécoise
Située à l’est du Canada, la région du Mont Tremblant est un vaste territoire en plein essor qui séduit de plus en plus d’investisseurs et de particuliers. À la clé : des terrains de rêve, ausein d’un espace sauvage et naturel grandiose.
Le prêt à taux zéro 2012 étendu
Depuis le 1er juin, le prêt à taux zéro (PTZ+) 2012 qui visait la construction ou l’achat d’un logement neuf jamais occupé, concerne aussi l’acquisition de biens dans lesquels ont été effectués des travaux d’une importance telle, qu’ils sont assimilés ensuite à des logements neufs

L'encadrement des loyers franciliens
L'encadrement de la hausse des loyers privés dans l'agglomération parisienne a été reconduit pour un an en cas de renouvellement de bail avec un locataire (décret paru dans le journal officiel du 30 août 2007). Si le propriétaire souhaite procéder à un rattrapage, considérant que le loyer est "sousévalué", l'augmentation est limitée : à 50 % de l'écart constaté entre le loyer sous-évalué et ceux pratiqués dans le voisinage, soit à 15 % du montant du coût réel des travaux réalisés depuis le dernier renouvellement du bail lorsque le bailleur a effectué des améliorations importantes dans le logement. La majoration est étalée sur trois ou sur six ans si elle est supérieure à 10 %. Lors d'une relocation, les conditions du loyer demeurent libres.
Les dirigeants de l'immobilier de prestige
Appartements ou maisons haut de gamme, ateliers d’artistes, hôtels particuliers, châteaux…, la vente de biens de luxe fait partie intégrante de l’immobilier. Un segment que se partagent quelques spécialistes passionnés.
L'assurance décès invalidité incontournable
Si pour un crédit à la consommation, vous pouvez refuser l'assurance qu'on vous propose généralement, il en va tout autrement en matière de crédit immobilier. Car les sommes en jeu sont généralement importantes. Plus encore aujourd'hui avec la montée fulgurante des prix de l'immobilier des dernières années. D'où la quasi obligation, pour la plupart des acquéreurs, de financer leur acquisition immobilière sur 20 ou 25 ans. Et même avec un bon apport, difficile de ramener la durée à moins de 15 ans. Mais si les banques s'évertuent à trouver des formules de plus en plus sophistiquées pour répondre à toutes les situations, les compagnies d'assurances, elles, n'ont pas beaucoup fait évoluer leurs contrats de base qui restent, dans la plupart des cas, limités aux emprunteurs âgés de moins de 70 ans. Or, sans contrat d'assurance décès invalidité, pas de crédit possible. Pour vous, c'est d'ailleurs une précaution indispensable qui évitera à vos héritiers, en cas de malheur, de devoir rembourser le crédit à votre place.

Assurément, la très forte hausse des taux révisables, les rend beaucoup moins attractifs aujourd’hui. D’où un plébiscite pour les taux fixes bien que leur remontée soit également très sensible. Certains banquiers avancent toutefois qu’ils sont rigides et pas forcément sans risque. Bien sûr, ceux qui ont eu la mauvaise idée d’emprunter à 10 % au début des années 90 s’en sont sans doute mordus les doigts dans la mesure où ils n’ont pu bénéficier des fortes baisses enregistrées sur les taux révisables. Mais l’argument ne vaut pas aujourd’hui puisque les taux sont relativement abordables. Rien de tel, en effet, qu’un taux dont on est sûr qu’il n’évoluera pas durant 15, 20 ou 30 ans. Avec des taux autour de 4 %, on a peu de chance de le regretter. Reste que de tels barèmes sont désormais réservés aux emprunteurs disposant du meilleur “scoring” et n’empruntant pas à trop long terme. Ceux qui ont un profil moins favorable et qui cherchent à emprunter sur 25 ou 30 ans, peuvent s’attendre à des taux supérieurs. Sur 20 ans, le taux servi oscille, selon Meilleurtaux. com, entre 4,05 et 4,20 % ; sur 25 ans, entre 4,15 et 4,30 % et sur 30 ans entre 4,35 et 4,55 %. Quant à ceux qui envisagent d’emprunter sur 40 ou 50 ans, les taux s’envolent à 5 % et plus. Même à taux révisable ! “Le vrai problème est celui du décalage entre les prix de l’immobilier et le pouvoir d’achat des acquéreurs, explique Jean-Pierre Bourgeois de l’UCB, on essaie de trouver des solutions qui sont toutefois réservés aux emprunteurs très jeunes. Ils ont le choix de rester locataire ou d’acheter avec de plus petites mensualités”. Le Crédit Immobilier de France propose désormais une durée pouvant aller jusqu’à 40 ans, la Kutxa banque (établissement espagnol) qui distribue ses crédits (en dehors du Sud-Ouest) par le courtier Cafpi, jusqu’à 50 ans. “En 10 ans, les prix de l’immobilier ont été multipliés par deux, alors que le pouvoir d’achat des primo accédants ne progressait que de 25 %”, plaide Jean- Pierre Bourgeois. Pour Geoffroy Bragadir, le président du directoire d’Empruntis, cet allongement inéluctable des prêts n’est pas forcément la panacée. Surtout pour les familles modestes. “Pour un prêt de 150 000 z sur 50 ans à 4,90 %,l’emprunteur n’aura remboursé, au bout de 5 ans que 3 % du capital. A titre de comparaison, sur 35 ans, il aura payé 7 % du capital et sur 15 ans,27 %.Quant au coût du crédit, il est faramineux :252 000 z pour un prêt sur 50 ans contre 150 000 sur 35 ans ou 49 700 sur 15 ans”. Conclusion, un couple qui loue un appartement à 1 000 e par mois devra débourser 1 240 e pour se rendre propriétaire du même bien, soit 240 e d’écart. Reste la déductibilité des intérêts d’emprunt qui adoucira forcément la note. “En adoptant sa mesure fiscale de déduction des intérêts d’emprunt, le gouvernement Sarkozy fait pencher la balance en faveur des propriétaires. Un locataire paie son loyer 12 mois sur 12, un propriétaire ne paiera ses mensualités qu’environ 11 mois sur 12, conclut Meilleurtaux.com, elle contribue à générer une nouvelle demande pour l’accession à la propriété en poussant les locataires à avancer dans leur projet”.
S'installer dans un logement neuf, c'est s'offrir les matériaux et techniques de construction les plus pointus. La garantie d'un confort douillet pour de longues années. Démonstration.

Les aménagements servent l'immobilier neuf autour de Bordeaux
Dans la Cub (Communauté urbaine de Bordeaux), Icade investit aussi Floirac. Desservie par le tramway, la commune conduit un projet de rénovation urbaine et l'aménagement de la Zac des quais, qui développe le bas de la ville, redynamise le centre-ville et met en valeur les bords de la Garonne.
3 QUESTIONS À Jérôme Dray, notaire dans le 15e
"À Paris, les prix se stabilisent"
Coup de projecteur sur l'électricité
L'énergie électrique est une compagne précieuse dans la vie de tous les jours (éclairage, chauffage, cuisine, etc.), mais qui peut se révéler dangereuse par simple négligence ou par méconnaissance des risques. Les chiffres concernant la sécurité électrique en France sont alarmants. Selon l'Observatoire national de la sécurité électrique, sur 31 millions de logements, 7 millions sont équipés d'une installation électrique présentant des risques. On déplore chaque année 250 000 incendies, dont un tiers sont d'origine électrique. Et, au total, 4 000 victimes dont 100 morts. En cause très souvent, des installations électriques qui ne sont plus aux normes. Les logements neufs, eux, ont l'obligation de respecter la norme NF C 15-100. Depuis sa création, cette norme évolue régulièrement pour s'ajuster à la croissance des besoins, aux progrès techniques et ainsi assurer une plus grande sécurité des personnes et des biens. Pour rappel, les coupe-circuits, reliés à chacun de vos appareils électriques, protègent votre installation en coupant le courant, c'est-àdire en faisant sauter les fusibles correspondants, en cas d'échauffement ou de court-circuit. Le disjoncteur différentiel 30mA, qui coupe l'alimentation en cas de fuite du courant, n'est obligatoire que depuis 1991. Ce dispositif vous protège encore plus efficacement car sa sensibilité extrême lui permet de détecter la plus petite fuite de courant. Dans les logements neufs, il est aussi obligatoire désormais d'avoir une liaison dite "équipotentielle" supplémentaire (LES) dans les salles de bains.Cette liaison, en reliant tous les éléments conducteurs entre eux, supprime leur dangerosité. En complément de cette LES, il y a des "volumes de sécurité" définis par la norme. Ils interdisent de placer un appareil électrique trop près de la baignoire ou de la douche. La norme NF C 15-100 oblige également l'installation de prises à éclipse (ou obturateur) dans les nouvelles constructions. Dans ces prises, les enfants ne peuvent mettre ni leurs doigts, ni quoi que ce soit d'autre. Les trous sont en effet fermés par des volets qui ne peuvent s'ouvrir qu'en même temps, sous la poussée des deux broches d'une fiche. Quant aux fils électriques, ils doivent être protégés par des conduits, moulures ou plinthes en bon état. Enfin, avant d'acheter un appareil électrique, vérifiez qu'il est bien conforme aux normes en vigueur. On les reconnaît au logo NF ou CE.
Midi-Méditérranée : L'AVIS DE CHRISTIAN ROUSSAUX Président de la FPC* Côte d'Azur et Corse
Christian Rousseaux : Le marché est resté stable en 2006, avec 3 400 ventes, mais ce n'est rien comparé aux 8 000 logements que nous produisions il y a 10 ans ! Or, entre-temps, la population a augmenté, l'économie et le tourisme se sont développés. La demande est considérable mais les perspectives ne sont guères encourageantes. A 4 700 e/m2, la clientèle se réduit considérablement. Ce niveau de prix est atteint en raison de la rareté des terrains et de l'obligation faite aux promoteurs privés de réaliser des logements sociaux à des prix imposés. Vendre à 2 400 e/m2 quand le prix de marché est de 4 700 e/m2 entraîne un transfert des prix sur le secteur libre. Cette situation accentue l'impossibilité pour les accédants d'acquérir dans des conditions acceptables. S'y ajoutent une superposition de réglementations et la réduction des densités validées par les PLU. Ne nous étonnons pas que les actifs locaux soient exclus du marché et que des entreprises refusent de s'installer sur la Côte d'Azur en raison des difficultés à loger leurs salariés. En 2007, j'attends une vraie volonté politique des collectivités.
Toulouse : voyants au vert sur la ville rose
Comment expliquer la bonne tenue du marché du logement neuf sur l’agglomération