Actualité
Le critère clé des logements verts
Réforme de l'accession à la propriété, évolution des prix, valeurs énergétiques des logements...
Ravalement voté avant compromis de vente : qui doit payer ?
Je viens de signer un compromis de vente. Le ravalement de l’immeuble a été voté en début d’année, et le vendeur affirme que je dois m’acquitter des sommes encore dues, alors qu’il a déjà payé le premier appel de fonds. Qu’en pensez-vous ? (Jacques E., Boulogne-Billancourt, 92)
S'agissant d'une aide de l'Etat, tout le monde n'y a pas accès. Un certain nombre de conditions doivent, en effet, être respectées. Tout d'abord, il doit s'agir de votre résidence principale, c'est-à-dire d'un logement occupé au moins huit mois par an. Ensuite, vous devez être primoaccédant. Autrement dit, acheter votre logement pour la première fois. Ou encore n'avoir pas été propriétaire de votre résidence principale depuis au moins deux ans à la date de demande du prêt. Il existe cependant quelques exceptions à la règle. Ainsi, si vous êtes titulaire (vous ou quelqu'un de votre famille) d'une carte d'invalidité ou titulaire d'un allocation adulte handicapé, vous êtes dispensé de cette obligation. Même chose si vous êtes victime d'une catastrophe qui rend votre logement inutilisable.
3 QUESTIONS À BERTRAND KERN, Maire de Pantin, conseiller général de Seine-Saint-Denis
“Des prix en accession maîtrisée, inférieurs au marché"


Les prix de l'immobilier neuf dans la Communauté d'Agglomération de Rouen au 1er trimestre 2013
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté d'Agglomération de Rouen par la fédération des promoteurs immobiliers.
Val-de-Marne : le Sud-Est en marche !
Entre Seine et Marne, aux portes du Sud-Est parisien, le Val-de-Marne fourmille de projets. Gros plan sur les communes qui bougent !

Mariée sous le régime de la communauté et en instance de divorce, puis-je acheter un appartement en vue d'y habiter ? (Patricia L.,Marseille, 13)
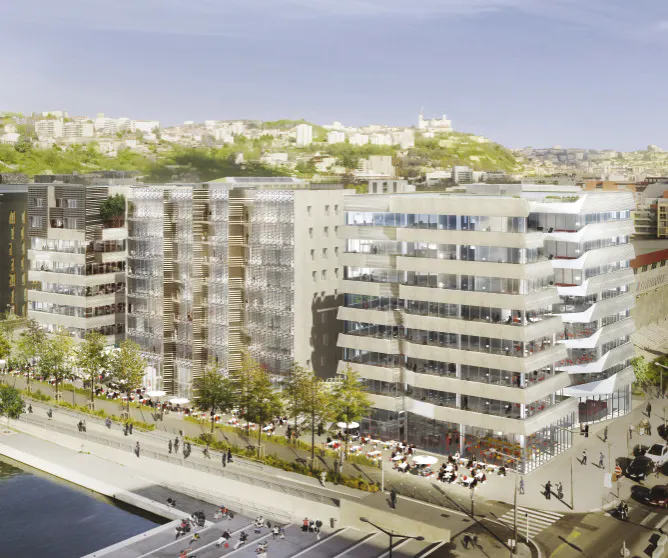
Le 1er bâtiment mixte intelligent
Hikari – " lumière " en japonais - est le premier îlot mixte intelligent à énergie positive d’Europe. Né d’un partenariat entre Bouygues Immobilier et l’architecte japonais Kengo Kuma, il fait partie de la première phase du projet Lyon Confluence (2003-2016).
Les éditions Eyrolles publient “La bonne maison”, ouvrage réalisé par Emmanuel Coste et préfacé par Yann Arthus-Bertrand, initiateur du projet. S’inspirant de la “Passiv Haus” allemande, l’architecte Emmanuel Coste a conçu un prototype de maison passive, pensée pour être construite en grande série, sans renoncer à la qualité ni à l’exigence écologique.
Atlantique : les secteurs-phare pour habiter ou investir
Avec la beauté de son littoral, la côte Atlantique voit le lancement de projets d'aménagements et une offre adaptée de logements neufs.

Les règles d'or du bon placement
Qu'il s'agisse d'acheter sa résidence principale ou de trouver le bon investissement locatif, suivez nos conseils pour optimiser votre placement immobilier.

L'AVIS DE PATRICK CESARI, Président de la Carf
"Une production de 417 logements par an" I. B. : quels sont les besoins de logements de la Carf ? Patrick Cesari : la production de logements neufs est certes encore soutenue, mais contient une part importante de résidences secondaires. Afin d'établir un scénario réaliste de production en logements sur le territoire de la Carf, nous nous sommes basés sur les études d'une croissance démographique de 0,60% par an, dont un solde naturel négatif de – 0,40 % et d'un apport migratoire de 1 % sur la période 2006-2010, inférieure aux tendances du département. Ce scénario fixe à 417 unités par an le nombre de logements à réaliser pour les six années à venir. Cet objectif comprend 137 logements neufs conventionnés publics, auxquels s'ajoutent 45 logements en acquisition amélioration, dans le domaine public et en conventionné privé. Au sens de la loi SRU, c'est donc 182 logements que nous devons produire chaque année. Le nouveau PLH 2010-2016 résulte d'un diagnostic partagé faisant état des atouts et des faiblesses du territoire et des opportunités et des menaces face aux besoins en logements. Nous devons en effet répondre aux besoins des populations dont les revenus sont incompatibles avec le niveau du marché tout en soutenant le développement économique. Il s'agit aussi de valoriser et renouveler le parc existant, de renforcer l'intercommunalité et le lien entre le littoral et les communes de l'arrière-pays ainsi qu'avec les territoires voisins. Enfin, la promotion du développement durable est une orientationtransversale présente dans tous nos objectifs. Les priorités à court terme du PLH consistent à renforcer la politique d'anticipation foncière de l'agglomération et à conduire des opérations publiques d'aménagement à maîtrise d'ouvrage communautaire sur certains sites à enjeux. Nous allons également soutenir la réhabilitation du parc public en incitant à une amélioration de la consommation énergétique des bâtiments. Carf : Communauté d'agglomération de la Riviera française

Caen regagne sa presqu'île.
Côté crédit, vous n'avez évidemment que l'embarras du choix. Vous pouvez opter pour un crédit amortissable à taux fixe ou révisable, avec ou sans différé d'amortissement. Mais vous avez peut-être intérêt à privilégier un crédit "in fine". Qu'est-ce que c'est ? C'est tout simplement un crédit dont vous remboursez le capital à la fin. Dans un prêt classique, vous remboursez chaque mois une part de capital, une part d'intérêt, de même que la prime d'assurance décès invalidité. Avec un crédit "in fine", vous ne remboursez mensuellement que les intérêts d'emprunt et la prime d'assurance, ce qui allège la mensualité. Le capital dont le montant ne bouge pas durant tout le crédit, est remboursé en fin de prêt d'un seul coup. Votre crédit vous coûte donc beaucoup plus cher. A titre d'exemple, si vous contractez un crédit amortissable de 150 000 e sur 15 ans à 4 %, votre crédit vous coûtera au final 49 800 e. En revanche, si vous optez pour un crédit "in fine", les intérêts à payer se monteront à 90 000 e, soit pratiquement le double. Des frais supplémentaires que vous pourrez déduire de vos revenus fonciers, ce qui vous permettra d'avoir moins d'impôts à payer.

Taux de crédit : quelle formule ?
En matière de crédit immobilier, les formules ne manquent pas. A taux fixe comme à taux révisable. Encore faut-il en connaître les mécanismes.

Adjoint au maire de Lyon en charge de l’aménagement, de l’urbanisme et du logement, vice-président de la Métropole de Lyon