Tous les conseils en Immobilier
Les prix de l'immobilier neuf dans la Communauté d'Agglomération de St Malo au 1e trimestre 2014
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté d'Agglomération de St Malo par la fédération des promoteurs immobiliers.

Je vends mon logement au mois de juillet. Puis-je réclamer à l'administration fiscale le prorata de la taxe foncière que j'ai acquittée au 1er janvier ? (Frédéric H., Villeneuve-Saint-Germain, 02)
Jean-Pascal Gabagnou, Directeur régional Résidentiel Ile-de-France, Vinci Immobilier
Indicateur Bertrand : Quelle est l'actualité du groupe Vinci Immobilier et ses orientations stratégiques ? Jean-Pascal Gabagnou : Vinci a souhaité regrouper ses activités immobilières en fusionnant Sorif (spécialisée en bureaux, logements, hôtels, commerces) avec Elige (entité d'immobilier résidentiel). Dans le cadre de ce rapprochement qui donne naissance à Vinci Immobilier, nous quadrillons désormais au niveau national tous les secteurs d'activités. Notre mission : être capables de répondre en termes de produits aux attentes à la fois des investisseurs et des primo accédants. Bref, savoir tout faire. L'objectif est de créer notre propre identité, distiller notre philosophie. Il faut être à la hauteur du nom Vinci Immobilier car nous avons un devoir d'excellence. En Ile-de-France, nous souhaitons bien sûr accroître nos parts de marchés mais en ayant toujours à l'esprit, le souci qualitatif. En effet, nous ne devons pas perdre de vue les fondamentaux, c'est-à-dire la qualité des ouvrages, le fonctionnement des appartements, les sites et l'environnement. Il faut également porter une grande attention aux transports et aux équipements scolaires. Notre stratégie globale est de grandir en accompagnant les besoins de notre clientèle. I.B. : Quels sont vos principaux programmes et vos projets en Ile-de-France ? J.P.G. : Parmi nos programmes emblématiques, je citerai ceux de Levallois-Perret : Le Dôme Résidence, au cœur d'un quartier résidentiel et le Wilson Plaza, disposant d'un espace paysager inattendu, édifié à 500 m du 17e arrondissement. Au total, cela représente une centaine de logements, dans une large gamme qui va du studio au 6-pièces duplex. Nous sommes très présents dans les Hauts-de-Seine où nous réalisons plusieurs opérations comme Villa Toscane à Montrouge, ou à Suresnes, Bourg-la-Reine, Vanves et Boulogne-Billancourt, dont les premiers programmes sur le site de Renault seront lancés en 2006. Dans les Yvelines, à Saint-Nom-la- Bretèche, nous lançons le Parc de Galie, composé de maisons individuelles. En 1ère couronne, nous développons nos implantations en Seine- Saint-Denis et dans le Val d'Oise. Tandis qu'en 2e couronne, nous sommes attentifs aux possibilités de développement liées aux infrastructures de transports. On peut citer les lancements prochains de Villepinte et du Blanc-Mesnil. I.B. : Quel regard portez-vous sur le marché ? J.P.G. : Si l'on assiste à une accalmie, les prix ne vont pas baisser. Il y a un phénomène de rareté, et l'offre à du mal à rattraper la demande. Cela va continuer à augmenter mais plus lentement. Pour ce qui est du marché de la 1ère couronne, nous récupérons ce qui ne se fait pas au sein du marché parisien. L'important est d'être attentifs à la qualité des sites. En ce qui concerne le marché de la 2e couronne pour les primo accédants, après la flambée, les choses devraient se calmer. Le marché est tenu par les taux d'intérêts incroyablement bas. En fait, tout est lié aux revenus des ménages. Il faut donc élaborer des produits adaptés, réfléchir sur des alternatives à la maison individuelle, par l'intégration de maisons de villes dans des programmes collectifs. I.B. : Quelles sont les grandes tendances en matière d'évolution des produits ? J.P.G. : La tendance est aux ouvertures, au gain de place utile, à l'apport d'un maximum de possibilités pour travailler dans son appartement. L'idéal, c'est l'espace. Ensuite, nous voyons poindre par petites touches des évolutions dans nos prestations de confort : économies d'énergies, volets roulants électriques, revêtements en bois pour les façades, fenêtres mixtes bois aluminium, etc. Vinci Immobilier est un des rares promoteurs engagé dans une démarche de certification NF logement. La clientèle est en quête d'une personnalisation plus importante de son acquisition. A nous de mettre en place les structures nécessaires pour gérer une certaine souplesse afin de pouvoir créer l'appartement dont chacun rêve. Collectivement, nous voyons par ailleurs émerger des produits architecturaux de qualité. Depuis 10 ans, l'ensemble des acteurs, Maires, aménageurs et urbanistes ont évolué positivement dans la conception de la Ville. Je pense qu'il faut continuer dans cette voie tout en étant attentifs aux budgets et aux envies de nos clients. A l'inverse de la Belgique voire des Pays-Bas où il y a une vraie culture architecturale, en France, nous sommes tout de même très traditionnels. I.B. : Et comment percevez-vous l'évolution de votre métier ? J.P.G. : Aujourd'hui, les entreprises de promotion sont managées par des professionnels qui ont des multi-compétences : financières, techniques... Chacune avec sa spécificité a insufflé de la rigueur, une véritable gestion dans le marketing et l'élaboration de produits. Avec l'apport de collaborateurs de haut niveau, le gain en qualité de gestion des dossiers est considérable pour l'ensemble de la profession. Notre métier, très réglementé, est reconnu à part entière. Il faut dire que notre responsabilité est grande car nous devons être fiers de nos réalisations et veiller à leur pérennité. Autre évolution notable : nous nous rapprochons étroitement des communes, nous menons avec les élus une réflexion d'ensemble sur la ville de demain et nous optimisons nos complémentarités. Tout ceci constitue des projets passionnants.
Dans le cadre d’un investissement locatif, le neuf présente de nombreux avantages par rapport à l’ancien. À l’entrée dans les lieux, le logement ne nécessite ni travaux de remise en état ni rafraîchissement, et il se dégradera moins vite dans le temps. De plus, l’immobilier neuf bénéficie des toutes dernières normes et obligations en vigueur, comme la réglementation thermique 2005 (RT2005), qui doit garantir une meilleure performance énergétique du bâtiment. Les logements neufs sont également soumis au diagnostic de performance énergétique (DPE), obligatoire pour tous les bâtiments dont la date de dépôt du permis de construire est postérieure au 30 juin 2007. Il en résulte l’attribution d’une étiquette énergie, qui classe les logements de A à G, du meilleur au moins bon. “Le diagnostic, qui doit être effectué dès que le logement est construit, se détermine en fonction des matériaux utilisés et de l’isolation, notamment. Il constitue un véritable critère de qualité pour un immeuble lorsque son résultat est bon, souligne Dumont Saint Priest, délégué général de la Fédération interprofessionnelle du diagnostic immobilier (Fidi).
Indicateur Bertrand : Comment se développe l’immobilier de loisirs sur votre commune ?
"En 2006, les autorisations de construction ont progressé de 27 % par rapport à 2005, ce qui représente environ 6 000 logements. Les opérations de logements individuels groupés sont en progression significative", explique Patrick Rimbert, deuxième viceprésident de Nantes Métropole. Des milliers de logements neufs se construisent donc dans l'ensemble de l'agglomération, qui connaît un afflux important de nouveaux habitants, la croissance démographique étant estimée de 6 à 8 % d'ici 2010.
Les programmes immobiliers neufs du Paris-chic
Du côté des autres opérateurs fidèles de Paris, un certain calme règne, hormis quelques mises en vente annoncées. Fin mars, Paris-Ouest affichait en tout et pour tout à Paris cinq appartements disponibles au 5-9 de la cour Saint-Éloi (12e). Cogedim, grand habitué de la capitale, prévoit un lancement à proximité de l'hôpital de Vaugirard et de ses jardins, le 15e à l'esprit village.

Des plus sophistiqués aux plus écolos, les matériaux se réinventent sans cesse et sont autant de pistes pour construire autrement. Eclairage.

Bordeaux Arcachon, le choix de l'offre de logements neufs
Que se soit à Bordeaux, sur la Communauté urbaine ou sur le bassin d'Arcachon, désormais, l'offre de logements neufs est devenue suffisamment importante pour répondre aux demandes les plus variées.
3 questions à André Santini, député-maire d'Issy-les-Moulineaux
"Des bureaux et des logements seront créés au pont d'Issy"

Dans ce domaine, vous pouvez solliciter de nombreux établissements - spécialisés ou non. Tous vous proposeront des formules modulables ou à paliers. Les formules modulables vous autorisent à modifier le montant de votre mensualité à la hausse ou à la baisse, sous certaines conditions bien entendu. Si vos revenus augmentent, vous pourrez, par exemple, relever votre mensualité pour rembourser plus vite et diminuer le coût de votre crédit. A l'inverse, si vous avez un passage difficile, rien ne vous interdira d'abaisser votre mensualité. Mais dans ce cas, votre crédit s'allongera. Son coût aussi. Les formules à paliers permettent, de leur côté, d'emboîter plusieurs crédits dans le même plan de financement, tout en conservant une mensualité fixe et déterminée dès le départ en fonction de votre capacité d'endettement. Ainsi, si votre financement comporte un prêt 1 % logement, un prêt épargne logement et un crédit bancaire, votre mensualité fera porter l'essentiel du remboursement sur les petits prêts et au fur et à mesure de leur terme, la part de remboursement du prêt principal augmentera. Une solution efficace pour contrer les problèmes de solvabilité de certains acquéreurs, mais qui coûte plus cher qu'une formule classique. Modulables ou pas, à paliers ou pas, tous les crédits actuellement sur le marché peuvent également être à taux fixe ou révisable. Avec un taux fixe, vous n'aurez aucune surprise. Vous connaîtrez, dès le départ, ce que vous coûtera votre crédit. Il n'en sera pas de même pour un crédit à taux révisable qui subira forcément des fluctuations à la baisse comme à la hausse. Un prêt à taux révisable est indexé sur le loyer de l'argent à court terme. Il est donc indispensable de veiller à ce que la formule proposée prévoie un verrou de sécurité en cas de hausse. D'autant que les taux de crédit sont à la hausse. Mieux vaut donc jouer la sécurité d'un taux fixe. C'est d'autant plus raisonnable que l'écart entre taux fixe et taux révisable n'existe pratiquement plus. Aujourd'hui, les crédits à taux fixe oscillent entre 4,20 et 4,75 % selon l'indicateur de Meilleurtaux.com, les taux révisables démarrent à 4 %. D'ailleurs, la plupart des établissements de crédit ne les annoncent plus. Sauf les établissements spécialisés dont la production est essentiellement à taux révisable. Pour autant, le niveau des taux reste encore abordable. Ce n'est pas une raison pour ne pas faire jouer la concurrence en allant voir différents établissements ou, si vous n'avez pas beaucoup de temps, en passant par un courtier. Et ne vous fiez pas à la seule considération du taux, comparez bien le coût réel du crédit, les garanties proposées (hypothèque, caution…), les primes d'assurances décès-invalidité et, éventuellement, perte d'emploi, les frais de dossier exigés...
Toutes les banques proposent des formules “in fine”, à taux fixe ou révisable, adossées sur un produit d’épargne “maison” ou laissé à votre libre choix. En voici quelques exemples. La Société Générale dispose du prêt Optis qui permet le remboursement d’un crédit in fine. Le principe d’Optis est le suivant : vous empruntez une certaine somme d’argent sur 8 à 15 ans qui sera pour ce type de financement, évidemment remboursée en totalité à l’échéance du prêt avec l’épargne constituée parallèlement. Vous devez souscrire un contrat d’épargne d’une durée identique qui peut se présenter sous la forme d’un contrat d’assurance vie, d’un Pep assurance ou d’un Pep dépôt à taux fixe. Pour le prêt, vous avez le choix entre deux formules, la première à taux fixe dont les barèmes se situent actuellement entre 3,90 et 4 % selon la durée. La seconde est à taux révisable. Si le prêt est capé +1/-1, le taux se situe entre 3,70 et 3,80 %, s’il est capé +2/-2, les conditions seront plus favorables : entre 3,50 et 3,65 %. A la BNP, le prêt Patrimoine vise le même objectif. Il est soumis à la souscription parallèle d’un contrat d’assurance vie (Natio Vie ou Cardif) qui peut être en euros ou en unités de compte). Le prêt qui peut s’étaler sur 7 à 15 ans, vous laisse le choix entre un taux fixe ou un taux révisable capé (taux déterminé en fonction du projet de l’emprunteur). Même chose à la Caixabank qui, pour sa part, autorise le remboursement sur 2 à 15 ans.
“Les prix du grand logement ancien démarrent à 180 000 euros”
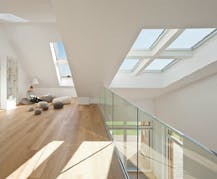
Expérimenter le futur durable dans une maison à énergie positive
C'est un appel à candidature : Velux recherche une famille pour tester une maison à énergie positive, située en Ile-de-France, durant un an.
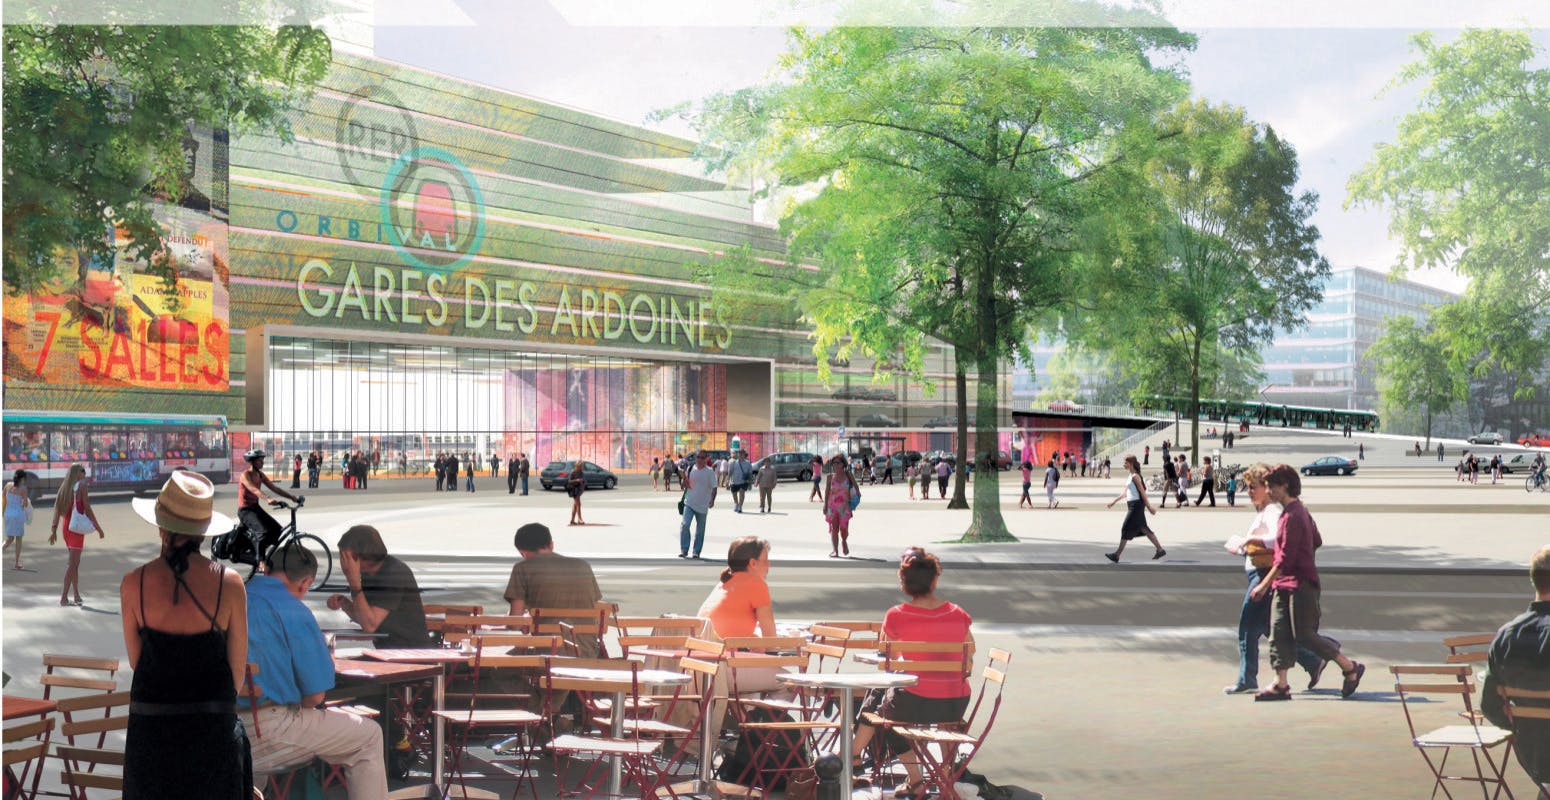
La création de lignes et le prolongement d’autres nécessitent la réalisation de nouvelles gares autour de Paris. Dans l’aménagement urbain du Grand Paris, elles constituent un enjeu majeur pour la ville de demain.

Programmes neufs en première couronne, des opportunités à l'Ouest
Boulogne et Issy en vedettes.
Acheter un logement neuf en Ile-de-France à moins de 200 000 euros
Trouver des opportunités à moins de 200 000 euros pour investir ou bien habiter en Ile-de-France relève souvent de l'exploit. Voici des pistes et des suggestions pour savoir où et comment y parvenir. Suivez le guide.