Tous les conseils en Immobilier

Marseille : les chantiers de la métamorphose
En trente ans, Marseille est devenue une ville attractive sur le plan démographique et économique. Retour sur des réalisations d’ampleur qui ont changé la Cité phocéenne.
Le bail conclu avec mon locataire arrive bientôt à échéance. Suis-je tenu de lui fournir un diagnostic de performance énergétique lors de la reconduction du contrat ? (Lucienne S.,Rambouillet, 78)

S'adaptant à l'évolution des modes de vie et aux réglementations, le neuf offre quasiment du sur-mesure aux acheteurs. Pièce par pièce, coup de projecteur sur les tendances fortes.

Les taux révisables disqualifiés ?
Si la production de prêts à taux révisables n’a jamais égalé celle des taux fixes, elle est encore plus faible aujourd’hui. Car, l’écart qui les séparait est quasiment effacé. Entre un prêt à taux fixe autour de 4,25 % et un taux révisable à 4 %, les Français n’hésitent généralement pas longtemps : ils optent pour la sécurité d’un taux fixe. A priori, ils ont raison. D’ailleurs, un certain nombre de banques les déconseillent. Empruntis n’en fait même plus état dans son baromètre des taux. Faut-il pour autant les éliminer ? “Ce sont des formules très souples qui permettent aux emprunteurs de maîtriser le coût de leur crédit”, martèlent les tenants des crédits à taux révisable. “Ils sont risqués car on n’en connaît pas à l’avance le coût final et en cas de forte hausse, on s’expose à une augmentation de sa mensualité”, rétorquent les adeptes des formules à taux fixe. En fait, tout dépend du niveau des taux et du degré de risque que l’on est prêt à prendre. Opter pour ce type de prêt, c’est avant tout faire le pari d’une baisse de taux à un moment ou à un autre. Seulement voilà, dans le contexte actuel, il y a plus de chance qu’ils continuent à grimper. D’autant qu’en juin dernier, Jean-Claude Trichet, le président de la BCE, n’a pas écarté cette hypothèse. Le pari est donc risqué. Ceux qui ont cru faire la bonne affaire en empruntant à taux révisable ces dernières années, alors que les conditions d’emprunt étaient au plus bas, n’ont sans doute pas manqué de s’en apercevoir. “Les particuliers qui ont souscrit un prêt à taux révisable au cours des trois dernières années se verront largement pénalisés par les évolutions futures des taux d’intérêt, expliquait récemment Christophe Crémer, le président de Meilleurtaux, en règle générale, ils subissent une hausse de taux supérieure à 2,30 points et donc une augmentation des mensualités de plus de 20 %”. Pour preuve, la mensualité d’un prêt de 100 000 e sur 20 ans passe de 590 e à 716 e. Quant à ceux qui ont opté pour un prêt à taux révisable capé, la hausse de la mensualité est à peine moins rude : 18 %, passant de 590 e à 699 e. Heureusement, il existe des verrous de sécurité pour éviter que les mensualités ne grimpent trop. Dans la plupart des formules, la répercussion des hausses se fait non pas sur la mensualité mais sur la durée du crédit qui s’allonge. “Ce qui compte, c’est de faire une économie les premières années du prêt, alors que les intérêts courent sur le maximum de capital”, martèlent les banquiers. Reste que pour un taux révisable, mieux vaut faire court. Tous s’accordent, en effet, à dire que dans un taux révisable, la durée est une donnée essentielle et que, pour prendre le moins de risque possible, 5 à 7 ans paraît l’option la plus raisonnable. En revanche, sur des durées de 15, 20 ou 25 ans, la formule paraît beaucoup plus risquée tant l’évolution des taux est imprévisible à très long terme. Malheureusement, rares sont ceux qui peuvent emprunter sur de courtes durées. C’est même plutôt l’inverse. On assiste aujourd’hui à un allongement très sensible des durées de crédit. En particulier pour les primo accédants qu’il n’est pas rare de voir emprunter sur 25 ou 30 ans aujourd’hui.
S’il n’est pas obligatoire de faire appel à lui pour des surfaces moyennes, ce professionnel n’en demeure pas moins un acteur essentiel dans la bonne mise en oeuvre de votre projet.
3 QUESTIONS À PIERRE-MATHIEU DUHAMEL, Maire de Boulogne-Billancourt
“L’opération Ile Seguin-Rives de Seine est plus que jamais attractive”
La montée en puissance de l’habitat certifié
Il est vrai que l'Ile-de-France compte 11 millions de pollueurs. 11 millions d'habitants qui rejettent bon an mal an 52 millions de tonnes de gaz carbonique dans l'atmosphère tout en étant dépendants à 95 % de ressources énergétiques extérieures. Contrairement aux idées reçues, le bâtiment est le plus gros consommateur francilien d'énergie, loin devant les transports. Les chiffres de l'Institut d'urbanisme et d'aménagement d'Ile-de-France, dans le dernier Cahier consacré aux contraintes énergétiques, sont révélateurs : le bâtiment avale 60 % de l'énergie de la région. L'habitat en consomme les 2/3 et le tertiaire 1/3. C'est également le secteur dont l'appétit d'énergie croît trois fois plus vite que la moyenne régionale (+ 17 % durant les douze dernières années). Les boulimiques de fioul et de kilowatts sont surtout les 3,7 millions de logements construits avant 1975.

Je suis muté à l'étranger et vais devoir vendre ma résidence principale. Ma banque est-elle en droit de percevoir les frais de remboursement par anticipation prévus au contrat ? (Henri L., Sceaux, 92)

Christophe Pinault, Directeur général adjoint en charge du pôle Particuliers du Crédit Foncier
L'immobilier demeure le meilleur placement pour la majorité des Français, qui ne renoncent pas aux fondamentaux. Christophe Pinault analyse pour nous les tendances du marché.

Parce que devenir propriétaire est un acte important, le recours au notaire est indispensable. Ses précieux conseils vous seront bien utiles sur le plan juridique et familial.

3e arrondissement de Lyon, les constructions neuves en plein boom
Le prix moyen en 2005* est de 3 290 €/m2. S'il est un arrondissement qui a le vent en poupe, c'est le 3e. Tant le quartier animé de Monchat que la Zac de la Buire rassemblent les majors de la promotion : Bouwfonds Marignan commercialise Les Jardins Victoriens, 70 appartements du 2 au 5-pièces et Financière Rive Gauche va lancer sous peu une opération de même ampleur; en plein Monchat, Cogedim Ric démarre les travaux de la Villa Monchal (quelques 3 et 4-pièces disponibles à partir de 3 750 €/m2) et Constructa Vente livrera au 2e trimestre 2007 le programme Maison Blanche, une séquence de 4 petits hôtels particuliers; Kaufman & Broad livrera fin 2007 Ivory Park, 3 bâtiments déjà démarrés. Dans l'ancien, Nexity Saggel propose le Bonnel Garibaldi à un prix attractif pour primo-accédants, à partir de178 800 € le 4-pièces de 85 m2.
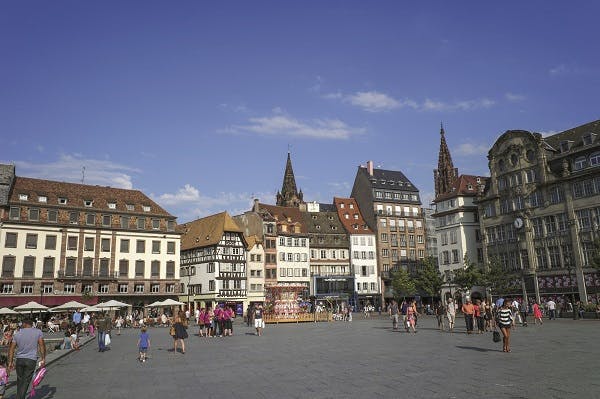
Strasbourg retrouve de l'attrait, 8ème ville où investir en 2016
Un marché en reprise. Assurément, un vent de reprise souffle sur la capitale du Grand Est, ce qui lui permet de revenir dans le peloton des 10 villes les plus attractives sur le plan immobilier.
Pyramide d'argent du programme neuf en Rhône-Alpes
C’est le programme neuf Le Denuzière (Lyon) qui a remporté le grand prix régional des Pyramides d’Argent organisé par la Fédération des promoteurs immobiliers de Rhône-Alpes.
Si vous êtes copropriétaire, vous devez contribuer aux travaux en parties communes. De quels travaux s'agit-il ? Comment les voter ? Quels sont vos droits ? L'essentiel à savoir.
L'AVIS DE ELIZABETH TOUTON, Adjointe au maire de Bordeaux
"Des logements qui s'adaptent aux nouveaux modes de vie"
Que vous ayez 30, 40 ou 60 ans, que vous disposiez d'un apport ou pas, il existe forcément une solution pour réussir à emprunter malin. Suivez le guide !

Le marché bordelais, toujours porteur
Le retour des investisseurs dans la métropole bordelaise confirme l’attractivité de cette région, à l’heure où de grandes opérations d’aménagement sont lancées.