Tous les conseils en Immobilier
J'ai entendu parler de copropriété horizontale dont les charges seraient peu élevées. De quoi s'agit-il ? (Suzanne L.,Fontenay-sous-Bois, 94)
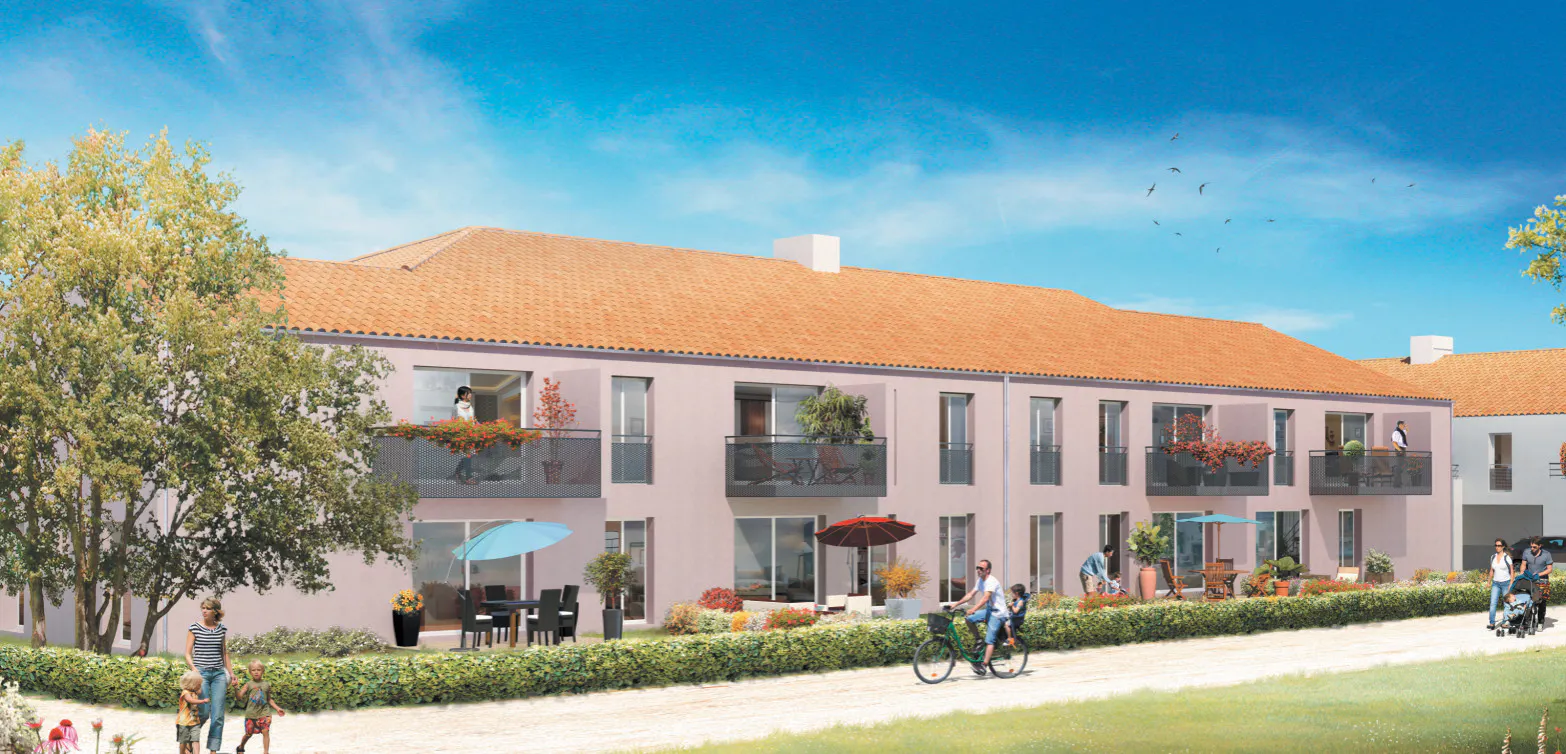
Entre stations huppées et cités familiales, la Vendée charme les acquéreurs de résidences secondaires.

Les rendements de l'investissement locatif
En matière de rentabilité de l’investissement locatif, il faut savoir de quoi l’on parle. Car il existe plusieurs approches.

Le Grand Paris : 70 000 logements par an
Curieusement, les transports intéressent moins les Franciliens que le logement. C’est tout au moins l’une des révélations du " Grand Paris vu du web ", le baromètre de Bouygues Construction-Linkfluence qui a décrypté, mot par mot, les conversations sur la toile durant les six derniers mois.

Le montant du prêt est proportionnel aux intérêts acquis pendant la période d'épargne (hors prime d'Etat) et tient également compte de la durée choisie pour son remboursement. Plus la durée est courte, plus le montant du prêt sera élevé. Prenons l'exemple d'un plan ouvert aujourd’hui et arrivant à terme en 2010. Si vous versez 10 000 € à l’ouverture et 45 € mensuellement pendant quatre ans, rémunérés à 2,50 %, vous obtiendrez des droits à prêt qui s’élèveront à 1 152 €. Compte-tenu des droits à prêt acquis, vous pourrez prétendre à un prêt de 92 000 € (soit le plafond) mais seulement sur une durée de deux ans. Ce qui représentera une mensualité de… 4 000 € ! Sur six ans, la mensualité serait plus supportable, de l’ordre de 587 €, mais le montant du prêt chuterait à 37 411 €. Et plus vous allongez le prêt, plus le montant diminue. Sur dix ans, vous pourriez prétendre à 22 214 € et sur quinze ans à 14 563 €. Un exemple qui démontre qu’il est quasiment impossible d'emprunter le maximum sur la durée la plus longue. Sauf à disposer de plusieurs plans ou comptes au sein de la famille. Chaque membre de votre foyer peut en effet être titulaire d’un plan et d’un compte (à condition qu’ils soient gérés dans la même banque), y compris les mineurs. Sachez aussi que les droits à prêt d’un compte ou d’un plan peuvent être cédés à votre conjoint, à vos parents, à vos enfants… Mais, elle n’est pas possible entre concubins.

En achetant une maison en village, vous investissez dans une maison qui n'est pas encore construite. C'est la vente en Vefa, acronyme étrange derrière lequel se cache la "vente en l'état de futur achèvement". L'achat sur plan peut être angoissant : le résultat sera-t-il conforme aux plans, achevé dans les temps, etc ? Rassurez-vous : ce type de vente est très réglementé par le Code de la construction. Elle se déroule en deux étapes : vous signez d'abord un contrat de réservation, sous seing privé. La signature du contrat définitif, devant notaire, intervient dans un deuxième temps.

Le bon filon des courtiers en crédit
Gain de temps et gain de compétence. Deux paramètres qui poussent les emprunteurs à recourir aux services d’un courtier plutôt qu’à faire le tour des banques.
La Normandie, terre de grands projets immobiliers neufs
Avec quelque 21 000 habitants gagnés entre 2001 et 2004 en Basse-Normandie et des projets pour l’avenir, la région continue d’améliorer ses infrastructures en pour sesuivant l’A88 entre Caen, Falaise et Sées, ou de nouvelles dessertes Caen-Rennes et Caen-Saint-Lô-Coutances. Elle enregistre également 40 000 habitants de plus entre les deux derniers recensements en Haute- Normandie, et une progression de population dans les villes d’Evreux, Rouen et Le Havre, ainsi que dans les campagnes. Mais la Normandie ne se repose pas sur ses villas à colombages. Au-delà de cette image d’Épinal, la région est dynamique, et les chantiers publics ou de logements attestent de ses ambitions. Selon le ministère de l’Écologie, du Développement et de l’Aménagement du territoire, en 2007, 12 272 permis de construire ont été délivrés en Haute- Normandie (- 7,6 % par rapport à 2006) et 10 727 logements ont été commencés (+ 7,8 %). Durant la même période, on en avait autorisé 12 364 en Basse-Normandie (- 8,3 %) et les chantiers étaient lancés pour 9 683 unités (+ 0,5 %). La baisse de la production s’annonce très nettement pour les années à venir. C’est peut-être aussi un recentrage qui se profile avec une priorité donnée à de bons emplacements, proches des commerces et des infrastructures, de transports en particulier.
3 QUESTIONS À Michèle Lambert, Spécialiste immobilier, groupe Crédit du Nord
Indicateur Bertrand: Que signifie une bonne rentabilité dans le neuf?
“2006 a été la quatrième année consécutive de vente à un très haut niveau pour le logement neuf et nous avons même atteint un record historique, avec 126 262 logements vendus, soit une augmentation de 4 % par rapport à 2005” se félicite la Fédération des promoteurs-constructeurs. Et de pronostiquer des résultats maintenus pour 2007, “dont le chiffre des ventes devrait se situer autour de 120 000 unités”. Une légère diminution de l'activité ressort des chiffres – encore provisoires – de la promotion neuve, sans que cela signifie un ralentissement significatif ou inquiétant de l'activité. Même constat du côté des notaires. “La légère décélération des prix constatée dans certaines agglomérations, comme celles de Rennes ou de Nantes par exemple, correspond davantage à un rééquilibrage, une sorte d'atterrissage en douceur, après des années de hausses importantes, qu'à un brusque revirement de tendance qui pourrait nous inquiéter. Il est même plutôt salutaire de voir les prix se stabiliser, tant il est vrai qu'ils ne pouvaient guère aller plus haut sans compromettre les possibilités d'acquisition des ménages” souligne Luc Menger, délégué à la communication de la chambre des notaires de Rennes.

Manuel Valls sur le front du logement
Depuis qu’il a pris ses fonctions au printemps dernier, on ne compte plus les interventions du Premier ministre auprès des professionnels du logement et de la construction.

Lyon Labuire : pour les nouveaux urbains
Dernier maillon du centre-ville de Lyon en rénovation : le quartier de Labuire est situé au sud de la Part-Dieu. Une adresse centrale, mais au calme, très recherchée.
L’AVIS DE CHRISTOPHE CRÉMER Président de Meilleurtaux.com
Christophe Crémer : Le prêt à 0 % est très fréquent parmi notre clientèle. À Marseille, par exemple, il représente autour de 35 % de nos dossiers de prêts. Certes, le montant du prêt n’est pas très important, mais cet apport contribue à faire la différence chez les jeunes couples à revenus modestes ou moyens. Cela les autorise souvent à acheter plus tôt que prévu puisque, même sans économies, ils peuvent envisager de devenir propriétaires. Plusieurs éléments sont toutefois à souligner. Tout d’abord, la difficulté de montage des dossiers. Les banques apprécient le prêt à 0 % parce que, jusqu’à ces dernières années, elles gagnaient plus d’argent avec celui-ci qu’avec leurs propres prêts. Mais à la moindre erreur de montage du dossier, ce sont elles qui sont responsables. Or, ce montage étant très complexe, il est facile de faire une erreur. C’est d’ailleurs la raison pour laquelle certains établissements sous-traitent les dossiers de PTZ à des établissements spécialisés, comme le Crédit Foncier. D’autres établissements préfèrent ne pas les traiter du tout. En outre, il faut savoir qu’un prêt à 0 % ne peut être accordé que si le logement répond aux normes d’habitabilité. Or, certains dossiers de financement acceptés concernent des logements non conformes. Enfin, quand on utilise plusieurs prêts pour financer son logement, il faut souvent envisager le lissage des mensualités. Or, toutes les banques ne maîtrisent pas toujours bien cette technique. Malgré tout, le prêt à 0 % est un bon instrument, mais il aurait été plus simple, par exemple, de réduire de 2 ou 3 points les droits de mutation pour certaines catégories d’emprunteurs.
Nous allons renforcer l'aide à l'accession sociale
Grand-Ouest : Bretagne et Pays de la Loire
Sans surprise, les villes les plus dynamiques sont celles qui concentrent emplois et universités, tout en affichant une belle qualité de vie. A ce jeu, Rennes et Nantes tirent leur épingle du jeu d'autant plus facilement que la desserte TGV les a rapprochées de la capitale. Côté prix, après des années de hausse à deux chiffres, c'est l'accalmie. Pour autant, les primo-accédants ont du mal à se loger en ville et se tournent de plus en plus vers les villes périphériques pour trouver leur bonheur.
Les perspectives 2009 : Tour de France des régions
Sur fond de contexte économique incertain, de retour aux fondamentaux et d'ajustement des prix de la pierre, notre enquête vous dit tout sur les perspectives d'évolution du marché immobilier. Cadre de vie, projets urbains... du Nord au Sud et d'Est en Ouest, suivez-nous!
Des paliers pour des mensualités supportables
Jeune couple, Gaël et Vanessa qui résident dans les Hauts-de-Seine, en ont fait l'heureuse expérience. Il y a un an, ils ont pu acheter grâce à ces souplesses. "Pour nous, c'était un casse-tête que de financer notre appartement de 200 000 e avec un prêt à 0%, un prêt de notre département et un prêt complémentaire de notre banque.On ne voyait pas comment parvenir à une mensualité raisonnable". Mais c'était sans compter sur l'ingénuité des montages bancaires d'aujourd'hui. Pour leur banque, c'était pourtant un jeu d'enfants. Il suffisait de leur proposer un prêt à paliers. Qu'est-ce que c'est ? C'est simple. Au lieu de rembourser en même temps l'échéance des différents prêts utiles au financement, l'établissement de crédit leur a proposé de rembourser plus rapidement les prêts aidés. "Nos revenus étant de 3 500 e par mois à deux, nous ne devions pas dépasser 1 100 e d'échéance par mois". Finalement, la banque leur a proposé de rembourser 1 118,03 e se décomposant comme suit : durant les six premières années, 583,20 e au titre du PTZ, 194,45 e pour le prêt du département et 579,83 e pour le prêt de leur banque. A partir de la 7e année, le PTZ étant totalement remboursé, l'échéance du prêt de la banque passe à 923,58 e auxquels il faut ajouter les 194,45 e de prêt du département. A partir de la 16e année, il ne reste plus que la mensualité du prêt de la banque dont l'échéance passe à 1 118,03 e. Ils rembourseront donc leur emprunt pendant 23 ans à un taux fixe de 4,80 %. La plupart des banques proposent ce type de montage.