Tous les conseils en Immobilier

A Paris, des adresses de prestige
Ville d'exception dans le coeur de ceux qui l'habitent comme dans celui de ceux qui rêvent d'y trouver un pied-à-terre, Paris est chiche en produits neufs. On en compte environ 700 par an. Plusieurs programmes font néanmoins l'actualité et tous, ou presque, offrent d'excellentes prestations. Dans le 15e arrondissement, où le mètre carré moyen s'affiche à 9 200 e, le groupe Accueil commercialise le Grenelle, une résidence de 11 appartements dessinée par Philippe Alliaume. Près du Champs-de-Mars, les surfaces y sont généreuses, lumineuses, ouvertes sur de beaux balcons et de somptueuses terrasses. Attendu sur le boulevard Garibaldi, ce programme promet des matériaux et une conception de qualité, à l'image des autres chantiers du groupe, à savoir les Terrasses Saint-Georges dans le 9e, les Patios des Ternes rue Pierre-Demours dans le 17e (un programme qui comptera 3 maisons !) ou encore un projet de 20 appartements en vente lot par lot, également dans le 15e. Ce secteur compte d'autres opportunités. Le promoteur Ogic y commercialise par exemple Seine Eiffel, juste en lisière du 8e arrondissement. L'opération comprend des appartements jusqu'au 5-pièces duplex (1 112 000 e pour 155m2) et deux hôtels particuliers de 6-pièces. A deux pas de la rue Vaugirard, c'est Financière Rive Gauche qui sort de grands volumes, des 4-pièces de 122 à 134 m2 à partir de 1 050 000 e et des 5-pièces jusqu'à 142 m2 et 1 250 000 e. A quelques pâtés de maisons, toujours dans le 15e, il commercialise aussi le Clos Fondary avec des 5-pièces terrasses et des vues imprenables sur tout Paris.
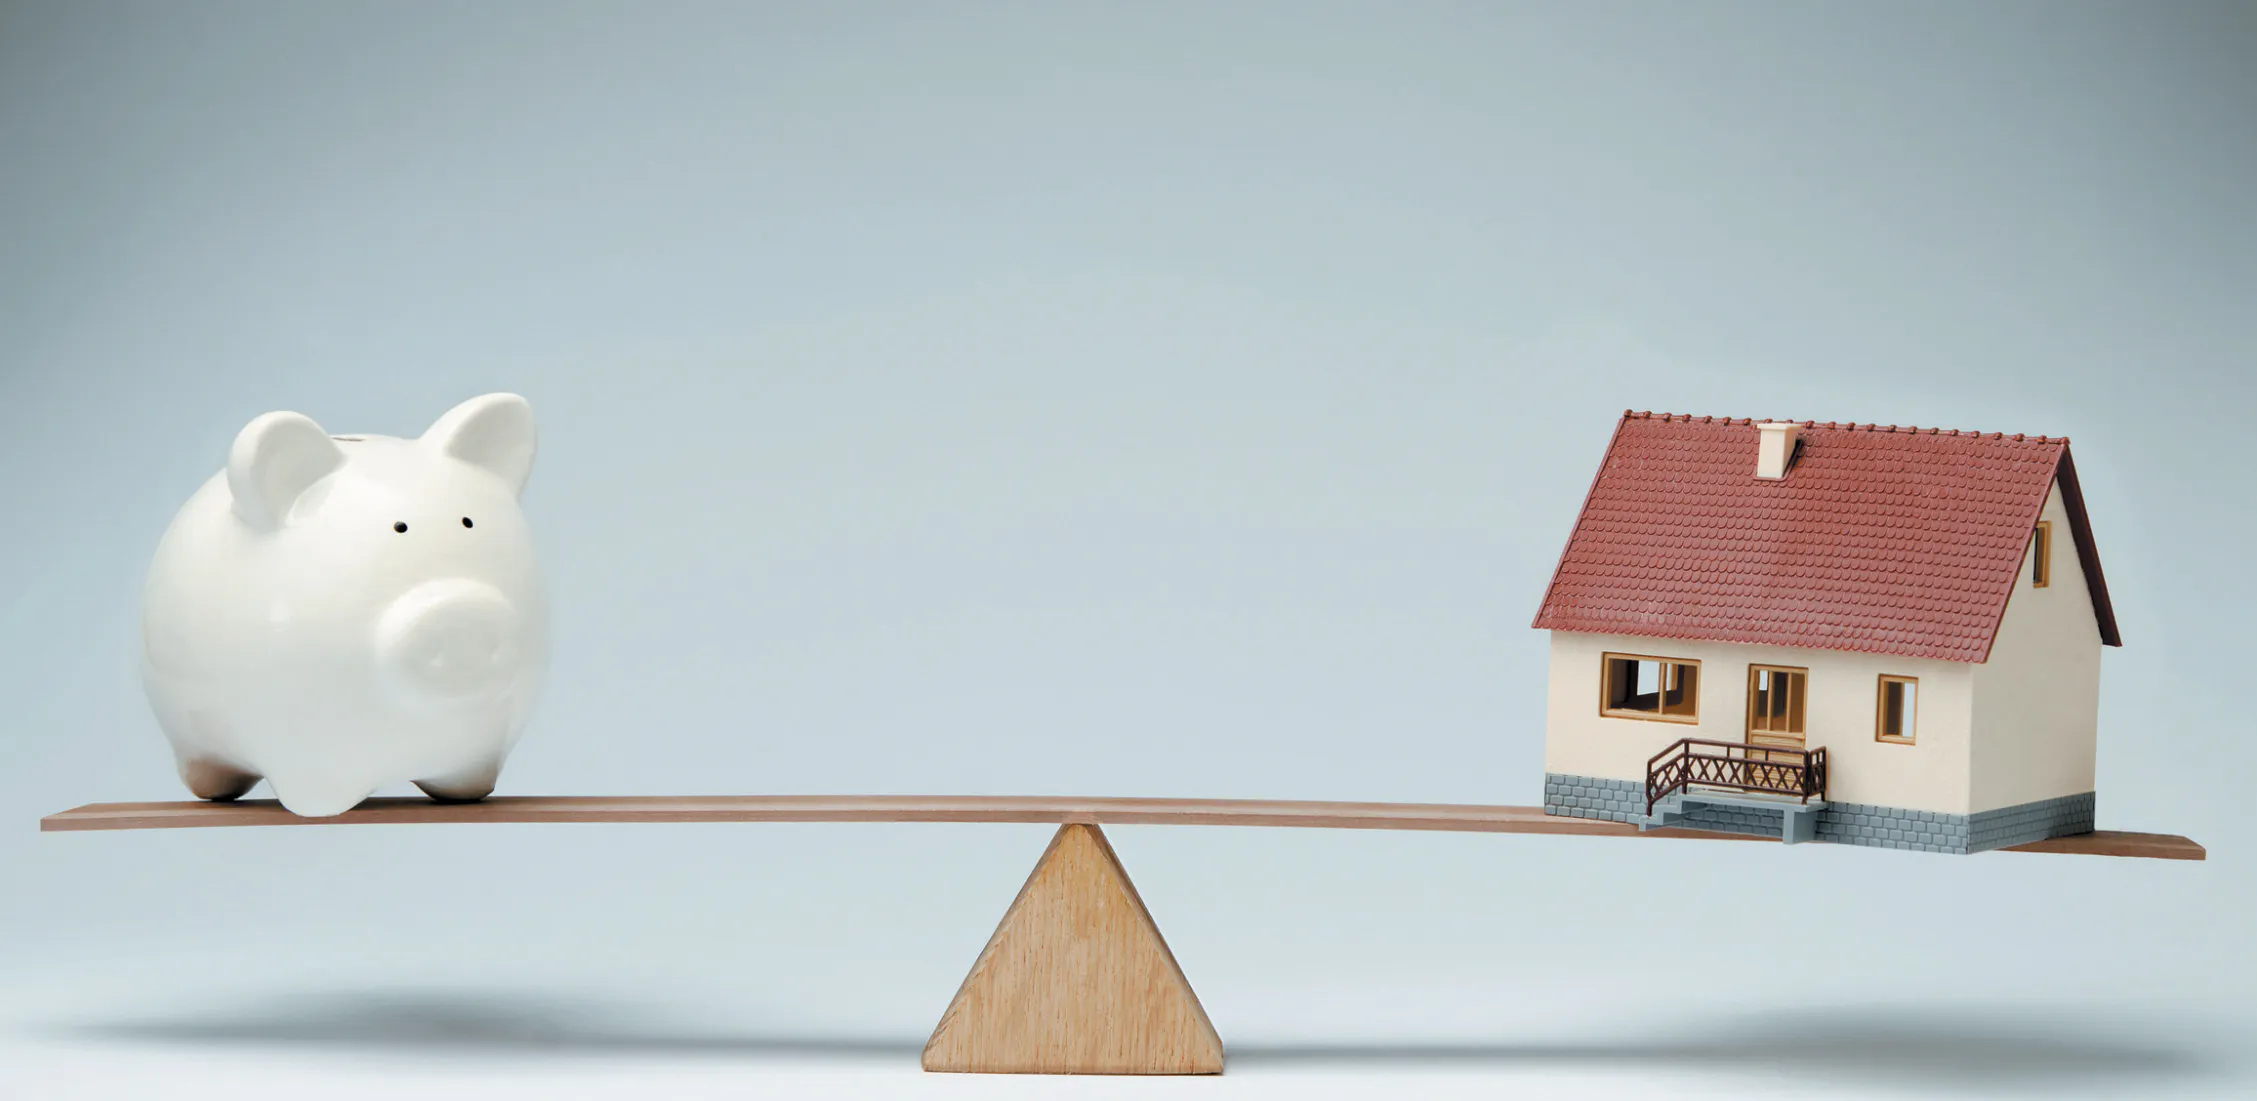
Les prêts que le banquier peut vous proposer pour financer votre logement neuf peuvent être fixes ou révisables. Que choisir ?
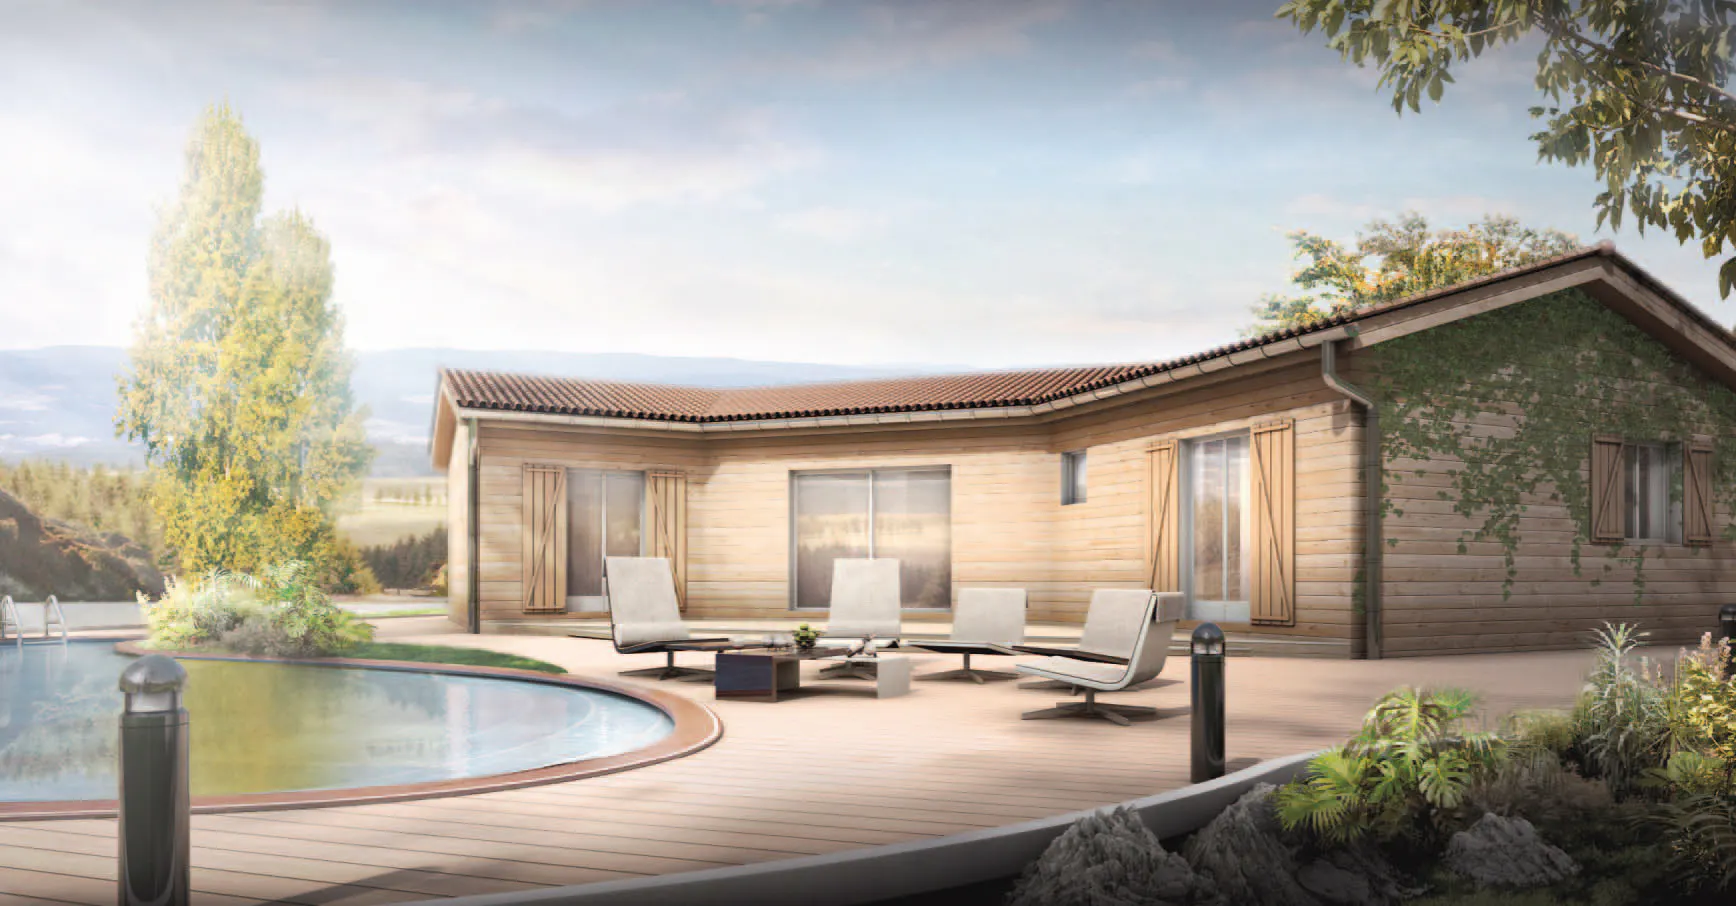
Un nouvel "horizon" accessible pour la maison
Avec un modèle BBC, Ami Bois, spécialisé dans les maisons en bois, a remporté la médaille d’argent du Challenge 2012 des maisons innovantes, catégorie défi économique.

L’avis de L’observer de l’immobilier Toulousain
Selon l’ObserveR de l’immobilier Toulousain, l’augmentation des prix déplace les marchés vers la périphérie. L’ObserveR de l’immobilier toulousain, qui recense la production de logements neufs (construction individuelle, en lotissements aménagés, promotion immobilière en accession et investissement locatif, logement locatif social,
Acheter pour louer reste une bonne façon de préparer ses beaux jours. Un investissement encouragé fiscalement par un aménagement du dispositif Scellier.
Urmet Captiv, 35 ans d’expérience pour votre sécurité
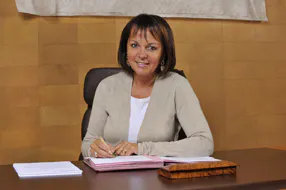
Brigitte Kuster : " Un quartier entier repensé à Clichy Batignolles"
La maire du XVIIème s'exprime sur la refonte de ce nouveau quartier de Paris qui doit accueillir 3 500 logements neufs.

Tours gagne du terrain, 6ème ville où investir en 2016
Une belle progression. Elle était 19e dans notre palmarès 2015. Elle s'invite à la 6e position de notre top 10 cette année. Une surprise de taille pour une ville qui fait peu parler d'elle.
Sans surprise, les villes les plus dynamiques sont celles qui concentrent emplois et universités, tout en affichant une belle qualité de vie. A ce jeu, Rennes et Nantes tirent leur épingle du jeu, d'autant plus facilement que la desserte TGV les a rapprochées de la capitale. Côté prix, après des années de hausse à deux chiffres, c'est l'accalmie. Pour autant, les primo-accédants ont du mal à se loger en ville et se tournent de plus en plus vers les villes périphériques.

Jean-Yves Mano - Adjoint au Maire de Paris, chargé du logement
Avec la flambée des prix, Paris intra-muros est devenu quasiment inaccessible aux classes moyennes. L’aménagement de Paris Nord-Est, Paris Rive Gauche et demain des Batignolles, annonce une respiration. Eclairage. Indicateur Bertrand : Le nombre d’appartements neufs mis sur le marché ne cesse de diminuer. En 2005, il dépassait à peine 700 unités. Cette situation va-t-elle perdurer ? Jean-Yves Mano : Effectivement ce rythme va se maintenir. Les Parisiens veulent, et c’est bien légitime, une ville dans laquelle se loger confortablement mais aussi d’avantage d’équipements publics, plus d’espaces verts et de meilleures infrastructures. Et cela sans densification. Les politiques sont là pour gérer les contradictions. Le potentiel de terrains aménageables à Paris représente 12 000 logements. La situation avait été temporairement figée lors de la candidature de Paris au Jeux Olympiques. Maintenant l’avenir est dégagé. Les 400 hectares de terrains libérés sur Paris Nord-Est seront exploités d’ici 2008. Une fois toutes les Zac développées, dans une ville déjà construite de 105 km2 et ceinturée, il n’y aura plus d’autre choix que de reconstruire la ville sur la ville. Bertrand Delanoë a bien l’intention de faire avancer le débat sur la construction de tours à Paris (ndlr : selon une enquête Ipsos/Mairie de Paris de septembre 2005, 62 % des Parisiens y sont opposés). I.B. : Les classes moyennes n’ont plus accès au marché parisien… J.-Y.M. : Quand je vois l’argent prêt à être investi sur Paris je trouve cela affolant ! C’est le signe que le marché ne va pas se retourner mais c’est aussi l’indication, hélas, qu’il n’est pas à son plafond. D’autant que la demande étrangère atteint jusqu’à 30 % dans certains quartiers de la capitale (28,2 % dans le quartier de Notre-Dame ; 27,4 % sur les Champs-Elysées en 2005, selon la Chambre des Notaires de Paris). Nous n’avons qu’une marge de manoeuvre limitée concernant les prix des biens neufs en accession privée. En aval, nous n’essayons pas d’intervenir pour mettre à la disposition des promoteurs des terrains à un prix inférieur à celui du marché, car cela représente un coût important pour la ville, répercutable sur les impôts des Parisiens. En revanche, nous agissons pour ouvrir ce marché à une population plus large. Je pense notamment au Prêt Paris Logement. Cumulable avec le Prêt à 0 % (PTZ), ses conditions d’attribution vont être améliorées, car avec l’augmentation des prix, ce dispositif commençait à stagner et à perdre de son efficacité. Actuellement, nous permettons à 1 000/1 300 familles de devenir propriétaires et notre objectif est d’atteindre 2 000 familles par an. Nous avons une politique volontariste en ce qui concerne le logement social locatif. Sur le papier, 70 % des Parisiens remplissent les conditions d’accès pour un logement social. Légèrement plus de 100 000 demandes sont en attente. Les principaux organismes s’accordent sur une estimation de 3 500 logements à construire par an pour rattraper le retard. C’est une évaluation basse, à mon avis inférieure aux besoins réels. A population constante, le besoin de logements augmente : quand un immeuble est réhabilité, le nombre de logements qu’il peut contenir diminue avec leur mise aux normes. De plus, les nouveaux modes de vie impliquent plus de logements. Notez par exemple qu’une demande de logement social sur quatre se fait consécutivement à un divorce.

Acheter dans le neuf c'est économiser
Pourtant, il suffit d’un minimum de patience pour s’en apercevoir : au fil du temps, acheter dans le neuf permet de réaliser de jolies économies. À commencer par les travaux, que l’on peut éviter pendant une bonne dizaine d’années grâce aux nouvelles normes en matière de confort thermique et acoustique. C’est aussi le cas lorsque l’on choisit d’acheter pour louer. Percevoir un loyer tous les mois, c’est se constituer des revenus complémentaires réguliers pour l’avenir, notamment pour la retraite. Mais pas seulement. Les “cadeaux” fiscaux sont loin d’être négligeables. Robien recentré et Borloo neuf : ces dispositifs sont les options offertes à ceux qui souhaitent investir dans le neuf. Ils permettent tous deux d’alléger considérablement le chèque envoyé au percepteur. En échange, vous vous engagez à louer votre logement pendant au moins neuf ans à un locataire qui l’occupe à titre d’habitation principale. Le régime Borloo neuf bénéficie d’une fiscalité plus favorable : la déduction sur les revenus fiscaux permet de soustraire de ses revenus locatifs jusqu’à 65 % de la valeur d’acquisition du bien neuf (en quinze ans), contre 50 % (en neuf ans) pour le Robien. Mais les conditions à respecter sont plus contraignantes. En effet, il impose aux investisseurs des plafonds de loyers plus bas, et ne leur permet de louer les logements concernés qu’à des locataires dont les ressources sont également plafonnées. Autre condition : vous ne pouvez pas louer à l’un de vos ascendants ou descendants et bénéficier de l’avantage fiscal. Mais il est possible de suspendre l’amortissement au bout de trois ans pour loger un enfant (avec un loyer de marché), le régime Borloo reprenant par la suite aux mêmes conditions fiscales. Ces bonus fiscaux ne doivent pas vous empêcher d’être très sélectif sur le bien choisi. Assurez-vous, avant de sauter le pas, que le marché locatif sur place est porteur, et que vous n’aurez pas de difficultés à louer votre bien. Vous devez également vous renseigner sur l’état du marché local, afin d’évaluer de façon réaliste le loyer que vous pourrez demander et de vous prémunir contre les risques de vacance. Enfin, vous devez vous interroger sur les conditions dans lesquelles vous pourrez revendre, si vous décidez de le faire au terme de l’engagement de location. Pour les investisseurs qui financent leur acquisition par l’emprunt, mieux vaut établir un tableau prévisionnel, année par année, des recettes ainsi que des dépenses, afin d’évaluer le montant précis de sa charge financière annuelle nette. À noter que les avantages fiscaux accordés dans le neuf sont plus séduisants pour les contribuables les plus lourdement imposés. Pour bénéficier des amortissements Robien ou Borloo neuf, vous devez en faire la demande. Une fois prise, l’option est irrévocable. Si vous la remettez en question, le fisc reprendra les avantages fiscaux accordés. L’administration a prévu trois cas dans lesquels aucune sanction ne serait pratiquée si vous ne respectiez pas vos engagements : invalidité, perte d’emploi ou décès. Important : en cas de congé du locataire, vous devez remettre le bien en location. Le fisc a toutefois prévu une période de vacance, à condition que vous puissiez prouver que vous avez tout fait pour relouer (en passant des annonces, notamment) et que le montant de votre loyer n’est pas dissuasif. Si vous n’avez pas trouvé de locataire dans les douze mois, le fisc remettra les avantages en cause.

Poissy : l'Ouest "se résidentialise
" Robert II le Pieux, le fils d'Hugues Capet et Louis IX, futur Saint-Louis, fréquentaient en leur temps ses bords de Seine. Ce sont ensuite les vaches et les cochons qui ont fait la renommée de Poissy, dès le Haut Moyenâge, quand la ville accueillait le marché aux bestiaux de la capitale. En 1867, lorsque celui-ci ferma, les Pisciacais gagnèrent une nouvelle image, celle de l'une des grandes cités industrielles de la vallée de la Seine. Avec l'installation de Ford en 1938, elle se tourne résolument vers l'automobile : sur environ 20 000 emplois déclarés sur la ville, l'usine PSA Peugeot Citroën représente encore 7 000 à 8 000 emplois et ses nouveaux pôles tertiaires accueilleront dans quelques mois 4 000 à 4 500 cadres. Aujourd'hui, la ville mise aussi dans le développement de l'Ouest résidentiel, dans le prolongement de Saint-Germain-en-Laye et Maisons-Laffitte. Poissy compte 800 ha d'espaces verts pour une superficie totale de 1 300 ha. Le parc de Meissonier, le Parc du Château de Villiers, le Parc de la Charmille et les bords de Seine en font un site privilégié, à 16 mn de la gare Saint-Lazare par le train et 25 mn de La Défense par le RER A... D'autant que la forêt domaniale de Saint-Germain-en-Laye n'est pas loin. Poissy bénéficie sans aucun doute du voisinage de ces 3 533 ha d'arbres centenaires, de promenades et de pistes cavalières. Dans les Yvelines, la ville se fait plus accessible que Le Chesnay près de 5 000 €/m2 ou Port- Marly (environ 4 100 €/m2), également très actives sur le marché de la construction. A l'échelle de la région, elle affiche des prix équivalents à ceux du Val d'Europe en Seineet- Marne. "Avec 2006, Poissy entre résolument dans le 21e siècle", assurait le maire de la ville, Jacques Masdeu-Arus lors de ses voeux, en janvier dernier. La ville se dote de nouvelles infrastructures : 15 000 m2 de bureaux supplémentaires créés par le groupe PSA Peugeot Citroën, une médiathèque de 2 500 m2 qui ouvrira ses portes en fin d'année, l'agrandissement d'un groupe scolaire avec une crèche (en plus d'une crèche privée en gestation), la réfection de son éclairage public et la reconstruction de son centre hospitalier sur un nouveau site. Parallèlement, elle investit sur deux quartiers : La Coudraie, qu'elle aménage et le quartier de Noailles qui prend rapidement forme avec la livraison de premiers programmes neufs et où se concentre encore l'essentiel de l'offre.
L’Essonne soutient la comparaison
L'Adil (Association départementale pour l'information sur le logement) dresse un bilan satisfaisant du département : "La vitalité de l'Essonne s'apparente à celle de la Seine-et-Marne même si l'ampleur des deux marchés immobiliers n'est pas comparable", note-t-elle. L'an dernier, les ventes de biens neufs ont avoisiné 2 000 unités et les mises en vente 2 900, en croissance respective de 15 et 10 %. Fin décembre, l'offre disponible s'élevait jusqu'à 2 000 logements alors qu'elle n'avait guère dépassé 1 600 lots depuis 1992. Même tonus de l'ancien : + 16 % de volumes dans le secteur collectif alors que la grande couronne affichait une croissance pâlichonne de 3,5 % ; + 5,6 % dans la maison individuelle dans un contexte général de repli. La hausse des tarifs a amorcé sa descente après une montée vertigineuse au cours des sept dernières années. Durant cette période, le prix moyen de la maison ancienne a augmenté de 90 % et celui de l'appartement de 127 %. L'an dernier, la hausse s'est stabilisée à 4 %, un niveau normal, dirons-nous. Laissons les chiffres pour les mots : que disent les professionnels sur le terrain ? Mireille Augé, la directrice de l'agence Ilede- France sud de France Terre, compare l'Essonne au Val d'Oise. "Les prix sont plus élevés, mais le bassin d'emplois est bien plus étendu et en plein développement", remarque-t-elle.
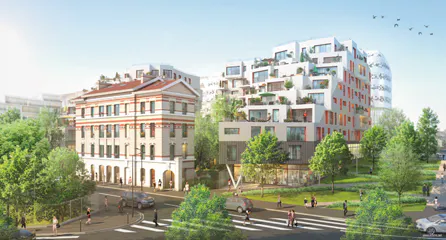
La vague des écoquartiers en Ile-de-France
Logements économes, espaces verts, mixité sociale... les écoquartiers ont la cote. Enquête sur les réalisations, en cours ou à venir, qui fleurissent en région parisienne.

Le PLU organise les quinze prochaines années
A terme, Montpellier va accueillir 20 000 nouveaux logements, à travers son Plan Local d’Urbanisme. Une partie est déjà en cours d’aménagement et de réalisation, comme à Jacques-Coeur (1 500 logements), aux Jardins de la Lironde (1 600 logements), à Malbosc (2 100 logements), au mas de Calenda (450 logements), à Parc-Marianne Nord (800 logements). A court terme, de nouveaux quartiers sont programmés : Ovalie (2 100 logements) et Grisettes (1 500 logements), Nouveau Saint-Roch (1 500 logements) et deux nouveaux quartiers au Sud de Port-Marianne (3 000 logements au total). Enfin, de nouveaux secteurs mêlant logements et activités sont prévus dans le cadre du PLU : Thomassy, l’extension du quartier de Malbosc, celui du quartier des Bouisses ainsi que le secteur au Sud de l’autoroute A9. A noter que de grands projets structurants accompagnent ce développement urbain : la nouvelle ligne TGV, les rocades Ouest et Est…

Un damier de vert et de béton blanc
L'emplacement se situe à la croisée de trois axes majeurs : le boulevard Vivier Merle, l'avenue Félix-Faure et la rue Abbé Boisard, à proximité du Cours Gambetta. Très précisément, le quartier de Labuire se trouve à un quart d'heure à pied de la Part-Dieu et à 2 mn, en transports en commun, à 25 mn à pied de la place Bellecour et à 4 mn par la ligne D (station Garibaldi). Le bâti environnant a belle allure, au cœur du 3e arrondissement et près de la place Bir-Hakeim. Des artères franches et larges mènent jusqu'à la Presqu'île, le point de convergence de la capitale rhodanienne.
Geoffroy Bragadir - Fondateur d’Empruntis
Indicateur Bertrand : Votre groupe, qui travaille avec de nombreuses banques, produit chaque mois des baromètres sur l’évolution des taux. Où en est-on ? Geoffroy Bragadir : Les taux ont fortement augmenté depuis le mois de mai 2008. Depuis début juillet, la durée préférée des Français (sur 20 ans) a atteint les 5 %, un niveau jamais égalé depuis 2003 ! Dans les régions, on note à nouveau des disparités importantes. En effet, pour un taux moyen, en région Méditerranée, les emprunteurs peuvent prétendre à un taux de 4,95 % sur 15 ans et 5 % sur 20 ans contre 5,30 % et 5,40 % à l’Est. Dans l’ensemble, les taux moyens se situent autour de 5,10 % sur 15 ans et 5,20 %, toujours sur 20 ans. Néanmoins, il est important de noter que dans toutes les régions françaises, il existe encore des produits offrant des taux à 4,60 % pour les meilleurs dossiers. La fourchette de taux est très large : de 4,60 % à 5,60 % sur la même durée, il faut donc plus que jamais comparer les différentes banques entre elles. I. B. : Selon-vous, comment la situation va–t-elle évoluer d’ici à la fin de l’année ? Quelles sont les grandes tendances du marché de l’immobilier ? G. B. : Les OAT ont fortement augmenté ces dernières semaines, et les banques ont largement anticipé la hausse annoncée de la Banque centrale européenne de juillet 2008. Dans un tel contexte, les taux devraient se stabiliser ou enregistrer de très légères hausses ; nous ne prévoyons donc pas de baisse des taux dans le courant de l’été. Néanmoins, il faut rester attentif, car il y a traditionnellement deux grosses périodes immobilières, le printemps et le début de l’automne, que les banques utilisent pour réaliser leurs objectifs commerciaux et capter de nouveaux prospects. Il est donc possible qu’à la rentrée, des offres “promotionnelles” fassent leur apparition, mais elles seront destinées à une clientèle jeune avec des revenus évolutifs. I. B. : Quel jugement portez-vous sur les politiques des banques en matière de prêts ? G. B. : Il faut tordre le cou à l’idée qui circule sur le prétendu resserrement des conditions d’octroi de crédits. Il n’y a pas, à l’heure actuelle, de volonté des banques de “couper le robinet” des crédits à l’habitat. Seules les conditions de taux ont changé, les banques ne demandent pas plus d’apport, et ne sont pas plus strictes sur les critères d’endettement ; elles appliquent aujourd’hui les mêmes critères qu’il y a 18 mois, à part sur la quotité du prêt relais. La seule différence, c’est le niveau des taux actuel. Nous avons calculé que la hausse des taux intervenue entre janvier 2007 et juillet 2008, a suffi à exclure 1 personne sur 5 des finançables. En appliquant les mêmes critères, avec une hausse de 1 point sur le taux, 20 % des personnes qui étaient en mesure de financer leur projet, ne le peuvent plus car elles dépassent les 33 % d’endettement admis par les banques. Le seul domaine dans lequel celles-ci sont plus prudentes, ce sont les prêts relais. L’explication est très simple : quand l’immobilier augmentait de 10 % tous les ans, elles étaient certaines, en cas de défaut, de récupérer leur mise ; à l’heure où les délais de vente sont plus longs et les prévisions sur les prix, à la baisse, les banques ne veulent plus se risquer à prêter davantage à ce niveau. Néanmoins, il faut relativiser, car il existe de fortes disparités selon les biens et leur emplacement : ainsi, pour un 3-pièces dans Paris, l’emprunteur n’aura aucun mal à obtenir 70 à 80 % de la valeur du bien. En revanche, pour un logement situé loin d’un centre-ville, la valeur du prêt relais ne dépassera pas 60 %. I.B. : Quels conseils souhaitez-vous donner à ceux qui veulent investir dans l’immobilier ? G. B. : La pierre reste et sera toujours une bonne affaire, car il n’y a pas de bons ou de mauvais moments pour devenir propriétaire. En effet, si vous achetez dans un marché haussier, vous ferez une plus-value mais vous devrez acheter un nouveau bien dans un marché également haussier ; au contraire, si vous achetez dans un marché baissier, vous bénéficierez à la revente de prix également plus bas pour acheter votre nouveau bien, et le mètre carré supplémentaire vous coûtera moins cher. L’achat d’une résidence principale est souvent lié à un changement de vie (mariage, arrivée d’un enfant...) et non à un calcul quelconque de rentabilité. Les jeunes actifs sont la cible privilégiée des banques, car c’est au moment où l’on souscrit un crédit immobilier que l’on décide d’une nouvelle relation bancaire. Pour emprunter, il n’est pas nécessaire de disposer d’un apport conséquent : s’il ne dépasse pas 33 % d’endettement, un jeune couple sans apport trouvera sans problème un produit de financement adapté. Néanmoins, avec des prix de l’immobilier toujours très élevés et des taux en hausse constante, l’apport peut permettre d’emprunter moins et, par conséquent, de diminuer le coût total de son crédit. Pour les jeunes qui ne disposent pas d’une épargne importante, il existe plusieurs solutions simples : les prêts aidés, le déblocage de la participation professionnelle et, pourquoi pas, la contribution des parents ou des grands-parents dans le cadre d'une donation (facilitée par les nouvelles mesures fiscales). En cette période, tout ce qui permet de diminuer le montant total de l’emprunt est bon à prendre. Enfin, pour ceux qui sont encore trop justes, il peut être bon d’attendre afin d’augmenter ses revenus.