Tous les conseils en Immobilier

Bordeaux, la ville où investir
La capitale du Sud-Ouest a le vent en poupe, tant sur le plan économique que résidentiel. Des projets de qualité sur un marché immobilier porteur en font la favorite des investisseurs.
Clôturage de parcelle : qui doit payer ?
Nous venons de faire construire une maison, et nous avons donc fait installer une clôture tout autour de notre parcelle. Il reste quelques mètres en limite d’un jardin mitoyen, mais son propriétaire refuse de payer une part du clôturage, sous prétexte qu’il existe un vieux mur de délimitation. Le problème, c’est que celui-ci est très en retrait, et que nous ne souhaitons pas empiéter chez notre voisin. Sommes-nous en droit de l’obliger à clôturer à frais partagés ? (M. et Mme Jean-Jacques M.,Gap, 05)

Urbanisme à Toulouse : habitat et transport sont liés
Dans un contexte où le coût de l’essence a un impact sur le pouvoir d’achat des ménages, l’attrait et la proximité des transports en commun deviennent des critères de choix, à la fois dans l’implantation d’opérations d’habitat et dans le classement des priorités des candidats acquéreurs. Un retour vers les zones plus urbanisées s’enclenche. Comme le souligne Daniel Benyahia, deuxième adjoint, délégué à l’urbanisme, “il importe de préparer des réserves foncières, notamment en travaillant avec l’Établissement public foncier local (EPFL) car il semble bien que la demande va s’accroître vers les villes centres.La réflexion en matière d’urbanisme lie transports, habitat, commerce de proximité, lieu de travail et équipements sociaux”.

Les prix de l'immobilier neuf dans la Communauté Urbaine de Bordeaux au 1e trimestre 2014
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté Urbaine de Bordeaux par la fédération des promoteurs immobiliers.
Comportement du marché immobilier neuf en Alpes-Maritimes
I.B. : Comment se comporte le marché des Alpes-Maritimes ?
3 QUESTIONS À Laurent Escobar, Directeur associé d'Adéquation
“Le “Scellier” a très bien fonctionné dans le centre du Grand Lyon
Adossement systématique à un produit d’épargne
Il va de soi qu'un prêt qui ne s'amortit qu'au bout de 15 ou 20 ans est particulièrement risqué pour la banque comme pour l'investisseur. D'où l'idée des banques de coupler le crédit à un produit d'épargne qui aura la même durée de vie que l'emprunt. Le plus souvent, il s'agit d'un contrat d'assurance vie en euros ou en unités de compte sur lequel l'investisseur dépose une somme qui peut osciller entre 20 et 50 % du montant de l'emprunt. Un placement qui produit des intérêts et qui est censé permettre, à terme, de faire face au remboursement du capital sans souci. Si vous n'avez pas énormément d'apport, certaines banques vous autorisent à alimenter votre contrat d'assurance vie par des versements périodiques. Mais attention : la formule est plus risquée, car vous n'êtes pas certain de disposer d'un capital suffisant pour rembourser le prêt "in fine" à terme. Surtout si votre placement s'adosse à un contrat en unités de compte dont la rentabilité est généralement plus forte mais aussi plus aléatoire. Reste que si vous optez pour un contrat en unités de compte, le banquier ne manquera pas de surveiller de près l'évolution de votre épargne, faisant le point régulièrement avec vous pour vérifier que vous parviendrez bien à rembourser. Autre inconvénient, les taux d'intérêt remontent. Aujourd'hui, il devient difficile d'emprunter à moins de 4 % à taux fixe. De leur côté, les contrats d'assurancevie en euros promettent difficilement plus de 4 à 4,5 % de rentabilité. Ceux en unités de compte davantage mais ils sont plus risqués. Gare alors aux dépressions boursières qui peuvent vous mettre en difficulté.
Musclez votre retraite avec l'immobilier
A mesure que le mirage de la retraite à taux plein et à 60 ans s'éloigne, la nécessité de se constituer une source de revenus complémentaire se fait plus évidente. L'investissement immobilier est une réponse.
Les mesures du choc de simplification côté construction
La mise en place du choc de simplification administrative promis par François Hollande concernera en priorité le bâtiment. Décryptage.

Constructeur de maisons individuelles, les Maisons Barbey Maillard signent un modèle sophistiqué et écorespectueux.
Un nouveau maire à Toulouse, l'heure du changement ?
Indicateur Bertrand : Les Toulousains ont élu un nouveau maire. Qu'attendez-vous comme changement ?
Où acheter en 2008 ? Tour de France des régions
Cadre de vie, projets urbains, témoignages des principaux acteurs locaux, du Nord au Sud et d'Est en Ouest, suivez notre enquête sur les perspectives d'évolution du marché immobilier en France. Pour habiter ou investir, suivez le guide !
Rennes et la Bretagne sont connus pour bénéficier de longue date d’un excellent maillage de constructeurs et de promoteurs locaux. Parmi eux, Urbatys, un promoteur de maisons et appartements doublé d’un aménageur foncier. Il investit aujourd’hui à Bruz, dans le quartier du Bas-Launay. La ville s’est hissée au 4e rang du département en importance, derrière Rennes, Saint- Malo et Fougères. Et elle continue d’attirer de nouveaux habitants, avec ses nombreux programmes neufs et un fort dynamisme économique local, à 10 minutes de la gare de Rennes et 5 minutes de l’aéroport. Familles, locataires et investisseurs y sont régulièrement à la recherche de nouvelles opportunités. Le programme d’Urbatys en est une. Baptisé le Jardin des Bruyères, il prévoit des appartements de 2 à 4-pièces (à partir de 125 171 euros) et comprend aussi quelques petites maisons (3-pièces). Ces dernières sont à vendre entre 196 437 et 197 264 euros, parking inclus. Un produit recherché par les jeunes couples, mais également par les familles monoparentales, cible montante de la promotion immobilière, en Bretagne comme ailleurs.
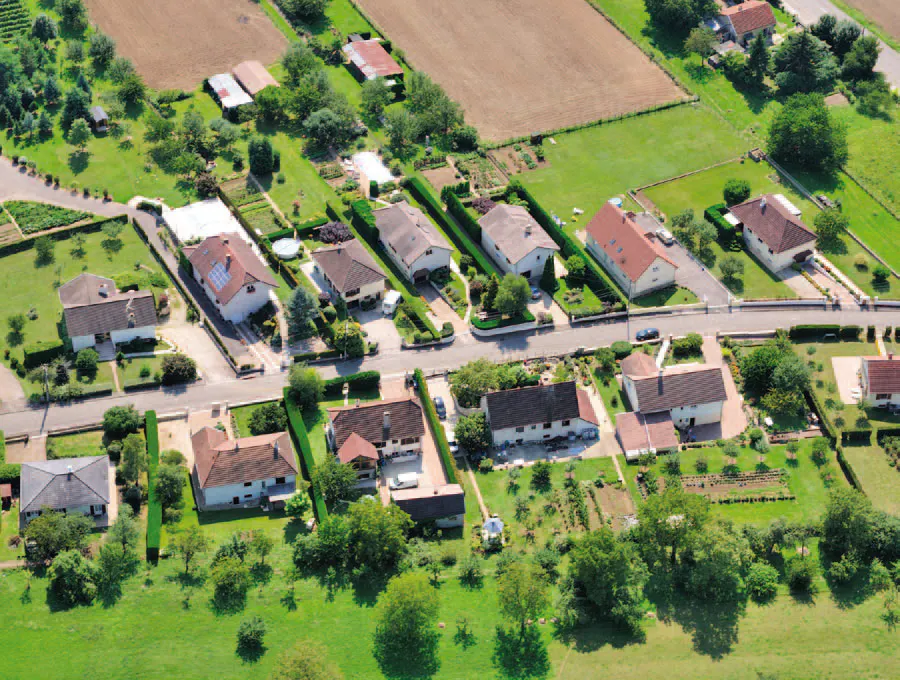
Pour construire votre maison, la première et cruciale étape est de vous mettre en quête d’un terrain.
Les projets immobiliers neufs porteurs de la Bretagne sud
C'est une tendance de fond : les Français se concentrent sur le littoral atlantique. Enquête sur deux départements particulièrement recherchés de l'Ouest : le Morbihan et la Loire-Atlantique.

L'AVIS DE FABRICE VERDIER, Président de la commission Habitat du Conseil régional
Indicateur Bertrand : Quelle est la politique du logement de la région Languedoc-Roussillon ?
Des quotas de logements à prix accessibles
Quant aux prix, ils sont en partie maîtrisés depuis que la mairie, via sa société d'économie mixte qui régule déjà les prix de foncier avec le lancement de Zac sur l'ensemble du territoire de la commune, impose des quotas de logements à prix accessibles (aux alentours de 2 300 €/m2) pour les primoaccédants aux revenus modestes. Le prix moyen des logements vendus est de 3 210 €/m2 habitable à Montpellier et de 3 195 €/m2 si l'on englobe les communes de l'aire montpelliéraine. "Si l'on retire des calculs ces logements en primo-accession, le prix moyen des ventes est de 3 452 €/m2, détaille Xavier Longin.Quant au taux d'écoulement, si l'on retire ces logements, celui-ci baisse de seulement 1 %." On les disait partis, frileux, inquiets. Visiblement, il n'en est rien. Au 2e trimestre 2006, la part des investisseurs a représenté 54 % des ventes réalisées. Curieusement, les ventes dites "debout", qui correspondent aux investisseurs n'ont représenté que 98 ventes tandis que les ventes "assises" en totalisaient 306. Comment expliquer cet écart ? "Nous avons la volonté de développer la vente assise à travers les bulles de vente pour disposer d'une lisibilité directe, souligne Anne Hamelin.Nous arrivons ainsi à intéresser une clientèle d'investisseurs régionaux." Cette tendance, déjà soulignée dans le passé, est confirmée par Alain Durand, directeur commercial d'Urbat Promotion : "Nous venons de lancer Villa Saint- Priest, dans le quartier Nord, une opération au pied du tramway et proche de l'hôpital Lapeyronie. Qui sont les acheteurs ? Une grande partie est composée d'investisseurs locaux qui résident dans les communes voisines du nord de Montpellier." Loin des réseaux, cette proportion d'investisseurs locaux confirme en général la bonne santé d'un marché.