Tous les conseils en Immobilier

Montpellier : la diversité au service de la mixité
Logements libres, primo-accédants, investissements PLS, en Robien…Le paysage immobilier neuf de l’agglomération montpelliéraine est traversé par une réelle diversité de son offre en matière d’habitat.
Investisseurs : des prêts pour vous !
A la différence de la résidence principale, l’investissement locatif bénéficie de la déductibilité des intérêts d’emprunt. Un élément qui peut améliorer sensiblement la rentabilité de votre placement.
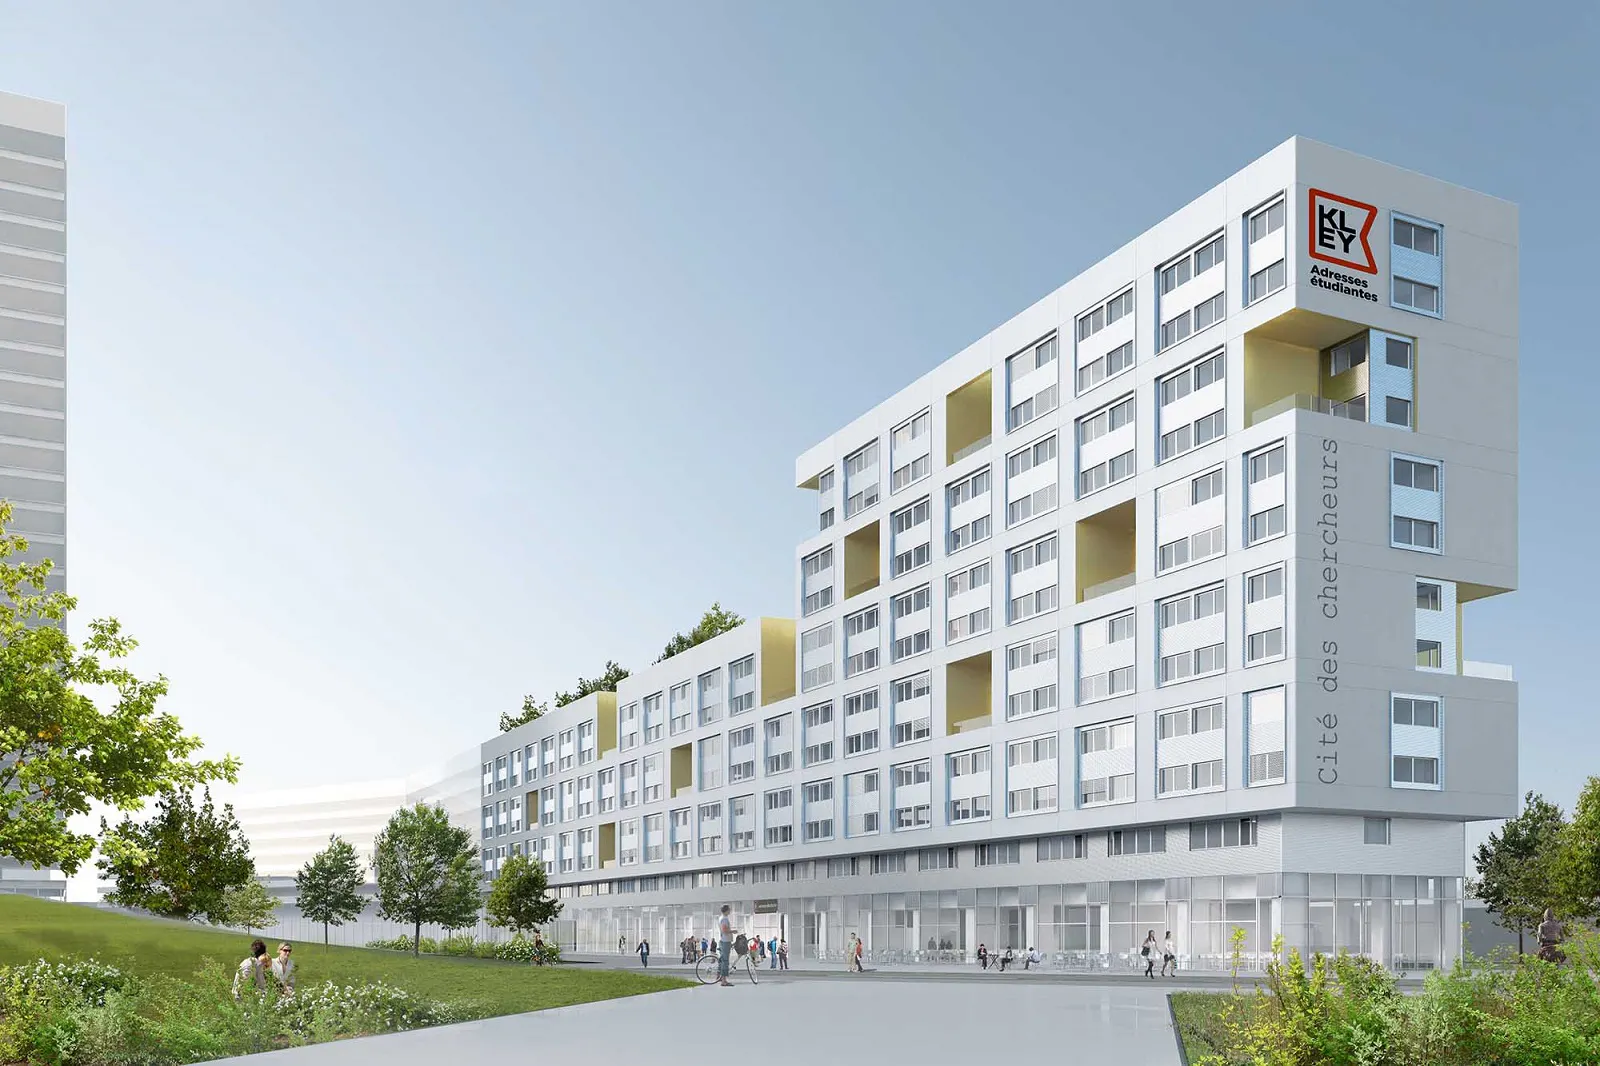
Voici la plus grande résidence universitaire française
DIAPORAMA. Le promoteur Kaufman & Broad livrera dès 2017 cette résidence privée de 565 chambres. Un record en France. Découverte.
Les prix de l'immobilier neuf dans la Communauté urbaine de Bordeaux au 1er trimestre 2013
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) dans la Communauté urbaine de Bordeaux par la fédération des promoteurs immobiliers.
Les prix de l'immobilier neuf à Clermont au 1er trimestre 2011
Les prix moyens du m2 habitable des logements collectifs neufs réservés (hors parking) à Clermont par la fédération des promoteurs immobiliers.
Interview de Jacques Masdeu-Arus Député-Maire de Poissy
I.B. : Comment décririez-vous votre ville et son évolution ?
Le prêt "in fine" est, par exemple, une option intéressante si vous disposez d'un important capital. Dans ce cas, au lieu d'investir la somme dont vous disposez dans le logement locatif, optez pour un prêt "in fine". Vous placerez alors votre capital sur un contrat d'assurance vie qui vous rapportera par exemple 4,5 % par an. Le prêt vous coûtera de son côté 4 % par an. Ainsi, vous gagnerez sur les deux tableaux : la déduction fiscale et le gain de rémunération de votre épargne. Attention : pour que la rentabilité du contrat d'assurance vie soit efficace, il faut que le montant du placement soit au moins de 50 à 55 % du total du prêt. Démonstration. Vous empruntez 150 000 e sur 15 ans à 4 %. Dans le cadre d'un prêt amortissable, votre mensualité s'élèvera à 1 110 e. Si vous optez pour un prêt in fine, celle-ci sera ramenée à 500 e, ce qui correspond au montant des intérêts seulement puisque le capital n'est remboursé qu'en fin de prêt. Au total, le prêt amortissable vous coûtera 49 700 e, le prêt "in fine", 90 000 e, soit pratiquement le double. Mais si l'on considère que vous placez l'équivalent de 150 000 e sur le contrat d'assurance vie, rémunéré à 4,5 %, au bout de 15 ans, votre épargne passera de 150 000 e à 294 000 e auxquels on retranchera les 150 000 e versés initialement. De fait, votre épargne vous aura rapporté 144 000 e auxquels il faudra cependant soustraire le coût du crédit "in fine", soit 90 000 e. Au total votre gain, par rapport à un crédit classique, sera de l'ordre de 54 000 e. Bien entendu, tous les investisseurs ne disposent pas d'une telle somme de départ. Bien que largement proposés dans les montages financiers dé- diés aux investisseurs, les prêts "in fine" ne conviennent pas à tout le monde. Pour qu'ils aient un intérêt, il faut soit que vous ayez effectivement un apport très important qui vous permettra d'honorer votre dette à l'échéance du prêt et que vous vous situiez dans une tranche marginale d'imposition élevée, par exemple à 30 ou 40 %. Mieux vaut, en outre que vous perceviez déjà des revenus fonciers d'un autre bien. Auquel cas, l'avantage fiscal qui découle des intérêts d'emprunt jouera à plein.
Thierry Thomas : "Des signatures de vente précipitées"
Notaire à Rezé, président de l'INDI. (Institut notarial du droit immobilier)

Cergy-Pontoise : le passé éclaire l'avenir
Trente ans après sa création, la ville nouvelle poursuit son développement. Cergy et Pontoise proposent plus d'une quinzaine de programmes en neuf, en appartements comme en maisons. Exploration.

Parole à Henri du Boucher, Président-directeur général de Sogeprom
Indicateur Bertrand :Quelle est l'actualité de votre groupe et quelles sont vos perspectives de développement ? Henri du Boucher : L'année 2006 a été une année de consolidation de nos activités aussi bien dans le domaine du logement que de l'immobilier d'entreprise et du commerce. Nous avons réalisé un chiffre d'affaires de 839 Me dont 494 Me en quote-part, avec 2 995 logements et 88 000 m2 de bureaux vendus. Nous avons finalisé la prise de contrôle de Pragma, acteur de premier plan sur le Languedoc- Roussillon et Midi-Pyrénées et nous avons créé avec des partenaires trois nouvelles sociétés de promotion : CIP à Orléans, Projectim à Lille et Imaprim à Grenoble, pour renforcer nos offres dans ces régions. Cette année, nous allons poursuivre notre développement en Ile-de-France et en régions en nous attachant à élargir notre offre à l'ensemble de la clientèle. Par ailleurs, nous comptons finaliser nos implantations en Roumanie et République tchèque. I. B. : Quels sont vos programmes résidentiels les plus emblématiques ? H.B. : Je citerai en premier lieu Les Demeures de Valois à Levallois-Perret (92), qui illustrent parfaitement le sens que nous souhaitons donner au mot qualité. Qualité de l'architecture, de l'insertion dans un tissu urbain dense, des prestations des logements à un niveau rarement atteint. Ensuite, l'opération Loire et Jardin dans l'île de Nantes (44), entièrement commercialisée et qui va être livrée prochainement. Cet immeuble contemporain privilégie les espaces tant intérieurs qu'extérieurs en offrant des vues exceptionnelles sur la Loire, le tout dans une démarche de développement durable. J'ajoute que nous avons lancé en début d'année un programme parisien de 94 logements, le Carré XIII, près de la place d'Italie dans le 13e arrondissement. Enfin, nous allons mettre en oeuvre un projet de 47 logements aux Mureaux. Cette ville, sous l'impulsion de son maire, François Garay, et de son équipe, a organisé un concours d'architecture pour la réalisation de logements collectifs en accession sur un site exceptionnel en bord de Seine avec une priorité absolue : la démarche de Haute Qualité Environnementale. Sogeprom, associée au cabinet d'architectes Canale 3, se félicite d'avoir été désignée lauréat de ce projet. I. B. : Quel regard portezvous sur le marché de l'immobilier neuf en France ? H.B. : Après quelques hésitations au 1er semestre 2006, le marché s'est bien redressé sur le 2e semestre confirmant l'intérêt des acquéreurs occupants et des investisseurs rassurés par la mise en application des dispositifs Robien recentré et Borloo populaire. Après plusieurs années de hausses très significatives des prix, ceux-ci semblent se stabiliser. Malgré une pénurie foncière là où la demande est la plus forte : IDF, Sud de la France et façade Atlantique, une progression des coûts de construction et un renforcement exagéré de certaines réglementations, les acteurs ont pris conscience qu'il fallait contenir les prix. Dans de nombreuses villes, une approche commune entre la collectivité et les promoteurs permet de préparer une offre diversifiée sur un même programme : logements sociaux, PLS, logements à prix maîtrisés pour les actifs et primoaccédants et logements libres pour l'investissement locatif. On note un changement profond de l'approche de la clientèle, qui semble mieux informée pour faire son choix. Un pourcentage de plus en plus important d'acquéreurs a présélectionné des programmes en utilisant internet. Ils peuvent ainsi faire leur choix en revenant aux fondamentaux d'un bon achat : l'emplacement, le plan, les prestations et le prix. Beaucoup plus de clients potentiels sont capables aujourd'hui de sanctionner un programme trop cher ou mal placé. Je crois que cette tendance va se durcir en 2007. Le marché restant très actif.
Philippe Pelletier, Président du plan bâtiment du Grenelle de l'Environnement
Le président du plan bâtiment Grenelle fait le point sur les nouvelles règles de la construction. Selon lui, l'efficacité énergétique des logements aura un impact très important sur le marché dès 2011.
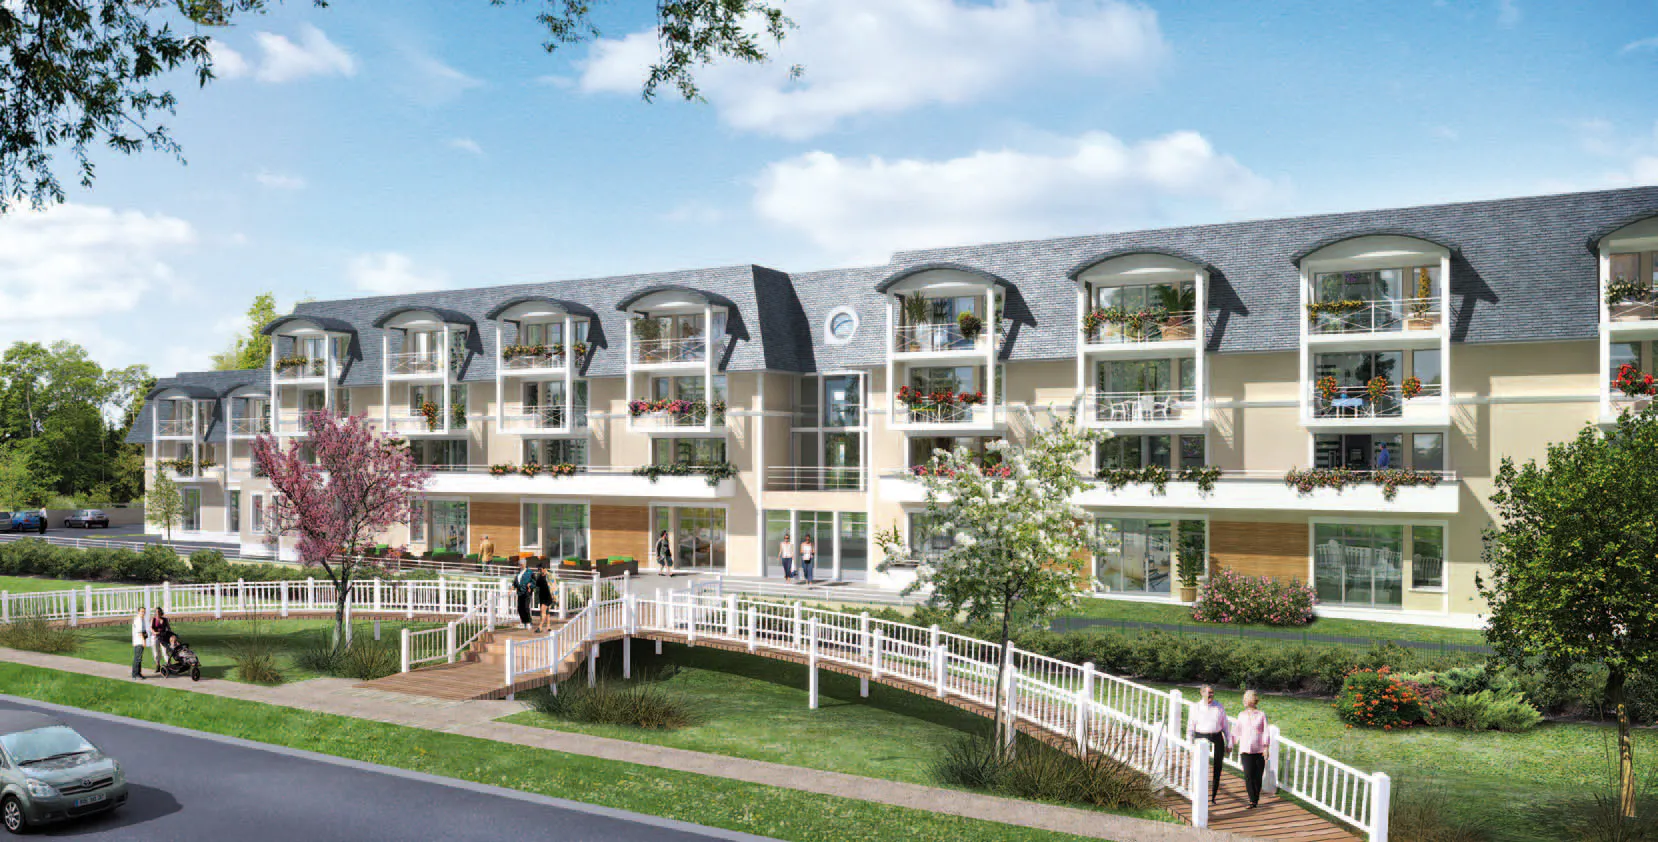
Le marché du neuf sur la Côte Fleurie
Si les nouveaux programmes ne sont pas légion dans ce secteur privilégié de la côte normande, ceux qui vont sortir de terre suscitent déjà les convoitises. De Deauville/Trouville à Cabourg, voici le point sur ce marché attractif.
Si, comme notre couple, vous cherchez à emprunter pour financer votre logement, internet s'avère une aide précieuse. En quelques clics, vous avez en effet accès à de nombreux sites de courtage en ligne vous proposant non seulement de nombreuses informations sur les taux de crédit en vigueur, leur évolution et les formules de crédit existantes, mais aussi de faire une demande de crédit en ligne. Il vous suffit de quelques minutes pour remplir le questionnaire et l'envoyer. Il n'y a plus, ensuite, qu'à attendre les réponses. Inutile donc de perdre des heures à courir les banquiers pour décrocher la meilleure offre. Les sites de courtage en ligne s'en chargent pour vous. Ils ont en effet conclu des partenariats avec de nombreuses banques - parfois plus d'une centaine - auxquelles ils transmettent votre demande. Ne vous attendez pas, toutefois, à être noyé sous les offres. Les banques en concurrence. Une fois votre requête réceptionnée, le rôle du courtier est de la présenter aux banques susceptibles d'y apporter la meilleure réponse. Tout dépend alors de votre dossier, de votre projet et de votre localisation. Certaines ciblent une clientèle aisée, d'autres les fonctionnaires et d'autres encore les jeunes ménages. Quoi qu'il en soit, le crédit immobilier est, pour elles, un élément de fidélisation de la clientèle. Même si ce n'est pas systématique, la domiciliation du compte courant dans l'établissement qui accorde le crédit est souvent requise, ce qui laisse augurer la vente d'autres services plus rémunérateurs (cartes de crédit, assurances, placements financiers…). En faisant votre "marché" sur le web, vous devriez sans difficulté obtenir quatre à cinq réponses en deux ou trois jours.
Quand YouTube vous apprend à construire votre maison
La plateforme de partage de vidéos propose de nombreux tutoriels pour bâtir tout seul la propriété de ses rêves. Focus sur les deux Youtubeurs les plus complets du web.
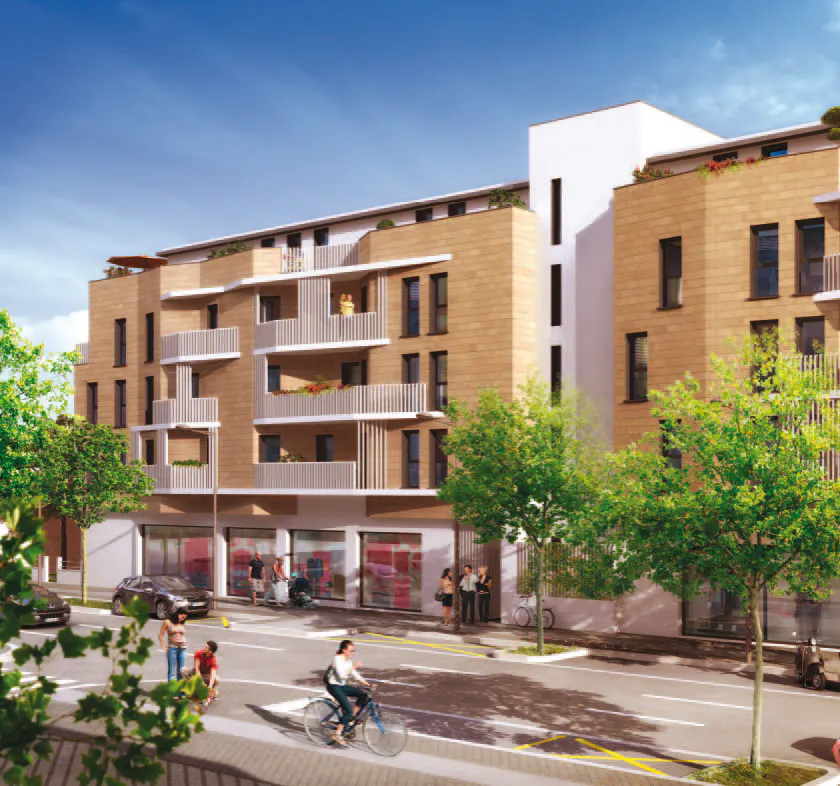
Sud-Ouest : un marché du neuf régulé
Entre les ZAC Borderouge, la Cartoucherie et Niel pour la seule ville de Toulouse et Andromède à Blagnac, Monges-Croix du Sud à Corne-barrieu, Les Tamassiers à Colomiers et Tucard sur Saint-Orens, 2013 promet d’être une année pleine de lancements et de livraisons.
Que vous souhaitiez réaliser un investissement patrimonial ou plaisir, quels sont les secteurs les plus porteurs pour effectuer les meilleurs placements pierre ? Zoom sur les principales opportunités en Ile-de-France et en régions.

Investissez à crédit pour "booster" la rentabilité
Pour les investisseurs, acheter à crédit est toujours recommandé. Les banques l'ont bien compris. Car, contrairement à l'achat d'une logement en résidence principale, lorsque vous investissez dans un logement locatif, vous pouvez déduire les intérêts d'emprunt de vos revenus fonciers. D'où le succès des formules de prêt "in fine". Comment ça marche ? A l'inverse d'un crédit amortissable de façon classique, remboursé généralement chaque mois sur la base d'une mensualité comprenant une part de capital et des intérêts, les prêts "in fine" permettent aux investisseurs de rembourser le capital emprunté en fin de prêt, en une seule fois. Si vous utilisez ce genre de formule, vous ne verserez, chaque mois, que les seuls intérêts d'emprunt et les frais d'assurance. Le coût de ces formules est donc très élevé mais permet à l'investisseur d'engranger le maximum d'intérêts à déduire. Reste que pour s'assurer du remboursement du prêt, les banques prennent leurs précautions et exigent que le prêt soit couplé à un produit d'épargne, par exemple un contrat d'assurance vie. Malgré un intérêt certain, soyez vigilants sur ces formules. Surtout si vous comptez sur votre revenu locatif pour payer une partie du crédit. En cas d'impayés prolongés, vous pourriez vous trouver dans une situation difficile.