Actualité

Voici la plus grande résidence universitaire française
DIAPORAMA. Le promoteur Kaufman & Broad livrera dès 2017 cette résidence privée de 565 chambres. Un record en France. Découverte.

Les primo-accédants, eux, regardent de plus en plus vers le nord. Les arrondissements du nord de Marseille sont ainsi devenus le terrain de lancements d'opérations à des prix encore accessibles. Les Nouveaux Constructeurs commercialisent le Parc de la Roseraie, dans le 13e, un programme de maisons individuelles dans le 14e et sont même présents dans le 15e. Le quartier Nord est le lieu de nombreuses opérations à venir : Bouygues Immobilier lance ainsi, lors du Salon Immobilier de ce mois-ci, Château Bertrandon, 40 logements dans le 14e. "Dans ce quartier émergeant en terme d'activité de promotion immobilière, explique Gilles Sion, responsable du service commercial de Bouygues Immobilier Marseille, les prix restent tout de même soutenus, en moyenne à 2 600-2 700 €/m2. Au sein de ces marchés, nous comptons 40 % d'investisseurs et 60 % d'acheteurs en habitation principale. Et nous poursuivons ce développement dans les quartiers nord et au nord-est de Marseille". C'est dans le 15e que Bouygues réalise l'opération Les Collines de Saint-Antoine, à 2 800 €/m2. Cogedim, à l'instar des principaux opérateurs marseillais, est aussi présent dans le secteur nord sous la marque Citalis, avec Les Terrasses de la Mer, dans le 15e. "L'objectif de Citalis est de répondre à une demande de primo-accédants et d'investisseurs, explique Franck Bret. Quand nous observons le profil des acheteurs sur notre opération du 15e, c'est bien cette clientèle qui est présente. Nous sommes encore sur un marché naissant qui, je n'en doute pas, créera un engouement".

Une résidence BBC haut de gamme au coeur du XVIIe à Paris
Après Parc 17, Vinci Immobilier lance Cardinet 17 au cœur de l’écoquartier de Clichy-Batignolles.

De plus en plus de constructeurs tentent de démocratiser la maison dite “verte”. Maisons France Confort, par exemple, propose les Maisons Performances, rapides à construire et plus économes. Des maisons durables, c’est aussi l’objectif du Groupe Maisons Pierre, qui commercialise la gamme Envirolia, à ossature bois. Toutes ces nouveautés écologiques s’accompagnent d’une redistribution de l’espace. La maison est entrée dans l’ère du modulaire et de l’évolutif. La tendance est aux grandes pièces à vivre et aux volumes décloisonnés, qui créent des espaces de vie en plus.

Je viens de signer un compromis de vente directement avec le vendeur, sans passer par un professionnel.Or, je viens de m'apercevoir que la condition suspensive de l'obtention du prêt ne figure pas au contrat. Serais-je alors engagé même si la banque ne m'accorde pas le financement ? (Nicolas D.,Nantes, 44)

Quelles sont les limites de la loi Carrez ?
En vue de mettre en vente mon appartement, j’ai fait procéder au calcul de sa surface dans les conditions de la loi Carrez. Le professionnel était-il tenu d’exclure une petite construction reliée à la cuisine, mais édifiée dans le jardin dont j’ai la jouissance exclusive ? (Martin F., Fontainebleau, 77)

TROIS QUESTIONS À JEAN-YVES MANO Adjoint au maire de Paris en charge du logement
“Nous développons des prêts qui favorisent l’accession à la propriété des Parisiens”

Le prêt "in fine" est, par exemple, une option intéressante si vous disposez d'un important capital. Dans ce cas, au lieu d'investir la somme dont vous disposez dans le logement locatif, optez pour un prêt "in fine". Vous placerez alors votre capital sur un contrat d'assurance vie qui vous rapportera par exemple 4,5 % par an. Le prêt vous coûtera de son côté 4 % par an. Ainsi, vous gagnerez sur les deux tableaux : la déduction fiscale et le gain de rémunération de votre épargne. Attention : pour que la rentabilité du contrat d'assurance vie soit efficace, il faut que le montant du placement soit au moins de 50 à 55 % du total du prêt. Démonstration. Vous empruntez 150 000 e sur 15 ans à 4 %. Dans le cadre d'un prêt amortissable, votre mensualité s'élèvera à 1 110 e. Si vous optez pour un prêt in fine, celle-ci sera ramenée à 500 e, ce qui correspond au montant des intérêts seulement puisque le capital n'est remboursé qu'en fin de prêt. Au total, le prêt amortissable vous coûtera 49 700 e, le prêt "in fine", 90 000 e, soit pratiquement le double. Mais si l'on considère que vous placez l'équivalent de 150 000 e sur le contrat d'assurance vie, rémunéré à 4,5 %, au bout de 15 ans, votre épargne passera de 150 000 e à 294 000 e auxquels on retranchera les 150 000 e versés initialement. De fait, votre épargne vous aura rapporté 144 000 e auxquels il faudra cependant soustraire le coût du crédit "in fine", soit 90 000 e. Au total votre gain, par rapport à un crédit classique, sera de l'ordre de 54 000 e. Bien entendu, tous les investisseurs ne disposent pas d'une telle somme de départ. Bien que largement proposés dans les montages financiers dé- diés aux investisseurs, les prêts "in fine" ne conviennent pas à tout le monde. Pour qu'ils aient un intérêt, il faut soit que vous ayez effectivement un apport très important qui vous permettra d'honorer votre dette à l'échéance du prêt et que vous vous situiez dans une tranche marginale d'imposition élevée, par exemple à 30 ou 40 %. Mieux vaut, en outre que vous perceviez déjà des revenus fonciers d'un autre bien. Auquel cas, l'avantage fiscal qui découle des intérêts d'emprunt jouera à plein.

Comment évaluer votre capacité d’achat ?
Vous avez évalué le montant de votre future mensualité ? Il faut encore que vous définissiez la durée de crédit qui vous paraît la plus adaptée. Ce qui vous permettra de vous faire une idée de la somme globale que vous aurez la possibilité d’emprunter. De ce point de vue, la plupart des sites internet de crédit peuvent vous aider car ils disposent de calculettes qui vous seront d’une aide précieuse (www.cafpi.fr, www.meilleurtaux.com, www.credit-immobilier-ace.com, www.empruntis. com...). A titre d’exemple, si vous pouvez consacrer 1 000 e à votre acquisition, vous ne pourrez emprunter que 130 000 e sur 15 ans ou 155 000 e sur 20 ans. En revanche, si vous acceptez de vous endetter sur 25 ans, vous pourrez aller jusqu’à 175 000 e ou encore jusqu’à 185 000 e sur 30 ans. S’endetter sur un très long terme a cependant ses limites. Car plus longtemps vous mettrez à rembourser, plus le crédit vous coûtera cher. Entre 15 et 20 ans, vous augmentez votre capacité d’emprunt de 25 000 e, mais celle-ci chute à 20 000 e entre 20 et 25 ans et à 10 000 e entre 25 et 30 ans. Autrement dit, au-delà d’une durée de 30 ans, l’intérêt devient plus limité. Si vous avez l’intention de revendre au bout de 7 ou 8 ans comme c’est souvent le cas, sachez ce à quoi vous vous exposez. Ainsi, pour un emprunt de 150 000 e sur 15 ans, la moitié du capital emprunté sera remboursé au cours de la neuvième année, mais il vous faudra attendre la seizième année pour le même montant sur 25 ans. Malgré tout, acheter votre résidence principale à crédit est une épargne forcée qui vous servira au bout du compte. Non seulement, vous n’aurez plus à payer un loyer, mais vous vous constituerez tout de même un capital.
Un marché toulousain qui résiste bien mieux qu'ailleurs
En matière d’acquisition, le marché reste assez bien orienté.

IdF : Les voeux des Franciliens et le rôle des collectivités
Dans ce contexte tendu, les Franciliens rêvent de cocooner plus douillettement. C'est ce que révèle une enquête réalisée sur les 20 ans à venir par l'institut CSA pour le compte de la Région : les habitants du coeur de l'agglomération souhaitent "un logement qui répondent à leurs attentes" (44 %) et redoutent "les problèmes de pollution et de nuisance" ; les Franciliens de grande couronne sont plus nombreux à espérer "se déplacer rapidement et facilement". Les uns et les autres porteront leurs choix sur un logement en fonction de sa proximité avec leur lieu de travail, de son coût et du voisinage avec la famille et les amis. Des tendances novatrices se dégagent, comme la préférence pour "la densification de l'existant par rapport à la construction de quartiers neufs, gage de proximité avec les commerces et les équipements". Un bon nombre de Franciliens (61 %) souhaite l'aménagement des friches industrielles et le rééquilibrage des logements sociaux au profit "des communes résidentielles qui n'en construisent pas assez" (39 %).

Montpellier : la diversité au service de la mixité
Logements libres, primo-accédants, investissements PLS, en Robien…Le paysage immobilier neuf de l’agglomération montpelliéraine est traversé par une réelle diversité de son offre en matière d’habitat.

Interview de Jacques Masdeu-Arus Député-Maire de Poissy
I.B. : Comment décririez-vous votre ville et son évolution ?
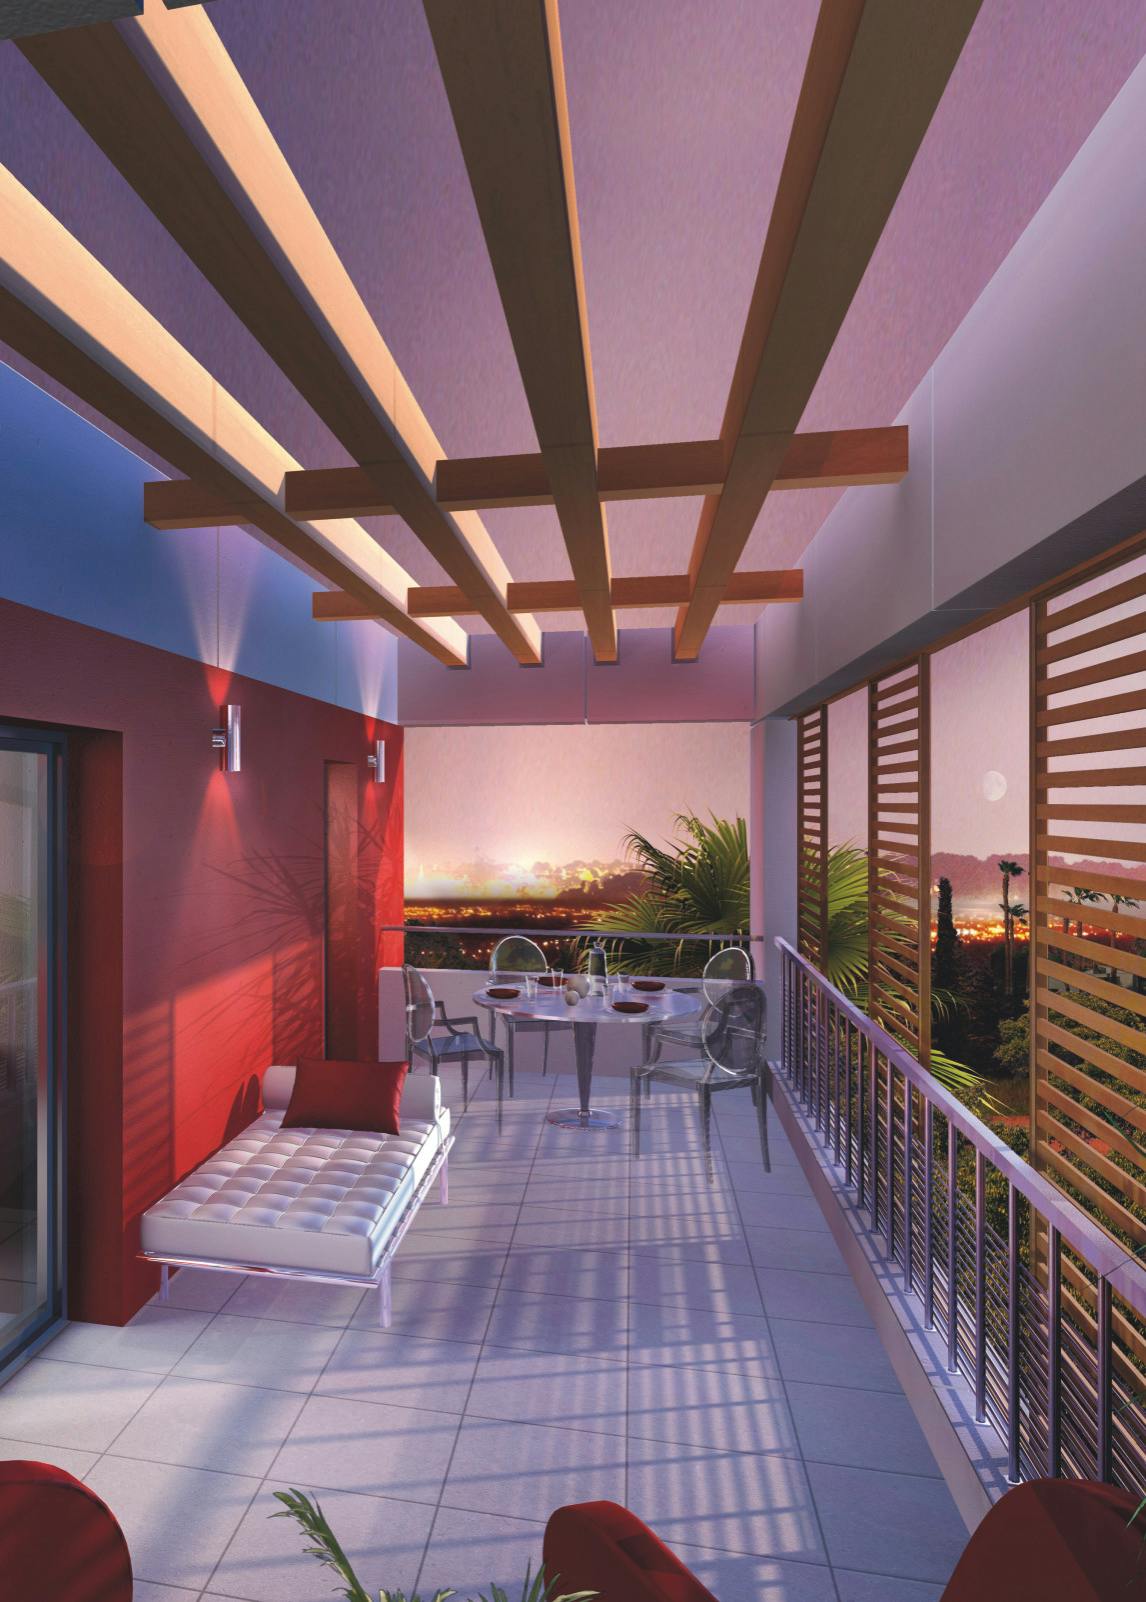
La priorité à l'espace intérieur et extérieur
Bâti, luminosité, circulation, modularité... tels sont les principales caractéristiques qui guident les promoteurs pour concevoir leurs programmes de prestige.

L’automne sera clément pour le prêt à 0 %.La ministre du Logement et de la Ville a confirmé son maintien. Suivez-nous pour en découvrir le fonctionnement et vos obligations.

Première condition pour bénéficier du prêt à 0 % : vous devez être primo-accédant, c'est-à-dire n'avoir pas été propriétaire de votre logement depuis au moins deux ans. Il existe cependant trois dérogations à cette règle. Ainsi, si vous êtes titulaire d'une carte d'invalidité (2e ou 3e catégorie), si vous bénéficiez d'une allocation au titre d'un handicap ou si vous êtes victime d'une catastrophe ayant entraîné l'impossibilité d'habiter votre résidence principale, vous êtes éligible au prêt à 0 %. D'autres conditions doivent cependant être respectées, notamment des conditions de revenus.

Des Chalets Méditerranéens de rêve
Sur la côte nord du Maroc, à Tamuda Bay, Villas of Morocco invite à vivre les pieds dans l'eau.