Tous les conseils en Immobilier
La loi sur le travail, l’emploi et le pouvoir d’achat, dite “le paquet fiscal” du nouveau gouvernement prévoit l’exonération des droits de succession entre époux ou partenaires pacsés. Les donations entre époux restent soumises au régime actuel, c'est-à-dire un abattement de 76 000 e. Mais ce régime est étendu aux donations entre partenaires pacsés. Une amélioration sensible puisqu’auparavant, ils n’avaient droit qu’à 57 000 e. Par ailleurs, une instruction fiscale du 24 juillet dernier vient d’étendre l’exonération d’imposition des plus values réalisées sur la résidence principale. Ainsi, les concubins et pacsés vendant un logement (ou en cours de construction) qui était leur résidence principale sont désormais exonérés de plus value sur la cession dès lors qu’ils se séparent.

Le nord-ouest qui monte.
3 QUESTIONS À Marie-Anne Belin, Directrice générale de la Semavip
"Le souci de faire des Batignolles un quartier vivant"
La montagne côté utile ou agréable
Il est possible de marier l'agréable à l'utile en acquérant un bien dans une résidence de tourisme, loué en partie mais dont on profite durant ses loisirs. Un moyen d'amortir une résidence secondaire sans s'impliquer puisque le gestionnaire se charge de la location et de l'entretien. Ce dispositif a aussi le mérite de permettre d'économiser sur le budget vacances : à titre d'exemple, la location classique à la semaine d'un studio d'une vingtaine de mètres carrés aux Houches ou à Megève reviendrait environ à 250 € hors saison et à 450 € en haute saison, avec un dépôt de garantie. Faites vos comptes !

Timide reprise des ventes dans le neuf en Ile-de-France
Malgré des signes d’embellie, avec l’augmentation du nombre de primo-accédants et le retour des investisseurs, le marché du logement neuf francilien se montre encore fragile.
Laurent Escobar : " 44% de ventes à investisseurs "
Directeur associé d'Adéquation

Languedoc-Roussillon : Montpellier produit de nombreux logements neufs
Le marché immobilier de la région de Montpellier repart à la hausse façon vertigineuse, loin devant les autres villes. Avec en fer de lance, une importante production de logements neufs répondant aux critères du bâtiment basse consommation.
Propriétaire d'un immeuble que je loue depuis de nombreuses années et successivement aux membres d'une même famille, le futur arrivant, me demande de signer un bail alors que jusqu'à présent, j'ai toujours, et sans aucun problème, pratiqué des locations verbales avec ses frères et cousins. Que dois-je faire ? (Lucy K., Paris, 14e)
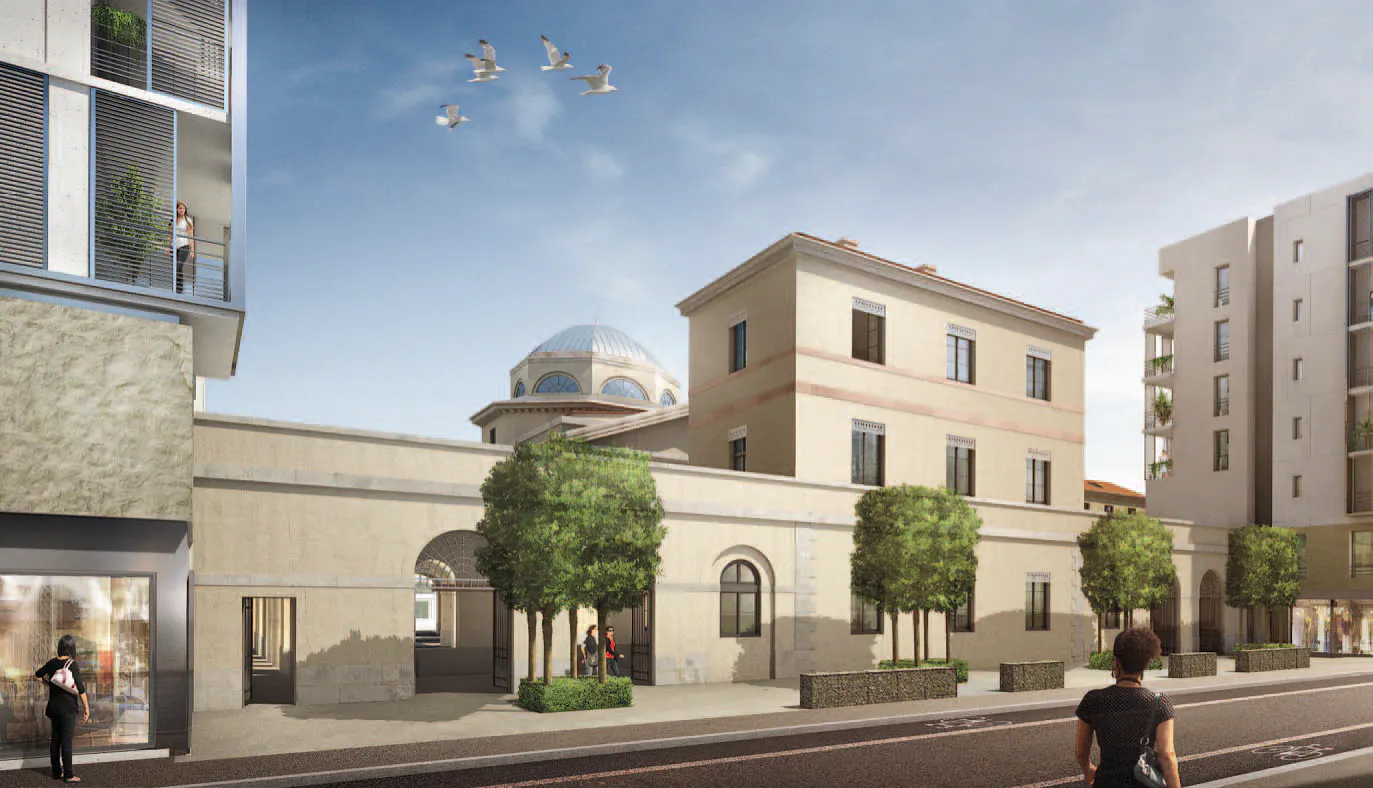
Une nouvelle vie pour des logements neufs dans le centre de Lyon
Le promoteur OGIC transforme deux anciennes prisons lyonnaises, en les encadrant de bâtiments neufs et de jardins publics.
Immobilier au Canada : l’aventure québécoise
Située à l’est du Canada, la région du Mont Tremblant est un vaste territoire en plein essor qui séduit de plus en plus d’investisseurs et de particuliers. À la clé : des terrains de rêve, ausein d’un espace sauvage et naturel grandiose.
Le prêt à taux zéro 2012 étendu
Depuis le 1er juin, le prêt à taux zéro (PTZ+) 2012 qui visait la construction ou l’achat d’un logement neuf jamais occupé, concerne aussi l’acquisition de biens dans lesquels ont été effectués des travaux d’une importance telle, qu’ils sont assimilés ensuite à des logements neufs

L'encadrement des loyers franciliens
L'encadrement de la hausse des loyers privés dans l'agglomération parisienne a été reconduit pour un an en cas de renouvellement de bail avec un locataire (décret paru dans le journal officiel du 30 août 2007). Si le propriétaire souhaite procéder à un rattrapage, considérant que le loyer est "sousévalué", l'augmentation est limitée : à 50 % de l'écart constaté entre le loyer sous-évalué et ceux pratiqués dans le voisinage, soit à 15 % du montant du coût réel des travaux réalisés depuis le dernier renouvellement du bail lorsque le bailleur a effectué des améliorations importantes dans le logement. La majoration est étalée sur trois ou sur six ans si elle est supérieure à 10 %. Lors d'une relocation, les conditions du loyer demeurent libres.
Les dirigeants de l'immobilier de prestige
Appartements ou maisons haut de gamme, ateliers d’artistes, hôtels particuliers, châteaux…, la vente de biens de luxe fait partie intégrante de l’immobilier. Un segment que se partagent quelques spécialistes passionnés.
L'assurance décès invalidité incontournable
Si pour un crédit à la consommation, vous pouvez refuser l'assurance qu'on vous propose généralement, il en va tout autrement en matière de crédit immobilier. Car les sommes en jeu sont généralement importantes. Plus encore aujourd'hui avec la montée fulgurante des prix de l'immobilier des dernières années. D'où la quasi obligation, pour la plupart des acquéreurs, de financer leur acquisition immobilière sur 20 ou 25 ans. Et même avec un bon apport, difficile de ramener la durée à moins de 15 ans. Mais si les banques s'évertuent à trouver des formules de plus en plus sophistiquées pour répondre à toutes les situations, les compagnies d'assurances, elles, n'ont pas beaucoup fait évoluer leurs contrats de base qui restent, dans la plupart des cas, limités aux emprunteurs âgés de moins de 70 ans. Or, sans contrat d'assurance décès invalidité, pas de crédit possible. Pour vous, c'est d'ailleurs une précaution indispensable qui évitera à vos héritiers, en cas de malheur, de devoir rembourser le crédit à votre place.

Assurément, la très forte hausse des taux révisables, les rend beaucoup moins attractifs aujourd’hui. D’où un plébiscite pour les taux fixes bien que leur remontée soit également très sensible. Certains banquiers avancent toutefois qu’ils sont rigides et pas forcément sans risque. Bien sûr, ceux qui ont eu la mauvaise idée d’emprunter à 10 % au début des années 90 s’en sont sans doute mordus les doigts dans la mesure où ils n’ont pu bénéficier des fortes baisses enregistrées sur les taux révisables. Mais l’argument ne vaut pas aujourd’hui puisque les taux sont relativement abordables. Rien de tel, en effet, qu’un taux dont on est sûr qu’il n’évoluera pas durant 15, 20 ou 30 ans. Avec des taux autour de 4 %, on a peu de chance de le regretter. Reste que de tels barèmes sont désormais réservés aux emprunteurs disposant du meilleur “scoring” et n’empruntant pas à trop long terme. Ceux qui ont un profil moins favorable et qui cherchent à emprunter sur 25 ou 30 ans, peuvent s’attendre à des taux supérieurs. Sur 20 ans, le taux servi oscille, selon Meilleurtaux. com, entre 4,05 et 4,20 % ; sur 25 ans, entre 4,15 et 4,30 % et sur 30 ans entre 4,35 et 4,55 %. Quant à ceux qui envisagent d’emprunter sur 40 ou 50 ans, les taux s’envolent à 5 % et plus. Même à taux révisable ! “Le vrai problème est celui du décalage entre les prix de l’immobilier et le pouvoir d’achat des acquéreurs, explique Jean-Pierre Bourgeois de l’UCB, on essaie de trouver des solutions qui sont toutefois réservés aux emprunteurs très jeunes. Ils ont le choix de rester locataire ou d’acheter avec de plus petites mensualités”. Le Crédit Immobilier de France propose désormais une durée pouvant aller jusqu’à 40 ans, la Kutxa banque (établissement espagnol) qui distribue ses crédits (en dehors du Sud-Ouest) par le courtier Cafpi, jusqu’à 50 ans. “En 10 ans, les prix de l’immobilier ont été multipliés par deux, alors que le pouvoir d’achat des primo accédants ne progressait que de 25 %”, plaide Jean- Pierre Bourgeois. Pour Geoffroy Bragadir, le président du directoire d’Empruntis, cet allongement inéluctable des prêts n’est pas forcément la panacée. Surtout pour les familles modestes. “Pour un prêt de 150 000 z sur 50 ans à 4,90 %,l’emprunteur n’aura remboursé, au bout de 5 ans que 3 % du capital. A titre de comparaison, sur 35 ans, il aura payé 7 % du capital et sur 15 ans,27 %.Quant au coût du crédit, il est faramineux :252 000 z pour un prêt sur 50 ans contre 150 000 sur 35 ans ou 49 700 sur 15 ans”. Conclusion, un couple qui loue un appartement à 1 000 e par mois devra débourser 1 240 e pour se rendre propriétaire du même bien, soit 240 e d’écart. Reste la déductibilité des intérêts d’emprunt qui adoucira forcément la note. “En adoptant sa mesure fiscale de déduction des intérêts d’emprunt, le gouvernement Sarkozy fait pencher la balance en faveur des propriétaires. Un locataire paie son loyer 12 mois sur 12, un propriétaire ne paiera ses mensualités qu’environ 11 mois sur 12, conclut Meilleurtaux.com, elle contribue à générer une nouvelle demande pour l’accession à la propriété en poussant les locataires à avancer dans leur projet”.
S'installer dans un logement neuf, c'est s'offrir les matériaux et techniques de construction les plus pointus. La garantie d'un confort douillet pour de longues années. Démonstration.

Les aménagements servent l'immobilier neuf autour de Bordeaux
Dans la Cub (Communauté urbaine de Bordeaux), Icade investit aussi Floirac. Desservie par le tramway, la commune conduit un projet de rénovation urbaine et l'aménagement de la Zac des quais, qui développe le bas de la ville, redynamise le centre-ville et met en valeur les bords de la Garonne.